

CLARITY 法案 一分鐘速讀
闖關失敗: 參院終止辯論表決 49 比 50,共和黨 4 位參議員倒戈,民主黨無人贊成;主推者 Lummis 直言「It’s over」,年內成法機會所剩無幾。
制度核心: 參院最終版把代幣分成網路代幣與附屬資產;發起人證明過去 180 天已無實質經營努力,就不必再向 SEC 定期揭露,二級市場現貨交易則交給 CFTC。
三條斷層: 最終版納入 126 項民主黨要求的修改,仍擋不住道德條款的祖父條款爭議、銀行團反對穩定幣獎勵,以及 18 位州及特區檢察長的抗議。
行政突圍: 表決後兩天,SEC 發出代幣化股票的五年創新豁免,CFTC 送件白宮並放寬被動交易軟體的登記要求;但現貨市場的完整註冊制度,仍需國會授權。
2026 年 9 月 15 日,美國參議院針對 CLARITY 法案的第 234 號唱名表決進入尾聲。北卡羅來納州共和黨參議員 Thom Tillis 在計票結束前,把自己的贊成票改成反對。
最終結果是 49 票贊成、50 票反對。CLARITY 法案的全名是《數位資產市場清晰法案》(Digital Asset Market Clarity Act)。這次表決的是它的終止辯論動議(Cloture),結果距離參院規則要求的 60 票,還差 11 票。
Tillis 改票的理由寫在參院議事規則裡。依規定,只有投在勝方的議員,才能在之後提出「重新審議動議」(Motion to Reconsider)。他改投反對,是為了替法案保留一條回到議程的路。Tillis 在表決後表示:「這不是 CLARITY 法案的終點。這個程序動議讓我們能繼續朝正面的結果努力。」
法案主推者、懷俄明州共和黨參議員 Cynthia Lummis 的判斷悲觀得多。據 Punchbowl News 報導,她在表決前就對記者說,這次若失敗,「I think we’re done. It’s over.」
參議院預計 10 月初休會,議員要回選區準備 11 月的期中選舉。眾議院則已取消 9 月最後兩週的議程。2026 年讓這部法案成法的窗口,實際上已經關上。
市場的反應來得很快。加密概念股在表決當天收盤重挫,Coinbase 與 Circle 股價都跌約 9%。據 CoinDesk 統計,隔天亞洲早盤比特幣跌約 3%,回到 7.6 萬美元附近;以太幣跌約 5%,來到 2,410 美元上下。XRP 跌約 10%,是主流幣中跌幅最深的一個。
這部法案在 2025 年 7 月以 294 比 134 的大比數通過眾院,參院再把它改寫成 635 頁的最終版,一度被視為美國加密產業最接近成文法的一次。它想做的事情很明確:用國會立法劃清 SEC 與 CFTC 的管轄界線,結束產業抱怨多年的「執法代監管」。
表決前一天,SEC 主席 Paul Atkins 在華府的一場活動上表態。他呼籲國會盡快通過法案,同時強調 SEC 會「with or without」國會繼續推進規則。
這句話兌現得很快。表決後第二天,也就是 9 月 17 日,SEC 發出代幣化股票的五年創新豁免,CFTC 則把加密市場的規則草案送進白宮審查。美國加密監管的主導權,暫時從國會回到行政機關手上。
CLARITY 法案是什麼:從執法代監管到成文法
美國金融監管長期採分業架構。SEC 管證券市場與投資人保護,CFTC 管期貨、選擇權等衍生性商品。國會始終沒有替區塊鏈資產另立專法,兩個機關只能拿既有法律去套新東西。
最常被拿出來用的工具是「豪威測試」(Howey Test),出自 1946 年最高法院的 SEC v. W.J. Howey Co. 案。一項安排若涉及金錢投資、共同事業,且投資人期待靠他人的努力獲利,就可能構成證券。這套標準當年用來判斷佛羅里達柑橘園的收益權,七十多年後被拿來判斷代幣的法律屬性。
2020 年代初期,SEC 傾向把比特幣以外的多數代幣視為未註冊證券,並透過一件件訴訟劃定界線。產業把這種做法稱為「執法代監管」(Regulation by Enforcement)。Ripple 與 Coinbase 都是代表案例,前者從 2020 年底一路打到 2025 年,後者則在 2023 年遭 SEC 起訴。
這種模式留下幾個後遺症。發行方募資前拿不到清楚的合規指引,只能事後面對訴訟風險。交易所與傳統金融中介無法在證券法框架下託管與撮合多數代幣,機構資金進不來。開發團隊與流動性也逐步移往規則較明確的地區。
國會的回應分成兩步走。第 118 屆國會的《21 世紀金融創新與科技法案》(FIT21)在 2024 年 5 月通過眾院,參院沒有接手;第 119 屆國會把它改寫成 H.R. 3633,也就是 CLARITY 法案。
穩定幣則被拆出來單獨處理。《GENIUS 法案》在 2025 年 7 月成法,替支付型穩定幣建立聯邦發行框架。SEC 與 CFTC 怎麼分工、代幣何時算證券,這些市場結構問題全部交給 CLARITY 法案。
下表整理這部法案的立法歷程:
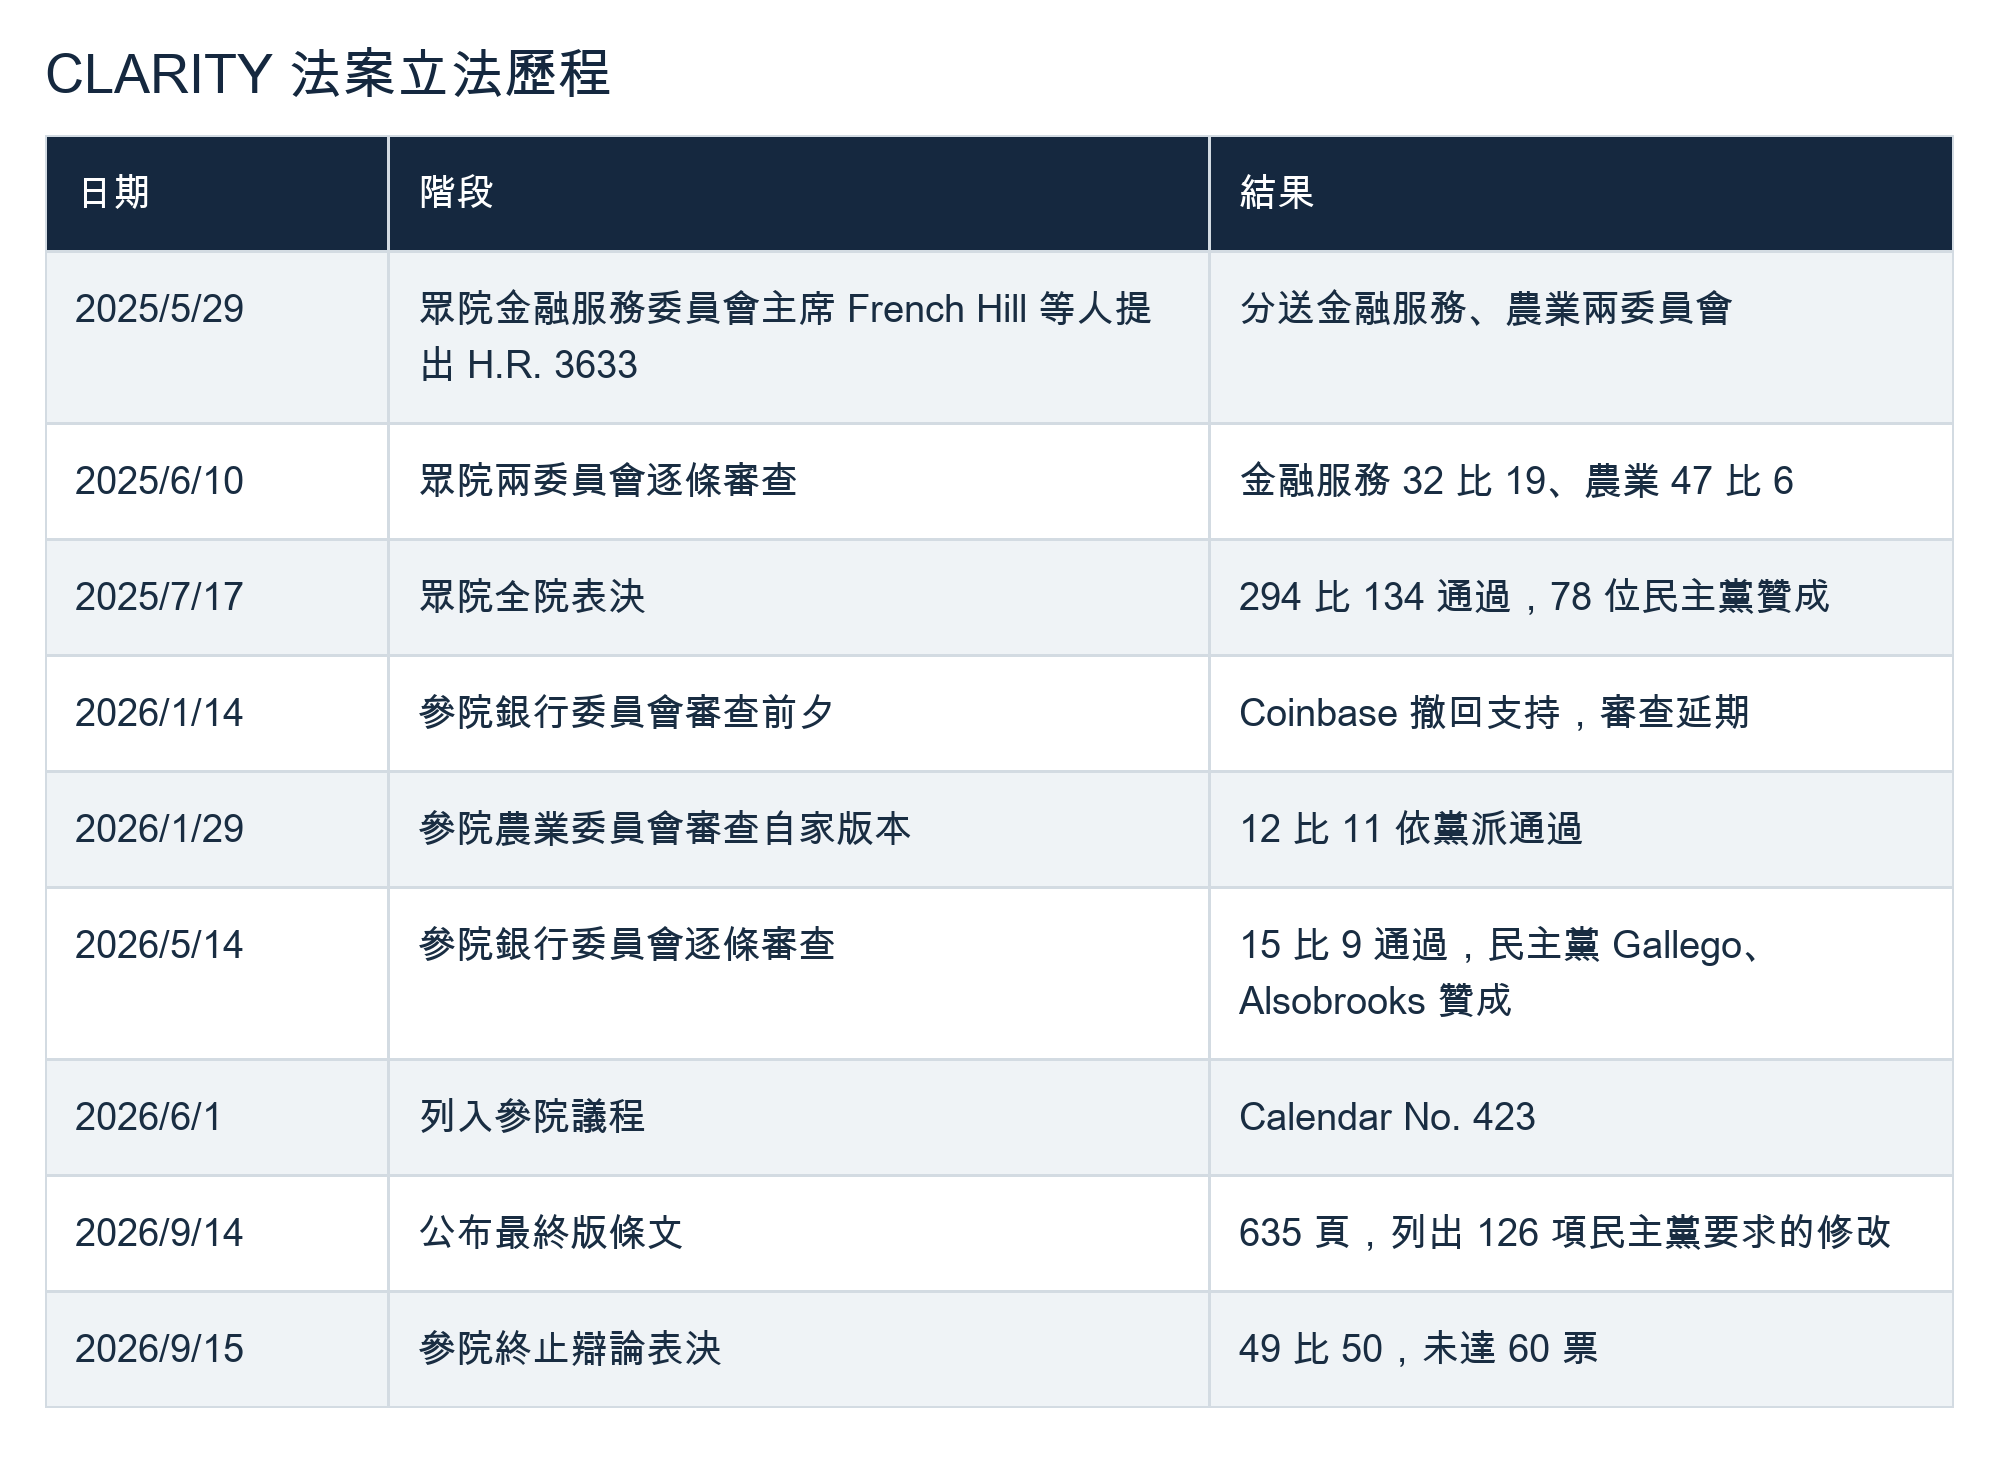
從時間軸看得出兩院節奏的落差。眾院從提案到全院通過只花了七週,還有 78 位民主黨議員跨黨支持,產業一度以為最難的一關已經過去。
參院的情況複雜得多。銀行委員會處理 SEC 相關條文,農業委員會處理 CFTC 相關條文。農業委員會的版本在 1 月以 12 比 11 依黨派表決通過,一位民主黨都沒拉到;銀行委員會的版本則在 Coinbase 撤回支持後延宕四個月。兩份版本直到 9 月 14 日,才合併成送上全院的最終版。
這段延宕的代價在 9 月浮現。法案拖得越久,越容易跟其他政治議題綁在一起。等到排上全院議程,桌上擺的已經不只有金融監管條文。
拆解參院最終版:635 頁的 CLARITY 法案管了什麼
9 月 14 日,參院公布了準備送上全院表決的最終版。它在程序上是一份全文替代修正案(Amendment in the Nature of a Substitute),會把眾院 2025 年通過的條文整個換掉。眾院版已經成為歷史,本文以參院最終版為準,眾院版只在對照時提到。
最終版分成四個部分。A 部分由參院銀行委員會負責,涵蓋證券法、反洗錢、DeFi、銀行業務與開發者保護。B 部分是農業委員會的《數位商品中介機構法》(Digital Commodity Intermediaries Act),替 CFTC 建立現貨市場的監理制度。C 部分是道德條款,D 部分是生效日。
依 D 部分,法案原則上在成法後 360 天生效。需要主管機關訂定規則的條文,則要等 360 天期滿,或最終規則公布滿 60 天,以較晚者為準。
代幣分類:網路代幣與附屬資產
法案想回答的核心問題很具體:一顆代幣在生命週期的不同階段,應該歸哪個機關管。
爭議在於,同一顆代幣的性質會隨時間改變。專案剛起步時,團隊握有大部分代幣也掌控開發方向,投資人買的是團隊的努力,這時它很像證券。等到網路上線多年、團隊退居幕後,價格更多取決於網路本身的使用需求,這時它更接近大宗商品。Howey 測試沒有處理這種「會長大的資產」。
參院最終版用兩個概念補上這個缺口。
「網路代幣」(Network Token) 是跟分散式帳本綁在一起、價值來自帳本使用的數位資產,在證券法上原則視為非證券。「附屬資產」(Ancillary Asset) 則是價值仍仰賴發起人經營努力的網路代幣。發起人出售附屬資產時,視同投資契約交易,必須向 SEC 揭露資訊。
讓我們把流程走一遍。一個團隊發行新代幣,這顆代幣在初期屬於附屬資產。團隊可以依法案要求 SEC 訂定的「Regulation Crypto」豁免募資,出售前 30 天先向 SEC 提交揭露文件,之後每半年更新一次。
等網路逐漸成熟,發起人可以向 SEC 提出一份「證明」(Certification)。證明的內容是:過去 180 天內,發起人與關係人投入的經營努力沒有超過「名義程度」,而且這些努力也不是代幣價值的主要來源。SEC 可以駁回;若 90 天內沒有表示意見,證明自動生效,定期揭露義務隨之結束。發起人日後若重新投入經營,揭露義務就會恢復。
另一邊,B 部分把網路代幣,連同仍屬附屬資產的代幣與迷因幣,都納入「數位商品」(Digital Commodity)的定義。這些代幣在二級市場的現貨交易,將由向 CFTC 註冊的交易所與經紀商承接。支付型穩定幣、銀行存款與證券衍生品,則被排除在數位商品之外。
從 20% 到 49%:持有比例換了用途
眾院 2025 年通過的版本,採用的是「成熟區塊鏈測試」(Mature Blockchain Test)。單一個人或關係團體持有的代幣或投票權只要達到 20%,網路就不算成熟。參院最終版裡已經找不到「成熟區塊鏈」這個詞,20% 的門檻也一併消失。
持有比例並沒有完全退場,只是換了用途。依最終版第 10104 條,SEC 要訂定規則,界定一條區塊鏈何時處於「協調控制」(Coordinated Control)。SEC 必須考量的指標之一,是單一群體持有的代幣或治理投票權是否超過 49%。被認定為協調控制的網路,發起人與關係人出售代幣時,會受到額外的處分限制。
兩院的思路差異很明顯。眾院版用持有比例劃出一條硬線;參院版改問「還有沒有人在主導代幣的價值」,更貼近 Howey 測試的精神,也把更多裁量權交給 SEC。
已有 ETF 的代幣,直接取得「非證券」身分
最終版還有一條對市場影響很大的過渡條款。依第 10105 條,若某顆網路代幣在 2026 年 1 月 1 日,已是美國交易所掛牌 ETP 的主要資產,這顆代幣就不會被視為附屬資產,也不會被視為證券。這裡的 ETP 限於沒有依《投資公司法》註冊的產品,美國的現貨比特幣 ETF 就屬於這一類。
同一條還規定,若美國法院在法案成法前,已用不可上訴的終局判決認定某筆代幣交易不是證券交易,相關代幣也不會被當成證券。這兩條等於替已有現貨 ETF 或已打贏官司的代幣,提前發了一張「非證券」的身分證。
SEC 的工具箱:募資豁免、豁免權與代幣化證券
A 部分直接要求 SEC 訂定「Regulation Crypto」。依第 10103 條,附屬資產的發起人每年最多可募集 5,000 萬美元,最多連續 4 年;也可以改用流通代幣總價值的 10% 作為上限,兩者取其高。同一個發起人靠這項豁免募得的總額,不得超過 2 億美元。
這項豁免有資格限制。發起人必須是在美國設立的公司,不能是空殼公司或投資公司,過去 10 年內也不能有詐欺、洗錢等重罪紀錄。
另外兩條回應了產業過去半年的抱怨。第 10106 條保留 SEC 既有的豁免授權,並讓 SEC 可以用個別命令(Order)給予豁免。第 10505 條規定代幣化證券視同它所代表的證券,SEC 可視技術特性調整適用方式。
CFTC 的新地盤:《數位商品中介機構法》
B 部分替 CFTC 新增了一整塊業務。數位商品交易所、經紀商、交易商,以及合格數位資產託管機構,都要向 CFTC 註冊。它們也被納入《銀行保密法》(Bank Secrecy Act)的適用範圍,必須建立反洗錢與反資恐計畫。
CFTC 目前對現貨商品市場,主要只有反詐欺與反操縱的執法權,沒有完整的註冊與監理制度。B 部分等於要它從零建立發照體系,第 20210 條因此授權 CFTC 向註冊業者收取申請費與年費。即使如此,密西根州民主黨參議員 Elissa Slotkin 仍把 CFTC 人力不足列為反對理由之一。
交易所的新規矩,處處看得到 FTX 事件的影子。2022 年 FTX 倒閉時,平台把客戶資產挪給關係企業 Alameda Research 使用,留下數十億美元的缺口。
最終版規定,數位商品交易所與其關係企業,原則上不得在自家平台上為自己的帳戶交易。例外只限於協助客戶完成交易、處理違約等必要情形。客戶的資金與資產必須視為客戶所有,不得與交易所的資金混用。交易所也要訂定規則,處理與關係企業往來時的利益衝突。
下表整理最終版的分工:
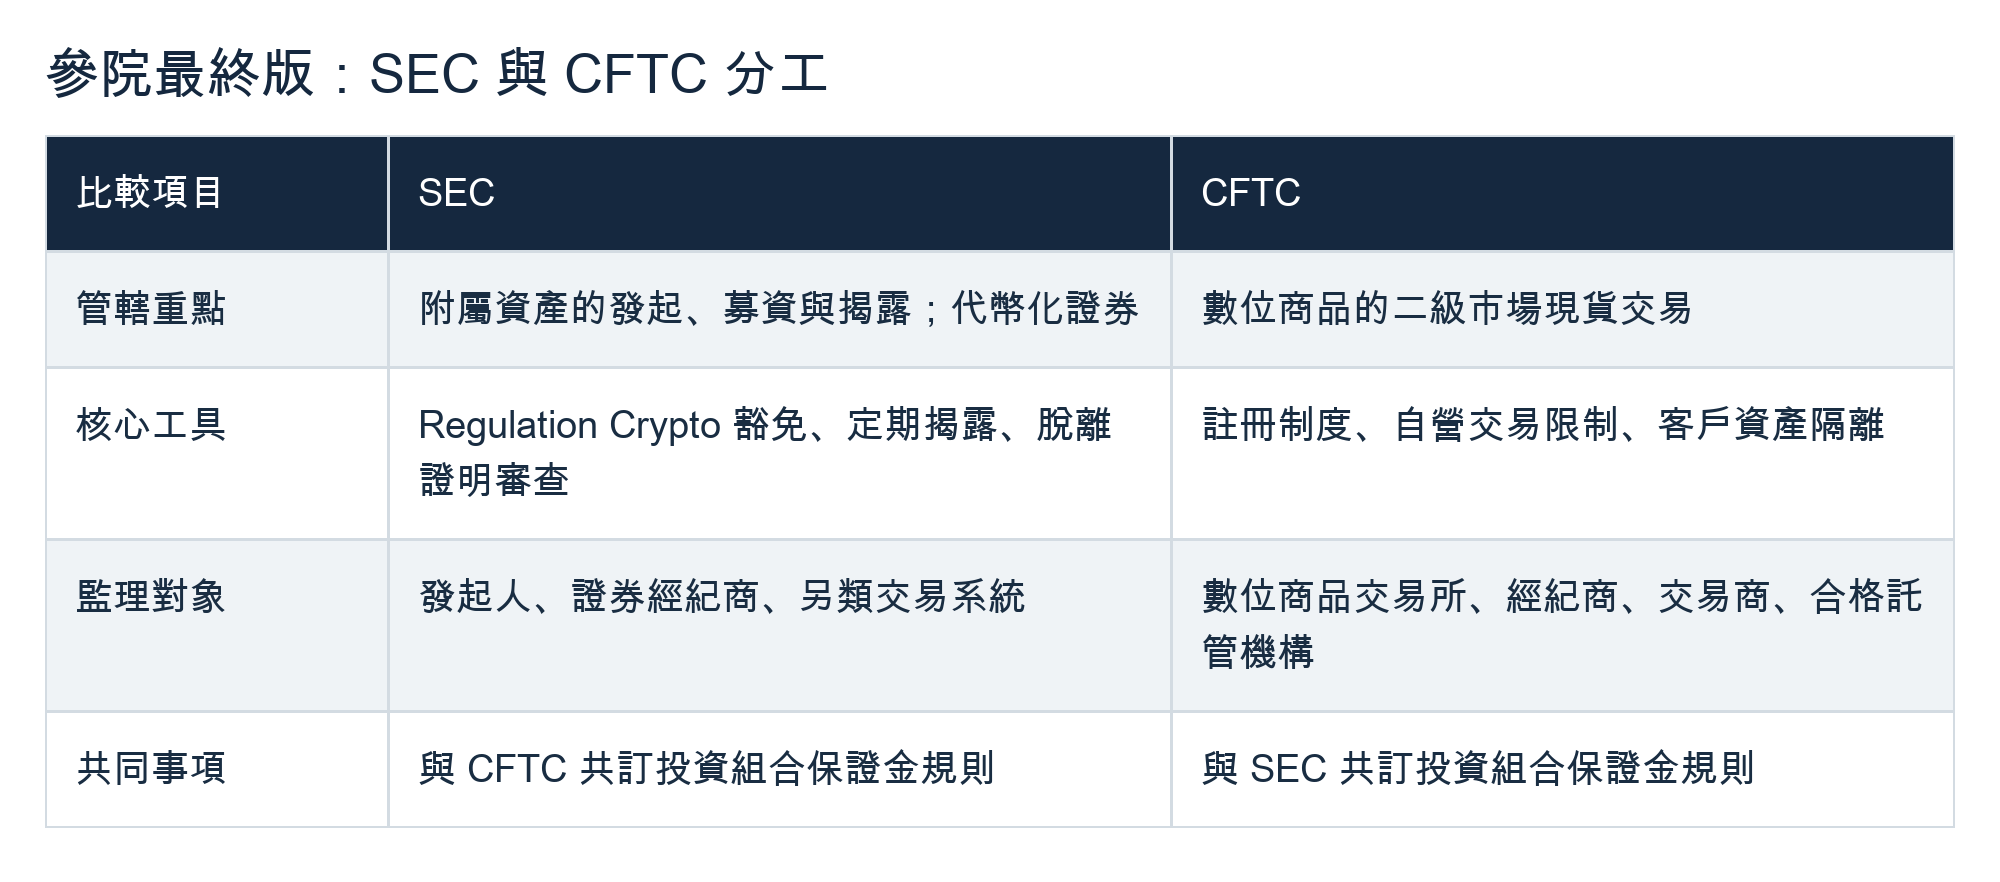
從這張表可以看出,最終版把一顆代幣的「出生」與「流通」拆給兩個機關管。發起人面對 SEC,交易所面對 CFTC。第 20109 條更明訂,CFTC 對註冊業者在本法範圍內的業務享有專屬管轄權,這條也是後面州檢察長反彈的源頭。
DeFi 與開發者的安全區
A 部分第六章專門處理軟體開發者。依第 10601 條,只從事打包交易、驗證、運行節點或預言機服務的人,不會僅因這些活動就受證券法規範。第 10604 條的《區塊鏈監管確定性法》(Blockchain Regulatory Certainty Act)則規定,無法單方面控制用戶資產的開發者與服務商,不會被當成匯款業者。Lummis 辦公室的說明指出,最終版把這層保護延伸到了礦工與驗證者。
另一方面,第 10301 條要求主管機關訂定規則,把現有的中介機構與反洗錢要求,套用到「非去中心化」的交易協議上。只要有人能單方面修改協議,或能封鎖特定用戶,就會落入這個範圍。寫程式的人受到保護,實際握有控制權的平台仍要被納管。
這條界線對開發者社群很關鍵。2025 年 8 月,Tornado Cash 開發者 Roman Storm 遭陪審團認定共謀經營無照匯款業務罪名成立,讓許多工程師擔心寫程式本身就可能觸法。
投資組合保證金:機構資金在等的那扇門
最後一塊拼圖跟機構資金有關。最終版第 10402 條要求 SEC 與 CFTC 共同制定投資組合保證金(Portfolio Margining)規則。證券、期貨、交換與數位商品部位,將有機會在同一個帳戶裡合併計算保證金。
讓我們算一筆帳。一家資產管理公司若同時持有比特幣現貨與相關證券部位,現行制度下得在兩套規則裡各自準備擔保品,即使互相避險也無法抵銷。合併計算之後,對沖部位可以互抵,同一筆資本能支撐更大的部位。
退休基金、保險公司與大型清算銀行在意的,還有受託責任(Fiduciary Duty)。它們的合規部門通常要求投資標的有明確的法律定位,也要有合格的託管與清算管道。
CLARITY 法案提供的,正是這套機構級的軌道。法案停擺,代表這扇門打開的時間又往後推了。
三條斷層線:法案為什麼在參院翻車
從條文設計來看,CLARITY 法案在參院面對的技術爭議並不多。真正卡住它的,是三個跟區塊鏈沒什麼關係的問題。
斷層一:道德條款與川普家族的加密事業
第一條斷層,也是民主黨最不願讓步的一條,是總統本人的加密生意。
川普家族近兩年在加密領域布局密集。家族支持的 World Liberty Financial 發行治理代幣 WLFI 與美元穩定幣 USD1;川普夫婦也在 2025 年 1 月、第二任就職典禮前幾天推出 TRUMP 與 MELANIA 迷因幣。據 NPR 報導,川普申報他與家族去年從加密事業賺進 14 億美元。
參院銀行委員會資深民主黨議員 Elizabeth Warren 的批評集中在一點:法案會替加密產業打開大門,總統家族卻是這個產業的重要參與者。
共和黨的回應是一路加碼道德條款。7 月 22 日公布的參院草案,已經納入禁止總統、聯邦官員及其配偶在 2029 年 1 月 20 日前發行或贊助數位資產的條文。WLFI 代幣在 24 小時內下跌約 8.6%。
9 月 14 日公布的最終版,把這些規定獨立成 C 部分,也改成在任期間適用。涵蓋對象包括總統、副總統、國會議員、聯邦法官等聯邦公職人員及其配偶,已當選但尚未就職者也算在內。
依最終版,這些人不得收取對價發行或贊助數位資產。若持有價值 1.5 萬美元以上、主要營收來自發行或贊助數位資產的企業股權,必須在生效前出售或交付合格保密信託(Blind Trust)。蓄意違反者要交出全部獲利,再繳交易對價的 20% 或 50 萬美元罰款,取其高。
Tillis 與亞利桑那州民主黨參議員 Ruben Gallego 另提了一套道德方案。據參院共和黨助理向媒體透露,川普同意了其中約 80% 的內容,主要落差在州檢察長的執法權。禁止民選官員及配偶發行數位資產的核心條文,則出自 Lummis 與俄亥俄州共和黨參議員 Bernie Moreno 的版本。
民主黨仍不接受,爭點集中在兩處。
第一是祖父條款(Grandfather Clause)。 C 部分第 30104 條寫明,發行與贊助禁令只適用於生效日之後才發行或贊助的數位資產。生效日訂為法案成法後 360 天,或 SEC 相關最終規則公布後 60 天,以較早者為準。依 The Defiant 對條文的解讀,2025 年就已發行的 TRUMP 與 MELANIA 迷因幣不在禁令範圍內。NPR 與 AP 的報導則認為,新條文會讓川普無法繼續經營 $TRUMP,各方解讀並不一致。
第二是執法機制。 最終版以司法部為主要執法機關。州檢察長的角色,限於對司法部長提起禁制令訴訟,以及控告上架違規代幣的交易所。若主管的倫理辦公室已出具合法意見,或已公告當事人完成出售或信託,州檢察長就不能提告。據 NPR 報導,司法部目前由川普的前辯護律師 Todd Blanche 領導,民主黨認為由行政部門追查總統本人,監督效果有限。
除了這兩處,保密信託的設計也值得注意。條文規定,交付保密信託之後,受託人的行為,以及信託持股企業發行或贊助數位資產的行為,都不算在當事人頭上。依這個寫法,相關企業在信託架構下,仍有繼續經營加密業務的空間。
Gallego 在表決後的說法很直接:「這部法案失敗,原因很清楚,就是共和黨拒絕對總統說不。」
斷層二:銀行業的存款保衛戰
第二條斷層來自傳統銀行業,戰場是穩定幣的「獎勵」。
GENIUS 法案已禁止穩定幣發行商直接向持有人支付利息。但交易所與通路商能否用「獎勵」「回饋」的名義,把收益轉給用戶,一直是灰色地帶。銀行業擔心,這會變成一種不必提存款準備金、也不受存款保險規範約束的類存款商品。
參院最終版第 10404 條,試圖在兩邊之間劃線。數位資產服務商及其關係企業,不得因用戶「單純持有」穩定幣而支付利息,也不得提供功能上等同存款利息的報酬。但以真實交易或活動為基礎的獎勵仍然合法,包括支付回饋、提供流動性、質押、參與治理,以及會員或促銷方案。
爭議出在細節。條文允許這些獎勵「參考餘額、持有期間或資歷」計算,界線則交給 SEC、CFTC 與財政部在一年內共同訂規則。在銀行業眼中,能按餘額計算的獎勵就很接近利息。
9 月 14 日,美國銀行家協會(ABA)與多個銀行公會聯合發聲。參與者包括銀行政策研究所(BPI)與獨立社區銀行家協會(ICBA)。他們認為最終版條文「留有漏洞與規避途徑」,類似利息的支付仍可能出現在穩定幣餘額上。銀行團要求國會直接禁止所有功能上等同存款利息的穩定幣獎勵。
共和黨起草人為此設計了一道「熔斷條款」(Circuit Breaker)。依最終版,法案成法後 18 個月內,財政部長可以書面判定,這些獎勵是否對社區銀行存款造成「重大不利影響」。這裡的社區銀行,指資產 100 億美元以下的銀行。判定成立的話,銀行監管機關必須訂定規則補上漏洞。過了這 18 個月,這道機制就無法再啟動。
銀行團體不買單,理由寫在聲明裡:「一個要等存款大量流失之後才啟動的熔斷機制,根本稱不上保障。」從判定到訂出規則還隔著一段行政程序,等規則上路,存款早就搬走了。
這條斷層直接轉成了選票。緬因州共和黨參議員 Susan Collins 表示,法案已膨脹到 600 多頁,有些條文需要進一步研究。她舉的例子是,法案「是否會讓社區銀行與信用合作社流失存款」,而這些存款正是房貸與小企業放款的基礎。密蘇里州共和黨參議員 Josh Hawley 則說,他州內的農民「非常害怕」依現行條文會借不到錢。兩人都在反對票之列。
斷層三:聯邦優先權與各州執法權
第三條斷層,是聯邦與州之間的權限分配。
9 月 14 日,紐約州檢察長 Letitia James 領銜,與其他 17 位跨黨派的州及特區檢察長聯名致函國會。他們擔心法案建立的聯邦專屬管轄架構,會壓縮各州依本州法律打擊加密詐騙的空間。
最終版第 20109 條的寫法是折衷。CFTC 對註冊業者在本法範圍內的業務享有專屬管轄權;各州仍可依《商品交易法》追查註冊業者的詐欺與操縱,也可以用一般州法處理未註冊業者。州檢察長擔心的是,對已經註冊的大型平台,州法能介入的空間會明顯縮小。
紐約州的《Martin 法案》(Martin Act)是這場爭議的縮影。這部 1921 年的州法賦予紐約州檢察長極大的證券詐欺調查權,Bitfinex 與 Tether 的母公司 iFinex 就曾在它的調查下與紐約州和解。失去這類工具,等於少了一條追查跨州詐騙的管道。
這條斷層不會隨著法案停擺消失。SEC 的《加密資產監管規則》提案同樣包含州法優先條款,會排除州證券法對特定發行與部分二級市場交易的註冊要求。州檢察長的反彈,接下來會延燒到行政規章這一側。
四張共和黨反對票
回頭看票數結構。共和黨在參院握有 53 席,理論上只要全數支持,再拉到 7 位民主黨就能過關。結果是民主黨陣營沒有一人投贊成,德拉瓦州參議員 Chris Coons 未投票,共和黨還流失 4 票。
這 4 張反對票性質各異。Tillis 屬於程序操作,Collins 與 Hawley 的顧慮指向銀行存款與農業放款,堪薩斯州參議員 Jerry Moran 截至發稿仍未說明理由。民主黨這一側,Slotkin 的說法最完整,她點出道德條款太弱、CFTC 人力不足,以及反洗錢監理的缺口。
把三條斷層放在一起看,它們有一個共同點:都跟區塊鏈技術無關。爭的是誰的存款、誰的家族生意、誰的管轄權。
牌桌上的玩家:誰傷得最重,誰早已上岸
法案卡關的衝擊,並沒有平均落在每個玩家身上。9 月 15 日的收盤股價與隔天的幣價,已經替各方的曝險程度打了分數。
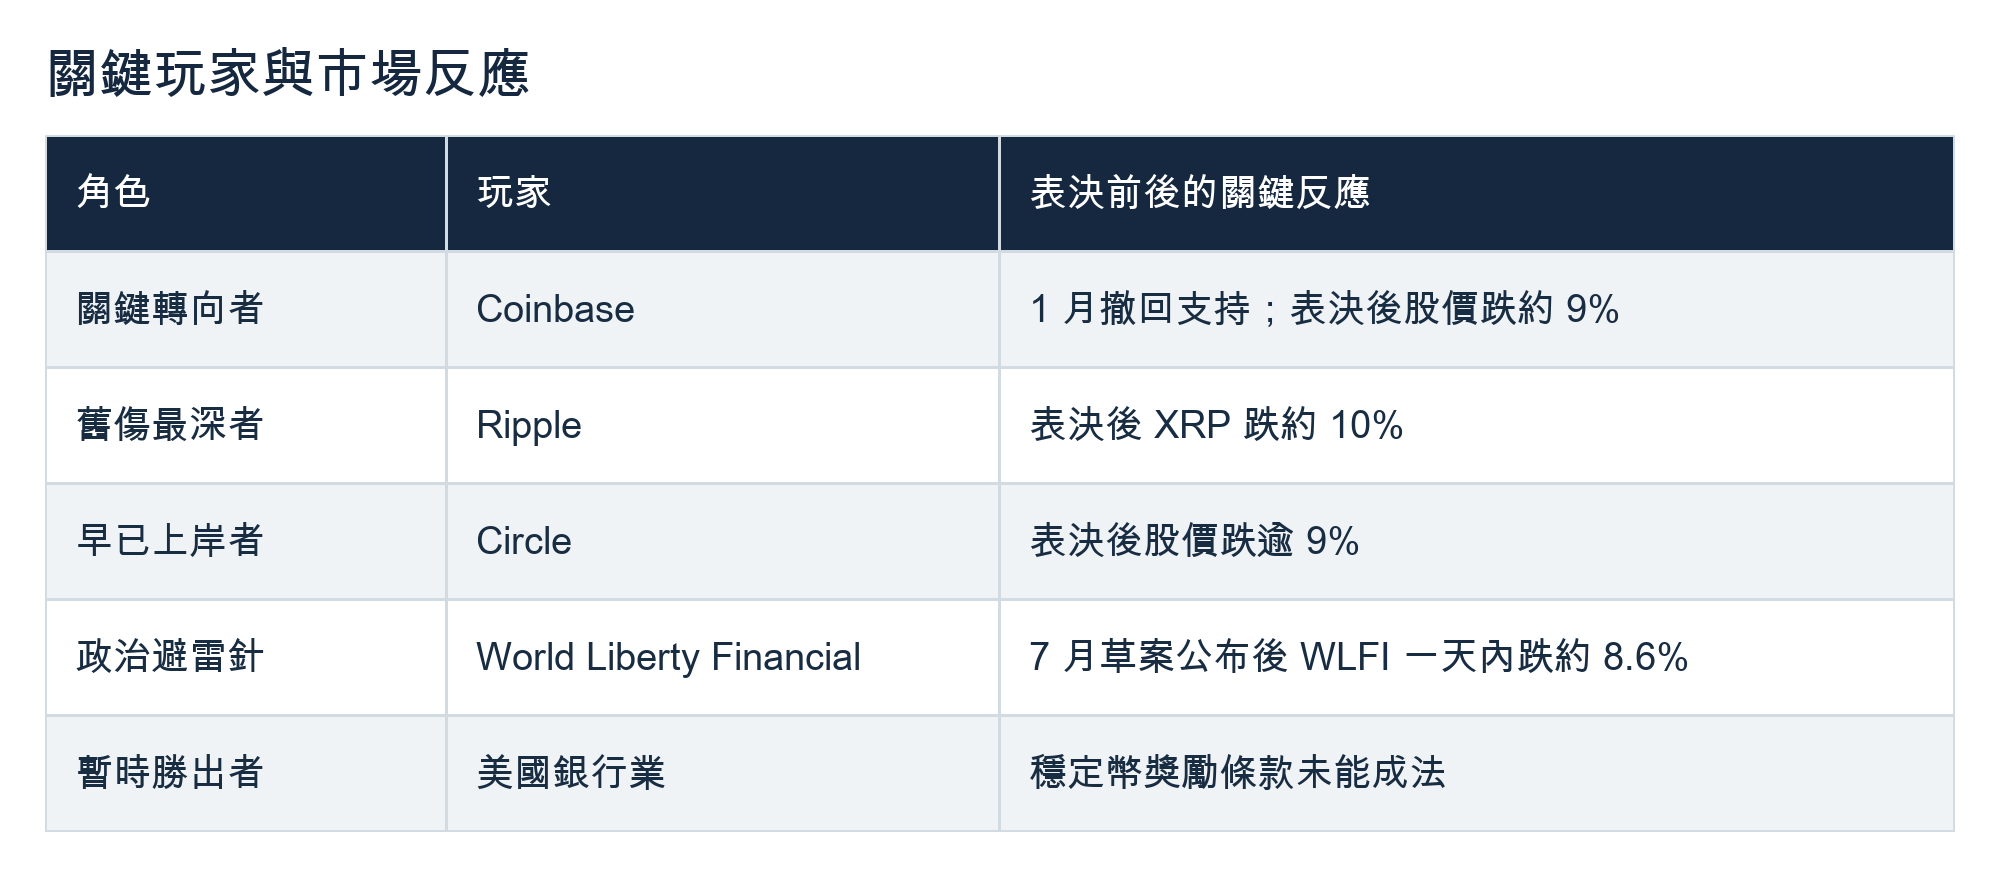
跌幅反映的是市場對各家「多需要這部法」的判斷。以下逐一拆解。
Coinbase:從撤回支持到「清晰終究會來」
Coinbase 是這部法案走勢中最關鍵的產業玩家。SEC 在 2023 年對它提告,指控它同時經營未註冊的交易所、經紀商與清算機構,2025 年 2 月又撤回了這起訴訟。
作為美國最大的加密交易所,Coinbase 長期是市場結構立法最積極的支持者之一。轉折發生在 2026 年 1 月 14 日。參院銀行委員會原訂隔天進行逐條審查,執行長 Brian Armstrong 卻在前一晚宣布,Coinbase 無法支持這份草案。
Coinbase 美國政策副總裁 Kara Calvert 事後點出幾個「致命缺陷」。草案實質取消了用戶餘額獎勵,也拿掉 SEC 的豁免授權(Exemptive Relief),讓新技術失去在既有規則下演進的彈性。她還提到,草案在審查前只有不到 24 小時可以消化。PYMNTS 報導指出,代幣化股票的限制同樣是 Armstrong 反對的原因。
Calvert 用一句話形容當時的決定:「當槍口對著你,你不會自己去扣扳機。」
Coinbase 撤回支持後,銀行委員會的審查一路延到 5 月才完成。這段延宕,讓法案錯過了政治環境相對單純的上半年。
對照 9 月的最終版,Coinbase 1 月點名的幾個問題都有對應的條文。以活動為基礎的獎勵被明文允許,SEC 的豁免授權被保留並擴大,代幣化證券也被明定視同原證券。
Coinbase 的立場不難理解。用戶餘額獎勵是它把資金留在平台上的重要工具,也跟 USDC 的收益分配直接相關。銀行業最想禁的東西,剛好是 Coinbase 最不能放手的東西。
表決失敗後,Coinbase 股價跌約 9%,收在 174 美元附近。Armstrong 的回應,則把球丟給了監管機關。他說:「SEC 與 CFTC 擁有在現行授權下制定明確規則的工具,我預期他們會認真展開這項工作。所以不管怎樣,清晰終究會來。」
SEC 訴訟已撤、行政機關立場友善,Coinbase 有條件等下一個立法窗口。
Coinbase 還有籌碼可以等。對 Ripple 來說,等待的成本已經付了好幾年。
Ripple:「這一次很痛」
Ripple 是執法代監管時代最具代表性的案例。SEC 在 2020 年 12 月起訴 Ripple 與兩位高層,指控其透過銷售 XRP 進行未註冊的證券發行。
這起訴訟打了將近五年。2023 年 7 月,紐約南區聯邦地院法官 Analisa Torres 做出分割判決:賣給機構投資人的 XRP 構成證券發行,在交易所對散戶的程式化銷售則不構成。同一顆代幣在不同情境下有不同屬性,凸顯了 Howey 測試面對數位資產的侷限。2025 年 8 月雙方撤回上訴,1.25 億美元民事罰款維持不變,案件落幕。
對 Ripple 來說,參院最終版幾乎是量身打造的解方。首檔美國現貨 XRP ETF 已在 2025 年 11 月於 Nasdaq 掛牌;依第 10105 條的過渡條款,XRP 可望直接取得「非證券」身分,不必再依賴個別法官的見解。法案卡關,這個確定性跟著落空。這也說明了為什麼表決後 XRP 跌約 10% 至 1.30 美元,是主流幣中跌幅最深的一個。
Ripple 執行長 Brad Garlinghouse 在表決後表示:「這一次很痛。」他也表示,法案失敗的原因必須好好檢討,接下來幾天會再進一步說明。
Ripple 押的是成文法。另一家公司早在一年前,就拿到了它最需要的法律名分。
Circle:GENIUS 已給名分,CLARITY 只是加分題
Circle 發行全球第二大穩定幣 USDC,2025 年 6 月在紐約證交所掛牌。GENIUS 法案在 2025 年 7 月成法後,支付型穩定幣發行商的聯邦框架已經確立,Circle 的核心業務有了法律基礎。
CLARITY 法案對 Circle 的意義,主要在交易市場的擴張。數位商品交易所一旦有正式牌照,穩定幣作為結算與計價工具的需求會跟著放大。法案停擺只會延後這塊增量,不會動搖 USDC 的發行根基。表決當天 Circle 股價仍跌逾 9%,收在 88 美元附近,反映的是市場對整體產業的情緒。
World Liberty Financial:法案最沉重的政治包袱
World Liberty Financial 是川普家族支持的加密平台,旗下有治理代幣 WLFI 與美元穩定幣 USD1。它並不是 CLARITY 法案主要規範的對象,卻成了法案在參院最沉重的政治包袱。
市場很早就把兩者連在一起。7 月 22 日參院公布含道德條款的草案,WLFI 在 24 小時內跌約 8.6%,交易員把條文解讀為衝著川普家族事業而來。
最終版的保密信託條款,讓這類企業在信託架構下仍有經營空間。民主黨在意的正是這些出口。條文寫得越細,留下的空間也越多,這讓道德條款成為民主黨最難讓步的底線。
美國銀行業:守住存款,但沒拿到規則
銀行業是這次表決中少數的受益者。允許活動型獎勵的條文沒有成為法律,存款外流的威脅暫時解除。
這場勝利也有代價。監管主導權轉向 SEC 與 CFTC 之後,銀行業無法用立法把獎勵禁令一次寫死,遊說戰場得跟著轉到行政規章。大型銀行自己也在布局加密託管與代幣化業務,法案停擺同樣延後了它們的合規路徑。
計分板與金主:預測市場與 Fairshake
預測市場替這場立法攻防提供了即時計分板。據 CoinDesk 報導,Polymarket 上「年內成法」的機率 9 月初只有 12%,9 月 14 日早上升到接近 30%。表決之後數字迅速崩落,到 9 月 19 日只剩 5.8%;Kalshi 上市場結構立法的相關合約,同一天約 8%。
加密產業的政治行動委員會 Fairshake 是另一個變數。依聯邦選舉委員會(FEC)申報,它截至 6 月底約有 1.27 億美元資金,期中選舉的投放策略會影響第 120 屆國會的票數結構。
Plan B:SEC 行政造法能補多少洞
表決前一天,Atkins 在華府 Solana Policy Institute 的活動上,把 SEC 的路線講清楚。他呼籲國會盡快讓 CLARITY 法案過關、送到總統桌上,也表明 SEC 不會坐等。他把 SEC 手上的工作,形容為「一套單一、理性且全面的監管架構的三大支柱」。
支柱一:《加密資產監管規則》
第一根支柱已經有具體文本。SEC 在 8 月 18 日提出《加密資產監管規則》(Regulation Crypto Assets),Atkins 稱之為 SEC 替加密領域現代化證券監管「最重要的努力之一」。
提案包含兩項發行豁免與一個安全港:
第一,小額發行豁免。 發行人在 4 年期間內,可透過加密資產募集最多 500 萬美元,只需提供原則式的敘述性揭露。
第二,較大規模的發行豁免。 發行人每 12 個月最多可募集 7,500 萬美元,但必須提供財務報表,並履行持續申報義務。
第三,投資契約安全港。 當發行人完成或永久停止投資契約所代表的「必要管理努力」,相關加密資產就不再被視為證券。
第三項的邏輯,跟參院最終版的脫離證明幾乎一致,都以經營努力是否結束,作為代幣從證券畢業的標準。兩者的差別在於後半段。SEC 的安全港只能宣告某顆代幣不再是證券,畢業之後該由誰接手監理,SEC 無權決定。
募資額度也不一樣。參院最終版要求 SEC 開出的豁免,是每年最多 5,000 萬美元、最多 4 年,總額上限 2 億美元。SEC 自提的版本分成兩級,小額那一級 4 年只有 500 萬美元;較大那一級每 12 個月可募 7,500 萬美元,但要附財務報表並持續申報。少了國會授權,SEC 選擇把門檻設得更保守。
提案另一個值得注意的地方,是它會排除州證券法對特定發行與部分二級市場交易的註冊要求。這跟州檢察長在 CLARITY 法案上的抗議,屬於同一條戰線。提案自刊登聯邦公報起,有 60 天的意見徵詢期。
支柱二、三:過戶代理人與託管規則
第二根支柱是過戶代理人(Transfer Agent)規則的現代化。Atkins 指出,這套規則已近 40 年沒有實質修訂,當年的設計對象是紙本股票憑證。SEC 在 9 月 1 日提出修正案,讓區塊鏈可以作為數位所有權的登記帳本,意見徵詢期同樣是 60 天。這是證券代幣化的地基工程,股票要在鏈上流通,過戶紀錄的法律地位得先確立。
第三根支柱是加密託管,目前由幕僚研擬提案。方向是在缺乏合格第三方託管人時,讓投資顧問自行託管特定數位資產,或把州特許的信託公司列為託管人。
9 月 17 日的兩步棋:代幣化股票的創新豁免
表決後兩天,SEC 用一道命令,替代幣化股票開了一條臨時通道。
9 月 17 日,SEC 發出「創新豁免」(Innovation Exemption),允許符合條件的「代幣化證券場所」(Tokenized Securities Venue),以許可制的自動造市商與流動性池,撮合代幣化的 NMS 股票。這些場所因此不必以交易所身分註冊;提供流動性的業者,也不會僅因這項業務被認定為自營商。
豁免附有條件。可交易的股票代號與成交量都設有上限,代幣化股票也必須給持有人與原股票相同的權利。掛上第三方發行的代幣化版本前,場所要先通知發行人。智能合約必須部署在公開的無許可帳本上,而且可供稽核。當原股票暫停交易時,鏈上交易也要同步停止。
豁免效期五年,SEC 同時徵求意見。委員 Uyeda 的聲明說明了邏輯:先讓這些場所在可觀察的範圍運作,蒐集數據後再訂長期規則。
對照參院最終版,法案原本打算用第 10505 條處理同一件事,把代幣化證券直接定性為它所代表的證券。國會版本停擺,SEC 選擇用時間有限的豁免先開一扇窗。
CFTC 也在動,但工具有限
CFTC 的動作比預期更快。表決後兩天,也就是 9 月 17 日,CFTC 把一份規則案送進白宮資訊與法規事務辦公室(OIRA)。這份文件代號 RIN 3038-AF80,名稱是《加密資產交易與加密資產市場規範》。
CFTC 主席 Michael Selig 在表決後稱結果「令人遺憾」,也表示 CFTC 已準備好運用現有授權制定規則。他在 8 月 20 日就指示幕僚,研究如何依《商品交易法》(Commodity Exchange Act)規範槓桿與保證金加密交易。另一個方向,是讓已註冊與未註冊的加密交易所,都可以被指定為一種新的指定契約市場(DCM),也就是「加密資產市場」。
這份送件屬於「預規則」(Prerule)階段,還不是正式提案。依行政命令 12866,預規則的 OIRA 審查期是 10 個工作天,必要時可延長。之後 CFTC 要先表決通過正式提案,走完意見徵詢,再表決一次才會生效。據 CoinDesk 報導,這條路最快也要到 2027 年。
但 CFTC 能做的事,受限於現行法律。槓桿型的零售商品交易本來就在它的管轄範圍內,一般現貨交易則只有反詐欺與反操縱的權限。參院最終版 B 部分設計的那套現貨交易所註冊制度,仍然需要國會授權。
市場對這條行政路線的評價兩極。據 The Block 報導,Bernstein 分析師預期兩個機關會「積極且快速」推進;摩根大通則提醒,行政規章的持久性不如立法,未來政府可以修改,也可能在法院被挑戰。
同一天,CFTC 市場參與者部門還發出一份「不採取執法行動函」(No-Action Letter,編號 26-25)。符合條件的被動交易軟體業者,例如非託管錢包的前端介面,不必登記為介紹經紀商,就能把用戶接上已註冊的期貨商與交易所。
關鍵在「被動」兩個字。軟體不得保管用戶資產、不得產生交易訊號,也不能決定訂單怎麼送;業者還要揭露費用與利益衝突、保存紀錄,並確保用戶能自行接觸註冊機構。今年 3 月 CFTC 曾給錢包業者 Phantom 類似待遇,這次把同樣的條件開放給所有符合資格的業者。
這份函件也顯示了行政路線的層級。它只是幕僚立場,不拘束委員會,未來出現正式規則就可能被取代。參院最終版原本打算用第 10601 與 10604 條,把開發者的保護直接寫進法律。
下表比較兩條路線的差異:
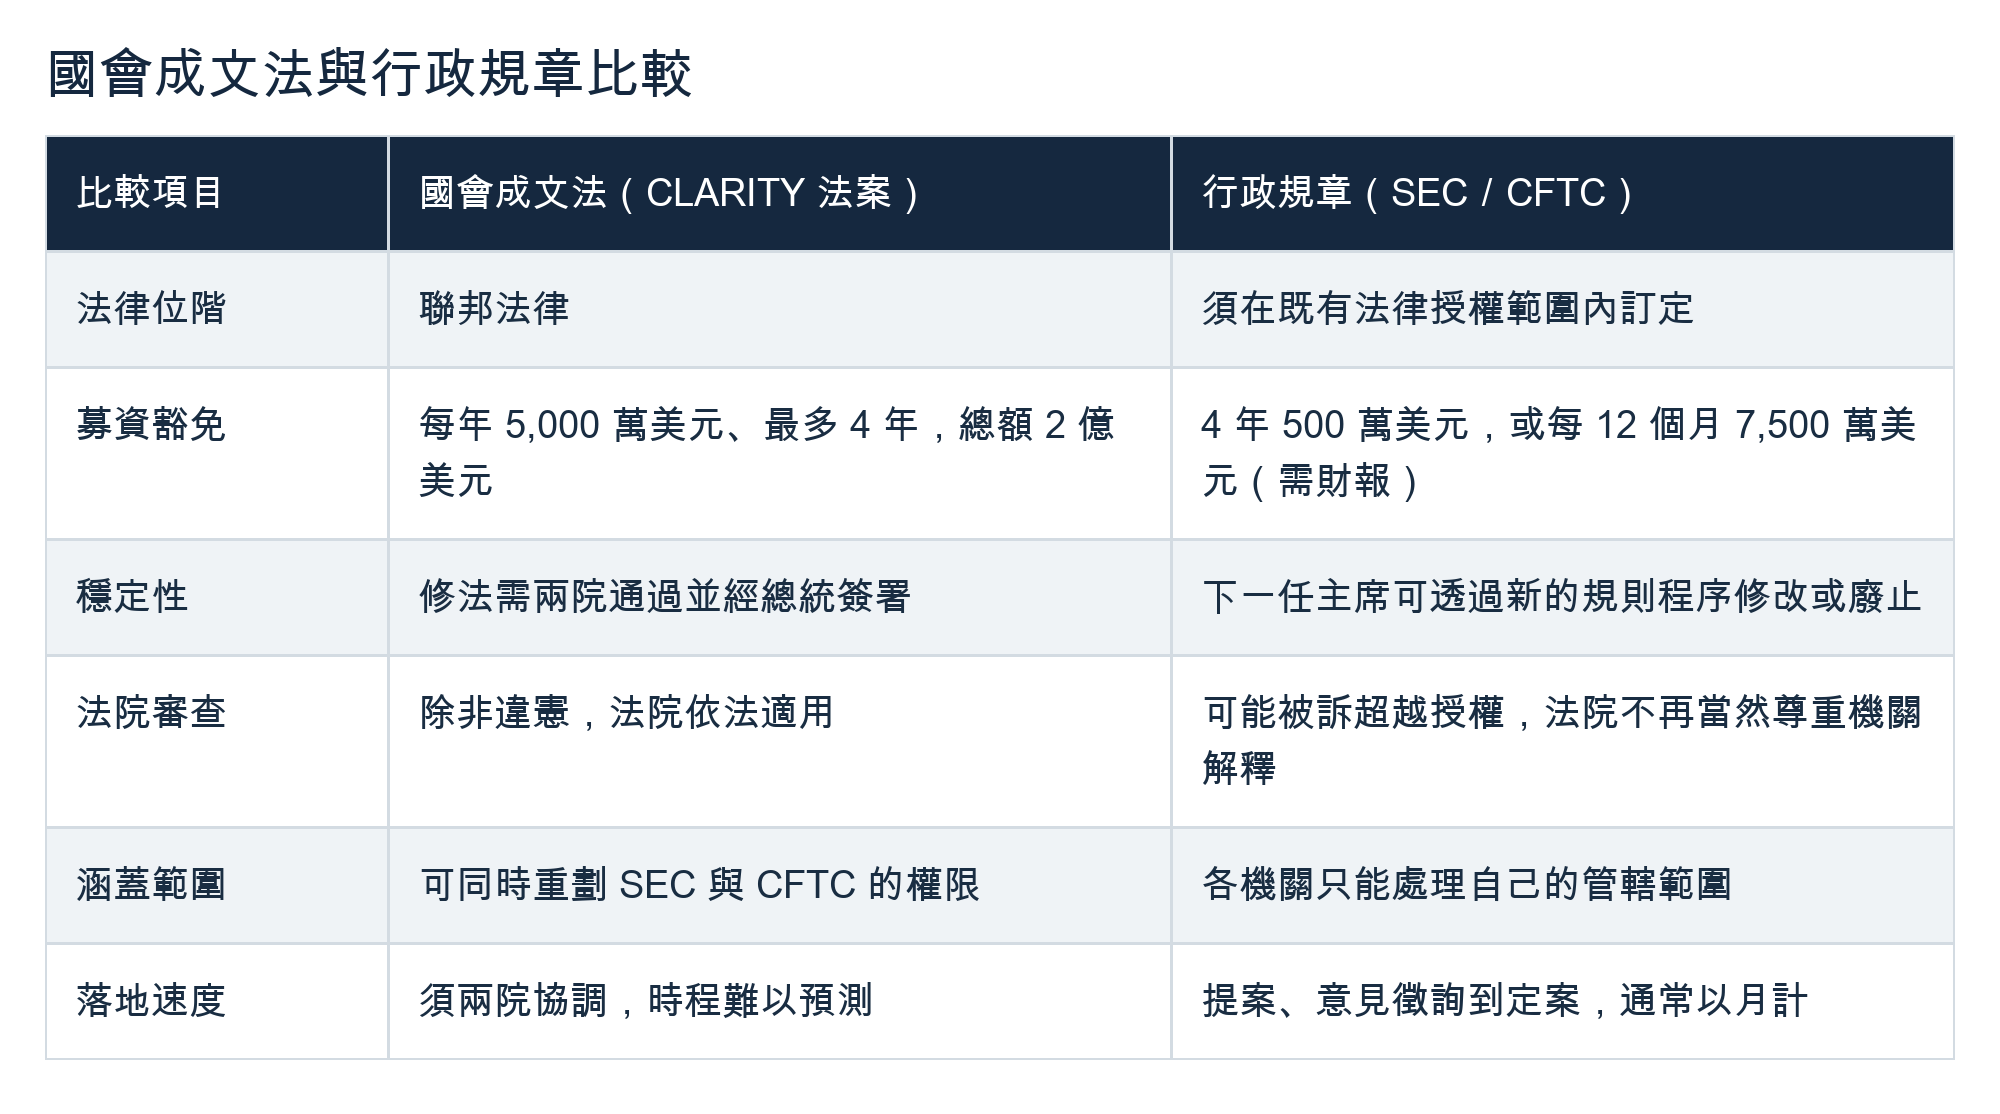
這張表的關鍵在「法院審查」那一列。2024 年 6 月,美國最高法院在 Loper Bright 案中,推翻了沿用 40 年的 Chevron 原則。過去法條文字模糊時,法院傾向尊重行政機關的合理解釋。Loper Bright 之後,法院要自己判斷法律的最佳解讀。
這對 SEC 的行政造法是一把雙面刃。SEC 用規章宣告某類代幣不是證券,若有人提告,法院不會當然接受 SEC 的解讀。反過來看,未來若有一任主席想收緊規則,同樣得面對法院的嚴格檢視。
行政規章能讓美國加密市場在國會缺席時繼續前進。只是它的確定性,跟這一屆 SEC 與 CFTC 主席的任期綁在一起。
挑戰與展望:雙軌過渡期怎麼走
9 月 15 日之後,美國加密監管進入一段雙軌並行的過渡期。國會這一軌暫停,行政機關這一軌加速。接下來的走向,可以分成三個時間尺度來看。
短期(至 2026 年底):跛鴨會期的一線機會
Tillis 保留的重新審議動議,是法案今年僅存的程序出口。11 月期中選舉後的跛鴨會期(Lame-duck Session),參院在程序上可以再表決一次。不過據 The Block 報導,已有共和黨參院助理認為法案實質上已經沒有機會。
現實條件並不樂觀。跛鴨會期通常要處理預算與其他必須過關的法案,議程相當擁擠。道德條款與銀行獎勵條款的歧見,也不會因為選舉結束就自動消失。參院最終版是全文替代修正案,就算參院過關,也得等眾院在選後同意這份新文本,才能送到總統桌上。
同一段時間,行政這一軌會持續推進。《加密資產監管規則》的意見徵詢在 10 月 20 日截止,之後 SEC 會進入定案程序;託管規則能否在年底前提出草案,則是觀察 SEC 速度的指標。
CFTC 這一側的第一個觀察點更近。9 月 17 日送進 OIRA 的預規則,審查期只有 10 個工作天,最快 10 月初就會有結果。之後 CFTC 才會表決正式提案,真正的意見徵詢也要等到那時候。
中期(2027 至 2028 年):第 120 屆國會重新開局
若跛鴨會期沒有結果,H.R. 3633 會在第 119 屆國會結束時失效。2027 年 1 月上任的第 120 屆國會必須重新提案,聽證與委員會審查都得再跑一遍。
期中選舉的結果,將決定這條路的難度。NPR 指出,民主黨若拿下參院或眾院,法案會更難過關。參院最終版累積的 126 項民主黨修改與各種妥協,屆時可能得重新談判,道德條款的標準也可能隨政治版圖改變而收緊。
這段期間,SEC 的規章很可能已經定案施行。新國會面對的,會是一個已有行政規則在運作的市場,立法任務的重心,將從建立框架轉為把行政規則升格成法律,並補上 CFTC 的授權缺口。
長期(2029 年以後):政黨輪替與全球標準競爭
長期最大的風險,是政黨輪替帶來的路線反轉。若 2029 年上任的新政府對加密產業轉趨保守,新任 SEC 主席可以用新的規則程序,修改或廢止現任團隊的規章。這正是產業想用成文法避免的情境。
全球競爭也不會停下來等美國。歐盟的《加密資產市場監管法規》(MiCA)在 2024 年底全面適用,香港的穩定幣條例在 2025 年 8 月生效。台灣則在 2026 年 6 月 30 日三讀通過《虛擬資產服務法》。
白宮加密顧問 Patrick Witt 稱結果「令人非常失望」,並警告未來全球金融市場遵循的標準,可能改由布魯塞爾或北京來定。
對金融機構與合規團隊來說,追蹤的重點需要調整。過去看國會投票,接下來要看 SEC 與 CFTC 的規章提案與意見徵詢。這些文字,都可能成為下一輪立法談判的起點。
美國加密監管的大方向沒有改變,改變的是走法。原本寄望一部法案一次到位,現在要靠一條條可以被修改的行政規章,慢慢把路鋪起來。
馬克碎念
在研究 CLARITY 法案的過程中,馬克一直在想一件事:加密產業這十年追求的「確定性」,到底是什麼。
過去幾年,業者抱怨最多的是執法代監管。SEC 用訴訟劃線,今天起訴這家、明天調查那家,沒人說得清界線在哪裡。換了一任主席之後,SEC 開始主動替產業鋪路,豁免與安全港的提案陸續推出,業者總算鬆了一口氣。
但仔細想想,新做法在法律上的性質並沒有變。它仍然是行政裁量,只是這一次的方向對產業有利。友善的行政裁量與嚴厲的行政裁量,站在同一個法律位階上,Loper Bright 之後,兩者也同樣要面對法院的檢視。這種確定性是借來的,借期大約就是一任主席的任期。
Armstrong 說清晰終究會來。馬克想補一句:來的是清晰,能維持多久,要看下一次政黨輪替。
第二個讓馬克感觸很深的地方,是這部法案失敗的方式。從網路代幣的分類到 DeFi 開發者條款,這些設計花了兩屆國會打磨,相當細緻。最後讓它翻車的,卻是總統家族的迷因幣、社區銀行的存款,以及紐約州檢察長的執法權。
這對做金融科技的人是一個提醒。我們習慣把監管當成技術問題來解,從架構與流程下手。但一項新金融工具只要開始碰到存款、碰到既有機構的利益,技術就會退到第二線。利益怎麼分配,得跟技術方案一起設計,否則再漂亮的條文,也可能卡在最後一哩。
最後回到台灣。台灣在 6 月三讀通過《虛擬資產服務法》,在「有沒有專法」這件事上,走在美國前面。更有意思的是,美國參院吵得最兇的穩定幣收益問題,台灣在立法時就先定了調。發行人不得支付任何形式的利息或收益,發行前還要取得央行同意。
在馬克看來,這代表台灣把銀行體系的顧慮,直接寫進了法條的起點。它省掉了一場美國式的存款保衛戰,代價是台灣穩定幣的發展空間,很大程度取決於金融體系願意讓出多少位置。美國的教訓是,繞過銀行的利益很難立法。台灣接下來要回答的,是銀行坐上桌之後,創新還剩下多少空間。
CLARITY 法案常見問題(FAQ)
CLARITY 法案是什麼?
CLARITY 法案全名為《數位資產市場清晰法案》(Digital Asset Market Clarity Act),法案編號 H.R. 3633,是美國規範加密貨幣市場結構的聯邦法案。參院 2026 年 9 月 14 日公布的最終版長達 635 頁,核心任務是劃清 SEC 與 CFTC 的管轄界線。SEC 負責代幣發起人的募資與揭露,CFTC 負責數位商品的現貨交易,加密交易所、經紀商與託管機構都要向 CFTC 註冊。
CLARITY 法案為什麼在參議院沒有通過?
2026 年 9 月 15 日,參院終止辯論表決以 49 比 50 失敗,未達 60 票門檻。主要爭議有三項:民主黨認為道德條款不足以處理川普家族的加密事業;銀行業反對穩定幣獎勵條款,擔心社區銀行存款外流;18 位州及特區檢察長則反對聯邦優先權壓縮各州的執法空間。
CLARITY 法案和 GENIUS 法案有什麼不同?
GENIUS 法案在 2025 年 7 月簽署成法,專門規範支付型穩定幣的發行,包括準備資產與發行商資格。CLARITY 法案處理的是範圍更大的市場結構問題,涵蓋代幣的法律定性、SEC 與 CFTC 的分工,以及交易所與 DeFi 開發者的責任。兩部法案是美國國會「雙軌立法」的兩條軌道。
CLARITY 法案如何判斷代幣是證券還是商品?
參議院最終版把代幣分成「網路代幣」與「附屬資產」。網路代幣原則上不是證券;價值仍仰賴發起人經營的網路代幣屬於附屬資產,發起人出售時要向 SEC 揭露。發起人證明過去 180 天沒有投入超過名義程度的經營努力,且 SEC 未駁回,揭露義務就結束。眾議院 2025 年版本原本採用的 20% 持有門檻,已不在參院最終版中。
CLARITY 法案失敗後,SEC 會怎麼做?
SEC 已在 2026 年 8 月 18 日提出《加密資產監管規則》,內容包含兩項發行豁免與投資契約安全港。兩項豁免分別是 4 年內最多募資 500 萬美元,以及每 12 個月最多 7,500 萬美元。過戶代理人規則在 9 月 1 日提案。表決後兩天,SEC 又發出五年期的創新豁免,讓符合條件的場所可以交易代幣化股票;CFTC 同日把加密市場規則送進白宮審查,目前仍在預規則階段。
CLARITY 法案還有機會通過嗎?
機會變小,但程序上沒有完全關閉。共和黨參議員 Tillis 改投反對票,保留了「重新審議動議」,法案理論上可在 11 月期中選舉後的跛鴨會期再次表決。參院最終版是全文替代修正案,即使參院通過,也需要眾院同意。若今年沒有結果,H.R. 3633 會在第 119 屆國會結束時失效,2027 年的第 120 屆國會必須重新提案。
美國銀行業為什麼反對穩定幣「獎勵」?
參院最終版禁止交易所等服務商,因用戶單純持有穩定幣而支付利息。但以交易、質押、提供流動性等活動為基礎的獎勵仍被允許,而且可以參考餘額計算。美國銀行家協會等團體認為,這仍留有規避空間,可能吸走社區銀行的存款。法案設計的熔斷條款,要由財政部在成法後 18 個月內判定影響,之後才由監管機關訂規則,銀行團認為保障不足。
台灣有類似的加密貨幣專法嗎?
有。台灣立法院在 2026 年 6 月 30 日三讀通過《虛擬資產服務法》,虛擬資產服務業者須取得金管會許可。穩定幣發行人不得支付利息,準備資產須存放在國內金融機構並與公司資產分離,發行許可也須取得央行同意。台灣在「有沒有專法」這件事上,比美國更早完成立法。