

一分鐘速讀
這是什麼:TISA 第二階段租稅優惠。本人、配偶與受扶養未成年子女,每人每年投入 TISA 專戶的錢,2.4 萬元內可從綜合所得總額減除。
怎麼運作:須另開款戶與券戶;年滿 60 歲、持有滿 30 年或遭逢重大變故才能免稅領出,提前領出要把歷年提撥合計數併入當年所得課稅。
爭議在哪:額度遠低於投信投顧公會 2024 年建議的 12 萬元,而且稅率越高省越多;適用 5% 稅率的人一年只省 1,200 元,卻要把錢鎖上數十年。
跟我有關嗎:還要修法,最快 2028 年 5 月報稅才適用;高稅率家庭與想替孩子長期存錢的父母最有感。
10 月 22 日,行政院長卓榮泰在院會宣布 TISA 第二階段租稅優惠的方向。TISA 是「臺灣個人投資儲蓄帳戶」(Taiwan Individual Savings Account)的縮寫。卓榮泰責成金管會儘速研擬稅式支出評估報告,並把《證券投資信託及顧問法》(以下簡稱投信投顧法)修正草案報院審議。這次拍板的是政策方向,條文細節、適用時點與幾項爭議,都要等草案預告才會明朗。
TISA 第一階段在 2025 年 7 月上路,靠的是投信讓利,免申購手續費、經理費壓到 1% 以下,但沒有任何稅優惠。上路一年三個月,開戶數已突破 27 萬,TISA 資產超過 216 億元。業界真正想要的稅優惠,從倡議到拍板,等了將近十年。
下面先拆解 TISA 2.0 怎麼省稅、要付出什麼代價,再拉到國際與市場的角度來看。
為什麼現在給稅優惠?
TISA 2.0 能在今年拍板方向,背後有三個主要因素。分別是退休保障的缺口、金管會的亞資中心計畫,以及 TISA 1.0 自己撞到的天花板。
(一)勞保見底,第三支柱要有人補
台灣的退休保障常用「三根支柱」來比喻。社會保險與職業退休金屬於制度安排,第三根支柱則是個人自願的儲蓄與投資。
第一根支柱的壓力最大。依勞動部 113 年度精算報告,在政府持續撥補的假設下,勞保基金預估仍會在 2031 年用罄。
第二根支柱也有缺口。依勞保局統計,截至 2026 年 7 月底,勞退自提率是 20.13%,約 158.3 萬人,首度突破兩成。換句話說,仍有約八成勞工沒有自提。
前兩根支柱撐不住,第三根支柱就得有人補。對政府來說,用稅優惠鼓勵民眾自己存,是財政成本最低的做法。
(二)亞洲資產管理中心的政策工具
金管會在 2024 年 9 月 10 日提出「亞洲資產管理中心」五大計畫,喊出「2 年有感、4 年有變、6 年有成」。TISA 屬於其中的「普惠永續融合計畫」。
金管會的盤算是台灣民間存款多,若能把一部分導進國內基金市場,既能幫民眾累積退休金,也能壯大本土資產管理業。
(三)TISA 1.0 撞到的天花板
TISA 1.0 的誘因全靠業者讓利,包括免申購手續費、經理費 1% 以下。投資方式限定期定額,標的則限新台幣計價、不配息的 TISA 級別基金。
其實交出來的成績單不算太糟,證期局 10 月 22 日在記者會公布最新數字。截至 10 月 16 日,TISA 開戶 27.7 萬戶,累計申購 128 億元。含好享退、好好退休等退休專案在內,帳戶資產約 240 億元。共有 25 家投信、93 檔基金加入,其中 TISA 級別 62 檔。
但放大來看,明顯遇到了天花板。富達國際委託 Yahoo 民調中心,在今年 8 月底到 9 月初做了一份網路調查,有效樣本 41,462 份。結果顯示75% 的受訪者完全沒聽過 TISA。
投信投顧公會理事長尤昭文 2026 年 8 月也提過,當時約 22 萬戶開戶,還不到台灣人口的 1%。日本 NISA 第一年,就達到人口的 3%。
馬克在 TISA 上路時寫過,這個制度最大的缺口是缺乏租稅相關的誘因。少了這一塊,TISA 很難從理財族的工具,變成一般上班族的退休帳戶。
(四)從屢被拒絕到財長點頭
稅優惠難產,關鍵在財政部。投信投顧公會從 2016 年就提出 TISA 概念。2018 年起,公會多次提案每年 2.4 萬元扣除、持有滿 5 年,財政部屢以恐失公平、優惠重複為由拒絕。
2024 年 9 月,金管會把 TISA 放進亞資中心計畫。財政部政務次長李慶華當時仍表示,現行已有儲蓄投資特別扣除額等優惠,需要審慎綜合考量。
轉折出現在今年。財政部長莊翠雲 10 月 14 日在立法院首度證實,TISA 減稅會透過修正投信投顧法處理;8 天後,行政院拍板方向。
TISA 2.0 怎麼運作:入口、管道、出口
如果把 TISA 2.0 想像成一條水管,比較容易看懂。入口是投入時的所得減除,管道是只進不出的專戶,出口則是三選一的免稅條件。
(一)入口:2.4 萬從「所得總額」直接減除
依行政院與金管會新聞稿,適用對象是民眾本人、配偶及受扶養的未成年子女。每人每年提撥到 TISA 專戶、投資選定 TISA 基金的金額,在新台幣 2.4 萬元內,可以自當年度綜合所得總額減除。
很多媒體標題寫成「2.4 萬免稅額」,這個說法不精確,因為「免稅額」在所得稅法裡是另一個項目。金管會官員的說明是,這筆減除不屬於列舉扣除額,也不屬於特別扣除額,而是直接從綜合所得總額先扣掉。
據中央社報導,證期局長高晶萍舉例時形容這是「在源頭就減掉」,之後才扣免稅額、一般扣除額。依這個順序推算,報稅選標準扣除的人理論上也能用,實際仍以修法條文為準。
這裡容易和另一個項目搞混:每戶 27 萬元的「儲蓄投資特別扣除額」。它扣的是存款利息等所得,以戶為單位。TISA 2.0 扣的是投入的本金,以人為單位,兩者性質完全不同。
適用對象方面,受扶養的父母能不能用,目前說法不一致。財政部官員表示,受扶養的其他親屬不適用;高晶萍則說,未滿 60 歲、列為受扶養親屬的父母,原則上也可能適用。這一點要等草案確認。
另外,2.4 萬元是減除上限。一年只投 1.2 萬元,就只能減除 1.2 萬元。
實際能省多少稅,取決於自己的綜所稅邊際稅率。以每人投滿 2.4 萬元試算如下:
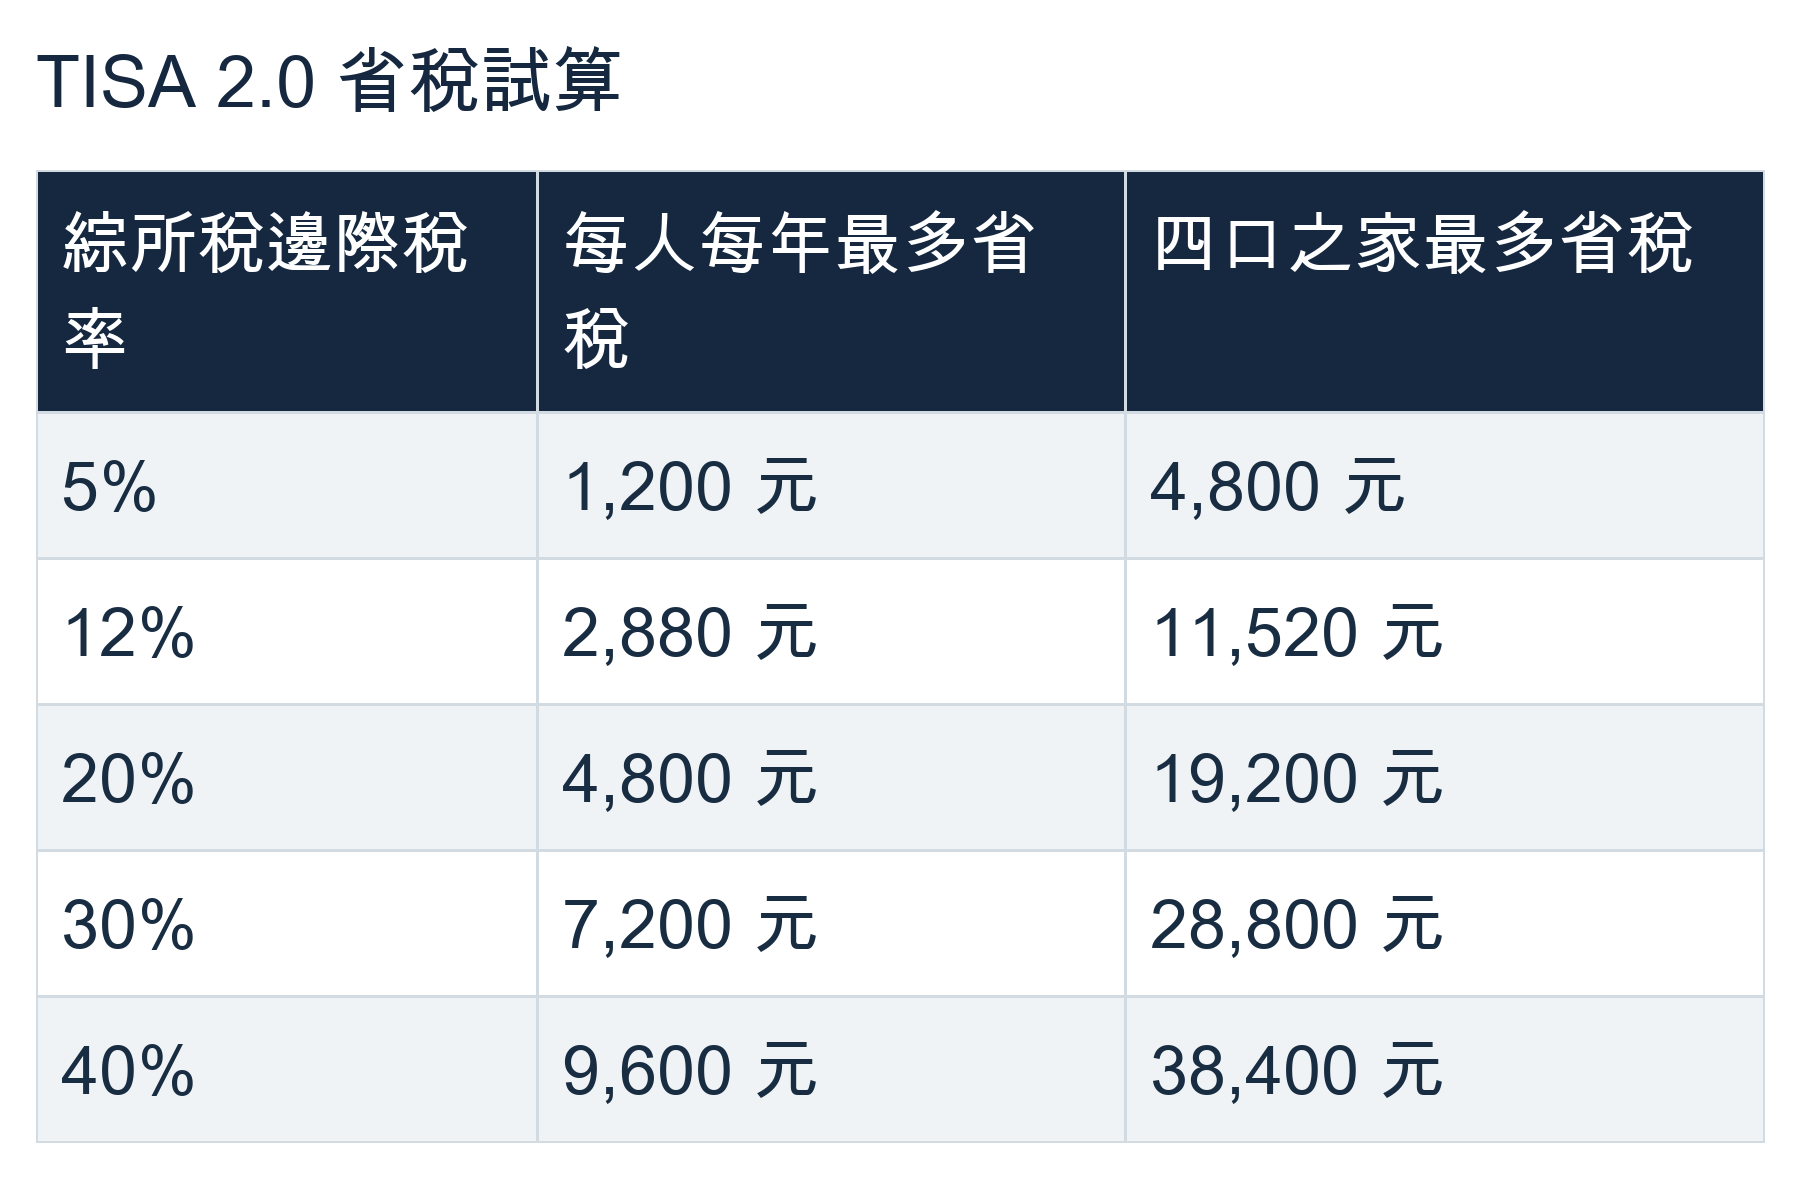
註:四口之家指夫妻加 2 名受扶養未成年子女,四人各投入 2.4 萬元。12%、20%、30% 三級為作者依稅率試算。
表格看起來簡單,但有兩個細節。第一,所得淨額沒有達到課稅門檻的人,完全沒有節稅效果。第二,減除後若剛好跨過稅率級距,省下的稅要分段計算,實際金額會比表上少一些。
更關鍵的是落差。適用 40% 稅率的人,每投 1 元,稅單上就少繳 0.4 元;適用 5% 的人只少繳 0.05 元。同樣存 2.4 萬元,省下的稅差了 8 倍。據聯合報報導,財金部會考量額度越高、對高所得者越有利,這也是額度壓低的原因之一。
(二)管道:款戶加券戶,只進不出的撲滿
依金管會目前規劃,想享 2.0 優惠的人,要另外開立一個銀行「款戶」和一個申購基金的「券戶」,兩者互相綁定。款戶每年最多只能存入 2.4 萬元。
這個專戶像一個只能投、不能倒的撲滿。期間如果贖回基金,錢只能回到款戶,留著再買其他 TISA 基金,不能轉出來花,所以即便賺爆了也都不能馬上提出來,需要符合條件。
投資標的也有限制。2.0 只能買委員會篩選上架的 TISA 基金,不能直接買上市 ETF 或個股。目前 1.0 已有 0050 連結基金這類 ETF 連結基金;2.0 的可投資名單,還是要等待委員會篩選。
(三)出口:三擇一免稅,提前領要補稅
錢要免稅領出來,必須符合以下任一條件:
年滿 60 歲
持有專戶期間滿 30 年
專戶所有人死亡、罹患重大疾病或遭逢重大變故等特定事由
行政院新聞稿的用語是「或」,符合其中一項即可。60 歲這條門檻,參考的是《勞工退休金條例》的精神。
不符合條件就提前領出呢?金管會新聞稿寫明:未符合條件就提領,歷年提撥金額的合計數,將併入提領年度所得課稅。官方目前沒有提到額外罰款或加計利息。
高晶萍在記者會舉例:每年投入 2.4 萬元,第 29 年提前領出,69.6 萬元要全數計入當年所得。
這個設計藏著「稅率跳級」的風險。假設一位上班族 25 歲起每年存滿 2.4 萬元,前 10 年都適用 5% 稅率,累計省稅 1.2 萬元。
到了 35 歲,他的稅率升到 12%,又因為買房全數領出。24 萬元併入當年所得,要多繳約 2.88 萬元的稅,比當初省下的多出 1.68 萬元。(作者試算,假設增加的所得都落在 12% 級距。)
對可能提前動用這筆錢的人來說,TISA 2.0 比較接近「稅負延後」,還談不上真正免稅。
(四)1.0 帳戶怎麼辦?什麼時候上路?
TISA 1.0 會繼續運作,和 2.0 雙軌並行。1.0 帳戶沒有稅優惠,但沒有年度投入總額上限,贖回也不受年齡限制。想享優惠的人要另開 2.0 專戶,金管會希望業者讓已有 1.0 帳戶的人「一鍵開戶」。已經投入 1.0 的錢能不能追溯適用,官員表示還要和財政部討論。
接下來的流程依序是稅式支出評估報告、公聽會、60 天草案預告、行政院審議,最後送立法院。金管會的目標是 2027 年完成修法,最快 2028 年 5 月申報 2027 年度所得時首度適用。
目前還沒有答案的問題:
部分提領怎麼算
提前領出時,投資獲利要不要另外課稅
「重大變故」怎麼定義
外籍人士能不能適用
有興趣開戶的人,可以等草案預告時再看清楚。
為什麼不能照抄日本 NISA?稅優惠給在入口,出口就得上鎖
TISA 常被叫做「台版 NISA」,兩者的設計方向卻剛好相反。要看懂差別,得先認識一組稅制代號。
(一)三個字母看懂帳戶稅制
經濟合作暨發展組織(OECD)分析退休帳戶時,會用三個字母代表三個階段:投入、累積、提領。E 是免稅(Exempt),T 是課稅(Taxed)。
OECD 會員國的退休金制度以 EET 最常見;拿來和它對照的,通常是 TEE:
TEE:用稅後的錢投入,帳戶內的收益和提領都免稅。日本 NISA、英國 ISA、美國 Roth IRA 都屬於這一類。
EET:投入時可以抵稅,帳戶內累積免稅,提領時才課稅。美國傳統 IRA、新加坡補充退休計畫(Supplementary Retirement Scheme,SRS)屬於這一類。
日本 NISA 免的,是帳戶內股利與資本利得原本要繳的約 20.315% 稅。投入的本金不能抵所得稅,所以政府不需要鎖住你的錢,隨時賣出都可以。
(二)台灣帳戶裡本來就沒什麼稅可免
台灣的情況剛好卡在這裡。個人證券交易所得稅目前停徵,TISA 基金又規定不配息,帳戶裡幾乎沒有稅可以免。PTT 基金板有網友一句話點破:「國外…有感的前提是有收證所稅」。
累積端和提領端都沒有稅可以讓,能給的誘因只剩下投入端,也就是把第一個字母的 T 換成 E。
問題是,投入端一旦免稅,政府就得防止有人「今年抵稅、明年領走」,閉鎖期因此跟著出現。稅優惠給在入口,但出口就得上鎖。
累積端免稅的帳戶則可鎖可不鎖,韓國 ISA、法國 PEA 都設了持有年限,日本選擇不鎖。台灣把稅優惠給在入口,只好鎖到 60 歲。
(三)罕見的「實質 EEE」
依目前規劃,TISA 2.0 符合條件提領時又免稅。三個階段加起來,成了投入可減除、累積免稅、合格提領也免稅的「實質 EEE」。
這種設計在國際上很少見。OECD 2018 年的報告,只列出墨西哥、斯洛伐克、保加利亞與哥倫比亞的強制提撥享有 EEE 待遇。自願型帳戶比較接近的例子,是美國的健康儲蓄帳戶(Health Savings Account,HSA)。不過 HSA 須搭配高自負額健保,提領也要用在合格醫療支出,才能免稅。
三段全免,代表每一塊錢都是國庫少收的稅。這也解釋了財政部為什麼把入口壓在 2.4 萬元。
國外怎麼做:六國帳戶一張表
TISA 2.0 放進國際光譜裡比較,特色會更清楚。下表整理六個國家的代表性帳戶:
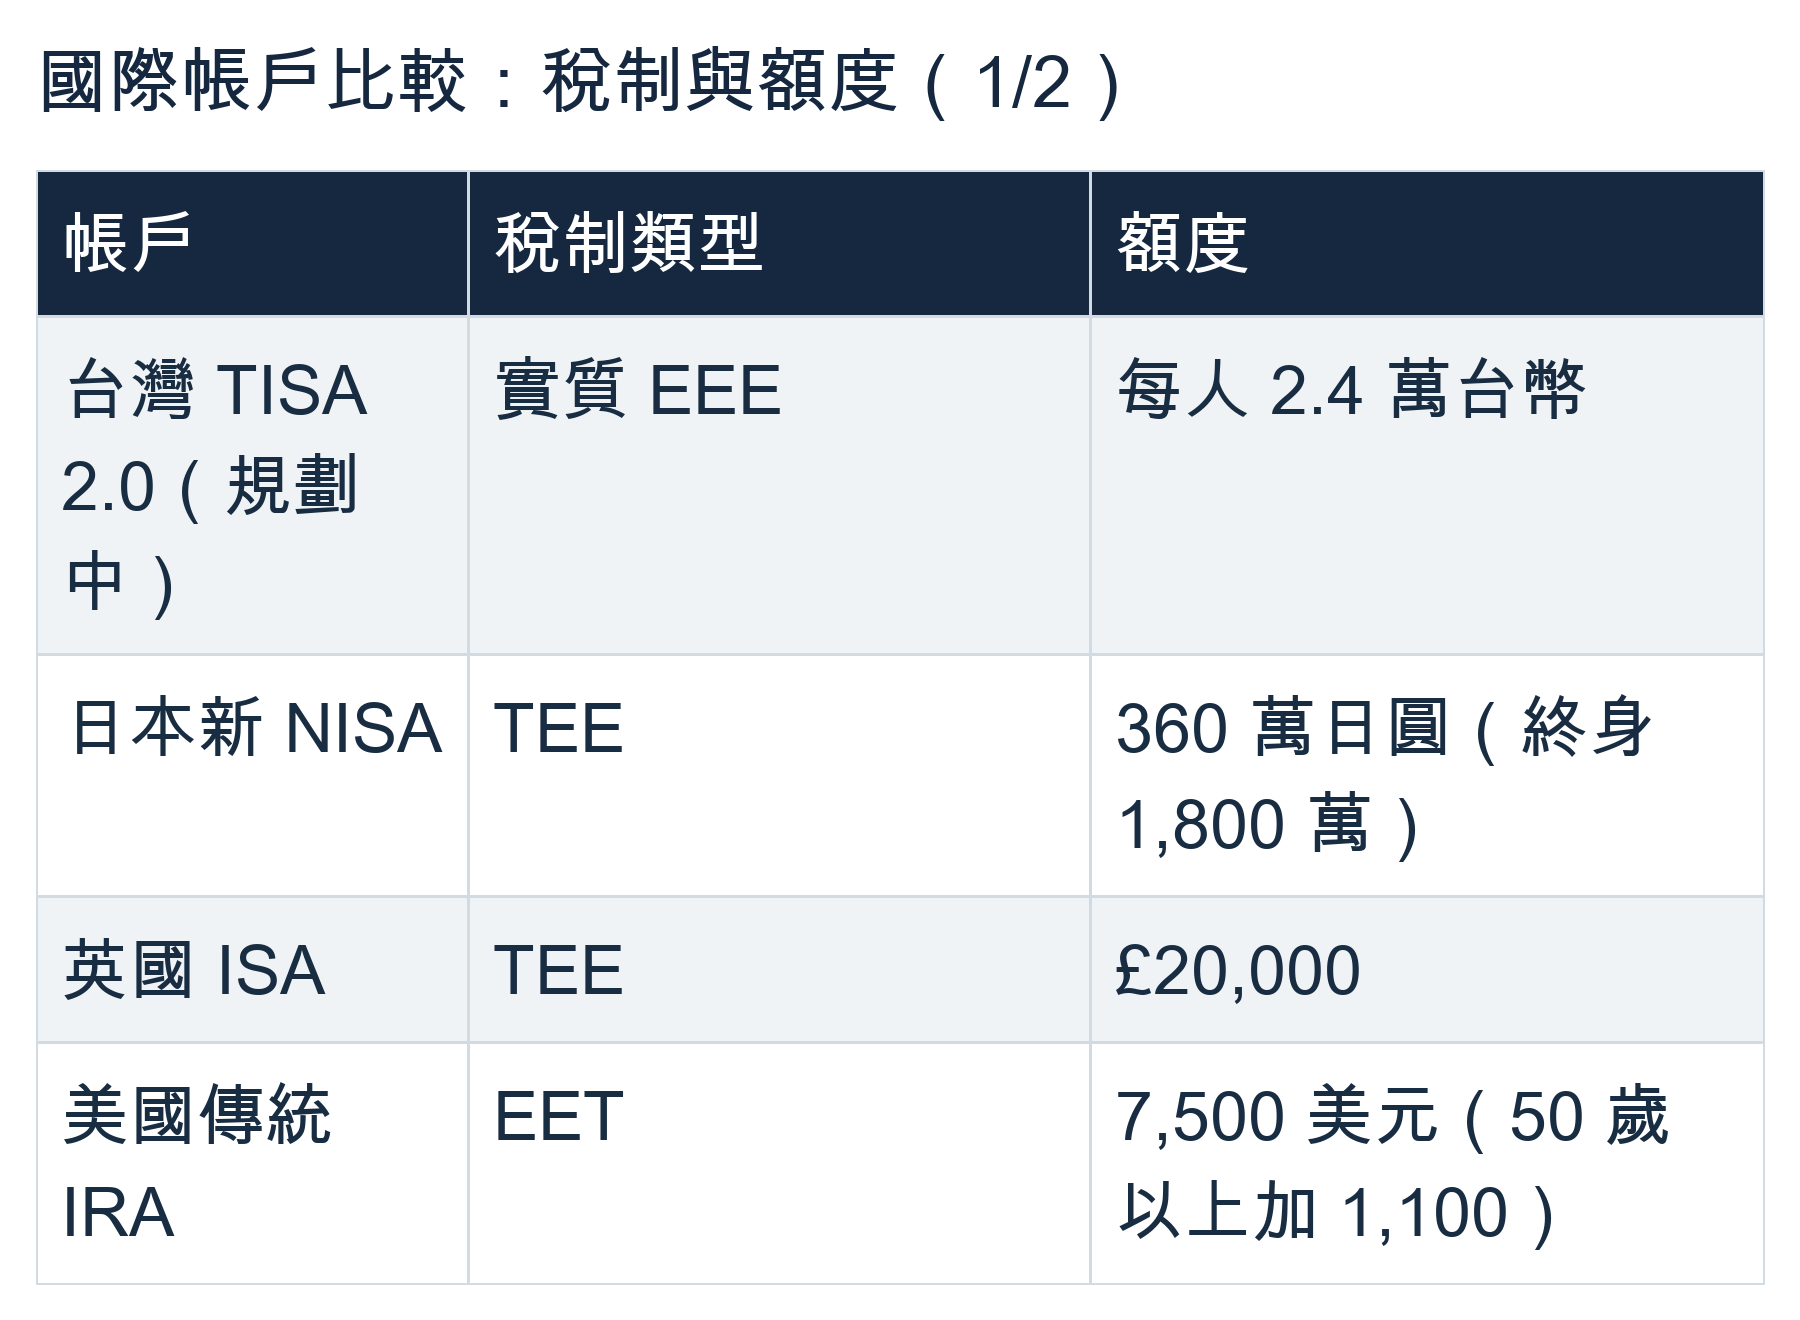
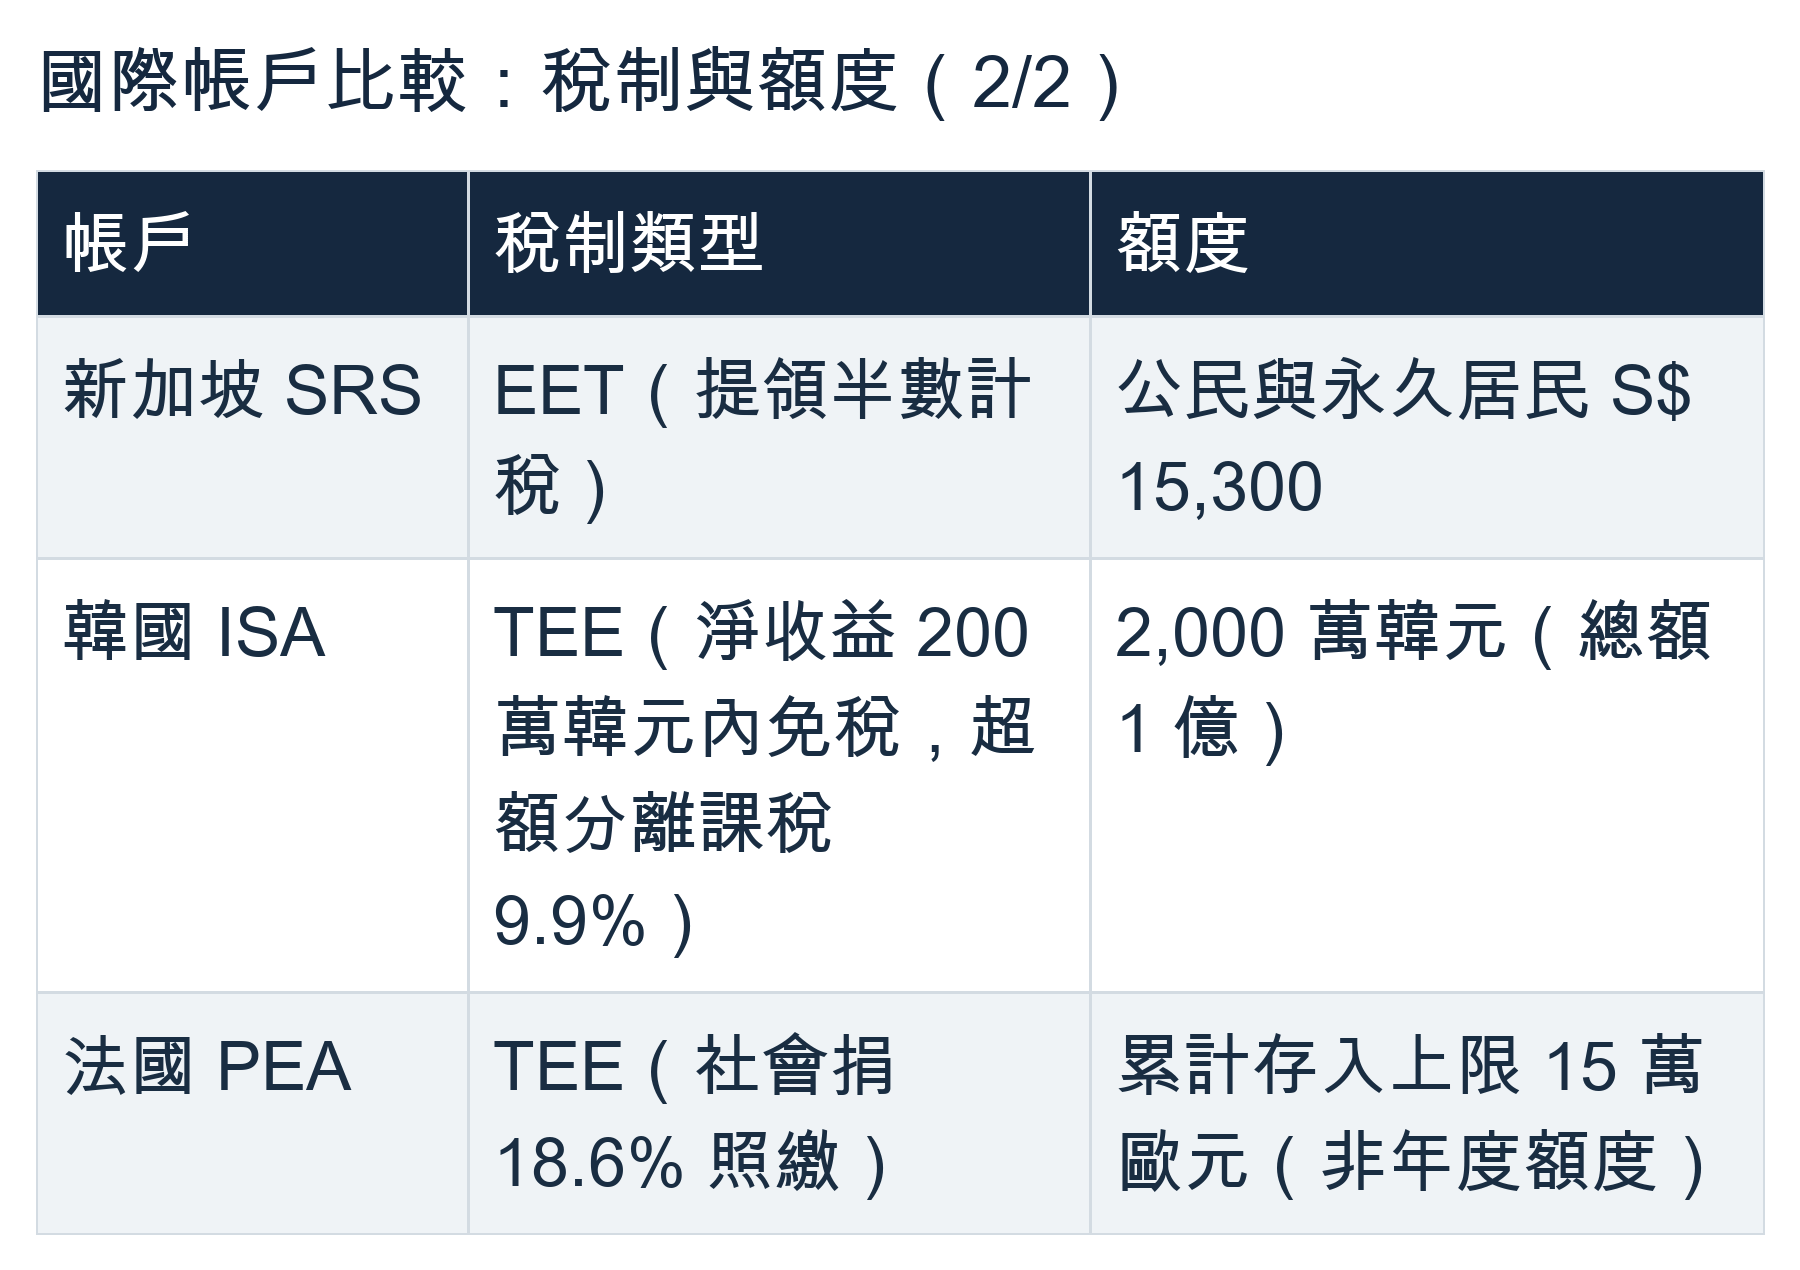
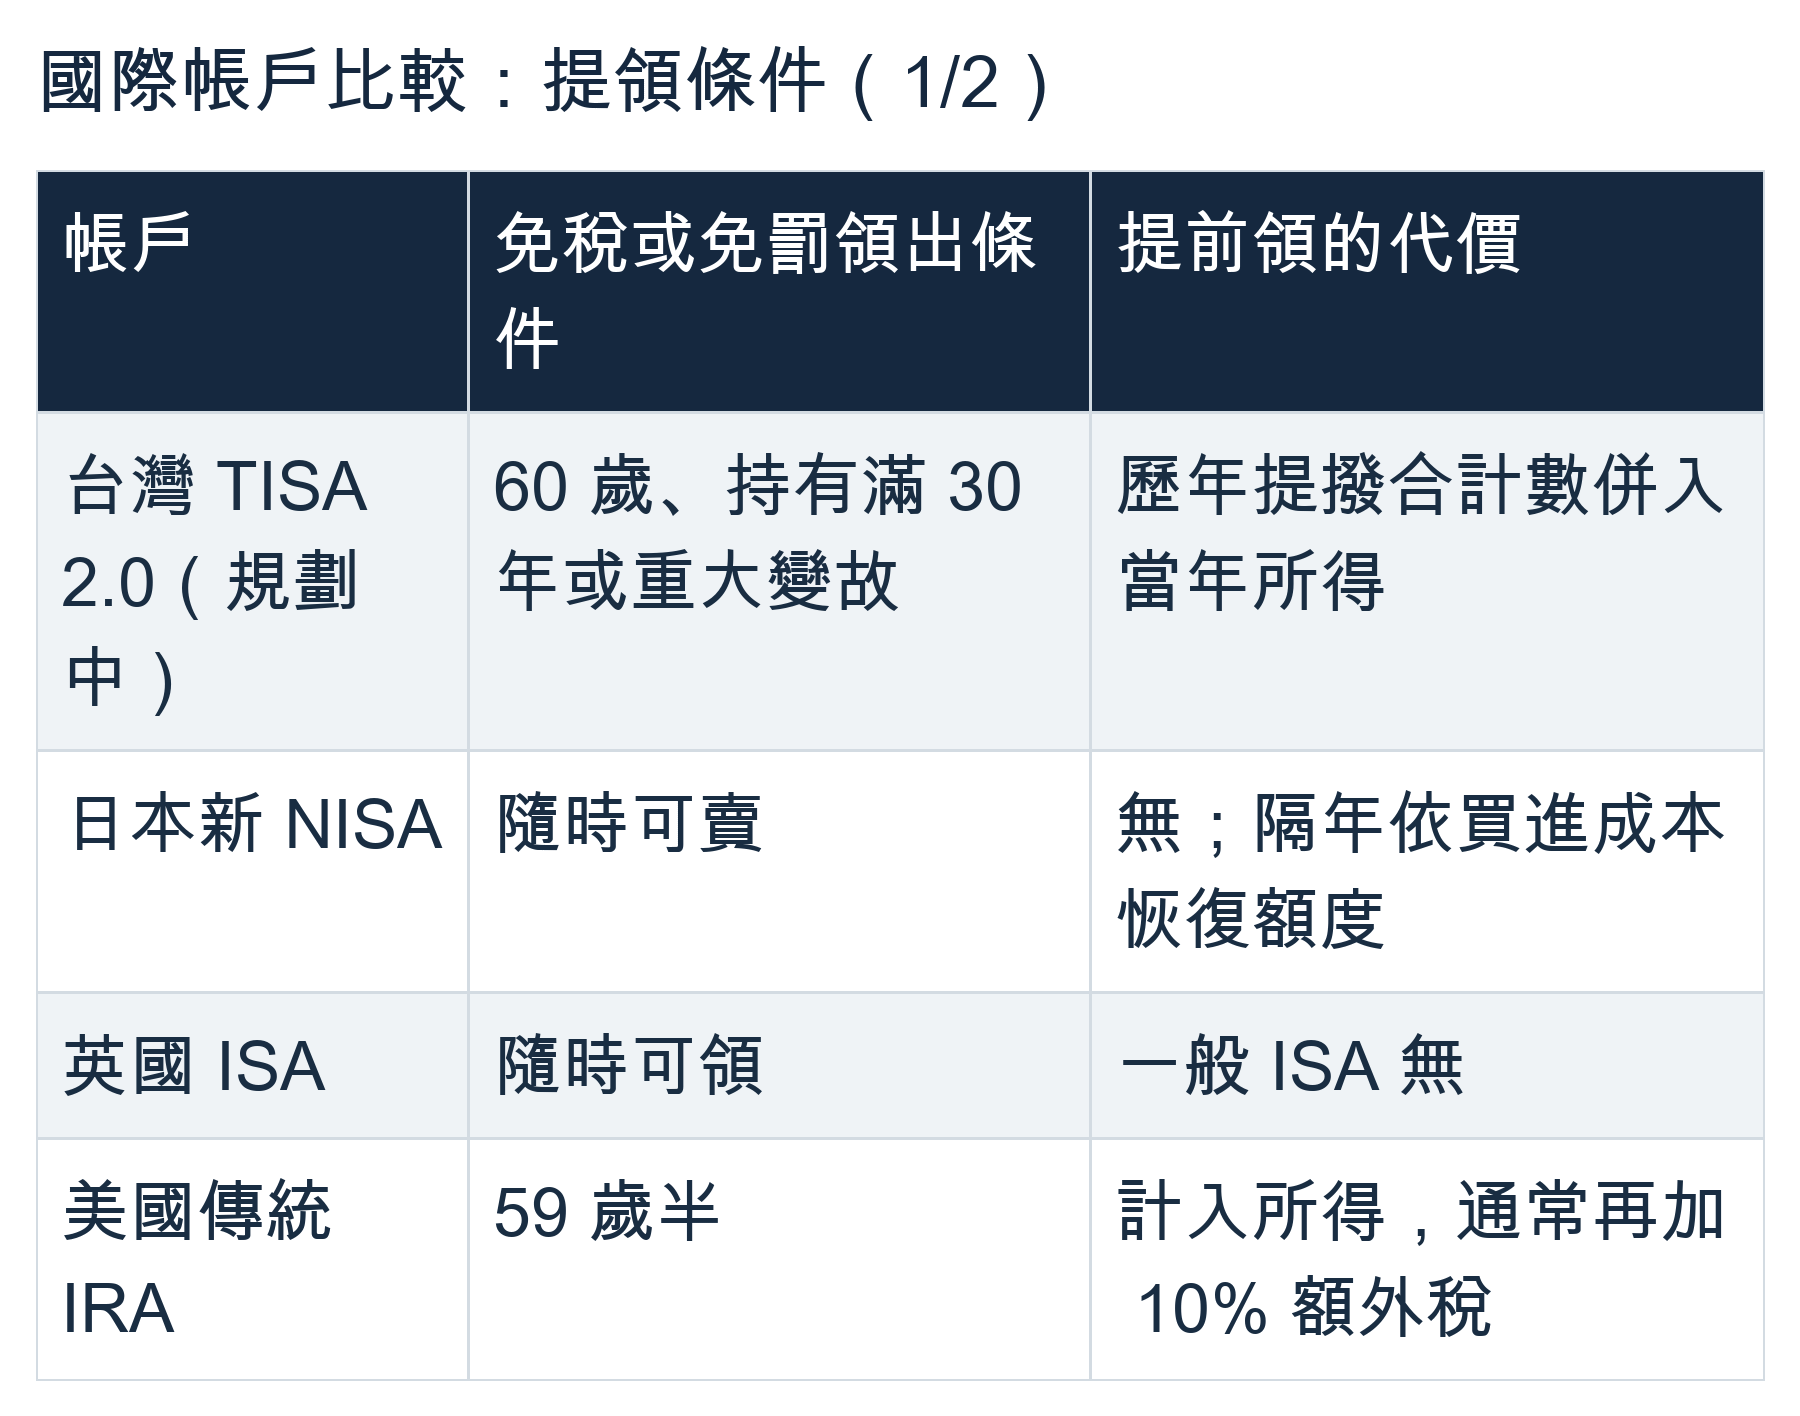
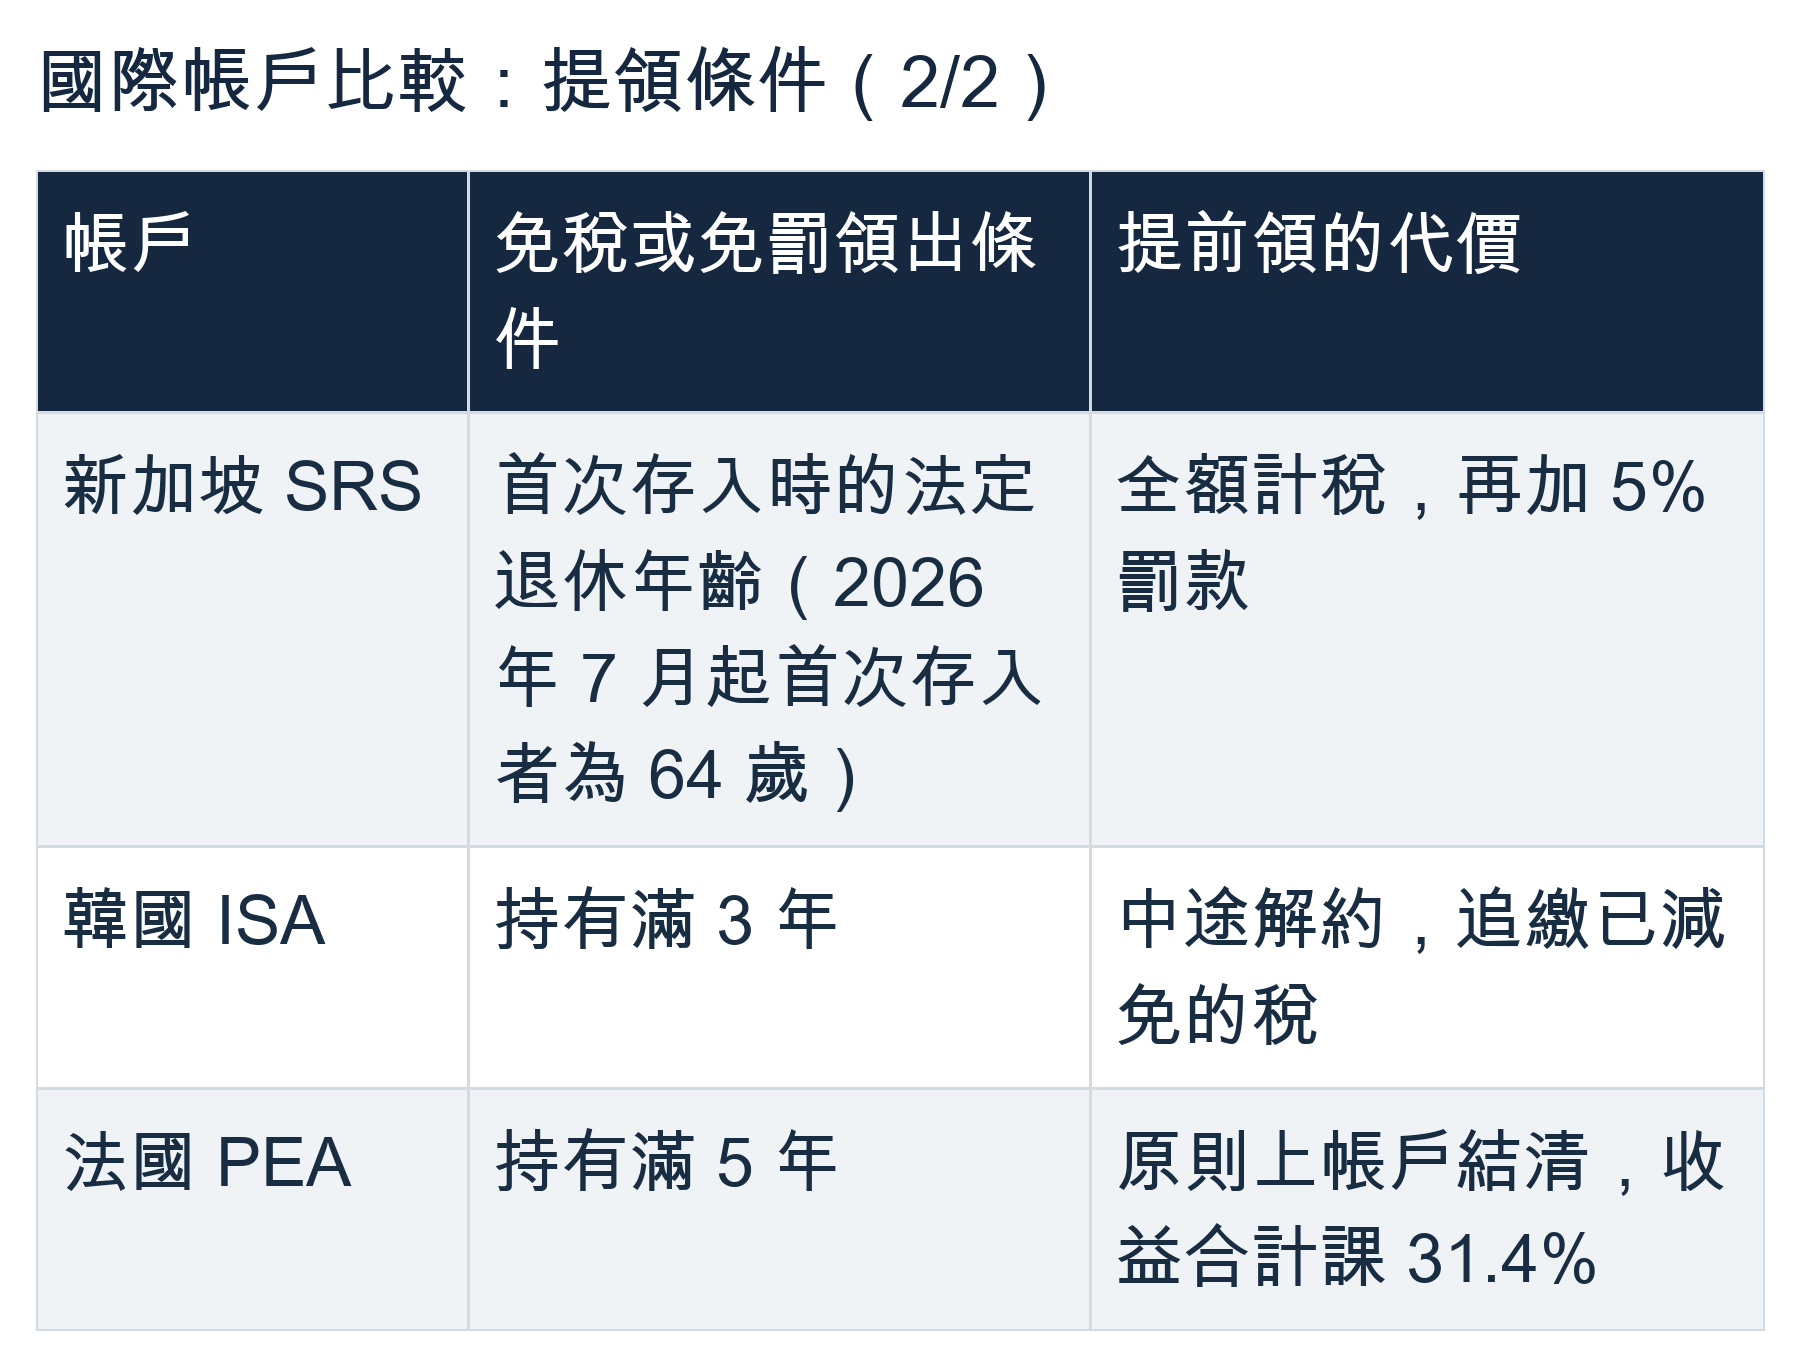
註:各國規則為 2026 年現行規定。英國自 2027 年 4 月起,65 歲以下的現金 ISA 上限降為 £12,000;ISA 總額度仍維持 £20,000。
(一)抵稅型帳戶都上了鎖
依「投入時能不能抵稅」把表格分成兩邊,日本、英國、韓國、法國的帳戶投入不抵稅,鎖得比較寬鬆,最長是法國 PEA 的 5 年。
美國傳統 IRA、新加坡 SRS 投入可以抵稅,但要到退休年齡才能免罰領出。提前領出,美國通常加徵 10% 額外稅,新加坡則全額計稅再加 5% 罰款。
TISA 2.0 和它們是同一陣營。依目前規劃,官方沒有提到額外罰款,合格提領又免稅,條件比新加坡 SRS(提領時仍有半數要計稅)寬鬆。不過寬鬆的代價,是額度小了很多。
(二)額度差了一個量級
美國 IRA 2026 年的 7,500 美元,約 24 萬元台幣;日本 NISA 每年 360 萬日圓,約 74 萬元台幣。
而 TISA 2.0 的 2.4 萬元,是美國 IRA 的十分之一,日本 NISA 的三十分之一左右。
規模也反映在數字上。依日本金融廳統計,截至 2026 年 6 月底,NISA 帳戶數 3,048 萬戶。累計買進金額約 85 兆日圓,含 2014 年起的舊制。韓國媒體引述金融投資協會資料,截至 2026 年 8 月底,韓國 ISA 加入人數達 1,005 萬人。其中 20 多歲與 30 多歲族群合計占 41.1%。
(三)兒少帳戶成為新戰場
TISA 2.0 有一個容易被忽略的設計:把受扶養的未成年子女也納入。這剛好跟上國際的新趨勢。
日本已在 2026 年 3 月完成立法,2027 年 1 月起推出「兒童 NISA」(こどもNISA)。0 到 17 歲可以使用定期定額額度,每年上限 60 萬日圓,終身上限 600 萬日圓。滿 18 歲後,帳戶會自動轉為成人 NISA 的定期定額額度。
美國的版本叫「Trump Accounts」。它來自 2025 年 7 月通過的《One Big Beautiful Bill Act》。未滿 18 歲、有社會安全碼的孩子都適用,財政部 10 月已替他們自動開戶,等家長認領。
2026 年 7 月 4 日起,親友與雇主每年合計可存入 5,000 美元,其中雇主每名員工最多出 2,500 美元。2025 到 2028 年出生的美國公民,家長申請後,政府還會加碼 1,000 美元。
孩子 18 歲前,帳戶只能買追蹤美股指數、費用率不超過 0.1% 的基金或 ETF,原則上也不能領。滿 18 歲那年起比照傳統 IRA,除了親友用稅後的錢存入的本金,其餘領出都要課稅。父母存入的錢也不能抵稅。
規模方面,美國國稅局(IRS)3 月底公布,已有逾 400 萬名兒童申請開戶。財政部 10 月 1 日再宣布,另有超過 6,000 萬名兒童的帳戶已自動開好,等家長認領。
兩相對照,美國靠政府加碼和雇主出錢,台灣靠父母的稅率省稅,日本則延續 NISA 的帳戶內免稅。
TISA 2.0 還藏著一個優勢,就是「持有滿 30 年」這條。父母若在孩子出生那年就開戶,孩子 30 歲時就能免稅領出,不必等到 60 歲,正好對上成家或買房的年紀。依高晶萍說明,未滿 18 歲的子女由父母代為開戶。
市場怎麼看:業者鼓掌、網友嫌少、學者擔心公平
(一)業者:歡迎,但原本想要 12 萬
投信投顧公會在 10 月 22 日發出聲明,理事長尤昭文「特別表達歡迎並致誠摯謝意」,期待早日完成修法。
業界原本的期待高得多。公會 2024 年曾參考日本 NISA,建議每年 12 萬元的特別扣除額度。這次拍板的 2.4 萬元,和現行保險費列舉扣除的每人上限相同。
經濟日報 10 月初報導,在財政部堅持下,金管會決定「先求有,再求好」。知情人士指出,額度訂太高,對沒有多餘資產投資的人並不公平。
集保結算所暨基富通董事長林丙輝,今年 6 月受訪時則表示,未來將研議納入 ETF。他也研議由公司與員工共同提撥的「企業版 TISA」,規劃先由證券周邊單位試辦。
(二)網友:嫌少的聲音最大
社群上討論的主流情緒是額度太小。「2.4萬有點少」「是不是該加個0」。另一派則認為「聊勝於無」「至少是個開始」。
討論中也看得到誤解。有人以為這項優惠跟股息有關;Threads 上也有人拿美國經驗提醒,退休提領恐怕會被課重稅。
其實這筆減除扣的是投入本金,與股息無關。符合條件領出時免稅,只有提前領出才要補稅。
(三)學者與官方:公平性疑慮
反對方最完整的論點,來自政大財政系主任陳國樑去年 9 月在聯合報的投書〈TISA帳戶,你買官方存錢筒嗎?〉。
他認為台灣資本利得本來就免稅,金管會援引英、日、韓制度當論據,是「東施效顰」。資本所得又是高所得族群的主要來源,再加減免,會鞏固「投資階級」的既得利益。他主張若真要給稅優惠,首要之務應是讓一般儲蓄與投資回歸正常課稅。
金管會主委彭金隆 10 月 19 日在立法院財委會上也坦言,租稅優惠涉及公平性。社會可能質疑「是不是只鼓勵到誰,而沒鼓勵到誰」,額度他「必須還是要尊重財政部」。
(四)誰最有感、誰最無感
把前面的算式套到不同族群,輪廓就出來了。
比較有感的人:適用 30%、40% 稅率的家庭,以及確定這筆錢可以放到退休的人。想替孩子從小存錢的父母也很有感。子女未成年期間的減除併入父母申報,適用父母的稅率,帳戶又有 30 年的免稅出口。
比較無感的人:所得未達課稅門檻的人,完全沒有節稅效果。適用 5% 稅率、十年內有購屋或結婚資金需求的年輕人,一年省 1,200 元,卻要承擔提前領出的補稅風險。對他們來說,留在 1.0 帳戶或一般帳戶定期定額,彈性更大。
結論:先算稅率,再決定要不要上鎖
如果順利修法,TISA 2.0 會是台灣第一個開放一般民眾、能自選市售基金的稅優惠退休帳戶。額度不大,設計也帶著明顯的妥協痕跡,但方向已經確立。對一般投資人,馬克建議先做三件事:
不用急著搶開。 法案最快 2027 年才完成,官員也坦言明年 5 月報稅來不及。追溯適用、部分提領等細節都還沒定,可以等草案預告再決定。
先算兩個數字。 一是自己的綜所稅邊際稅率,二是未來 10 年會不會有大筆資金需求。稅率高、錢又放得住,2.0 才划算。
父母可以把子女帳戶列入規劃。 「未成年子女適用」加上「持有滿 30 年」,是這次設計裡對長期投資最友善的組合。
接下來的修法過程,還有幾個攻防焦點。10 月 19 日財委會上,立委李坤城建議兒少額度以每月 2,500 元計,提高到每年 3 萬元;林德福則建議青年族群加碼 50%。提前領出的補稅方式會不會調整,也值得追蹤。
把視角拉到亞洲,日本兒童 NISA 2027 年上路;韓國的「生產性金融 ISA」若在國會過關,也預計同年施行。各國都在用稅優惠爭取家庭的長期資金,台灣這次總算上場。
政府每年少收的那幾千元稅,買的是你幾十年不去動這筆錢的耐心。要不要接下這筆交易,先翻出今年 5 月的報稅資料算一算。
常見問題(FAQ)
Q1. TISA 2.0 是什麼?跟 TISA 1.0 差在哪?
TISA 2.0 是「臺灣個人投資儲蓄帳戶」的第二階段,重點是加入租稅優惠。行政院 2026 年 10 月 22 日拍板方向,每人每年投入 TISA 專戶的錢,2.4 萬元內可從綜合所得總額減除。TISA 1.0 在 2025 年 7 月上路,只有免申購手續費、經理費 1% 以下等業者讓利,沒有稅優惠。未來兩者雙軌並行。
Q2. TISA 2.0 每年可以省多少稅?
省多少取決於綜所稅邊際稅率。每人投滿 2.4 萬元,適用 5% 稅率約省 1,200 元,適用 40% 稅率約省 9,600 元。夫妻加 2 名受扶養未成年子女都投滿,40% 稅率的家庭一年最多省 38,400 元。所得淨額沒有達到課稅門檻的人,則沒有節稅效果。
Q3. TISA 的 2.4 萬是「免稅額」嗎?報稅選標準扣除額也能用嗎?
嚴格來說不是。官方說法是「自綜合所得總額減除」,不屬於免稅額,也不屬於列舉扣除額或特別扣除額。它在扣除免稅額與一般扣除額之前就先減掉,所以報稅選標準扣除的人,理論上也能適用,實際以修法條文為準。
Q4. TISA 2.0 的錢什麼時候能領?提前領會怎樣?
符合任一條件,領出時免稅:年滿 60 歲、持有專戶期間滿 30 年,或遭逢死亡、重大疾病、重大變故等特定事由。期間贖回基金的錢,只能回到專屬款戶。不符合條件就提前領出的話,歷年提撥金額的合計數,會併入提領年度所得課稅。
Q5. TISA 2.0 什麼時候上路?已經開的 1.0 帳戶能直接適用嗎?
目前只是政策方向,還要完成稅式支出評估、公聽會與 60 天草案預告,再送行政院和立法院。金管會的目標是 2027 年完成修法,最快 2028 年 5 月報稅時首度適用。既有 1.0 帳戶不享稅優惠,想享優惠要另開 2.0 專戶;已投入的錢能否追溯,官方表示還要和財政部討論。
Q6. 可以幫小孩或父母開 TISA 2.0 嗎?
受扶養的未成年子女可以適用,未滿 18 歲由父母代為開戶。孩子出生那年就開戶的話,30 歲時就符合「持有滿 30 年」的免稅條件。受扶養父母能不能適用,目前說法不一。財政部官員表示不適用,證期局長則說未滿 60 歲的受扶養父母原則上可能適用,要等草案確認。
Q7. TISA 和日本 NISA 有什麼不同?
日本 NISA 免的是帳戶內約 20.315% 的資本利得與股利稅,投入時不能抵稅,所以隨時可以賣出提領。台灣個人證所稅停徵,TISA 基金又不配息,帳戶裡幾乎沒有稅可免,只能讓投入的本金從所得中減除。投入端給了稅優惠,就得用 60 歲或滿 30 年的條件把錢鎖住。