

一分鐘速讀
市場痛點:軟體公司或銀行想推出自有品牌商務卡,Pliant 執行長 Malte Rau 估計建立一套發卡計畫至少要 200 到 300 萬美元,而且這時還一張卡都沒賣出。AI 開始碰企業資金後,財務團隊又多了權限失控的風險。
破局創新:Pliant MCP 讓 Claude、ChatGPT 接手收據與轉帳草稿等財務雜務。官方文件寫明它「never sends money」,每筆轉帳都要有權限的人在 App 放行。
資本驗證:2026 年 11 月 4 日宣布完成 8,000 萬美元 C 輪,由 Seaya Nova 與 Speedinvest 領投;據《Börsen-Zeitung》統計,累計股權融資近 2 億美元。7 月 ARR 突破 1 億美元,業務連續三年翻倍。
模式升級:直售企業卡與白牌發卡雙軌並行,2026 年在美國與贊助銀行合作上線,在英國取得 FCA 執照。試辦中的 Agentic Payments 讓 AI 代理申請專屬卡片,預算、期間與商店類別在刷卡授權當下檢查。
8,000 萬美元押注的一句話:「It never sends money」
2026 年 11 月 4 日,柏林 B2B 支付公司 Pliant 宣布完成 8,000 萬美元 C 輪融資。這輪由西班牙創投 Seaya 旗下的成長基金 Seaya Nova 與 Speedinvest 共同領投,Illuminate Financial、Motive Partners、Molten Ventures 跟投,本輪超額認購。
資金用途除了擴展美國與加拿大市場,還有一項是推動 AI 與代理支付(Agentic Payments)。
Seaya Nova 合夥人 Vinoth Jayakumar 在 Business Wire 版新聞稿中說明了投資理由。他說,每一波軟體浪潮都讓應用層更便宜、底層基礎設施更值錢,AI 也一樣。當代理開始動錢,仍得有人持有執照、可被稽核,並承擔責任(licensed, auditable and liable);他認為這正是 Pliant 掌握的那一層。
這段話對照 Pliant 的開發者文件來看,Pliant 為 AI 工具準備了一個 MCP(Model Context Protocol,模型上下文協定)伺服器。文件在轉帳功能底下寫著:「Pliant MCP prepares transfers. It never sends money.」AI 可以把一筆轉帳準備到只差按下送出,按鍵本身留給人。
德國財經日報《Börsen-Zeitung》的 C 輪報導也提到,Pliant 的代理專案目前仍在 beta 階段,代理至今還沒有觸發過真實付款。
換句話說,投資人押注的是 AI 碰錢之後仍然必須存在的那一層。Pliant 花了六年累積執照與信用卡組織主要會員資格,並盡量自建核心系統,發卡處理則與 Thredd 合作。這套系統原本用來管控員工刷卡,現在被拿來替 AI 劃出可以動用的範圍。
Wirecard 倒閉那年起步:兩位信貸人先花一年自建核心系統
Pliant 的兩位共同創辦人都出身信貸與金融交易,公司從第一天起賣的就是附帶信用額度的企業信用卡。
執行長 Malte Rau 畢業於德國波鴻魯爾大學,取得管理與經濟學士,早年在 KPMG 與金融顧問公司 zeb consulting 任職。之後他進入德國金融科技圈,待過信貸媒合平台 auxmoney,以及 Rocket Internet 旗下的線上貸款平台 Lendico。他後來在創投債機構 Global Growth Capital 擔任金融科技投資主管,也當過企業融資比較平台 FinCompare 的代理風控長。2019 年,他創辦以開放銀行資料評估風險的 Geldspeicher。
一路做風控的經歷,讓 Rau 看企業卡的角度落在信用。他接受德國新創媒體 Gründerszene 訪問時強調,Pliant 的每張卡都附帶信用額度,並把額度視為中小企業取得企業卡的核心難題。額度給多少、還款期多長,取決於發卡方能不能準確評估一家公司的現金流。
共同創辦人暨產品長 Fabian Terner 走的是交易路線。他 2010 年在 DC Advisory 的併購部門起步,之後在荷蘭 NIBC Bank 做槓桿融資,再到 Ares Management 從事私募債。他和 Rau 一樣待過 Lendico 與 FinCompare。
Pliant 起步的 2020 年春天,時機很差。Rau 在 2022 年投書德國新創媒體 deutsche-startups 時回憶,疫情讓原本談好的投資提案紛紛撤回。2020 年 5 月,一家家族辦公室同意出資,公司在柏林設立,10 人團隊開工。
接著是 Wirecard。團隊原本選定 Wirecard 當銀行合作夥伴,必須先預付一筆六位數的首期款,付款日是 2020 年 6 月 16 日。Rau 寫道,就在那一天,會計師事務所 EY 通知 Wirecard 監事會財報出了問題,Pliant 的錢因此沒有匯出去。Wirecard 在 6 月 18 日公告 19 億歐元現金下落不明,6 月 25 日申請破產。
重找合作夥伴又多花了兩、三個月,監理機關還要求新的合作銀行重審雙方的作業流程。2020 年 12 月,Pliant 才完成第一筆測試交易,2021 年第二季正式上線。
從設立到上線,Pliant 大約開發了一年。投資方 Speedinvest 在 2026 年 7 月 29 日的文章中,把這段時間歸因於自建核心技術的決定:Pliant 早期仍仰賴受監理的第三方業者,但刻意把核心技術盡量自己做。Rau 在同一篇文章裡的說法是:「打造的難度越高,護城河就越深。」
這個選擇拉長了上市時間,卻讓 Pliant 能一路往上取得自己的執照。2023 年 8 月,芬蘭子公司 Pliant Oy 取得芬蘭金融監理局(FIN-FSA)核發的電子貨幣機構(EMI)執照,同時成為 Visa 主要會員。之後它透過歐盟通行證機制擴大範圍,2024 年 9 月,信用額度服務已涵蓋歐洲經濟區全部 30 國。
2026 年 10 月 5 日,英國子公司 Pliant Payments Limited 取得英國金融行為監理總署(FCA)的完整 EMI 授權,10 月 14 日對外宣布。到 C 輪時,Pliant 的公司簡介已寫明自己同時是 Visa 與 Mastercard 的主要會員。
主要會員能直接取得國際信用卡組織的發卡資格,不必透過第三方發卡機構。不過這項資格以歐洲為主,美國業務仍由 Coastal Community Bank 擔任贊助銀行,英國卡片目前也仍由 Transact Payments 發行。
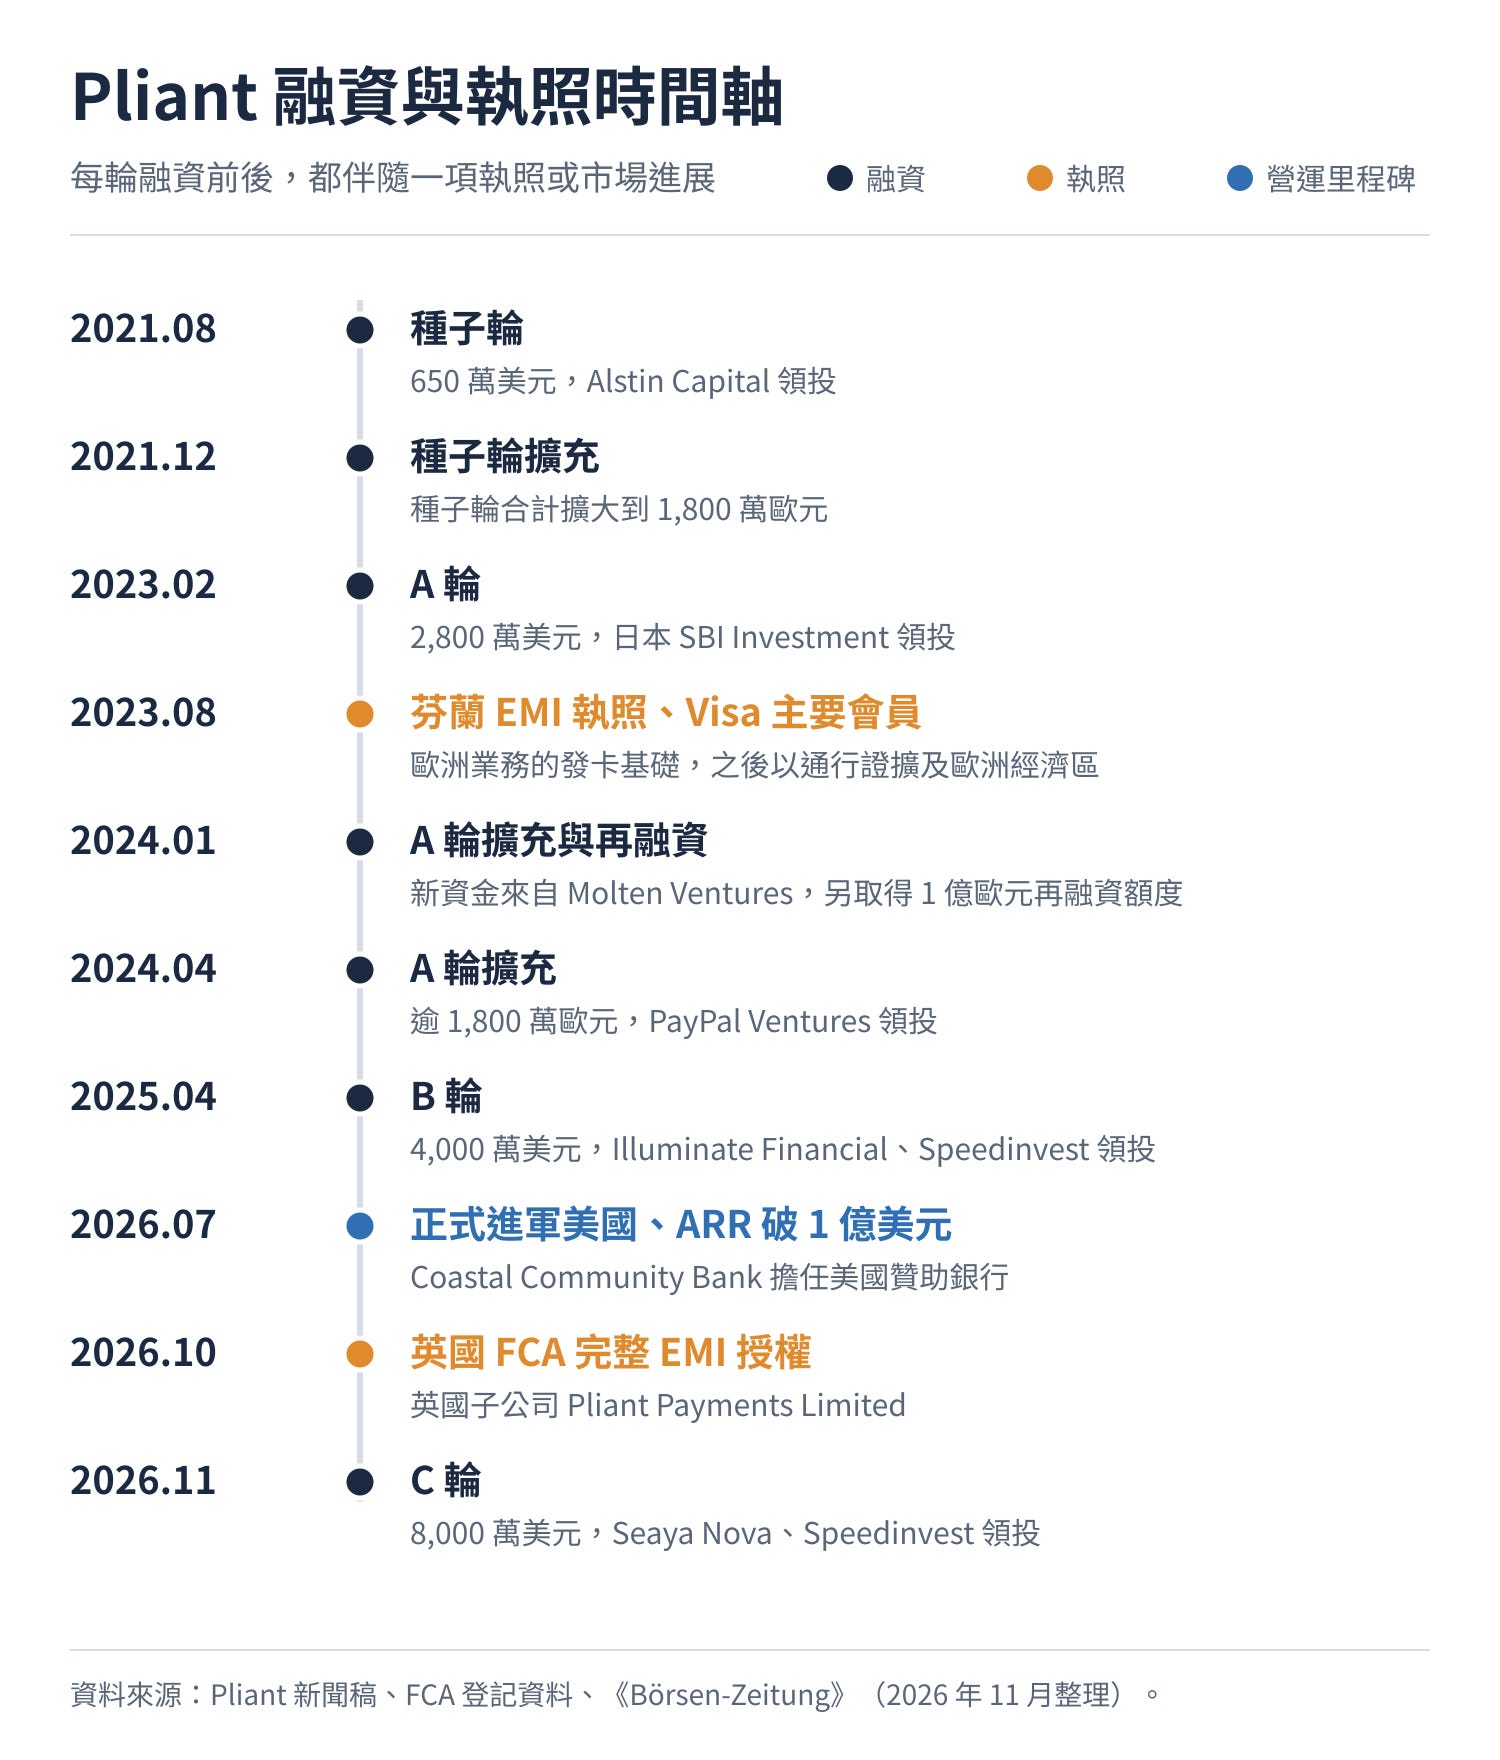
從時間軸看,Pliant 每輪融資前後都伴隨一項執照或市場進展。A 輪後約半年拿到芬蘭執照,B 輪把美國列為資金用途,C 輪前一個月拿到英國授權。自己承擔信用風險的發卡機構,股權之外還得有債權資金池;2024 年 9 月,Pliant 與 VVRB 銀行合作後,可提供的信用額度總容量(含既有再融資額度)擴大到 2 億歐元。
一張卡背後:信用額度、對帳,以及旅遊與保險兩個垂直市場
Pliant 的信用額度依企業整體營運表現核定,官網強調看的不只是信用分數。帳單週期可選每週、雙週或每月,上面還能再加上免息付款期。Standard 以上方案提供現金回饋,官網寫最高 1%,實際比例依還款頻率與交易量而定。企業也能開立多種幣別的卡片帳戶,直接用營運所在地的貨幣付款,避免不必要的換匯。
對財務團隊來說,刷卡只是開始,接下來的收據、分類與入帳才最耗時。員工用手機拍照上傳收據,核對過的收據會自動轉到會計系統。官網列出的會計整合包括德國普及的 DATEV、Lexware Office、Microsoft Dynamics 365 與 Oracle NetSuite,以及奧地利的 BMD;Custom 方案另提供 Pro API。
旅遊業是 Pliant 官網單獨經營的重點產業。旅行社與訂房平台每天要替客戶向航空公司、飯店付款,Pliant 讓它們透過 API 替每一筆旅遊採購開一張新的虛擬卡。付款風險被切成一筆一筆,對帳也跟著變簡單。
這條線的合作夥伴持續增加。2024 年 7 月,Pliant 先後與虛擬卡支付技術供應商 Conferma、旅遊業數位化公司 Voxel 合作,後者把 Pliant 虛擬卡整合進自家的 B2B 支付服務 Bavel Pay。2026 年 7 月 16 日,它和 S4BT 旗下的商旅支付品牌 Trevium 推出 Guaranteed Transaction Enrichment,交易要先帶齊預訂明細、發票與加值稅資料,才會進入請款流程。
11 月 2 日,商旅技術整合商 S4BT 推出由 Trevium 與 Pliant 合作開發的行動錢包。旅客入住前一天會收到連結,可以把訂房對應的虛擬卡加進手機錢包,到飯店直接感應付款。
第二個垂直市場是保險。2025 年 4 月 16 日,Pliant 收購維也納與柏林的保險科技公司 hi.health。被保險人用 hi.health 的支付卡付醫療費用,不必先自掏腰包墊付,醫療帳單與處方箋直接在 App 上傳申請給付;收購後 hi.health 繼續獨立營運。
這是 Pliant 第二起收購。第一起在 2023 年 9 月,它買下柏林 Friday Finance 以軟體與商標為主的智慧財產,該公司 25 名員工中約有 15 人轉入 Pliant。
財務數字方面,《Börsen-Zeitung》引用的年報顯示,Pliant 2023 年營收 920 萬歐元,2024 年 2,190 萬歐元,成長 138%。2024 年淨虧損 1,190 萬歐元,和 2023 年據報約 1,100 萬歐元的虧損大致持平。《Börsen-Zeitung》另引述《Manager Magazin》報導,Pliant 2025 年營收約 4,500 萬歐元,公司未證實。2026 年 7 月 29 日,Pliant 宣布 ARR 突破 1 億美元,服務超過 5,000 家企業與 35 個以上合作夥伴。
ARR 是公司自行公布的經營指標,和年報營收的計算基礎不同。粗略換算,2026 年年中的 ARR 約是 2024 年營收的 4 倍。客戶數也是佐證:2025 年 4 月收購 hi.health 時,Pliant 服務 3,500 家以上企業與 20 多個夥伴,15 個月後變成 5,000 家以上與 35 個以上。
把報帳軟體和銀行變成通路:Pliant 的雙軌模式
Pliant 有兩條業務線。一條是直接賣企業卡給公司;另一條是把整套發卡能力包裝成「卡片即服務」(Cards-as-a-Service,CaaS),讓報帳軟體、商旅平台與銀行推出自有品牌的商務卡。
Rau 在 Crowdfund Insider 2026 年 3 月的報導中說明過,自己要架一個發卡計畫,除了技術還得養法遵與風控團隊,成本至少 200 到 300 萬美元,而且這時還一張卡都沒賣出去。
Pliant 的白牌方案把這套能力拆成五層,分別是專案支援、前端、後端 API、法令遵循,以及發卡與信貸所需的銀行功能。合作方可以依需求挑選要用哪幾層,前端也能完全換成自己的品牌。合作方不必自己申請執照,可以沿用 Pliant 的執照架構;官網稱最快五週就能推出卡片計畫。
德國費用管理平台 Circula 是代表案例。Pliant 官網 2025 年 3 月刊出的案例頁寫,Circula 當時已有 20% 的支出透過卡片處理,目標是年化刷卡量達到 1 億歐元。2026 年 10 月 6 日,德國人資軟體公司 Personio 宣布收購 Circula。Circula 的產品線包含企業卡,若之後仍由 Pliant 發卡,這些卡片也會跟著進入 Personio 的人資與薪資平台。
銀行是另一條通路。2024 年 6 月 18 日,德國商業銀行(Commerzbank)宣布和 Pliant 合作,替企業客戶推出全數位的商務信用卡,預計 2024 年第三季起開放使用。Commerzbank 旗下的創新單位 neosfer 在 2021 年種子輪就投資了 Pliant,當時名稱還是 Main Incubator。2025 年 10 月 15 日,Pliant 宣布六家德國人民銀行(Volksbanken,屬合作社銀行體系)開始試辦它的企業卡。
這套模式把潛在對手變成通路。報帳軟體與銀行原本可能自己做卡,現在改向 Pliant 採購整套能力,Pliant 則換到它們背後的客戶與交易量。
美國市場沿用同一套邏輯。Pliant 2025 年底先在美國小規模試營運。2026 年 7 月 14 日,它宣布正式進軍美國,由 Coastal Financial 旗下的 Coastal Community Bank 擔任美國贊助銀行。8 月 4 日,發卡處理服務商 Thredd 宣布擴大和 Pliant 的既有合作,Pliant 的美國商務信用卡計畫已在 Visa 網路上線。《Börsen-Zeitung》引述公司說法,Pliant 美國團隊約四十到六十人,全公司則有超過 300 人,分布在 8 個辦公室。
Pliant 自己在官網做了一張和 Stripe Issuing 的比較,整理如下。
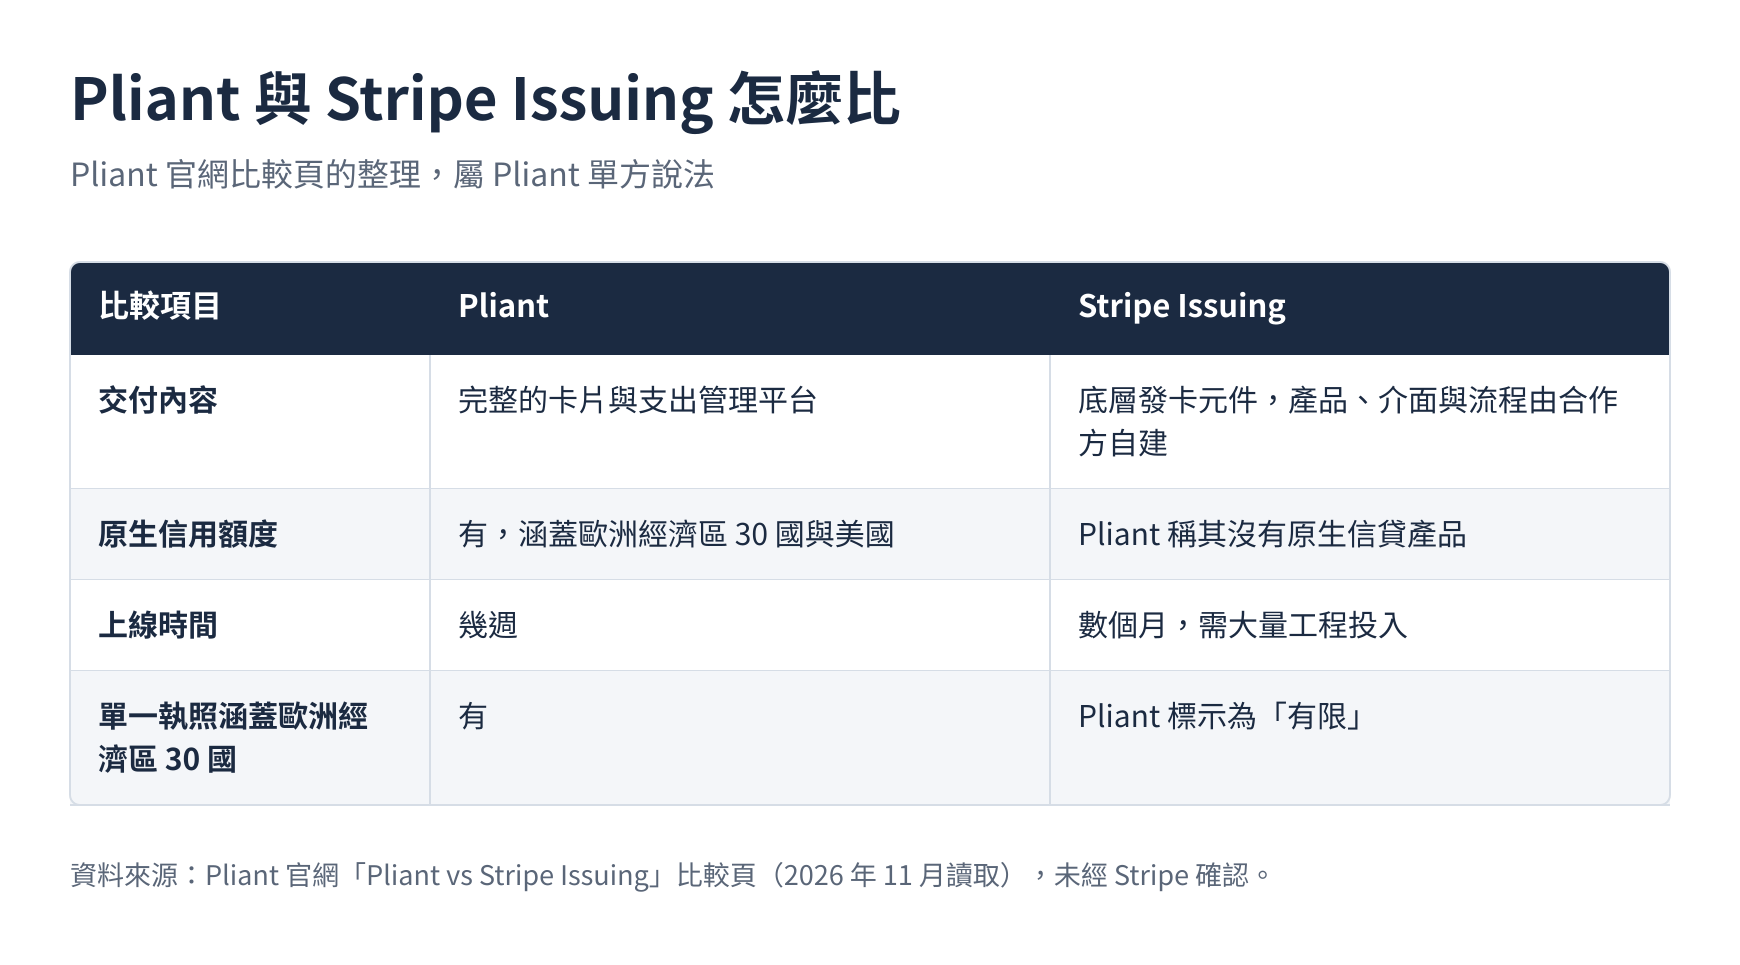
這張表點出 Pliant 的定位。Stripe 賣的是積木,Pliant 賣的是已經拿到執照、帶著信用額度的整套方案。依 Pliant 的說法,上線時間可以從數個月縮短到幾週,合作方也省下自己申請執照、養法遵與風控團隊的成本。
讓 Claude 與 ChatGPT 進到財務流程:AI 準備、人來放行
MCP 是 Anthropic 在 2024 年推出的開放協定,讓 AI 工具用統一的方式連接外部系統。Pliant 在 2026 年開放客戶自行啟用 MCP 伺服器,9 月起列入 Claude 官方的連接器目錄,ChatGPT、Cursor 等支援 MCP 的工具也能接上。官網目前仍把這些 AI 功能列為 early access。
這項功能真正值得看的,是它改變了誰在什麼地方處理財務工作。
財務工作從後台搬進對話框
過去財務人員處理月結,得登入企業卡後台,逐筆找出缺收據的交易,寄信催同事補件,再把整理好的資料匯出到會計軟體。開一張新的虛擬卡、改一條商店限制,也要回到後台一步步點選。
Pliant 官方文件列出的範例,幾乎都是這類日常瑣事。在 Claude 裡打一句話,就能列出上個月缺收據的交易;也能把一張飯店發票拆成住宿與早餐,各自套用不同的加值稅率。替同事發一張每月 500 歐元額度、限軟體支出的虛擬卡,或替某張卡申請提高額度,也能在對話中提出。能做到哪些,取決於使用者在 Pliant 的角色。
改變發生在工作的起點。員工本來就在 Claude 或 ChatGPT 裡寫信、整理文件,現在財務操作也在同一個地方完成,不用切換到另一套後台。
這和 Pliant 的白牌策略一脈相承。它從來不堅持客戶一定要用自己的介面,前端可以是 Circula 的報帳系統、Trevium 的商旅支付服務,現在也可以是 AI 對話框。Pliant 也替銀行與平台準備了白牌版 MCP,合作方的客戶同樣能用 AI 操作。前端交給 AI 之後,Pliant 守住的是後面那一層,也就是權限控管與操作紀錄。
AI 代為準備,放行留在 App 裡
歐洲企業的財務內控很重視「四眼原則」(Four-eyes principle),也就是台灣常說的雙人覆核:一筆付款由經辦準備,再由另一個人覆核核准。
Pliant MCP 處理轉帳的方式,沿用了這道程序。依官方文件,流程分成四步。AI 先核對受款人的銀行資料,缺的話先新增受款人;接著建立轉帳草稿,帶入金額、付款參考與發票資訊;然後把草稿送給組織內有轉帳核准權的人;核准者在 Pliant App 裡確認後,錢才會送出。Pliant 在 AI 產品頁把整體原則寫成一句話:「Agents prepare. People confirm.」
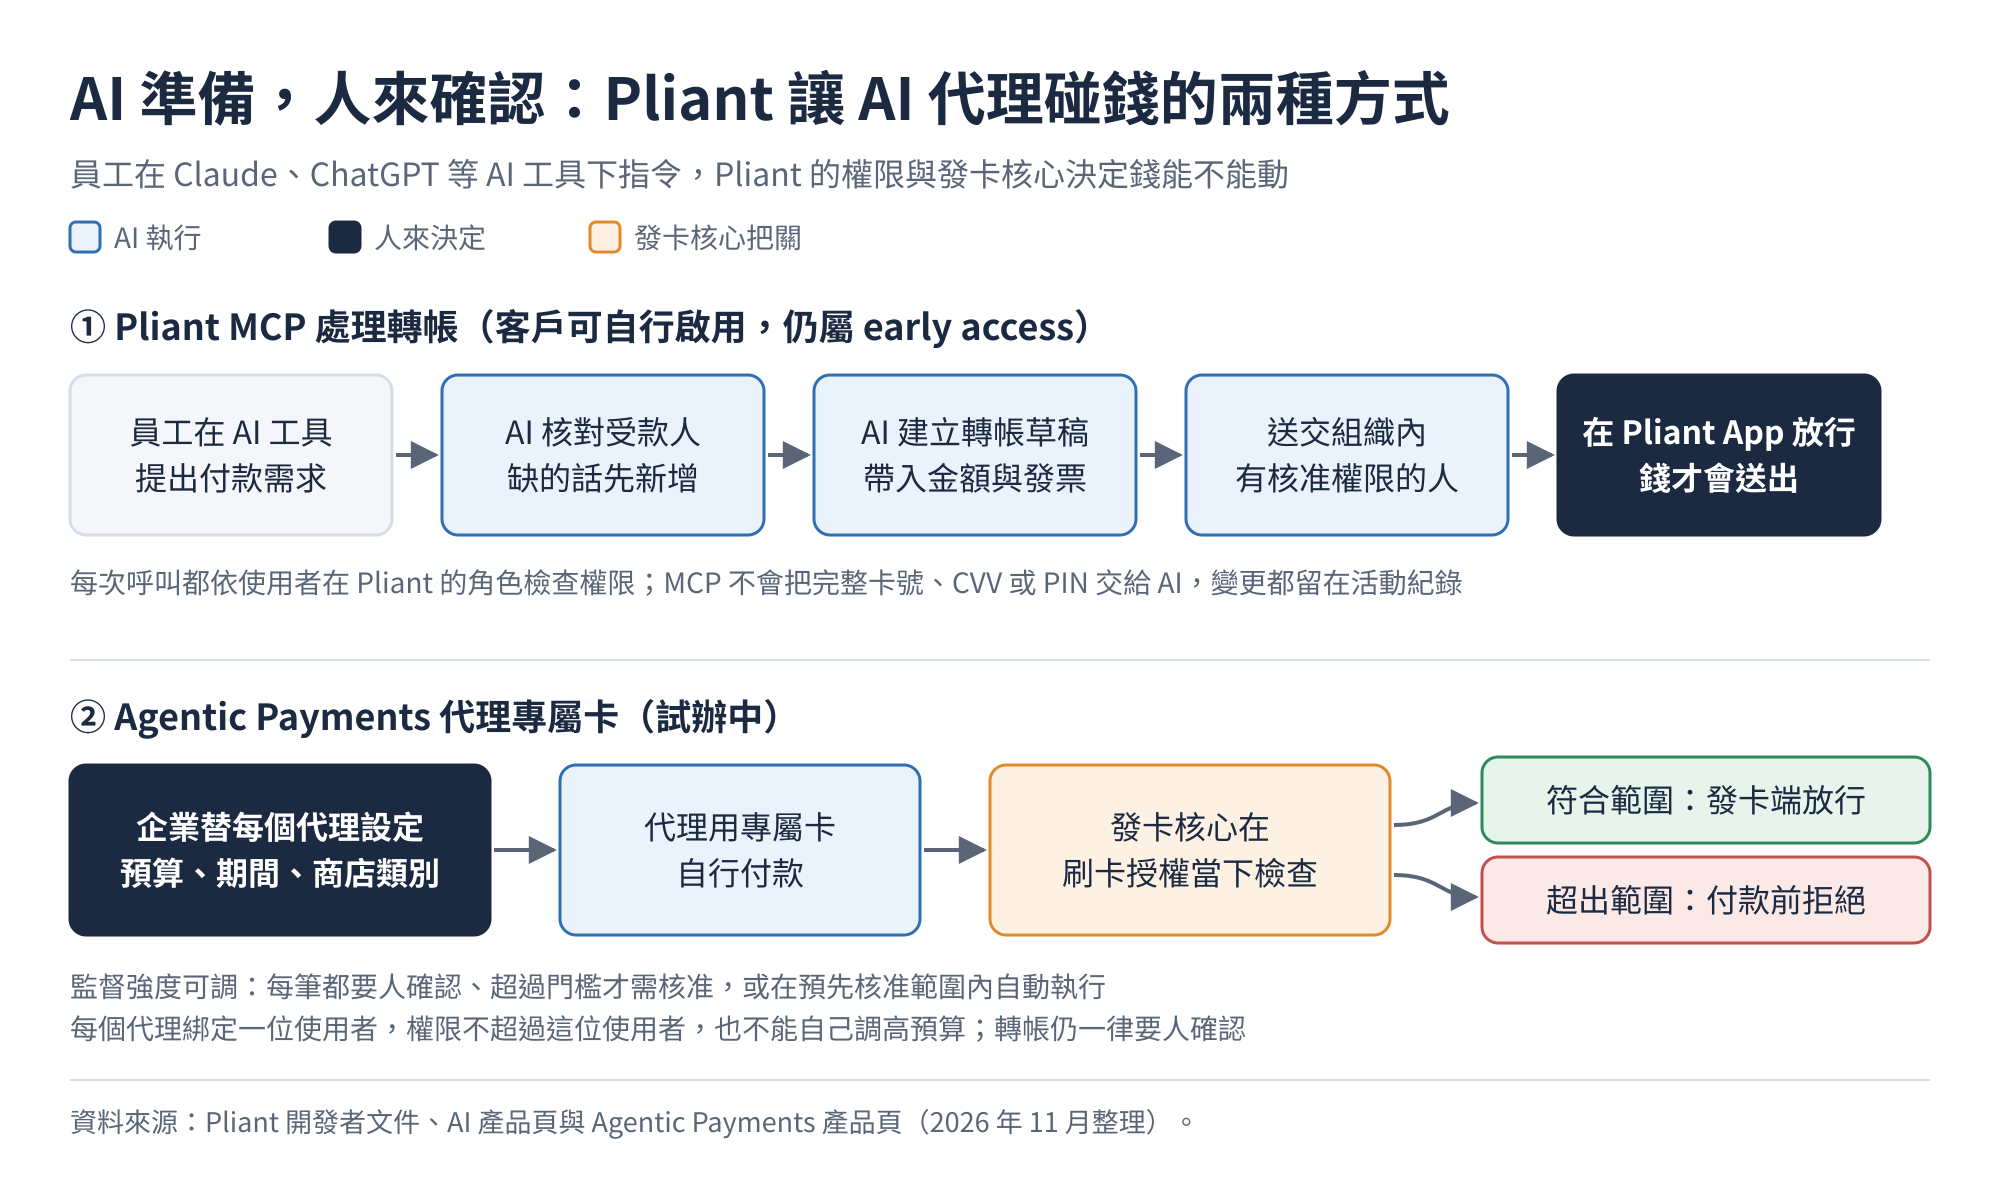
權限設計沿用企業既有的規則。MCP 本身沒有任何權限,每次呼叫都依連線使用者在 Pliant 裡的角色檢查,團隊主管只看得到自己所管團隊的資料。AI 工具預設會在修改資料前先請使用者確認,哪些動作要確認可以在 AI 工具裡調整;所有變更都留在組織的活動紀錄裡。MCP 也不會把完整卡號、CVV 或 PIN 交給 AI。
這個設計的重點在責任歸屬。AI 以下指令員工的身分草擬轉帳,責任仍歸這位員工;他等於經辦,AI 只是代為填寫。放行要回到 Pliant App,由有核准權的人按下。對要接受稽核的企業來說,導入 AI 不必重寫既有的核准流程,這會是它比較容易被財務長接受的原因。至於能否禁止同一人自己提出又自己核准,文件沒有說明,要看企業自己的核准設定。
跟同業比,差在 AI 能碰到錢的哪一步
Pliant 不是唯一推出 MCP 的支出管理公司。歐洲對手 Payhawk 的 MCP 同樣支援 Claude、ChatGPT,可以改費用分類、核准待審項目或凍結卡片,每筆寫入都要使用者確認。它的文件寫明「never starts a payment or a transfer」,付款只能回到 Payhawk 的網頁或 App 操作。
Spendesk 的 MCP 在 2026 年 6 月以 beta 推出,起初以查詢與分析為主,目前沒有付款或核准工具。Pleo 的 MCP 在 9 月上線,用來補齊費用資料。Moss 也推出了 MCP 伺服器。
這些同業同樣發卡,Payhawk 自 2023 年起也是 Visa 歐洲的主要會員。差異在於 AI 被允許碰到錢的程度。Payhawk 的 MCP 完全不碰付款;Pliant 讓 AI 擬好轉帳草稿交人放行,並在試辦中讓代理用專屬卡自行付款,授權規則由自家發卡平台在刷卡當下執行。
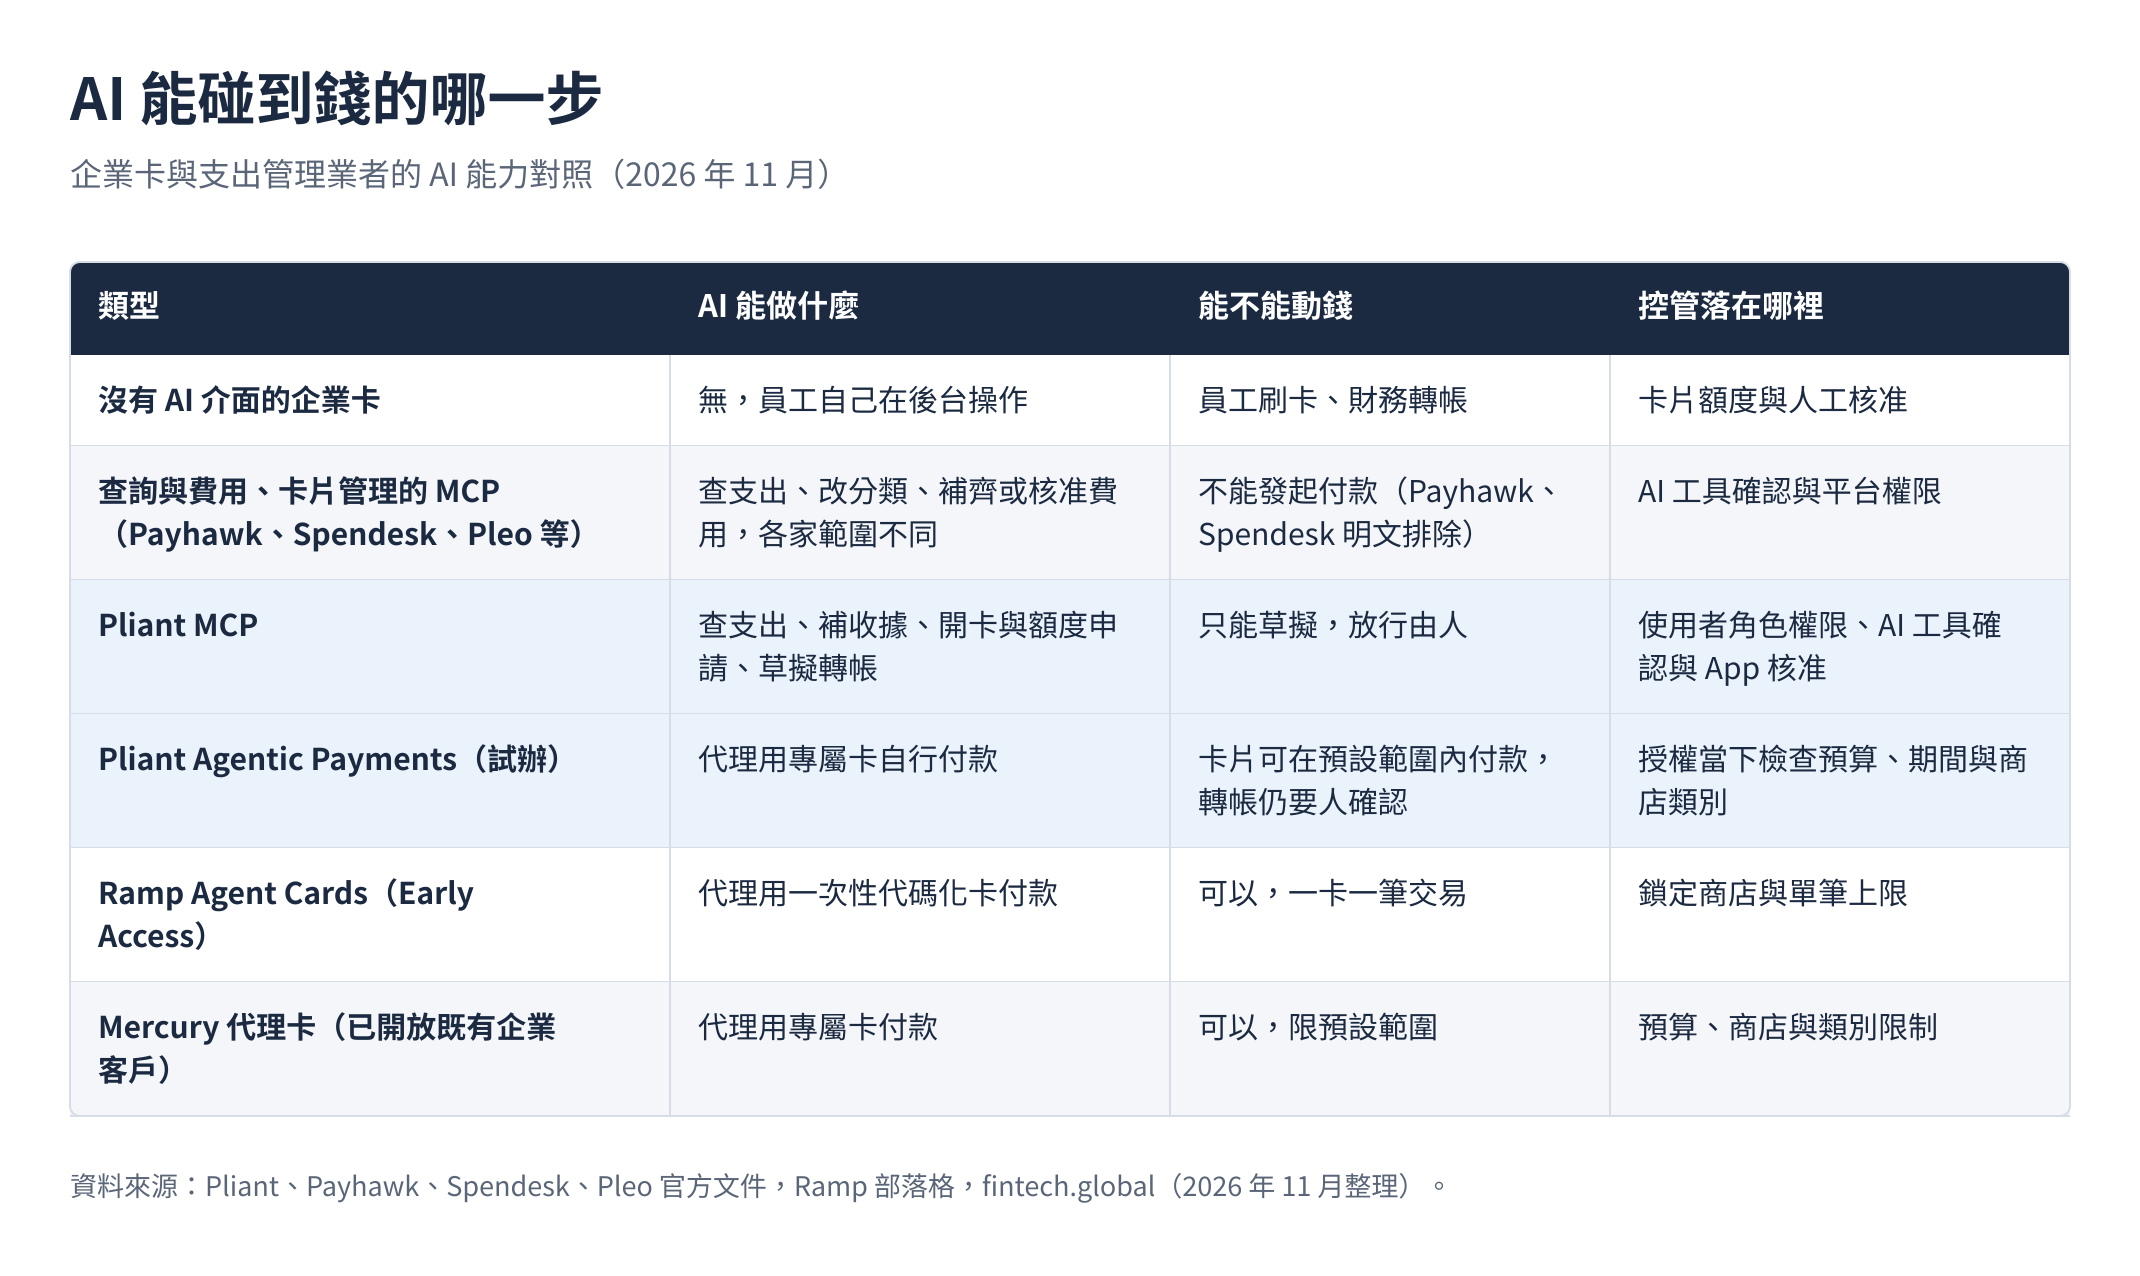
這張表顯示,歐洲支出管理同業多半讓 AI 停在查詢與費用處理,不碰付款。目前推出代理專屬卡的,是 Pliant、Ramp、Mercury、Stripe 這類直接發卡或提供發卡服務的公司。Pliant 仍在試辦,Ramp 是 Early Access,Mercury 已開放給既有企業客戶。
下一步:讓 AI 代理拿專屬卡付款
Agentic Payments 是要另外選用的產品,目前和試辦夥伴與客戶一起推動。企業可以替每個代理分別設定預算、期間與可消費的商店類別,代理再透過 API、MCP 或 CLI 申請卡片。監督強度也能調整,從每筆都要人確認,到在預先核准的範圍內自動執行;中間還有超過門檻才核准的選項。
額度在刷卡授權當下檢查,超出範圍的交易在付款前就被拒絕。不適合刷卡的情況,代理會準備轉帳,仍要使用者確認。
責任設計和 MCP 一致。每個代理都綁定一位使用者,每筆付款同時記錄代理與使用者;代理的權限不會超過這位使用者,也不能自己調高預算或替自己多發卡。Pliant 表示,這項產品依循 Visa Intelligent Commerce 與 Mastercard Agent Pay 的框架開發。官方舉的情境包括差旅時每筆訂房用一次性卡,以及軟體訂閱每家廠商一張卡並設月上限。
Rau 在 Crowdfund Insider 2026 年 3 月的報導中說:「The card is the perfect payment method for the AI agent.」他接著補充,前提是要有適當的護欄。9 月投書金融科技媒體 The Financial Revolutionist 時,他進一步說明,商務卡本來就具備企業下放支出權限所需的可程式化控管。
從支付管道的特性看,銀行轉帳一旦送出很難追回;卡片交易在授權當下就能依商店類別與金額攔截,事後還有爭議帳款處理機制。不過,代理在授權範圍內買錯東西,未必符合現行的爭議帳款事由。
Pliant 也在產品頁承認一個限制:商家的防詐系統可能把陌生的自動化買家擋下來。代理卡要真正普及,還得等商家端習慣這類交易。
競爭與風險:Ramp 在美國,AI 交易的責任框架還沒寫好
Pliant 在美國面對的對手,規模遠大於它。Ramp 在 2026 年 6 月以 440 億美元估值完成 7.5 億美元 F 輪,年化營收超過 10 億美元。彭博 10 月引述知情人士報導,Ramp 再以約 600 億美元的投前估值募得約 18.5 億美元,Ramp 對此未予置評。《Börsen-Zeitung》也提到,Ramp 從 2026 年夏天起直接服務歐洲企業。Brex 則在 2026 年 1 月 22 日宣布由 Capital One 以 51.5 億美元收購,4 月 7 日完成交割。
Pliant 在美國沒有自己的執照,改由 Coastal Community Bank 擔任贊助銀行,並沿用歐洲的發卡處理夥伴 Thredd 上線。它在美國能打的牌,是已經在歐洲驗證過的白牌發卡與信用額度。
歐洲對手也在長大。《Börsen-Zeitung》報導,Moss 在 2026 年 8 月估值達 10 億歐元,ARR 據媒體報導超過 7,000 萬歐元;Payhawk 自 2026 年 7 月起自稱 ARR 超過 1 億美元。Pliant 的 ARR 和 Payhawk 相當,差異化要靠信用額度、白牌通路與 AI 能碰到錢的程度撐起來。
風險一:AI 交易的責任歸屬。 AI 代理付錯錢時由誰負責,歐美目前都沒有專門的法規。歐盟的支付服務規則(PSR)與第三號支付服務指令(PSD3)在 2025 年 11 月達成臨時協議,幾家律師事務所的摘要都沒有提到 AI 代理條款。美國消費者金融保護局(CFPB)也還沒有相關規則。Pliant 目前的應對是讓每個代理綁定一位使用者,並把轉帳放行留給人。我的判斷是,在規則明朗前,「人來確認」會是企業願意採用的前提,也會是 Pliant 擴大代理自主權的上限。
風險二:資料流向。 MCP 讀出的支出資料會交給 AI 工具與模型供應商,依它們的條款處理;透過 MCP 寫入的內容,Pliant 也看得到。Pliant 自家的 AI 功能跑在 Pliant 管理的 AWS 環境,不提供私有雲或地端版;企業若想用自架模型,可以讓自己的代理透過 MCP 連線。受 GDPR 規範的歐洲企業,導入前得先檢查 AI 工具的資料處理條款。
風險三:獲利與營運成本。 Pliant 2024 年淨虧損 1,190 萬歐元。Rau 曾在 2025 年 4 月提出 2027 年獲利的目標,《Börsen-Zeitung》這次詢問時公司不予評論。白牌模式的終端客戶藏在合作夥伴的介面後面,企業身分審查(KYB)與洗錢防制監控的成本會隨夥伴增加。
風險四:產品成熟度。 代理功能仍在 beta 與試辦,官方文件的說法也還沒完全統一。AI 總覽頁寫目前沒有 AI 功能會動錢或發卡,MCP 範例頁卻有「替某人發一張虛擬卡」的指令。實際上,AI 是以使用者身分送出發卡或額度變更,AI 工具會先請這位使用者確認,再依組織的核准規則處理。
馬克碎念
AI 碰錢的第一階段標準:代理準備、人來確認
把 Pliant 和 Payhawk 的 MCP 文件放在一起看,兩家都不讓 AI 自己送出付款。Pliant 讓 AI 擬好轉帳草稿交人放行,Payhawk 的 MCP 則完全不碰付款。這反映企業採用 AI 的真實節奏:財務長願意讓 AI 做苦工,付款的放行權還不想交出去。
Seaya Nova 那段話點出這波 AI 浪潮較少被討論的一面。應用層越便宜,受監理又能承擔責任的那一層就越值錢。Pliant 六年前花一年自建核心系統,當時看起來是拖慢上市的決定;現在回頭看,這套系統成了 AI 時代的護城河。
信用卡組織的授權引擎,正在變成 AI 的規則層
Ramp、Mercury、Stripe 都在做代理卡,Visa 與 Mastercard 也各自推出代理支付框架。卡片授權原本就是一套即時規則引擎,金額與商店類別都能在交易當下決定放行或拒絕。過去這些規則替員工設計,現在拿來管 AI 代理。
馬克寫過 Crossmint 的穩定幣與代理錢包路線。我認為兩條路線會分工:機器對機器的小額付款走穩定幣,企業向既有商家採購仍走卡片。代理卡沿用一般卡號格式,商家不必改付款處理邏輯,頂多調整防詐與身分驗證設定。
回看台灣
台灣的代理支付進展集中在消費端。2026 年 3 月,Mastercard 與星展銀行(台灣)完成台灣第一筆經身分驗證的代理式 AI 交易,情境是消費者預訂機場接送。Visa 的 Agentic Ready 計畫在台灣首波有 9 家發卡機構,包括國泰世華、中信、星展、玉山、台北富邦等。台灣大哥大 6 月也宣布,以 myfone 網路門市作為 Visa Intelligent Commerce 在台首波體驗場域。
但企業端這邊還很空白。目前查得到最接近的是 Visa 2024 年底與永豐、玉山、遠東、國泰世華推出的企業速 Pay,把數位企業卡綁進 Apple Pay、Google Pay,沒有 AI 代理功能。聯合信用卡處理中心 4 月表示,今年將自建以商務應用為主的在地 AI Agent,預計年底前完成概念驗證。
我認為 Pliant 的兩步走在台灣會分開發生。代理專屬卡要等發卡機構與信用卡組織的框架成熟;台灣的電子支付機構業務範圍不含發行信用卡,發卡要由經金管會許可的信用卡業務機構來做,實務上以銀行為主。草稿層的門檻低得多:銀行企業網銀或 ERP 業者只要開放「AI 準備付款資料、人在網銀放行」的流程,財務人員就能先用起來。誰先把這層做出來,誰就先拿到企業財務的 AI 入口。
常見問題(FAQ)
Pliant 是什麼公司?
Pliant 是 2020 年在柏林成立的 B2B 支付公司,提供附帶信用額度的企業信用卡,也把整套發卡能力以白牌方式提供給報帳軟體與銀行。它是 Visa 與 Mastercard 的主要會員,2026 年 7 月宣布 ARR 突破 1 億美元,11 月完成 8,000 萬美元 C 輪。
Pliant MCP 能讓 Claude、ChatGPT 做什麼?
連上 Pliant MCP 後,員工可以在 Claude、ChatGPT 等 AI 工具裡查支出、找出缺收據的交易,也能提出開卡或提高額度的申請,或是草擬轉帳。能做到哪些,取決於使用者在 Pliant 的角色。
AI 透過 Pliant MCP 可以直接把錢轉出去嗎?
不行。官方文件寫明 Pliant MCP 只準備轉帳、不會送出資金。轉帳草稿要送給有核准權的人,在 Pliant App 確認後才會付款。
Agentic Payments 和 Pliant MCP 有什麼不同?
Pliant MCP 讓 AI 處理財務雜務與轉帳草稿,放行留給人。Agentic Payments 是另外選用的試辦產品,讓 AI 代理用專屬卡自行付款;預算、期間與商店類別在刷卡授權當下檢查,轉帳仍要人確認。
Pliant 和 Ramp、Payhawk 差在哪裡?
Ramp 以直接服務美國企業為主,2026 年年化營收已超過 10 億美元,代理卡在 Early Access 階段。Payhawk 同樣是歐洲支出管理公司,它的 MCP 不碰付款。Pliant 的特色在白牌發卡通路與信用額度,AI 方面則讓 AI 草擬轉帳,並試辦代理專屬卡。
台灣企業能用類似的 AI 代理支付嗎?
台灣目前的代理支付進展集中在消費端,例如 Mastercard 與星展銀行(台灣)的首筆代理式 AI 交易,以及 Visa Agentic Ready 計畫。企業端還沒有類似 Pliant MCP 的產品,發卡也要由經金管會許可的信用卡業務機構進行。