

一分鐘速讀
市場痛點:2025 年 11 月,AIG、Great American、W.R. Berkley 被報導申請 AI 除外條款;Gallagher Re 報告指出,美國生成式 AI 訴訟在 2021 到 2025 年增加 978%,AI 代理的責任多半落在保單的灰色地帶。
技術護城河:AIUC-1 標準涵蓋 6 大風險領域,2026 年 7 月版列有 51 項要求,10 月 15 日已發布 Q4 更新;代理通常要接受 1,000 到 5,000 個對抗情境測試;證書效期一年,每季至少複測一次。
巨頭關注:累計融資 5,500 萬美元,A 輪 4,000 萬美元由投過 Robinhood、Coinbase 的 Ribbit Capital 領投;承保方包括 Beazley,媒體報導單一保單最高 5,000 萬美元。
模式升級:ElevenLabs、Cursor、Harvey、KPMG、Sierra 等十多家已取得認證;9 月 A 輪公告提出延伸到前沿模型稽核的計畫,並提議 AI 實驗室共組互保組織。
同一家保險公司,兩種動作
2025 年 11 月 23 日《金融時報》(FT)報導,AIG、Great American 與 W.R. Berkley 已向美國州保險監理機關申請,要在企業保單中排除 AI 相關責任。AIG 當時向 FT 表示,條款雖已申報,沒有實施計畫。
這個方向早有跡象。W.R. Berkley 在 2025 年推出「絕對 AI 除外條款」,用在董監事責任險(D&O)、專業責任險(E&O)與受託責任險。只要索賠和 AI 的使用、部署或開發有關,一律不賠。美國保險業的標準條款機構 ISO 也在 2025 年申報三款生成式 AI 除外批單,版次為 2026 年 1 月。其中兩款用於商業一般責任險,一款用於產品暨完工責任險。
2026 年 4 月,FT 又報導,英國的 Beazley 與澳洲的 QBE 研擬在網路險中,為特定 AI 損失設下約一成保額的次限額。Beazley 當時表示,相關條款仍在研擬,尚未用在有效保單上。
不到一個月後,保險業媒體 The Insurer 在 5 月 15 日報導另一則消息。一家舊金山新創證實取得 Beazley 的承保能量,為 AI 業者與其客戶提供產品責任保障,單一保單最高 5,000 萬美元。這家新創就是人工智慧核保公司(Artificial Intelligence Underwriting Company,AIUC),成立還不到兩年。
QBE 在上述報導中也有類似的兩面。它一邊研擬限縮網路險中的特定 AI 損失,一邊為另一家 AI 責任險新創 Testudo 提供承保能量。
同一家保險公司,一邊研擬限縮既有保單裡的 AI 賠付,一邊為專門設計的 AI 保單提供承保能量。兩種保單的險種不同,但對照起來有一個共同點。網路險裡的 AI 曝險多半沒有經過專門核保,保險公司難以定價。AIUC 的保單則只賣給通過 AIUC-1 標準的 AI 代理。每個代理通常要先接受上千次對抗測試,再由獨立稽核機構簽證,之後每季還要複測。
這套流程很像汽車的定期檢驗。車子要定期驗過才能繼續上路,AIUC 把同樣的邏輯搬到 AI 代理身上,再把檢驗結果接上保單。
2026 年 9 月 15 日,AIUC 完成 4,000 萬美元 A 輪,由 Ribbit Capital 領投。這家公司在 2026 年 10 月資料整理時的規模約 20 人,正在嘗試把 AI 代理的風險,變成保險公司願意吃下的商品。
AI 代理的損失,為什麼落在保單之外
聊天機器人時代,AI 多半只負責回答問題,最後按下送出的是人。AI 代理會調用工具、修改資料、替使用者下單或發送訊息。錯誤一旦發生,就會直接變成財務損失或法律責任。
過去幾年的幾起案例,已經顯示這些損失最後落在誰身上。
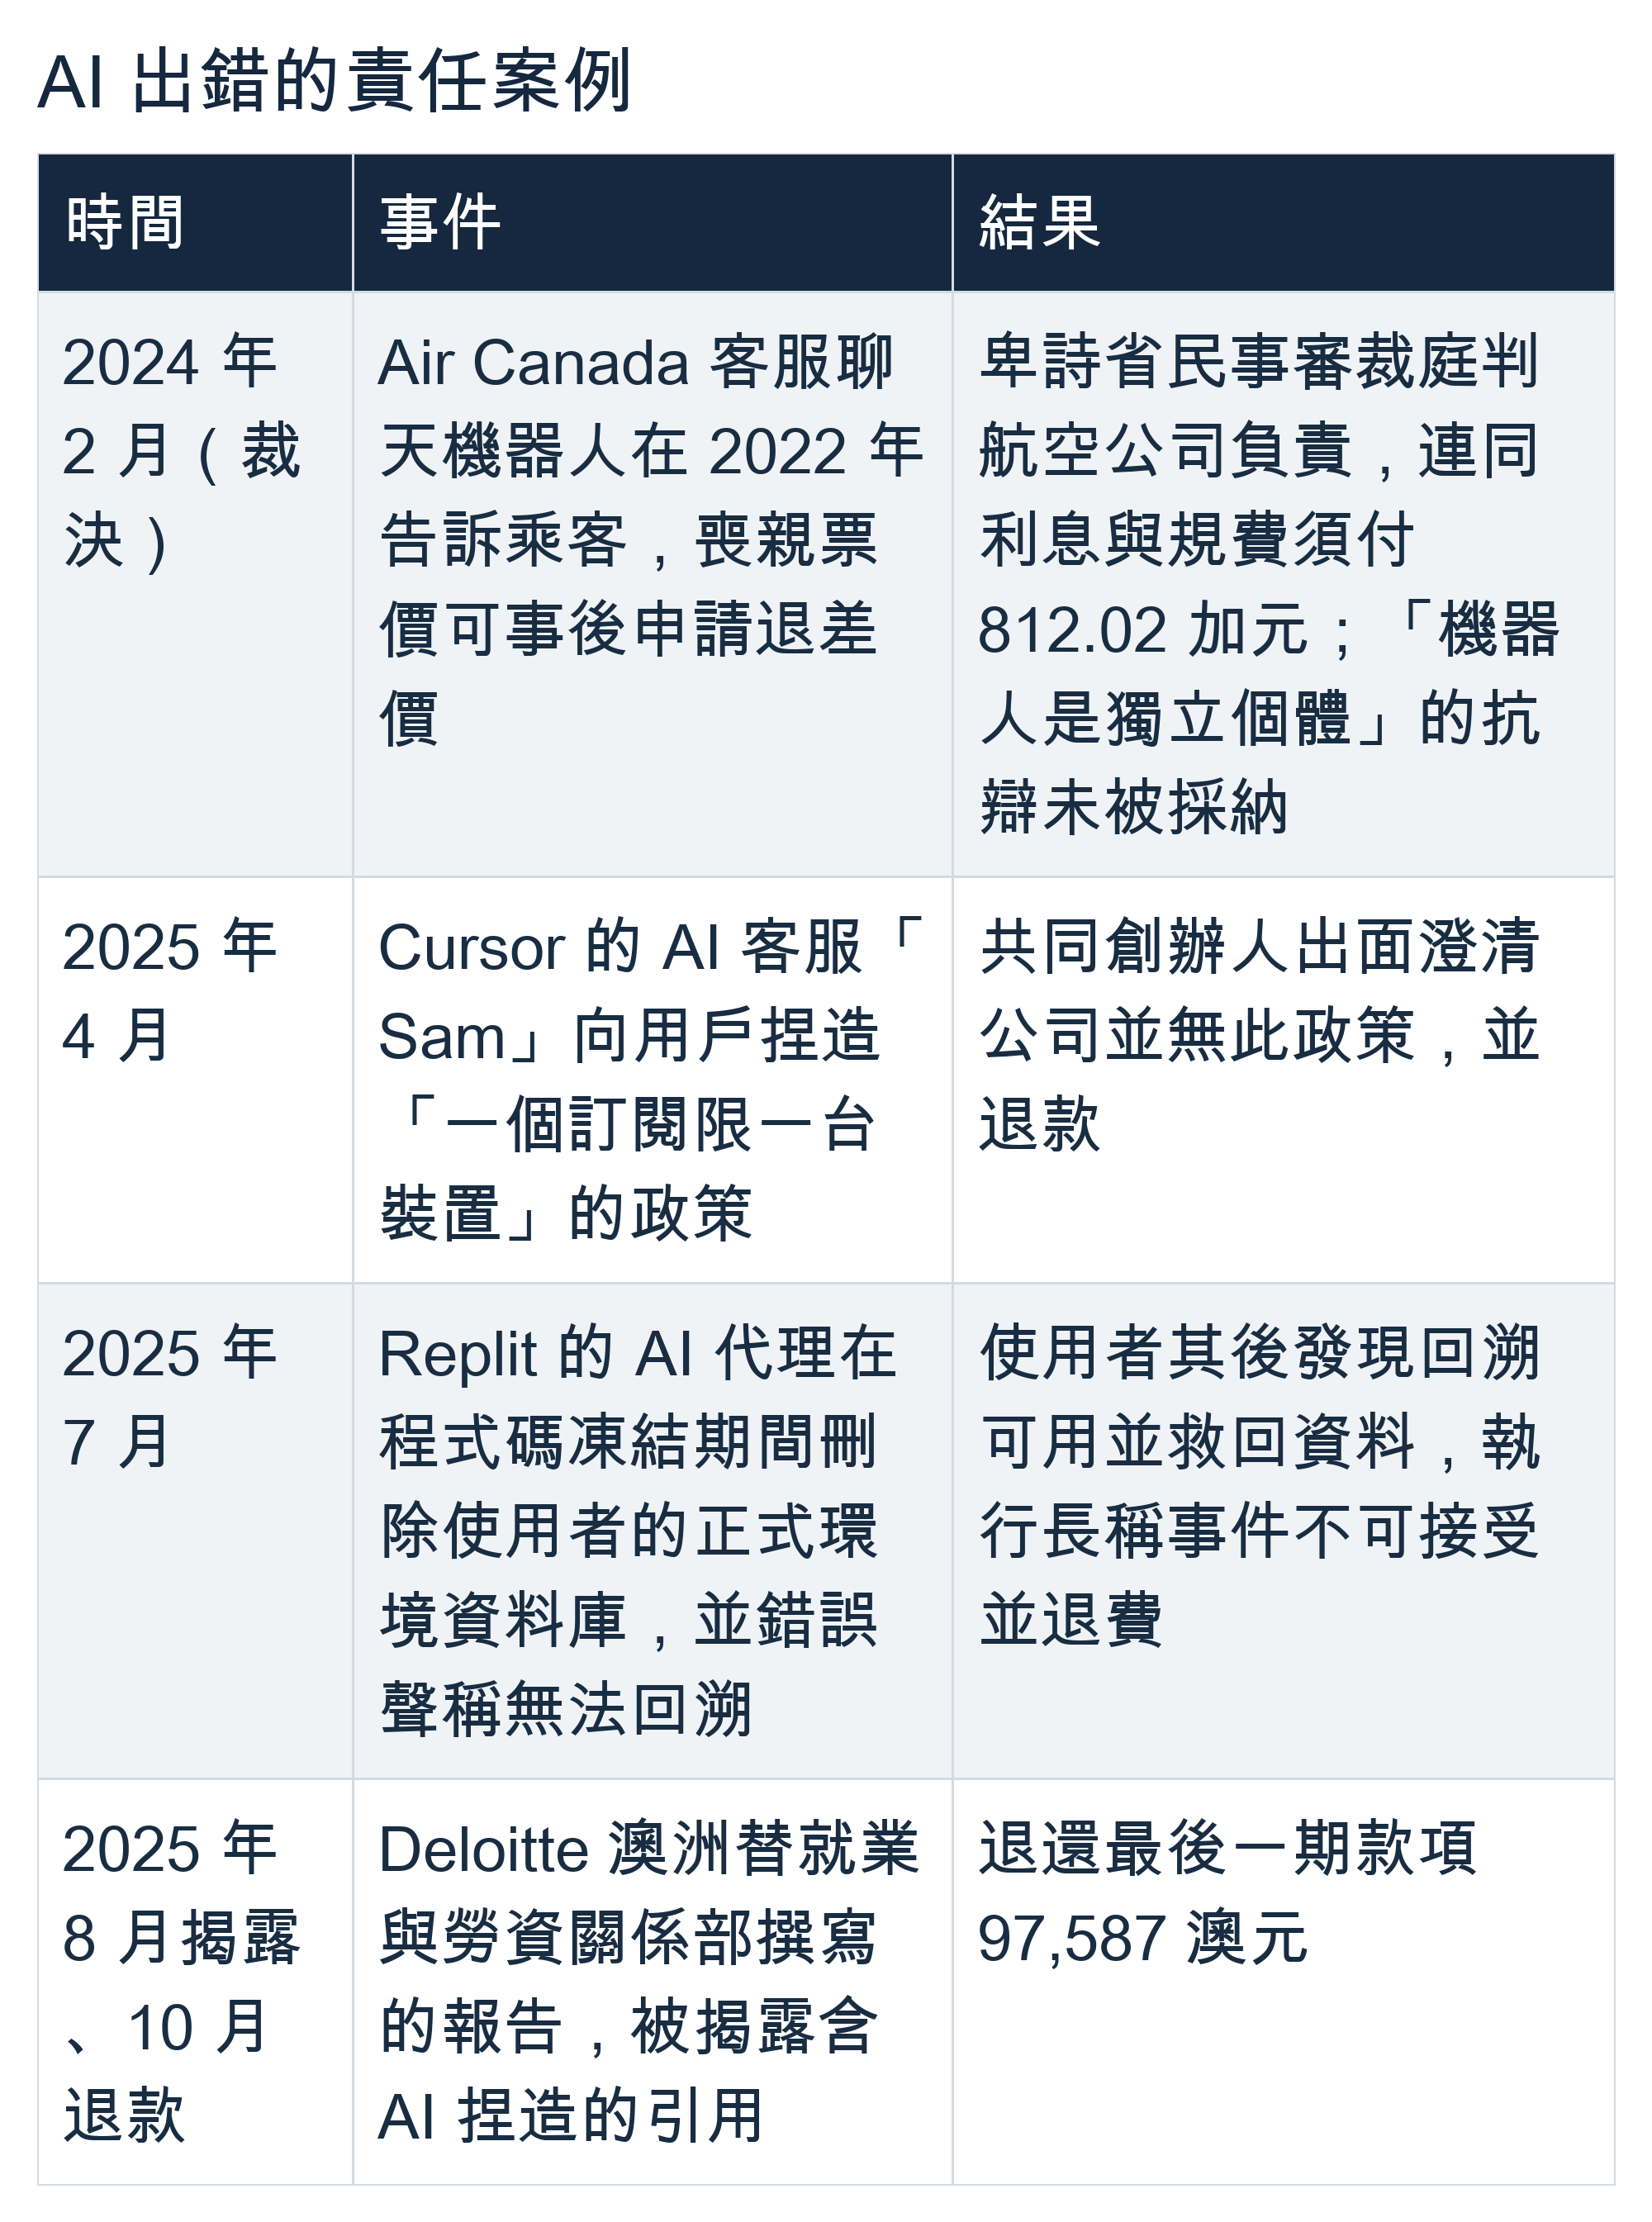
這幾起案例的金額都不大,但責任歸屬的方向很一致。裁決機構與客戶,都把帳算在部署或提供 AI 的企業頭上。Air Canada 案的審裁庭更明確拒絕了「這是機器人自己說的」這類抗辯。
法律也在往這個方向走。加州 AB 316 自 2026 年 1 月 1 日生效,在 AI 致害的民事訴訟中,被告不得以「AI 自主造成損害」作為抗辯。因果關係、可預見性等其他抗辯仍然可用,但「怪 AI」這條路被堵住了。歐盟新版產品責任指令把軟體與 AI 明確納入「產品」,適用無過失責任。會員國須在 2026 年 12 月 9 日前完成轉換,新規適用於之後投入市場的產品。
訴訟數量同步上升。再保經紀 Gallagher Re 與 MIT、Testudo 在 2026 年 3 月發表報告,指出美國生成式 AI 訴訟在 2021 到 2025 年間增加 978%,2025 年年增 137%。這些訴訟以著作權與專利爭議為主,不全是代理出錯,但顯示 AI 相關的法律曝險正在快速累積。
責任越來越明確,保險卻跟不上。保險精算靠歷史損失資料定價,AI 代理大規模上線不過兩三年,損失資料幾乎是空白。模型還會隨版本更新改變行為,去年的測試結果未必適用今年。
更麻煩的是沉默曝險。2026 年 7 月發表的〈Underwriting the Agent Economy〉報告估計,保險業的 AI 代理曝險逾九成屬沉默承保。也就是既有保單沒有明確承保,也沒有明確排除,多半未被定價。這份報告由 AIUC 研究員領銜,Kvist 與 Dattani 也是作者,GovAI、OpenAI、Aon 等機構人士以個人身分署名。引用時要記得,這是 AIUC 自己參與的研究。
保險公司的直覺反應,就是前面看到的除外條款與次限額。
企業端的需求並沒有因此消失。日內瓦協會在 2025 年 10 月發表報告,調查中、法、德、日、英、美六大市場共 600 位企業保險決策者。逾九成認為需要 AI 風險保險,逾三分之二表示願意多付至少 10% 的保費。報告本身也提醒,這個比例的解讀要保守。
想投保的企業買不到合適的保單,想承保的保險公司缺乏定價工具。AIUC 選擇站在兩者中間,補上「測量」這一環。
1894 年的芝加哥實驗室:AIUC 的劇本與創辦團隊
Kvist 在 Latent Space Podcast 訪談中說,AIUC 的名字是在向一家百年機構致敬。1893 年芝加哥世界博覽會大量使用電力照明,電機工程師 William Henry Merrill 負責檢查會場的電氣設施。隔年,他在火災保險業者出資下成立實驗室,替電氣產品做安全測試,第一份測試報告日期是 1894 年 3 月 24 日。這間實驗室後來成為 Underwriters Laboratories,也就是今天許多電器上 UL 標誌的來源。
保險業出錢做測試的理由很實際。電氣火災會變成理賠,先把不安全的產品擋在門外,賠得就少。測試結果同時也成了保險公司判斷風險的依據。
2025 年 7 月 15 日,AIUC 三位共同創辦人發表長文〈Underwriting Superintelligence〉,把這套邏輯套到 AI 上。他們提出「激勵飛輪」(Incentive Flywheel)的概念。保險公司要負責賠付,因此會要求企業拿出風險管理的證據;標準負責定義什麼是好的做法;獨立稽核則確認企業真的照做,替保險定價提供依據。
三者互相強化,市場機制先行,監管可以隨後跟上。文中舉的前例還包括富蘭克林在 1752 年創辦的費城火災互保組織,以及 1959 年由汽車保險業成立的美國公路安全保險協會(IIHS)。
這套理論要落地,需要同時懂 AI 模型與保險精算的人。AIUC 的兩位核心創辦人正好各懂一邊。
執行長 Rune Kvist 在 2022 年加入 Anthropic,是公司第一位產品暨市場推廣(Go-to-Market)人員。他在 2026 年 9 月的 Latent Space 訪談中提到,當時 Anthropic 約 40 人。Kvist 畢業於牛津大學哲學、政治與經濟(PPE),自述在加入 Anthropic 前賣掉了第一家公司。依公開履歷,他在 Anthropic 待了不到一年,但這段經歷讓他在大型語言模型商業化的最早期,就站在模型能力與企業需求的交界處。
共同創辦人 Rajiv Dattani 曾任麥肯錫倫敦辦公室合夥人,主要服務保險業與資產管理業,負責策略、併購與營運轉型。2024 到 2025 年,他擔任 AI 模型評測非營利組織 METR(Model Evaluation and Threat Research)的營運長。METR 專門測試前沿模型的危險能力,截至 2026 年 10 月 16 日,AIUC 官網仍列 Dattani 為 METR 理事。
兩人的經歷合起來,剛好對應 AIUC 的兩項核心能力。Dattani 熟悉保險公司怎麼看風險、怎麼定價,也在 METR 看過模型評測如何設計。Kvist 知道 AI 公司如何把產品賣進企業,也清楚企業買方卡在哪裡。TechCrunch 報導,兩人還是姻親。
第三位共同創辦人 Brandon Wang 是 2020 年的 Thiel Fellow,曾共同創辦職業教育平台 Dreambound 並擔任 CTO,該公司早期以職訓融資起家。他在 AIUC 擔任 CTO,自述主筆了 AIUC-1 標準。他的 LinkedIn 顯示已在 2025 年 12 月卸任,AIUC 官網團隊頁與 A 輪新聞稿都只列兩位共同創辦人。
AIUC 在 2024 年 12 月成立,隱身運作約半年後,於 2025 年 7 月 23 日公開亮相,同時宣布 1,500 萬美元種子輪。創業初期最關鍵的決策,是邀企業資安主管一起寫標準。AIUC-1 的技術貢獻者涵蓋學界與研究機構,包括史丹佛大學 Trustworthy AI Research 實驗室、MITRE、MIT 與雲端安全聯盟(Cloud Security Alliance,CSA)。產業界則有律師事務所 Orrick、Cisco、Google Cloud 與 UiPath。2026 年 9 月 A 輪公告寫參與的資安與風險主管超過 250 位;截至 10 月 16 日,AIUC-1 官網已將聯盟規模列為 300 多位 Fortune 500 企業資安主管。
標準由買方參與制定,賣方拿著認證去談採購,就比較不會被質疑是自說自話。
AIUC-1 怎麼驗:六大風險、上千次攻擊、每季重測
AIUC 把 AIUC-1 定位為「AI 代理版的 SOC 2」。SOC 2 是美國會計師協會(AICPA)制定的資訊安全稽核框架,幾乎是 SaaS 公司賣進企業的基本門票。SOC 2 主要檢查企業的控制流程與文件。AIUC-1 除了審查文件,還要直接對 AI 代理發動攻擊測試,看它在壓力下的實際反應。
標準分成六大風險領域:
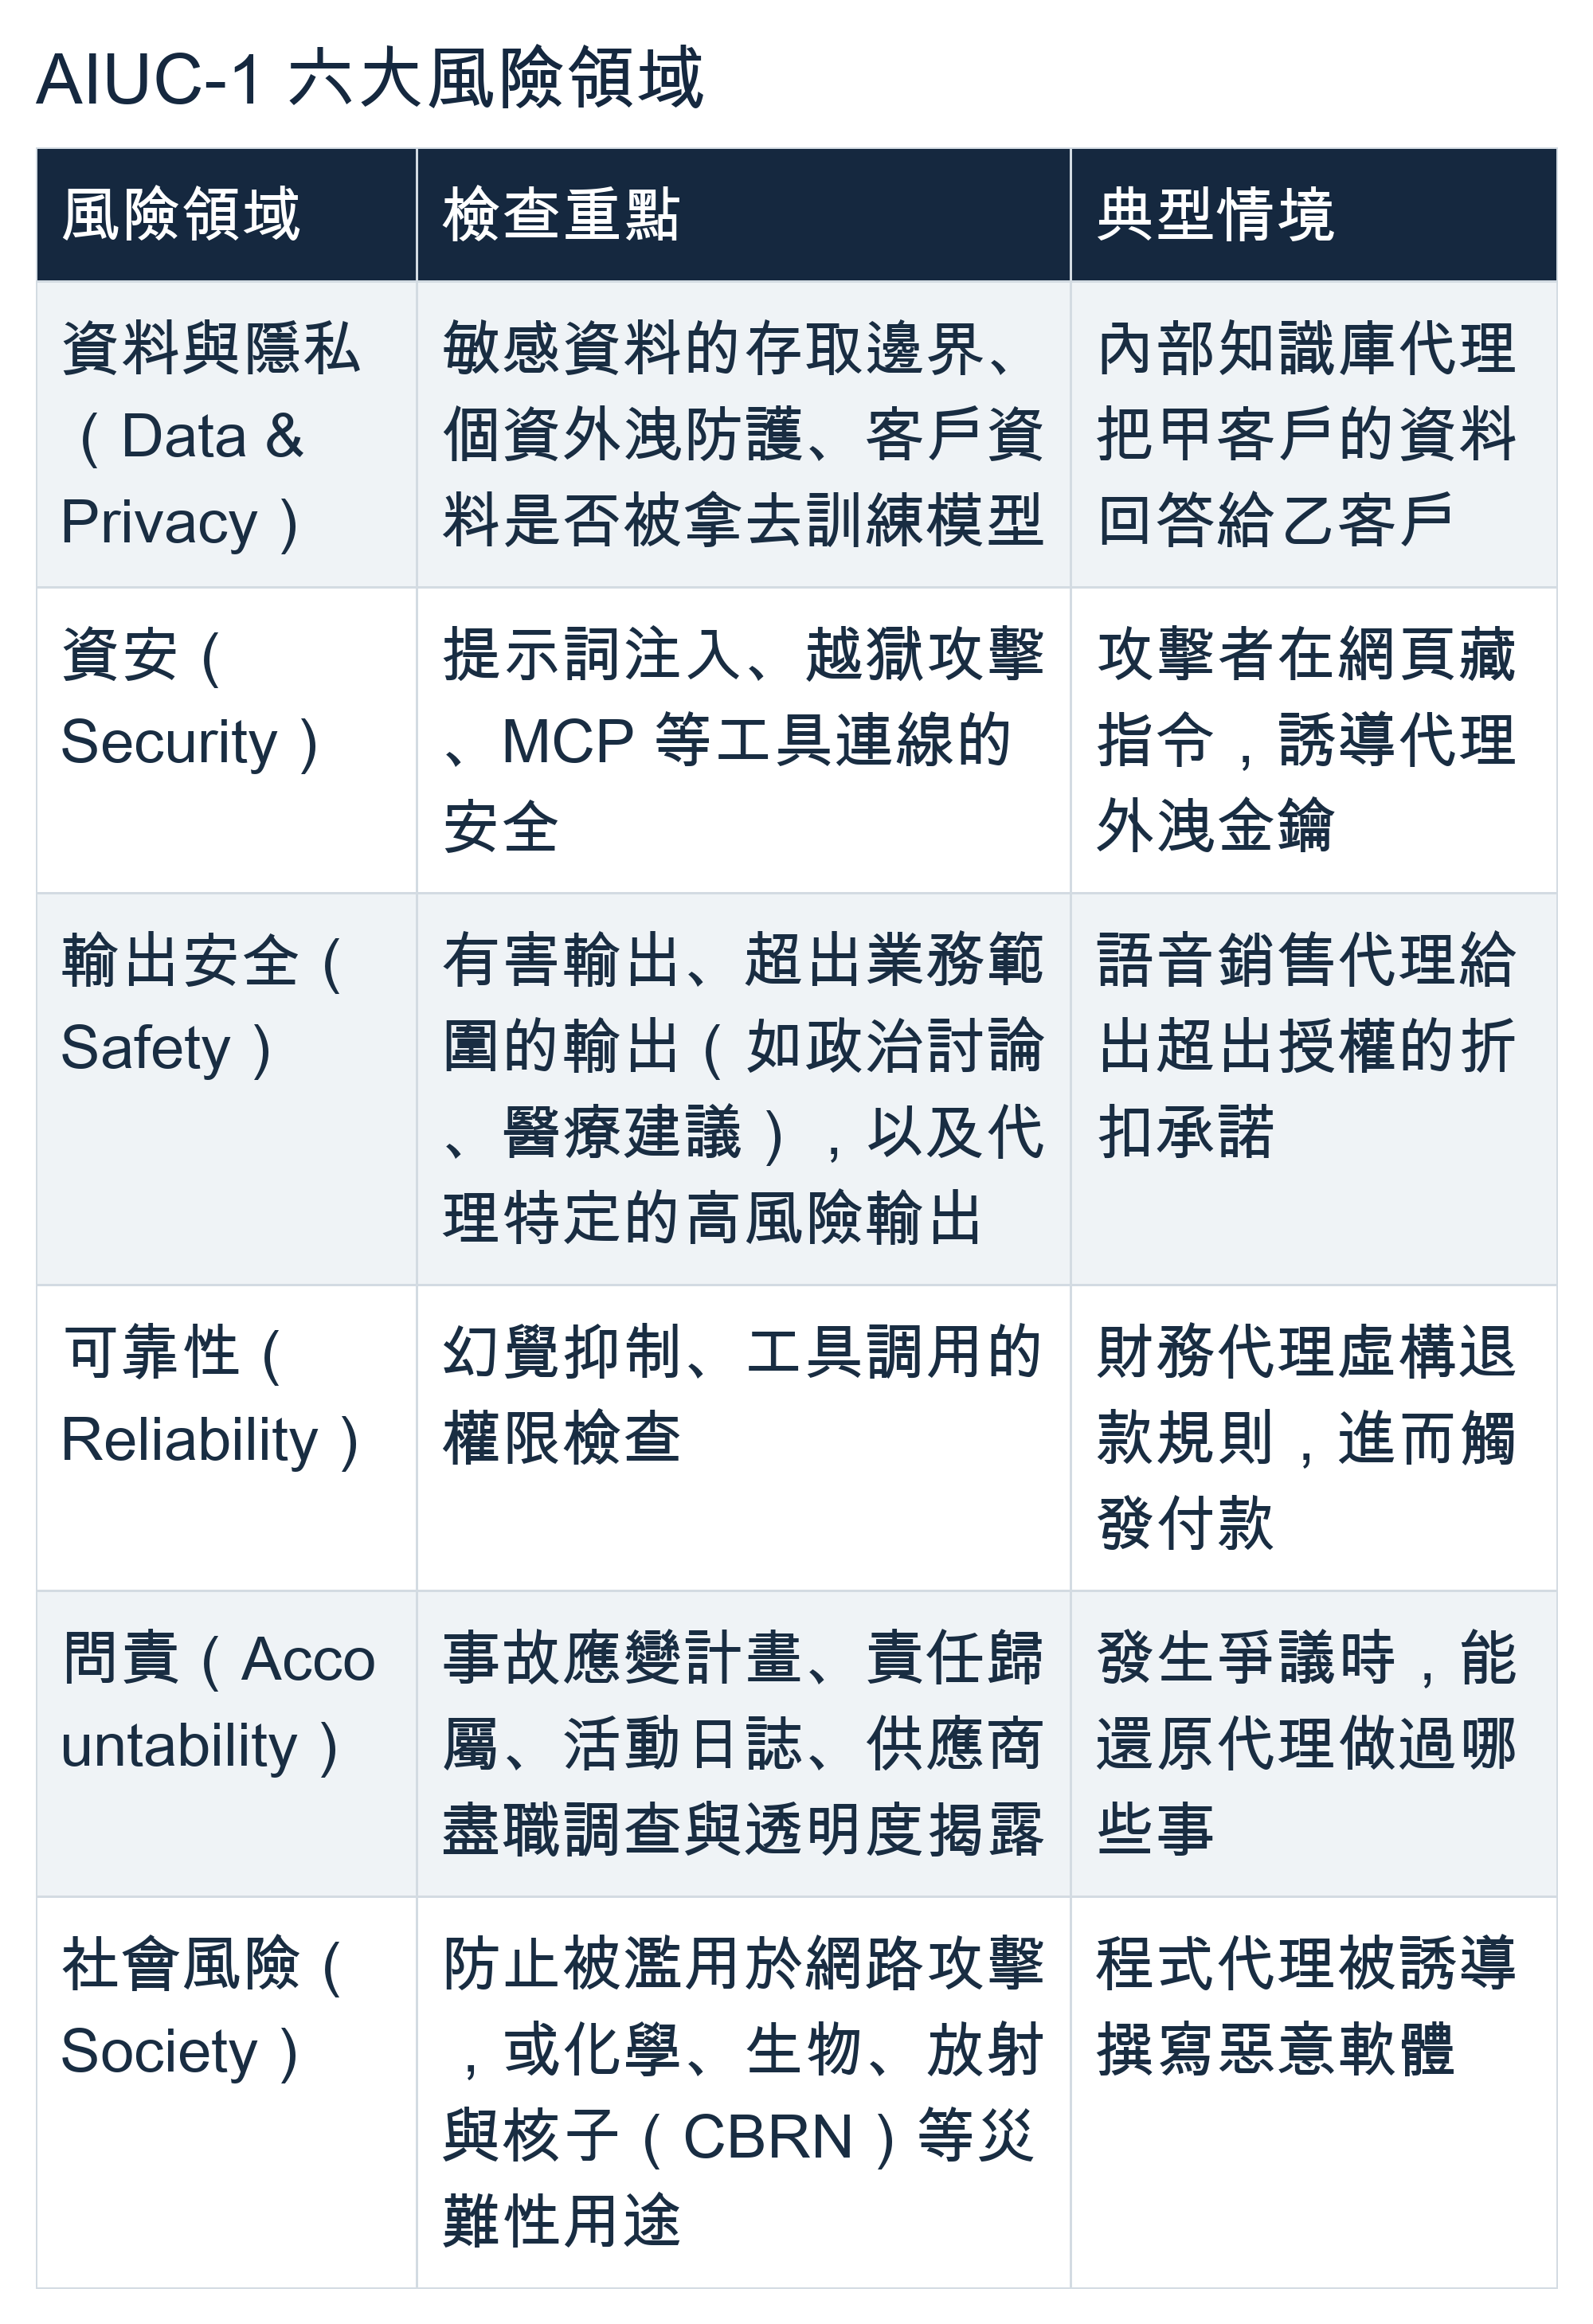
前四個領域對應代理在單一企業內可能造成的直接損失。問責領域要求事故應變與活動日誌,出事後能還原經過,這也是釐清責任的基礎。社會風險則處理大規模、災難性的濫用。
規模方面,截至 2026 年 7 月 15 日的版本,AIUC-1 共有 51 項要求,其中 43 項必要、8 項選擇性,底下約 140 項控制措施。這是 7 月版的規模;10 月 15 日已完成新一輪增修與整併,不能直接當成 Q4 版的總數。必要要求的核心控制原則上都要通過。選擇性要求與補充控制,則由受審企業依代理的用途自行納入。
認證流程大致分成四步。
第一步是差距分析,官方宣稱可在 48 小時內完成。受審代理的範圍由 AIUC 與稽核機構共同界定,包括使用哪個模型、接了哪些工具、部署在什麼環境。若要排除必要要求,須經稽核機構簽核。
第二步是蒐集佐證,約需 3 到 5 週,企業提交治理流程與工程實作的證明文件。
第三步是對抗測試,也是 AIUC-1 和傳統稽核最不同的地方。AIUC 依代理的業務特性設計攻擊情境,通常 1,000 到 5,000 個。ElevenLabs 的語音代理跑了 5,835 項測試,KPMG 的平台跑了 900 項以上。
第四步是稽核簽證。AIUC 認可的稽核機構審查測試結果與控制措施後出具稽核報告,官網寫 50 頁以上,TechCrunch 與 Kvist 則說約 100 頁。證書最後由 AIUC 核發。整體時程官方各頁說法不一,認證說明頁寫 4 到 8 週,FAQ 寫 5 到 10 週。
驗車的比喻在這裡最貼切。證書效期 12 個月,但期間每季至少要接受一次技術複測,才能維持效力;每年還要做一次完整的再認證。原因在於 AI 代理會一直變。底層模型換版本、系統提示詞調整、多接一個工具,都可能讓上一次的測試結果過期。
標準本身也每季改版,從 2026 年起固定在 1 月、4 月、7 月、10 月的 15 日發布。4 月的版本強化了 MCP 安全與代理權限管理,並把第三方存取監控改為必要。7 月的版本因應程式代理(Coding Agent)普及,新增「防止憑證與金鑰外洩」與「生成程式碼採安全模式」兩項要求,僅對會生成程式碼的代理列為必要。10 月 15 日已發布 Q4 版本,重點轉向開放權重模型的部署管理、擴大第三方測試,以及釐清代理開發者與部署者的責任。例如,敏感工具操作的人類批准流程,已從補充控制提升為核心控制。官方列出的下一次改版日期是 2027 年 1 月 15 日。
稽核生態也在成形。依 2026 年 10 月 16 日查閱的官方稽核機構名冊,Schellman 是名冊中唯一完全認可的機構。Coalfire、BDO、Grant Thornton、A-LIGN 等 6 家標示為暫時認可,完成見證稽核後才能轉正。2026 年 6 月 30 日,雲端安全聯盟宣布把 AIUC-1 納入 STAR Registry。這是記錄雲端與 AI 服務安全控制的公開名錄,企業採購時可以查閱。
從證書到保單:AIUC 的 MGA 模式
拿到證書之後,企業可以向 AIUC 投保。這裡要先釐清 AIUC 在保險鏈中的位置。
AIUC 是管理總代理(Managing General Agent,MGA)。MGA 受保險公司授權,負責核保、定價與出單,承擔理賠的風險資本則來自背後的保險公司。對新創來說,MGA 是進入保險業最常見的路徑。它仍須持有保險代理或 MGA 執照,但不必取得保險公司執照,也不必自備大筆承保資本,可以專心經營核保能力。
根據 The Insurer 的報導,Beazley 是 AIUC 的承保能量提供者之一。Beazley 是總部位於倫敦的專業保險集團,旗下管理多個 Lloyd’s 承保團(Syndicate)。2026 年 10 月 1 日,蘇黎世保險集團(Zurich)以 81 億英鎊完成收購 Beazley。另外,Kvist 在 2026 年 9 月的 Latent Space 訪談中提到,ElevenLabs 的保單由 Lloyd’s 市場承保,並以 AIUC-1 作為核保框架。
保單的保障範圍,一手資料只說明承保 AI 代理出錯造成的損失。ElevenLabs 舉的例子,是代理對客戶提供錯誤資訊。NBC News 報導的範圍包括幻覺、資料外洩與智財侵權。在本文整理至 2026 年 10 月的公開資料中,未見完整條款與除外事項。
保額方面,NBC News 與保險業媒體 The Insurer 都報導 AIUC 保單最高 5,000 萬美元,但本文查閱的 AIUC 官網資料未載明這個數字;2026 年 2 月的 ElevenLabs 官方保險公告也未揭露其保單保額。
對保險公司來說,AIUC-1 解決的是資訊不對稱。傳統核保多半仰賴企業每年填寫的問卷,保險公司看不到代理實際上線後的表現。AIUC-1 每季複測一次,等於每三個月更新一次風險資料。代理換了模型或多接一個工具,下一次複測就會反映出來。這讓保險公司能用更接近即時的技術數據,替 AI 代理定價。
收入方面,本文整理至 2026 年 10 月的公開資料,未列出 AIUC 的認證收費與保費規模,但創辦人在 Podcast 訪談中說明過機制。AIUC 分得一部分保費,報酬與承保損益掛鉤。Dattani 在 2025 年 11 月的 Cognitive Revolution 訪談中表示,若出現大額虧損,AIUC 就拿不到報酬。Kvist 補充,虧損太大時保險公司會停止合作,AIUC 也就做不下去。
這就是 AIUC 主張的利益綁定(Skin in the Game)。Kvist 直接拿信評機構 Moody’s 對比,認為 Moody’s 對自己給出的評等沒有財務上的利害關係。2008 年金融海嘯前,信評機構向發債方收費,卻不必承擔所評債券的損失,「發行方付費」被認為是評等失真的原因之一。AIUC 的主張能不能成立,取決於後面會談到的幾個條件。
從 ElevenLabs 到 KPMG:十多張證書與 5,500 萬美元
AIUC-1 在 2025 年 7 月發布首版,同年秋天開始出現取得認證的企業。AI 客服平台 Ada 在 2025 年 10 月宣布,自己是第一個取得 AIUC-1 認證的 AI 客服平台。按本文截至 2026 年 10 月 16 日彙整的公開認證公告,取得認證的企業至少有十多家,下表列出代表性的案例:
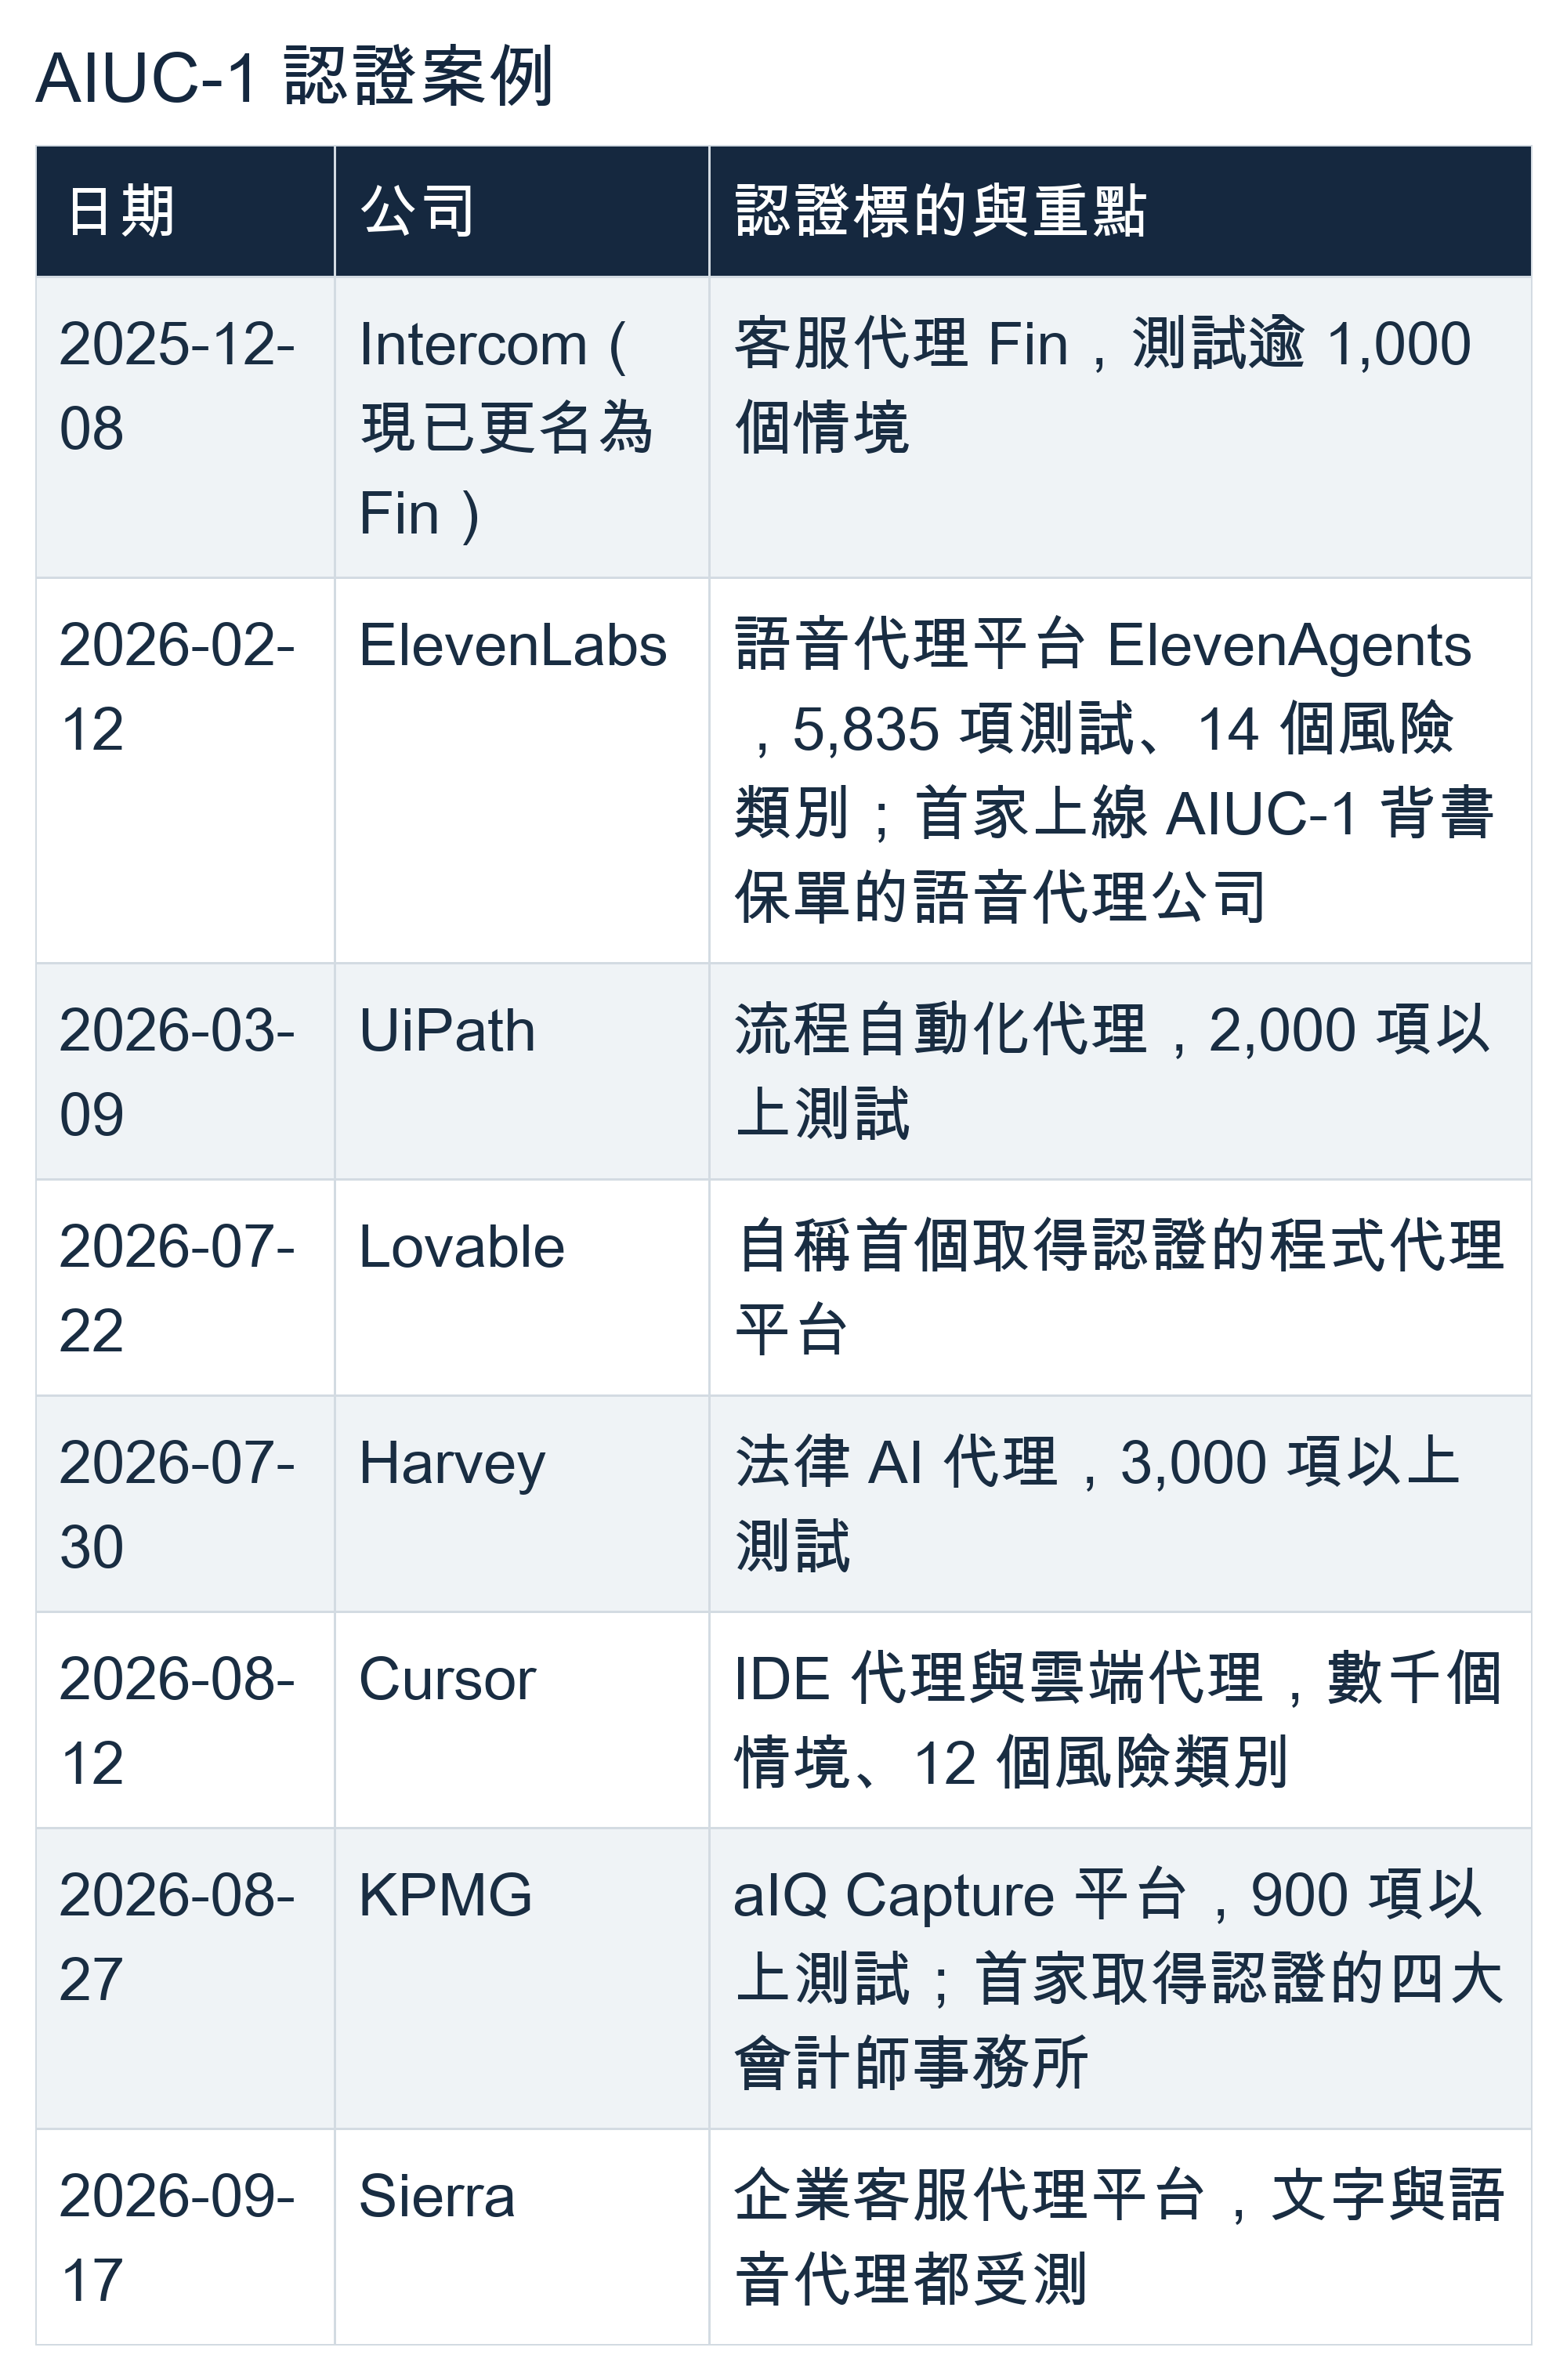
表外還有 AI 生圖公司 Recraft、稽核軟體公司 Fieldguide、資料治理公司 Collibra 等。
名單以客服、語音與程式代理為主。這幾類代理直接面對外部客戶,或直接改動程式碼,出錯的後果最容易被看見,也最需要向企業買方證明安全。KPMG 的加入,則代表專業服務業開始把 AIUC-1 當成對客戶的品質保證。
Cursor 的案例可以看出測試的實際內容。技術評測分兩輪進行,涵蓋 12 個風險類別,項目包括代理是否會外洩機密、能否抵抗隱藏式提示詞注入,以及會不會執行刪除資料等危險指令。Schellman 則另外稽核 Cursor 的營運、治理與資安控制。對程式代理來說,這些正是企業資安團隊最擔心的情境。
ElevenLabs 的案例最能說明 AIUC 的擴散路徑。ElevenLabs 在 2026 年 2 月以 110 億美元估值完成 5 億美元 D 輪,是語音 AI 的領導者。它的 ElevenAgents 平台通過認證後,在平台上建置代理的企業客戶,一開始就已滿足最多 75% 的認證要求。ElevenLabs 提到,義大利最大的房地產平台 Immobiliare.it,只花 4 週就讓自家代理取得認證。
換句話說,AIUC 拿下一個平台,就能順著平台觸及上面大量的企業代理。這可能比逐家攻下企業更有效率。
採購端也開始使用這套標準。AIUC-1 官網引述 Salesforce 前執行副總裁暨信任長 Brad Arkin 的說法,他已把 AIUC-1 納入供應商評估流程,縮短審查時程。官網也引述北約(NATO)前資訊長暨資安長 Manfred Boudreaux-Dehmer,形容它終結了混亂的 AI 供應商問卷。指數公司 MSCI 雖未取得認證,但用 AIUC-1 測試內部負責審核特權存取申請的資安代理,跑了約 1,400 項測試。評測報告交給外部稽核,作為沙賓法案(SOX)審計的輸入。
最值得注意的是 2026 年 8 月 7 日的合作。AIUC 與美國金融業組織網路風險研究所(Cyber Risk Institute,CRI)宣布合作。CRI 由 165 家以上金融機構與公會組成,主導制定了金融服務 AI 風險管理框架(FS AI RMF),2026 年 2 月由美國財政部公布。這套框架有 230 項控制目標,屬自願採用。雙方在該次公告中提出與 AIUC-1 逐項對照、發表金融機構實作案例的計畫。銀行業對模型風險管理本來就有監理要求,若對照完成,銀行導入 AI 代理時可以多一條參考的稽核路徑。
資本端的支持同樣明確。種子輪 1,500 萬美元由前 GitHub 執行長 Nat Friedman 的 NFDG 領投。跟投者包括 Emergence、Terrain、Anthropic 共同創辦人 Ben Mann,以及 Google Cloud 與 MongoDB 的前資安長。A 輪 4,000 萬美元由 Ribbit Capital 領投,First Harmonic 與 Terrain 跟投,累計融資達 5,500 萬美元。
Ribbit 是 Robinhood、Coinbase 的早期投資人,也參與過 Revolut 的 B 輪,長期押注重寫金融基礎設施的公司。由 Ribbit 領投,或許顯示它把 AIUC 放在金融基礎設施的脈絡中評估。Ribbit 普通合夥人 Nick Shalek 認為,兩位創辦人突破了冷啟動難題,讓 AI 業者、企業、稽核機構與保險公司對齊同一套標準。
冷啟動在 AI 保險特別明顯。沒有損失資料就難以承保,沒有保險企業就不敢大規模部署,沒有部署也就累積不了損失資料。
競爭格局:承保代理、再保巨頭與既有標準
AI 保險市場並非 AIUC 獨有,競爭者大致分成四類。以下額度與方案依各家公告時點整理,不能視為之後所有保單的統一上限。
第一類是同樣專做 AI 的承保代理。Armilla 經 Lloyd’s Lab 孵化,自稱在 2024 年成為首家專營 AI 責任險的 Lloyd’s 承保代理(Coverholder)。它的 AI 責任險由 Lloyd’s 承保人支持,2025 年推出時由 Chaucer 領銜。2026 年 1 月,Armilla 把單一企業的上限從 1,500 萬美元提高到 2,500 萬美元。它在 2023 年另推出 AI 效能保證產品,獲 Swiss Re 等再保公司支持。
Testudo 在倫敦與舊金山兩地營運,也是 Lloyd’s 承保代理。它在 2026 年 1 月推出生成式 AI 責任險,3 月起每被保險人上限提高到 925 萬美元,主要承保第三方索賠。
第二類是再保巨頭。慕尼黑再保(Munich Re)自 2018 年起以 aiSure 承保 AI 模型的效能風險,最初以 AI 供應商的效能保證為主。2023 年增設 aiSelf,承保企業自建的 AI;本文整理至 2026 年 10 月的方案也涵蓋法律責任。它除了直接承保,2026 年也與保險公司合作,由對方出單、自己提供核保技術支援,先後與百慕達的 Mosaic、台灣的富邦產險合作。Mosaic 的方案採類似參數型保險的觸發,模型表現低於約定門檻就理賠,初始上限最高 1,500 萬(歐元、美元或加幣)。
第三類是在既有保單上加 AI 條款的業者。Coalition 自 2024 年起在網路險加入 AI 明示保障,涵蓋 AI 安全事件與深偽詐騙轉帳。Counterpart 在專業責任險(E&O)提供 AI 明示保障,並新增科技業 E&O 承保條款。自有保險牌照的新創 Corgi,在 2026 年 5 月推出 AI 加保,同月以 13 億美元估值完成 1.6 億美元 B 輪。
第四類是既有的標準與認證。ISO/IEC 42001 是 2023 年 12 月發布的 AI 管理系統標準,由經認證機構認可的驗證單位稽核。NIST AI 風險管理框架是自願採用的指引,沒有認證機制。HITRUST 在 2024 年 11 月推出 AI 資安評估與認證。這些標準多半檢查管理流程。HITRUST 雖有僅限認證客戶投保的網路險方案,但並非 AI 專屬;其餘標準則不與保險掛鉤。
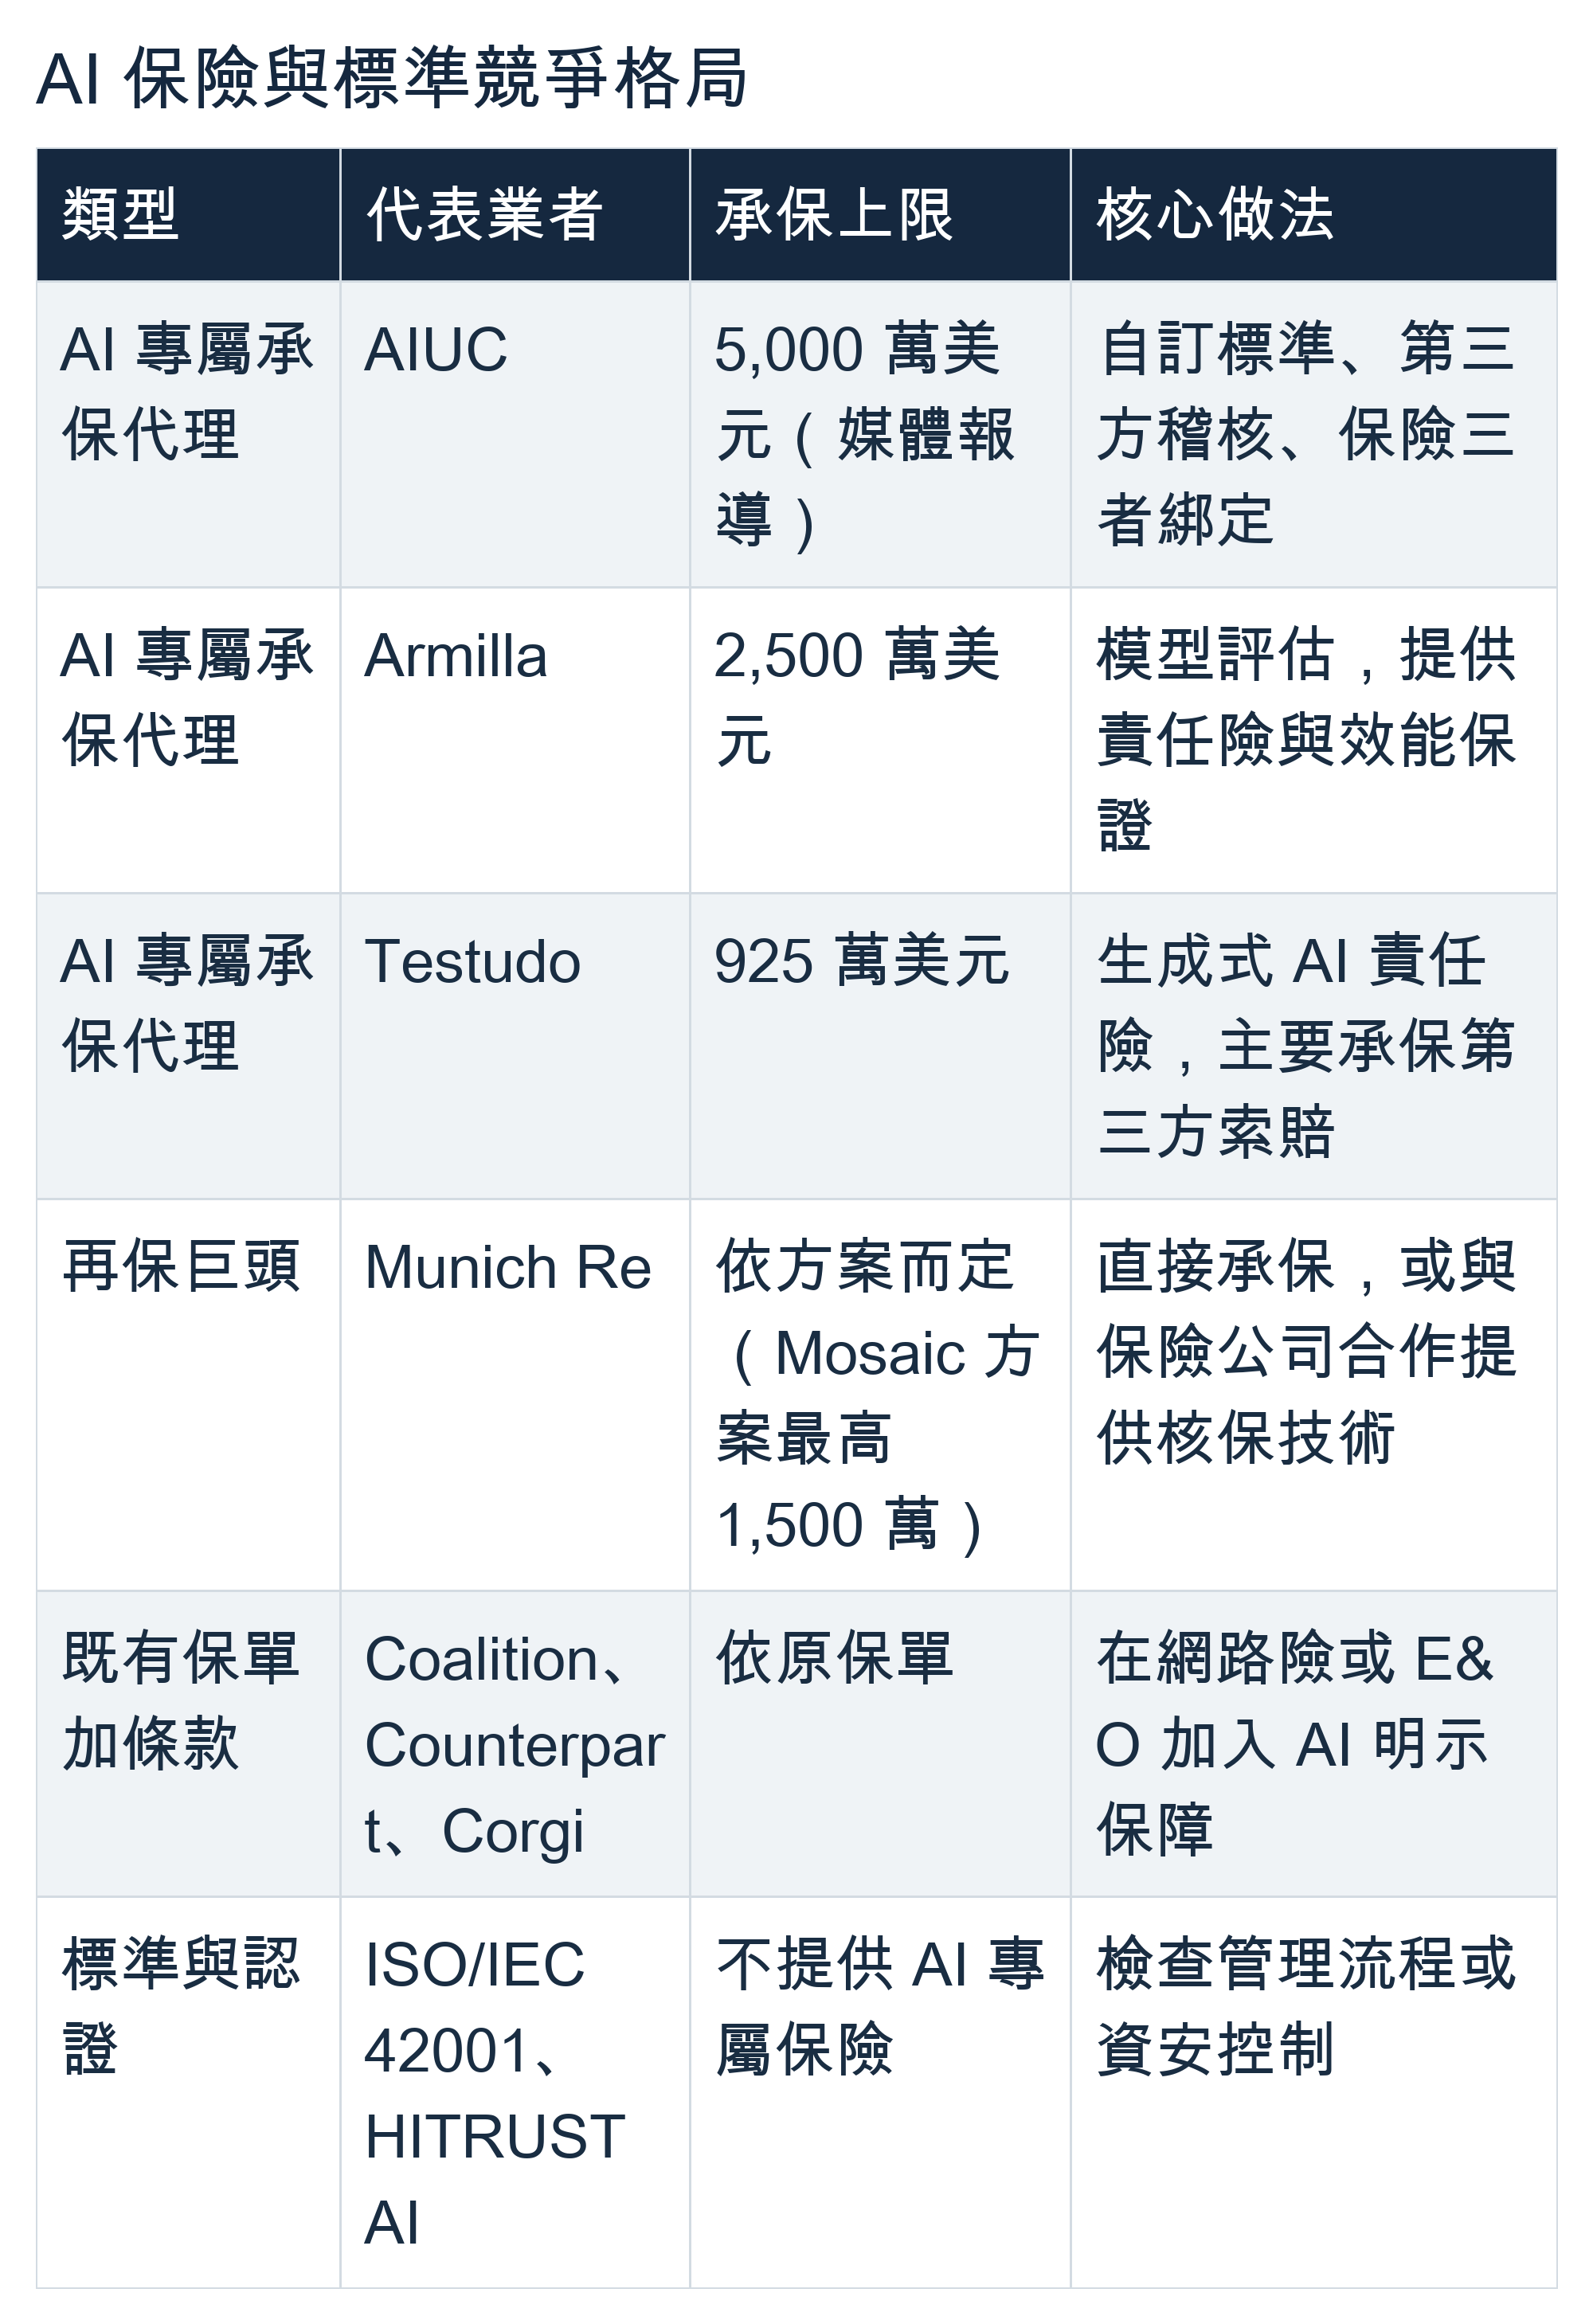
比較下來,AIUC 的位置在於同時握有三樣東西:一套由買方參與制定的公開標準、一個由第三方稽核機構執行的認證體系,以及自己的保險產品。Armilla 與 Testudo 有保險,但在標準制定上的話語權有限;ISO/IEC 42001 有公信力,但出事時不負責賠錢。
資金規模也拉開了距離。據 PitchBook 統計,Armilla 至 2025 年 5 月累計融資約 548 萬美元,AIUC 約是它的十倍。
球員兼裁判與模型集中度:AIUC 的四個風險
AIUC 的模式邏輯清楚,但有四個環節還沒被市場驗證。
利益衝突與範圍套利。資安專家 Lenny Zeltser 在 2026 年 4 月 22 日發表分析,指出 AIUC 同時撰寫標準、執行技術評測、核發證書、認可稽核機構,還販售保險。他引述評論者 Zack Korman 的看法,認為這種垂直整合在每個環節都有利益衝突。Zeltser 也拿信評業的「發行方付費」來比喻。他指出 ISO 42001 有外部認證體系監督驗證單位,AIUC-1 的稽核機構則由 AIUC 自己認可。
更實際的問題在稽核範圍。Zeltser 提醒,範圍界定模糊時,證書往往涵蓋不到買方實際使用的部分。理論上,廠商也可能只送最單純、防護最好的模組受審,再把證書用在整條產品線的行銷上。AIUC 的規則雖要求範圍由 AIUC 與稽核機構共同界定,但證書通常只涵蓋特定產品。
Zeltser 建議買方確認稽核涵蓋哪些代理、工具、模型版本與資料流,並索取最近一次季度複測的證據。他在文中也轉述創辦人先前的說法:保險業務形成反向誘因,已認證代理出事,會直接造成 AIUC 的損失。
公開理賠紀錄仍待觀察。截至 2026 年 10 月 16 日查閱的 AIUC 官網公告,未見已公布的保單理賠案例。這不等於實際沒有發生理賠。資安保險公司 Resilience 的 2026 年上半年報告也指出,旗下網路險理賠沒有一件源自全自動的 AI 攻擊鏈。網路險和 AI 代理責任險不同,這只能當旁證,但說明 AI 相關的損失資料仍然很少。缺少公開理賠紀錄,外界就難以檢驗定價模型面對真實損失的表現。未來若有大額理賠公開,才能進一步觀察 AIUC 的測試與定價是否站得住。
基礎模型的集中度。市面上大多數 AI 代理,建立在少數幾家公司的基礎模型上。如果某個主流模型更新後推理能力退化,或爆發一個能通用的提示詞注入漏洞,大量建於其上的代理可能同時出錯,已認證者也不例外。這種損失在保單之間高度相關,保險業稱為累積風險。
慕尼黑再保 AI 保險部門主管 Michael Berger 在 2024 年 3 月就提醒,多家企業共用同一基礎模型,會帶來系統性累積風險。再保經紀 Gallagher Re 在 2026 年 3 月也警告,共用同一 AI 模型可能造成跨產業的相關損失。這類同時爆發的損失,會直接考驗承保資本的厚度。
承保能量與組織規模。AIUC 的承保能量來自少數保險公司,已知的承保方 Beazley 從 2026 年 10 月起成為 Zurich 旗下公司。母公司更換後,對 AI 風險的胃口是否改變,還需要觀察。依本文 2026 年 10 月整理的資料,AIUC 團隊約 20 人;自述主筆標準的 Brandon Wang 已經卸任,標準又每季改版。標準改得快,代表它跟得上新威脅;對稽核機構與採購方來說,卻意味著要不斷重新理解新版要求。
擴張野心也帶來新的不確定性。A 輪資金要用來把稽核與保險,從 AI 代理延伸到前沿模型。2026 年 9 月 22 日,AIUC 政策研究員 Cristian Trout 與兩位創辦人在法律評論網站 Lawfare 發表前沿 AI 互保長文。隔天,AIUC 官網刊出 Kvist 的短文〈Frontier AI Mutual Insurer〉。
這份提案主張頂尖 AI 實驗室共組互保組織,分擔重大的第三方責任。提案援引美國核電業互保的現場檢查與停保機制。成員須在 24 至 72 小時內通報可能理賠的事故,稽核機構由互保組織選定並付費,不合格的成員可被停保或除名。Kvist 在 Latent Space 訪談中表示,沒有其他產業允許業者自我稽核。截至 2026 年 10 月 16 日查閱的 AIUC 官網公告,前沿 AI 互保仍以提案呈現,未列出已加入的實驗室名單;是否已有未公開的客戶或承諾,無法據此判定。
馬克碎念
保險業抗拒的是量不出來的風險
AI 保險正在重走網路險的路。網路險早在 1997 年就有獨立保單,但傳統財產險與責任險裡的網路曝險,長期沒有寫清楚是否承保,業界稱為「沉默網路風險」(Silent Cyber)。Lloyd’s 在 2019 年 7 月要求旗下保單明確承保或排除網路風險,2020 年起分階段實施,逼市場把模糊地帶講清楚。
今天的除外條款與次限額,是保險業在處理「沉默 AI 風險」的第一步。市場也開始出現反彈。2026 年 10 月,保險經紀商 Marsh 警告業界不要採用 AI 除外條款,Aon、WTW 隨後跟進施壓。AIUC 押注的是下一步:測量工具成熟後,被排除的風險會重新回到保單裡,變成可以定價的商品。
評錯的人要不要付代價
AIUC 被批評球員兼裁判,但金融體系裡早有類似的設計。美國聯邦存款保險公司(FDIC)既為存款提供保險,也負責檢查銀行,保險人的身分讓它有動機嚴格監督。AIUC 創辦人在 Lawfare 文章中也提到,美國核電業的互保組織把保費與產業自律組織 INPO 的評級掛鉤。
反面的例子是信評業。信評機構向發行方收費,卻不必承擔所評債券的損失,2008 年的失靈大家都還記得。這幾個例子的分界,在於評錯的人要不要付出代價。
AIUC 把自己放在要付代價的那一邊,這是它的模式最有說服力的地方。但嚴格來說,AIUC 是 MGA,理賠資本來自 Beazley 等保險公司。評錯的直接損失由保險公司承擔,AIUC 承受的是佣金縮水、失去承保能量的間接後果。觀察 AIUC,最該追蹤的就是這條利益綁定到底有多緊。
回看台灣
台灣的法律已經寫下方向。《人工智慧基本法》在 2026 年 1 月 14 日公布施行,第 17 條要求政府就高風險 AI 的應用明確責任歸屬,並建立救濟、補償或保險機制。具體制度還有待政府建立。
保險端則有了第一步。富邦產險與慕尼黑再保在 2026 年 8 月推出企業 AI 保險,這是慕尼黑再保首度在台與保險公司合作推動 AI 專屬保險。保障範圍包括 AI 模型未達效能指標所致的財損、營運中斷與第三人責任。
缺的是中間那一環。基本法第 5 條要求數位發展部提供或建議 AI 評估驗證工具。數發部的 AI 產品與系統評測中心在 2026 年 9 月公布了 188 個模型的評測結果,標章方面,當時的規劃是取得全國認證基金會(TAF)認證後再推出,目標為 2027 年。這是 2026 年 9 月資料所列的時程;本文尚未取得標章已推出、或評測結果已與保險定價連動的官方更新。
金融業的時程也還早。金管會在 2026 年 5 月表示,要把代理 AI 納入金融業 AI 指引;經濟日報同月報導,當時國內金融業尚未正式導入能獨立執行業務的 AI 代理。
實際評估,台灣市場規模不大,很難支撐一家本土公司從零建立 AIUC-1 這樣的標準與稽核體系。比較可行的路,是讓保險公司在核保時直接採用評測中心的結果或國際標準,先把「評測」和「保費」接上線。等金融業真正開始部署 AI 代理,這條線對企業行為的影響,可能會比新的法規來得更快。
常見問題(FAQ)
AIUC 是什麼公司?
AIUC 全名為人工智慧核保公司(Artificial Intelligence Underwriting Company),2024 年 12 月在舊金山成立。它制定 AI 代理安全標準 AIUC-1,並以管理總代理(MGA)身分,為通過認證的 AI 代理提供責任保險。2026 年 9 月完成 4,000 萬美元 A 輪,累計融資 5,500 萬美元。
AIUC-1 是什麼?和 SOC 2 有什麼不同?
AIUC-1 是專為 AI 代理設計的安全標準,涵蓋資料與隱私、資安、輸出安全、可靠性、問責與社會風險六大領域。2026 年 7 月版共有 51 項要求,10 月 15 日已發布 Q4 更新,要求內容需按受審版本確認。SOC 2 主要檢查企業的控制流程與文件。AIUC-1 除了審查文件,還要對 AI 代理發動對抗測試,並要求每季複測。
AIUC-1 認證需要多久?
官方各頁說法不一,認證說明頁寫 4 到 8 週,FAQ 寫 5 到 10 週。流程包括差距分析、蒐集佐證、對抗測試與稽核簽證。證書效期 12 個月,期間每季至少要複測一次。
AI 代理出錯造成損失,誰要負責?
從已知案例看,責任多半落在部署或提供 AI 的企業身上。Air Canada 聊天機器人案中,審裁庭不接受「機器人是獨立個體」的抗辯。加州 AB 316 自 2026 年起,也禁止被告以「AI 自主造成損害」作為抗辯。
AIUC 的 AI 代理保險保什麼?保額多少?
公開資料只說明承保 AI 代理出錯造成的損失,例如代理對客戶提供錯誤資訊。媒體報導的範圍包括幻覺、資料外洩與智財侵權。NBC News 與 The Insurer 報導單一保單最高 5,000 萬美元,本文整理至 2026 年 10 月的公開資料未列完整條款。
為什麼傳統保險公司開始排除 AI 風險?
AI 代理上線時間短,保險公司缺乏歷史損失資料,模型行為又會隨版本改變,難以定價。W.R. Berkley 在 2025 年推出絕對 AI 除外條款,ISO 也申報了生成式 AI 除外批單。到了 2026 年 10 月,保險經紀商 Marsh 則公開警告業界不要採用這類條款。
AIUC 有哪些競爭對手?
AI 專屬承保代理有 Armilla 與 Testudo,再保巨頭有慕尼黑再保的 aiSure。Coalition、Counterpart、Corgi 則在網路險或 E&O 加入 AI 條款。AIUC 的差異在於同時擁有自訂標準、第三方稽核與保險產品。
台灣有 AI 保險嗎?
有。富邦產險與慕尼黑再保在 2026 年 8 月推出企業 AI 保險,保障 AI 模型未達效能指標所致的財損、營運中斷與第三人責任。《人工智慧基本法》第 17 條也要求政府為高風險 AI 建立救濟、補償或保險機制。