

一分鐘速讀
同週齊發:9 月 21 日到 24 日四天內,歐盟、台灣、加拿大、英國、美國相繼宣布存款代幣進展,監管定性與產業行動同時到位。
跨行是主戰場:摩根大通 JPMD 這類單行代幣只能在自家客戶間流動;這一波的共同目標,是讓代幣在不同銀行之間直接過戶。
兩條路線:歐洲由央行把央行貨幣送上鏈,首批 13 家機構接入;英美加由銀行同業自建共用網路,美國 TCH 網路日清算量逾 2 兆美元。
台灣定位:金管會定性「仍屬銀行存款」,照付利息、照提準備;目前僅台新表達意願,且先做行內,跨行要等財金公司接上。
隱藏風險:英國 GBTD 與美國 TCH 同選 Quant,兩大金融中心的代幣化存款網路押在同一家技術商身上。
四天之內,五個市場同時推進存款代幣
2026 年 9 月下旬,存款代幣迎來密集的四天。
9 月 21 日週一,歐洲央行(ECB)啟用 Pontes。這是歐元體系第一個正式營運、讓代幣化資產以央行貨幣結算的服務。同一天,ECB 宣布啟動準備工作,計畫以部分自有資金投資代幣化的歐元區公部門債券。
9 月 22 日週二,台灣金管會開放銀行申請試辦存款代幣業務。銀行局證實,台新銀行已表達意願。同一天,加拿大六大銀行發布聯合聲明,宣布共同研究加幣存款代幣系統。
9 月 24 日週四,英國金融協會(UK Finance)宣布,七家英國銀行完成首批真實客戶的代幣化英鎊存款交易。同一天,美國結算所(TCH)宣布選定 Quant,替它的「鏈上貨幣倡議」建置核心技術層。
單看任何一則,都只是一條產業新聞。放在一起看,會發現它們共享一個關鍵字:跨行。
過去七年,銀行做存款代幣的方式,多半是一家銀行自己發、自己用。摩根大通的 JPM Coin 就是典型。這一週的五件事裡,有四件的主角是「一群銀行」或「一個央行」,焦點都放在讓代幣跨越機構邊界。
時機也不是巧合。美國 GENIUS 法案在 2025 年 7 月簽署,穩定幣有了聯邦框架。加拿大金融機構監理總署(OSFI)在 9 月 10 日表態,代幣化存款與傳統存款在法律上沒有區別。美國大型銀行則在 6 月就透過 TCH 宣布,要在 2027 年上半年推出共用網路。監管定性、競爭壓力與產業準備,剛好在同一個月到齊。
這個真正的趨勢是銀行開始「一起」做存款代幣。
為什麼是現在:存款代幣從單行走向跨行網路
存款代幣的最小定義
存款代幣(Deposit Token)也常被稱為代幣化存款(Tokenized Deposit)。它是銀行把客戶存款,改用區塊鏈或分散式帳本來記錄的形式。它的法律本質仍是銀行對存戶的負債,受存款保險與銀行監理保護。
存款代幣和穩定幣、央行數位貨幣(CBDC)的完整比較,馬克在〈數位貨幣三胞胎〉一文已經拆解過。這篇換一個角度:同樣是存款代幣,能不能跨行過戶,決定了它能走多遠。
單行代幣的天花板
摩根大通在 2019 年宣布推出 JPM Coin,是最早的銀行存款代幣之一。這項業務後來歸入區塊鏈部門 Onyx,該部門在 2024 年更名為 Kinexys。2025 年 11 月,摩根大通再推出 JPMD,部署在 Coinbase 的 Base 網路上,開放給機構客戶使用。依 Forbes 報導,Kinexys 平台日均處理量超過 70 億美元,累計處理超過 4 兆美元。
數字雖然很大,但限制也很明確。JPMD 只能在摩根大通的客戶之間流動。企業若要付款給花旗或富國銀行的客戶,代幣就得退回傳統電匯。花旗的 Citi Token Services 也面對同樣的邊界。
這樣的代幣像百貨公司的禮券,在自家櫃位消費很方便,一走出百貨公司就得換回現金。銀行業很清楚這個天花板在哪裡。難處在於,打破它需要競爭對手坐下來合作。
兩股推力:穩定幣進入體制,監管先講清楚
第一股推力來自穩定幣。依 DefiLlama 數據,2026 年 9 月底全球穩定幣市值約 3,060 億美元。其中 USDT 與 USDC 合計約佔八成五。
讓銀行更警覺的是,穩定幣正在走進監理體制。Circle、Ripple、Paxos 等業者在 2025 年 12 月取得美國貨幣監理署(OCC)國家信託銀行的有條件核准。Stripe 旗下的 Bridge 也在 2026 年 2 月跟進。6 月 30 日,新穩定幣 Open USD 宣布推出,預計 2026 年稍晚上線。它的上線合作夥伴超過 140 家企業,包括 Visa、Mastercard、Stripe、Coinbase 與 BlackRock。
穩定幣越普及,存款就越可能從銀行流向加密錢包。存款是銀行放款的原料。美國銀行(Bank of America)執行長 Brian Moynihan 在 2026 年 1 月的財報會議上,引用了美國財政部的一項研究。依該研究,若允許穩定幣付息,最多約 6 兆美元的存款可能流向穩定幣。
第二股推力來自監管定性。加拿大 OSFI 表態,代幣化存款與傳統存款沒有法律區別。金管會同樣定性存款代幣「仍屬銀行存款」。銀行因此不必等待新法,就能在既有監理框架下動手。
下表整理單行代幣、跨行網路與穩定幣在幾個關鍵維度上的差異。
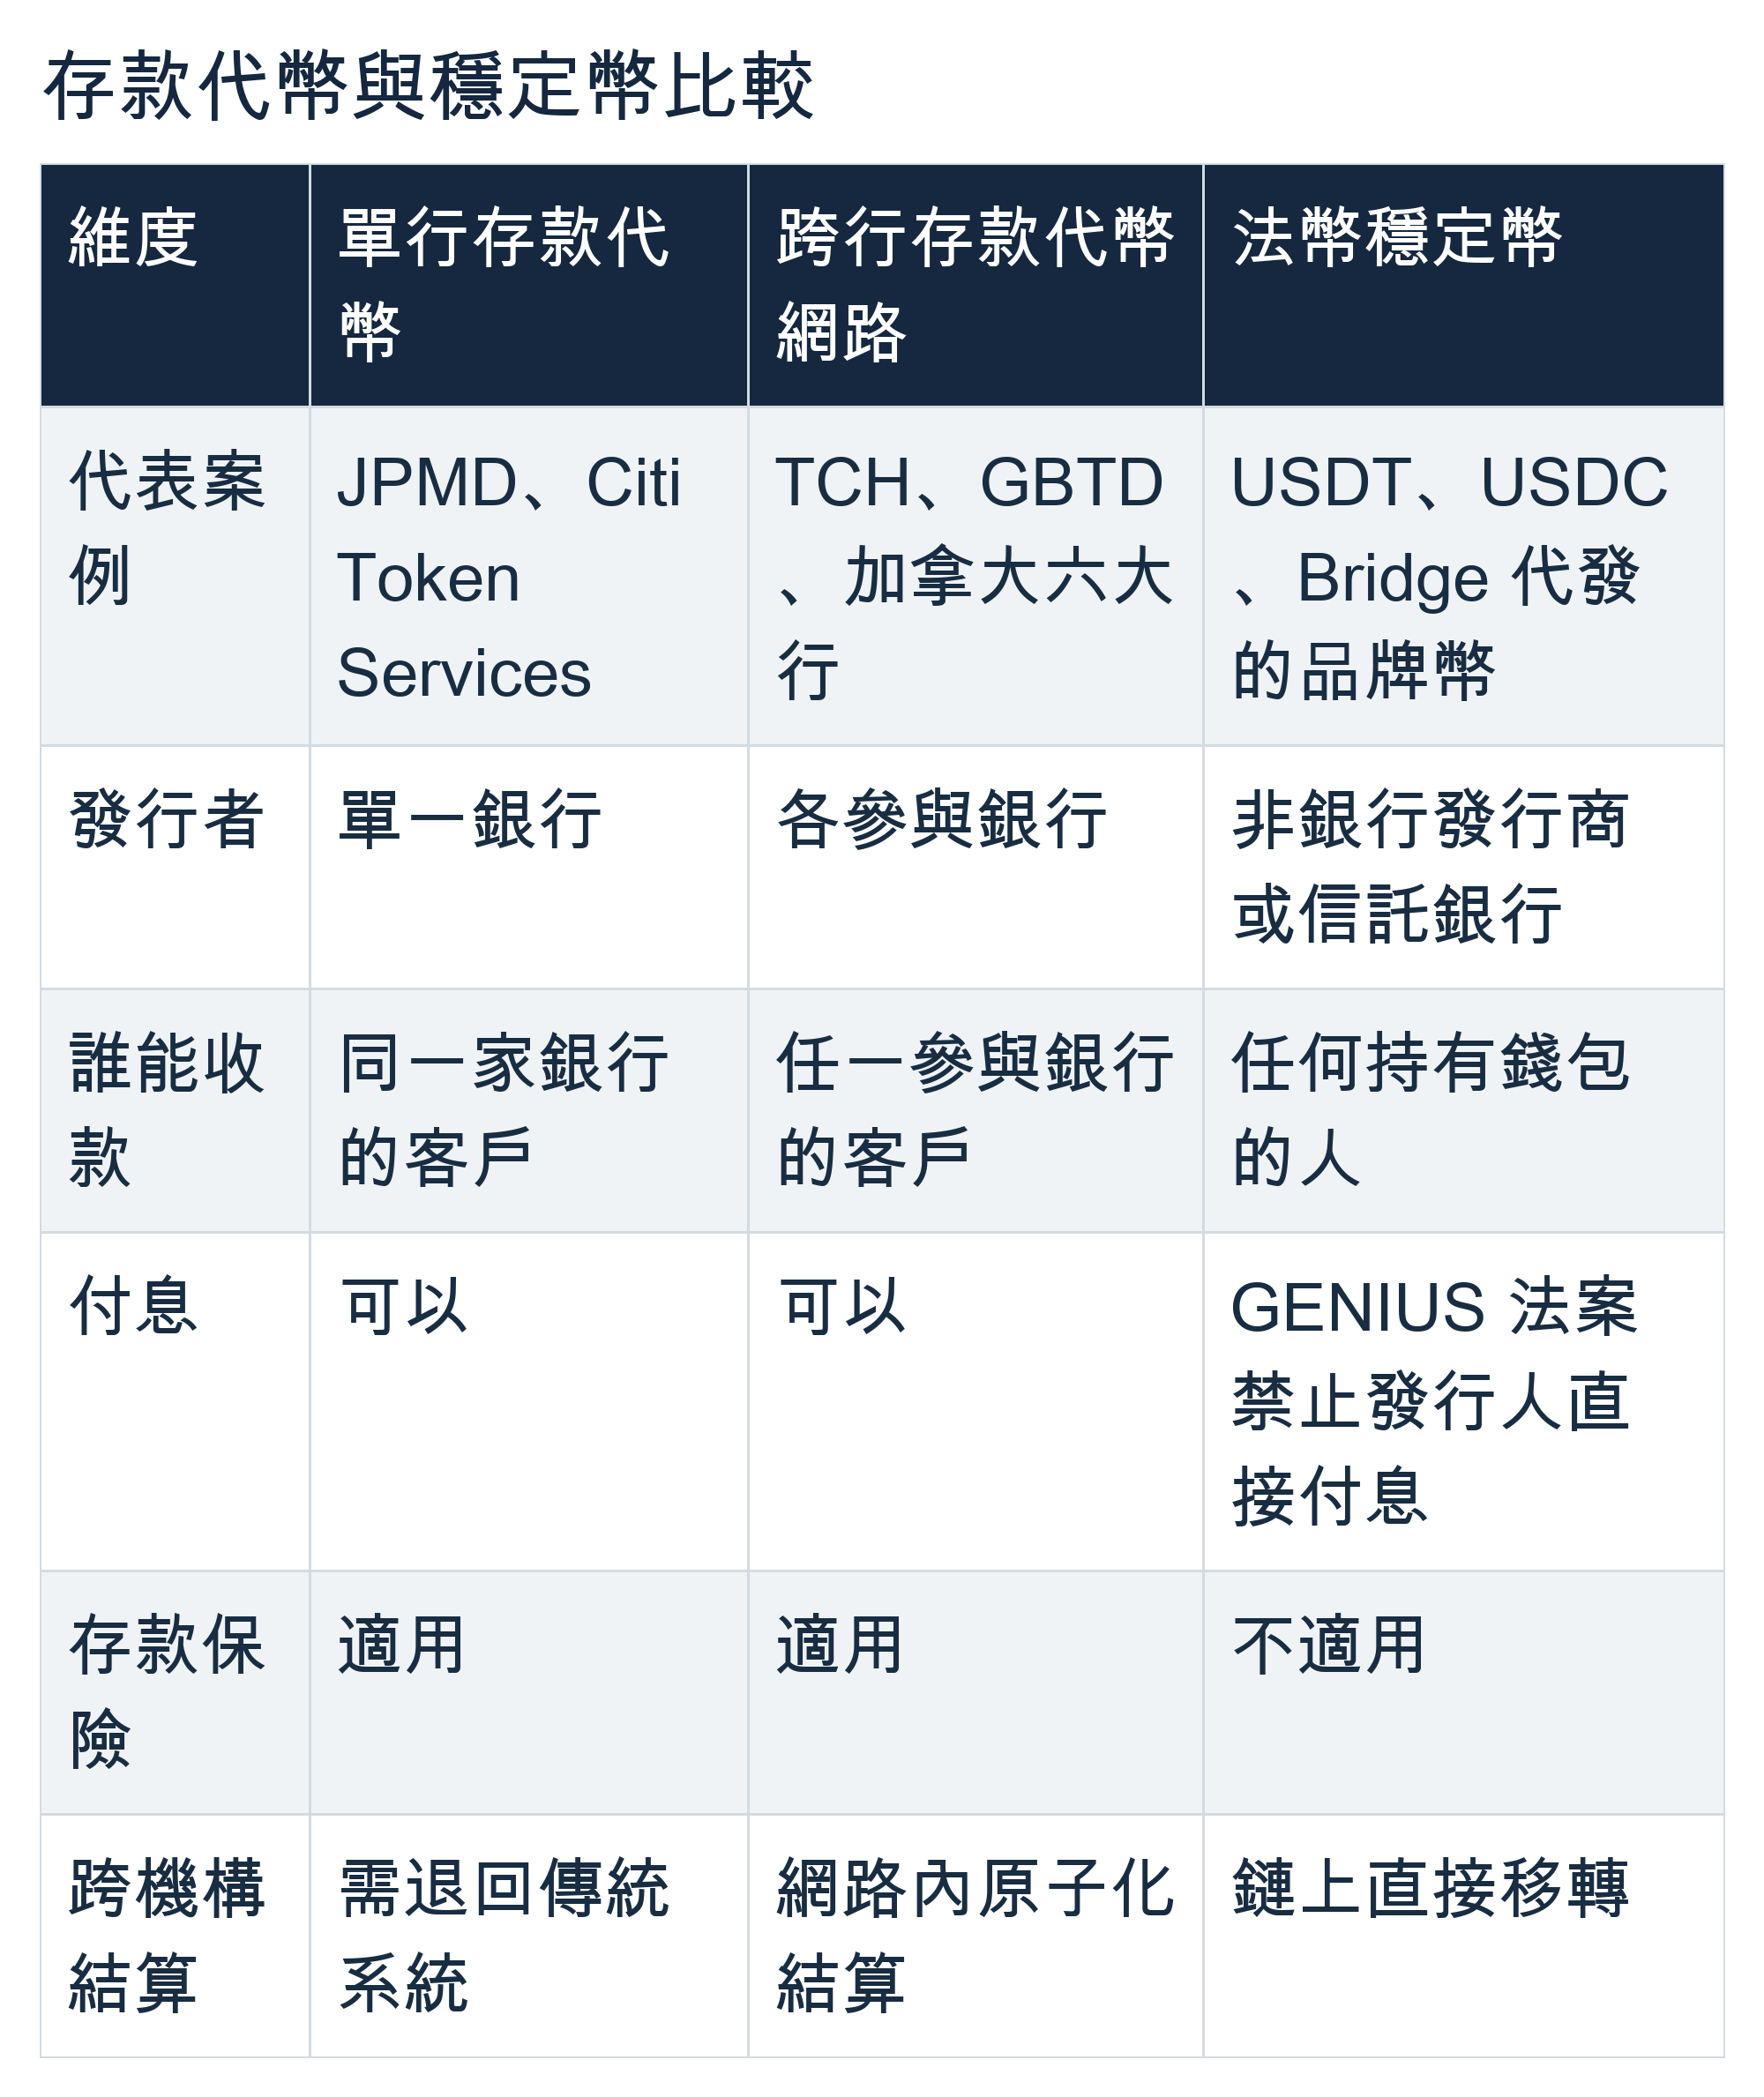
這張表揭示了銀行的兩難。存款代幣有付息與存保的優勢,卻輸在流通範圍。穩定幣流通最廣,卻少了銀行體系的保護傘。跨行網路要補的,正是存款代幣最弱的那一格。
案例矩陣:歐、英、美、加、台的存款代幣路線
五個市場各自選了不同的切入點。有的由央行出面,有的由同業公會召集,有的先讓監理機關開門。以下按角色逐一拆解。
歐洲央行 Pontes:央行親自把錢送上鏈
角色:主權錨定
Pontes 在拉丁文是「橋」的意思。它要連接的,是市場上各種分散式帳本平台,以及歐元體系既有的 TARGET 服務。
要理解 Pontes 的份量,得先看歐洲代幣化市場過去的困境。資產可以在鏈上發行,現金端卻沒有零風險的選項。機構只能用商業銀行貨幣或穩定幣結算,兩者都帶有信用風險。若堅持用央行貨幣,就得退回傳統系統,鏈上交割的連續性隨之中斷。
Pontes 的解法是雙重結算模型。市場參與者可以在歐元體系的 DLT 平台上用現金代幣結算,也可以直接在 T2 結算。T2 是歐元區的即時總額清算系統(RTGS)。不論選哪一種,現金端的最終結算都在 T2 完成,確保法律上的確定性。
跨平台的同步則交給 Hash-Link 協議。證券在外部帳本上移轉,現金在歐元體系內扣款,兩件事被綁在一起。要嘛全部完成,要嘛全部取消。
首批完成接入的陣容頗具份量。依 ECB 新聞稿,首批市場參與者共 13 家。名單包括 Deutsche Bank、Santander、Société Générale、DZ Bank、BayernLB、KfW 與歐洲投資銀行(EIB)。帳本營運商則有 Axiology、Cashlink、Clearstream 與 SWIAT 四家。德國央行也以市場參與者身分接入。
ECB 也準備親自下場當買家。依 ECB 2025 年報,其自有資金組合約 230 億歐元,這次只會撥出一小部分投資代幣化債券。初期標的是歐元區中央政府、地方政府、公部門機構與歐洲超國家機構發行的歐元債券,全數經由 Pontes 以央行貨幣交割。目前仍在準備階段,何時進場、怎麼操作,要等準備工作完成後才決定。即便如此,央行願意拿自己的資產負債表示範,對觀望中的機構仍是強烈的訊號。
Pontes 也有明確的限制。它只開放給能使用 T2 的批發市場機構,一般民眾碰不到。初期營運時段有限,更長的營運時間與進階功能會逐步推出,ECB 預計 2028 年全面到位。歐洲代幣化金融生態的完整藍圖 Appia,則最遲在 2028 年提出。
歐洲選擇讓央行當橋。英國則讓銀行自己搭橋,而且直接用上了真實客戶的錢。
英國 GBTD:第一次用真實客戶的錢跑跨行
角色:零售實戰
英國代幣化英鎊存款計畫(Great British Tokenised Deposit,GBTD)由 UK Finance 召集。參與者包括 Barclays、HSBC UK、Lloyds Banking Group、NatWest 與 Santander 五家大行。另外兩家是英國最大的建屋互助會 Nationwide,以及純網銀 Monzo。平台由 Quant 建置,專案管理由安永(EY)負責,法律意見與規則手冊則由 Linklaters 擬定。
9 月 24 日公布的首批交易分為兩類。
第一類是兩筆轉貸交割,由 Lloyds、NatWest 與 Barclays 執行。資金先在客戶帳戶中被「鎖定」,交割完成時自動放款。依 UK Finance 說明,這減少了人工核對與結算延遲。客戶在交割完成前,還能繼續領這筆存款的利息。試點也探討了未來與英國土地登記局數位串接的可能。
第二類是一筆 P2P 線上市集交易,由包括 HSBC 在內的三家銀行完成。消費者向個人賣家購買商品,款項鎖在買方帳戶裡,確認貨品交付後才放行。
兩個場景瞄準的都是英國的真實痛點。轉貸交割常因資金調度卡關而延宕。網購則是授權推送支付詐騙的重災區,也就是被害人被騙後自己按下轉帳。Quant 創辦人 Gilbert Verdian 在聲明中強調,這是真錢在英國基礎設施上移動。他也點名條件式付款能對付交割失敗與 APP 詐騙。
GBTD 的下一步已經排好。UK Finance 表示,未來幾個月將測試存款代幣與數位資產的交割。參與銀行會發行可交易的數位債務工具,票息直接以代幣化存款支付。英格蘭銀行則在 2026 年初,把 GBTD 納入其同步實驗室(Synchronisation Lab)。
這個成果也有很長的鋪陳。安永合夥人在聲明中提到,首批交易是市場參與者、央行與監理機關五年合作的結果。GBTD 在 2025 年 9 月以六家銀行啟動試點階段,Monzo 在 2026 年 1 月加入成為第七家。
英國證明了存款代幣「能用」。美國要處理的,是「規模」。
美國 TCH 鏈上貨幣倡議:把每天 2 兆美元的管線接上鏈
角色:巨頭結盟
TCH 是由美國大型商業銀行共同持有的支付公司。它營運兩條核心管線:即時支付網路 RTP,以及大額銀行間支付系統 CHIPS。依 TCH 說法,其網路每天清算與結算的金額超過 2 兆美元。
2026 年 6 月,《華爾街日報》報導摩根大通、花旗、美國銀行、富國銀行等大行的計畫。它們打算在 2027 年上半年推出共用的代幣化存款網路,由 TCH 營運。TCH 隨後正式宣布「鏈上貨幣倡議」(On-Chain Money Initiative)。9 月 24 日,TCH 宣布由 Quant 負責網路的互通、編排與交易管理層,並與 RTP、CHIPS 串接。
這個設計直接回應了 JPMD 的「牆內花園」問題。各銀行的代幣可以留在各自的帳本上,TCH 的共用層負責讓它們彼此過戶。底層的準備金,再透過既有管線結清。TCH 新聞稿附的 Quant 公司簡介也提到,Quant 另有「代幣化存款即服務」方案。沒有區塊鏈團隊的中小銀行,也能藉此發行代幣、接入網路。
TCH 並不孤單,美國市場也因此出現多個網路並行。區域銀行陣營有 Cari Network,成員包括 Huntington、First Horizon、M&T、KeyCorp 與 Old National。這個網路建在 ZKsync 的許可鏈 Prividium 上,預計 2026 年第四季推出客戶端服務。Swift 則走另一條路,打造共享帳本讓各銀行的代幣互通。這個帳本由 40 多家機構參與設計,7 月宣布首批 17 家銀行準備在年內試行真實交易。BNY 也在 1 月正式推出機構用的代幣化存款服務。
美國銀行全球支付主管 Mark Monaco 在 6 月受訪時坦言,客戶並沒有排隊搶著要代幣化存款。大行投入的邏輯偏向防守:等需求真正起來時,網路必須已經存在。
美國靠清算所整合同業。加拿大的順序則不同,先由監理機關開門,六大行再一起進場。
加拿大六大行:監管先定性,銀行再結盟
角色:監管先行
9 月 22 日,加拿大六大行發布聯合聲明,共同研究加幣計價的代幣化存款系統。六家分別是 BMO、CIBC、加拿大 National Bank、RBC、Scotiabank 與 TD。第一階段的目標,是讓代幣化存款在加拿大金融機構之間有效率地移轉。長期則要與其他數位資產計畫接軌。聲明也預留空間,其他收受存款機構可在適當時機加入。
這次結盟的前提,是 OSFI 在 9 月 10 日發布的聲明:代幣化存款在法律上與傳統存款沒有區別。監理機關先把法律定性講清楚,銀行法務部門就少了最大的顧慮。
加拿大也累積了央行層級的實戰經驗。2026 年 3 月,加拿大央行與 RBC、TD、加拿大出口發展局完成 Project Samara。EDC 在分散式帳本平台上發行一檔 1 億加元、期限不到三個月的債券,款項以批發型央行存款結算。這是加拿大第一檔代幣化債券,官方定位為一次有限規模的實驗。
需要注意的是,六大行目前只承諾「研究」。聲明沒有承諾發行代幣,也沒有給出上線時程。支持的論點聚焦在貨幣主權。Deloitte 加拿大資深合夥人 Todd Roberts 接受《環球郵報》訪問時指出這一點。他認為加幣若沒有自己的代幣形式,這類需求就會流向美元數位資產。
加拿大的故事說明了監管定性的威力。台灣的金管會在同一天做了類似的事,產業的回應卻小得多。
台灣金管會存款代幣試辦:法律最清楚,網路最小
角色:謹慎起步
9 月 22 日,金管會主委彭金隆宣布開放銀行申請試辦存款代幣業務。依據是既有的「金融業申請業務試辦作業要點」,不需要另立新法。
金管會新聞稿的定性相當明確。存款代幣是把銀行存款以區塊鏈等新型態方式表彰或記錄,法律性質仍屬銀行存款,業務原則上依現行銀行法辦理。銀行局長童政彰進一步補充,銀行照樣要付利息,照樣要提存款準備金,存款保險照常適用。他也表示,開放前已和央行討論過。
銀行若要申請,營業計畫書必須交代五件事:
試辦範圍與使用場景
代幣的發行、移轉、贖回與銷毀流程,以及與現行存款、匯款作業的差異
存款帳務與代幣帳本之間的勾稽、對帳與控管機制
技術架構與安全控管,包括節點、錢包與智能合約
試辦期滿或停止時,代幣的贖回、銷毀與客戶權益保障
目前只有台新銀行表達意願。依媒體報導,台新先前曾透過監理門診詢問,尚未正式遞件。
童政彰說明,實務上有兩種模式。一是銀行只發自家代幣,買賣雙方都是同一家銀行的客戶,屬於行內清結算。二是涉及跨行,這時財金公司將扮演關鍵角色。金管會並未限制只能做行內,但就目前了解,有意願的銀行會先從行內開始。
應用場景方面,童政彰舉了貿易進出口廠商的例子。他也提到,客戶已經習慣上鏈的服務可能會優先成為場景,例如虛擬資產投資。
放進更大的脈絡看,存款代幣是金管會「三軌金融」政策的一環,也就是傳統、數位與區塊鏈三條軌道並行。另一邊,央行已和集保結算所完成公司債代幣的款券同步交割(DvP)試驗,並把批發型 CBDC 定位為代幣化世界的最終清算工具。
台灣的法律定性,是五個市場中最清楚的之一,網路規模卻是最小的。一家銀行、行內流通,正是英美加試圖擺脫的單行代幣模式。從行內走到跨行,需要財金公司接上清算層,也需要更多銀行一起進場。
競爭格局:存款代幣、穩定幣與央行貨幣搶同一條金流
把這一週的新聞放回產業全景,會看到四個陣營在爭奪同一件事:鏈上的錢,最後由誰發行、在哪裡結算。
陣營一:單行代幣
代表是摩根大通 JPMD 與花旗 Citi Token Services。它們已經上線,處理量也大。優勢在於決策速度,一家銀行內部就能拍板,不必等同業共識。弱點是走不出自家大門。對跨國企業的內部資金調度,這已經夠用;一旦涉及外部交易對手,效益就大打折扣。
陣營二:銀行共享網路
代表是 TCH、GBTD、加拿大六大行與 Cari Network。它們的核心賣點是銀行獨有的條件:存款保險、付息,以及存款留在體系內繼續支撐放款。
弱點在於協調成本。銀行聯盟的歷史並不漂亮,過去在貿易融資區塊鏈上,we.trade 與 Marco Polo 都在大行背書下相繼收攤。Forbes 在 7 月評論美國大行的共用網路時點出關鍵:銀行十年前就證明各自能把存款代幣化,真正的考驗是錢能否以代幣離開一家銀行,再以貨幣形式抵達另一家。
陣營三:央行貨幣上鏈
代表是歐洲的 Pontes,以及國際清算銀行(BIS)主導的 Project Agorá。它們提供零信用風險的結算資產與法律終局性。弱點是批發專用、營運時段有限,推進節奏也取決於央行。
Project Agorá 值得多說幾句,因為它瞄準的是跨境支付。BIS 與國際金融協會(IIF)在 2024 年啟動這個計畫。啟動時參與的央行有七家,包括紐約聯準銀行、英格蘭銀行、日本央行與代表歐元體系的法國央行。加拿大央行在 2026 年 5 月加入後,增為八家,另有 40 多家民間金融機構參與。
它的構想建立在「統一帳本」的概念上,把各國央行的批發貨幣與商業銀行的存款代幣,放進同一個可程式化平台。今天一筆跨境匯款,可能要經過好幾家代理銀行,花上數個工作天。銀行還得在海外帳戶預存大筆資金,以備交割之需。統一帳本讓付款行扣款、換匯與收款行入帳在同一筆交易內完成,這些預存資金就有機會釋放出來。
Agorá 已在 2026 年 7 月完成真實價值測試。依 BIS 說明,測試以約 80 萬瑞士法郎的真實資金進行,涵蓋 6 種貨幣,平均約 80 秒完成結算。參與銀行 CaixaBank 就在測試中,經由法國央行的代幣化準備金,收到 Lloyds 匯來的 1 萬歐元。
陣營四:非銀行穩定幣
這個陣營最具代表性的基礎設施商,是 Stripe 在 2025 年 2 月完成收購的 Bridge,媒體報導的收購金額為 11 億美元。Bridge 用一套 API 把穩定幣的收付、發行、錢包、發卡與跨境支付包在一起。開發者只要寫幾行程式,就能讓自己的產品收付穩定幣,區塊鏈的技術細節與合規流程都由 Bridge 在後端處理。
它的產品線涵蓋很廣。發行方面,MetaMask 在 2025 年 8 月宣布推出 mUSD,由 Bridge 負責發行與編排,鏈上鑄造則交給 M0 協議。從宣布到 9 月中上線,前後不到一個月。發行方的儲備可以配置現金與美債。依 Bridge 文件,美債部分的回饋約為聯邦基金有效利率減 0.2 個百分點,目前約 3.7%,收益與發行方共享。
發卡方面,Bridge 與 Visa 在 2025 年 4 月宣布合作,讓金融科技業者發行以穩定幣餘額扣款的 Visa 卡。持卡人刷卡時,Bridge 從穩定幣餘額扣款並換成當地法幣付給商家,商家端感受不到差異。首波市場鎖定阿根廷、哥倫比亞、厄瓜多、墨西哥、秘魯與智利。跨境支付方面,a16z 的分析提到,Starlink 曾用 Bridge 把阿根廷的營收匯回美國。
這些客戶與場景有個共同點:多半落在傳統銀行服務不到或太貴的地方。這正是銀行存款代幣網路短期內最難觸及的市場。
Bridge 也在往受監管的方向靠攏。2026 年 2 月,它取得 OCC 國家信託銀行的有條件核准。美國獨立社區銀行協會(ICBA)與銀行政策研究所(BPI)都曾致函 OCC 反對這項申請。這場監理攻防,正好說明銀行與穩定幣業者之間的緊張關係。
時程上,穩定幣陣營也跑得比較前面。前面提到的 Open USD 由獨立公司 Open Standard 發行。計畫主導者正是 Bridge 共同創辦人 Zach Abrams。它預計 2026 年稍晚上線,TCH 網路則要等到 2027 年上半年。
中間層:技術供應商
四個陣營之外,還有一群「賣鏟子」的技術商。這一週最大的贏家是 Quant,它同時拿下英國 GBTD 與美國 TCH 兩大案。技術商不持有任何一塊錢存款,卻掌握了跨行過戶的關鍵程式碼。
下表整理四個陣營的差異。
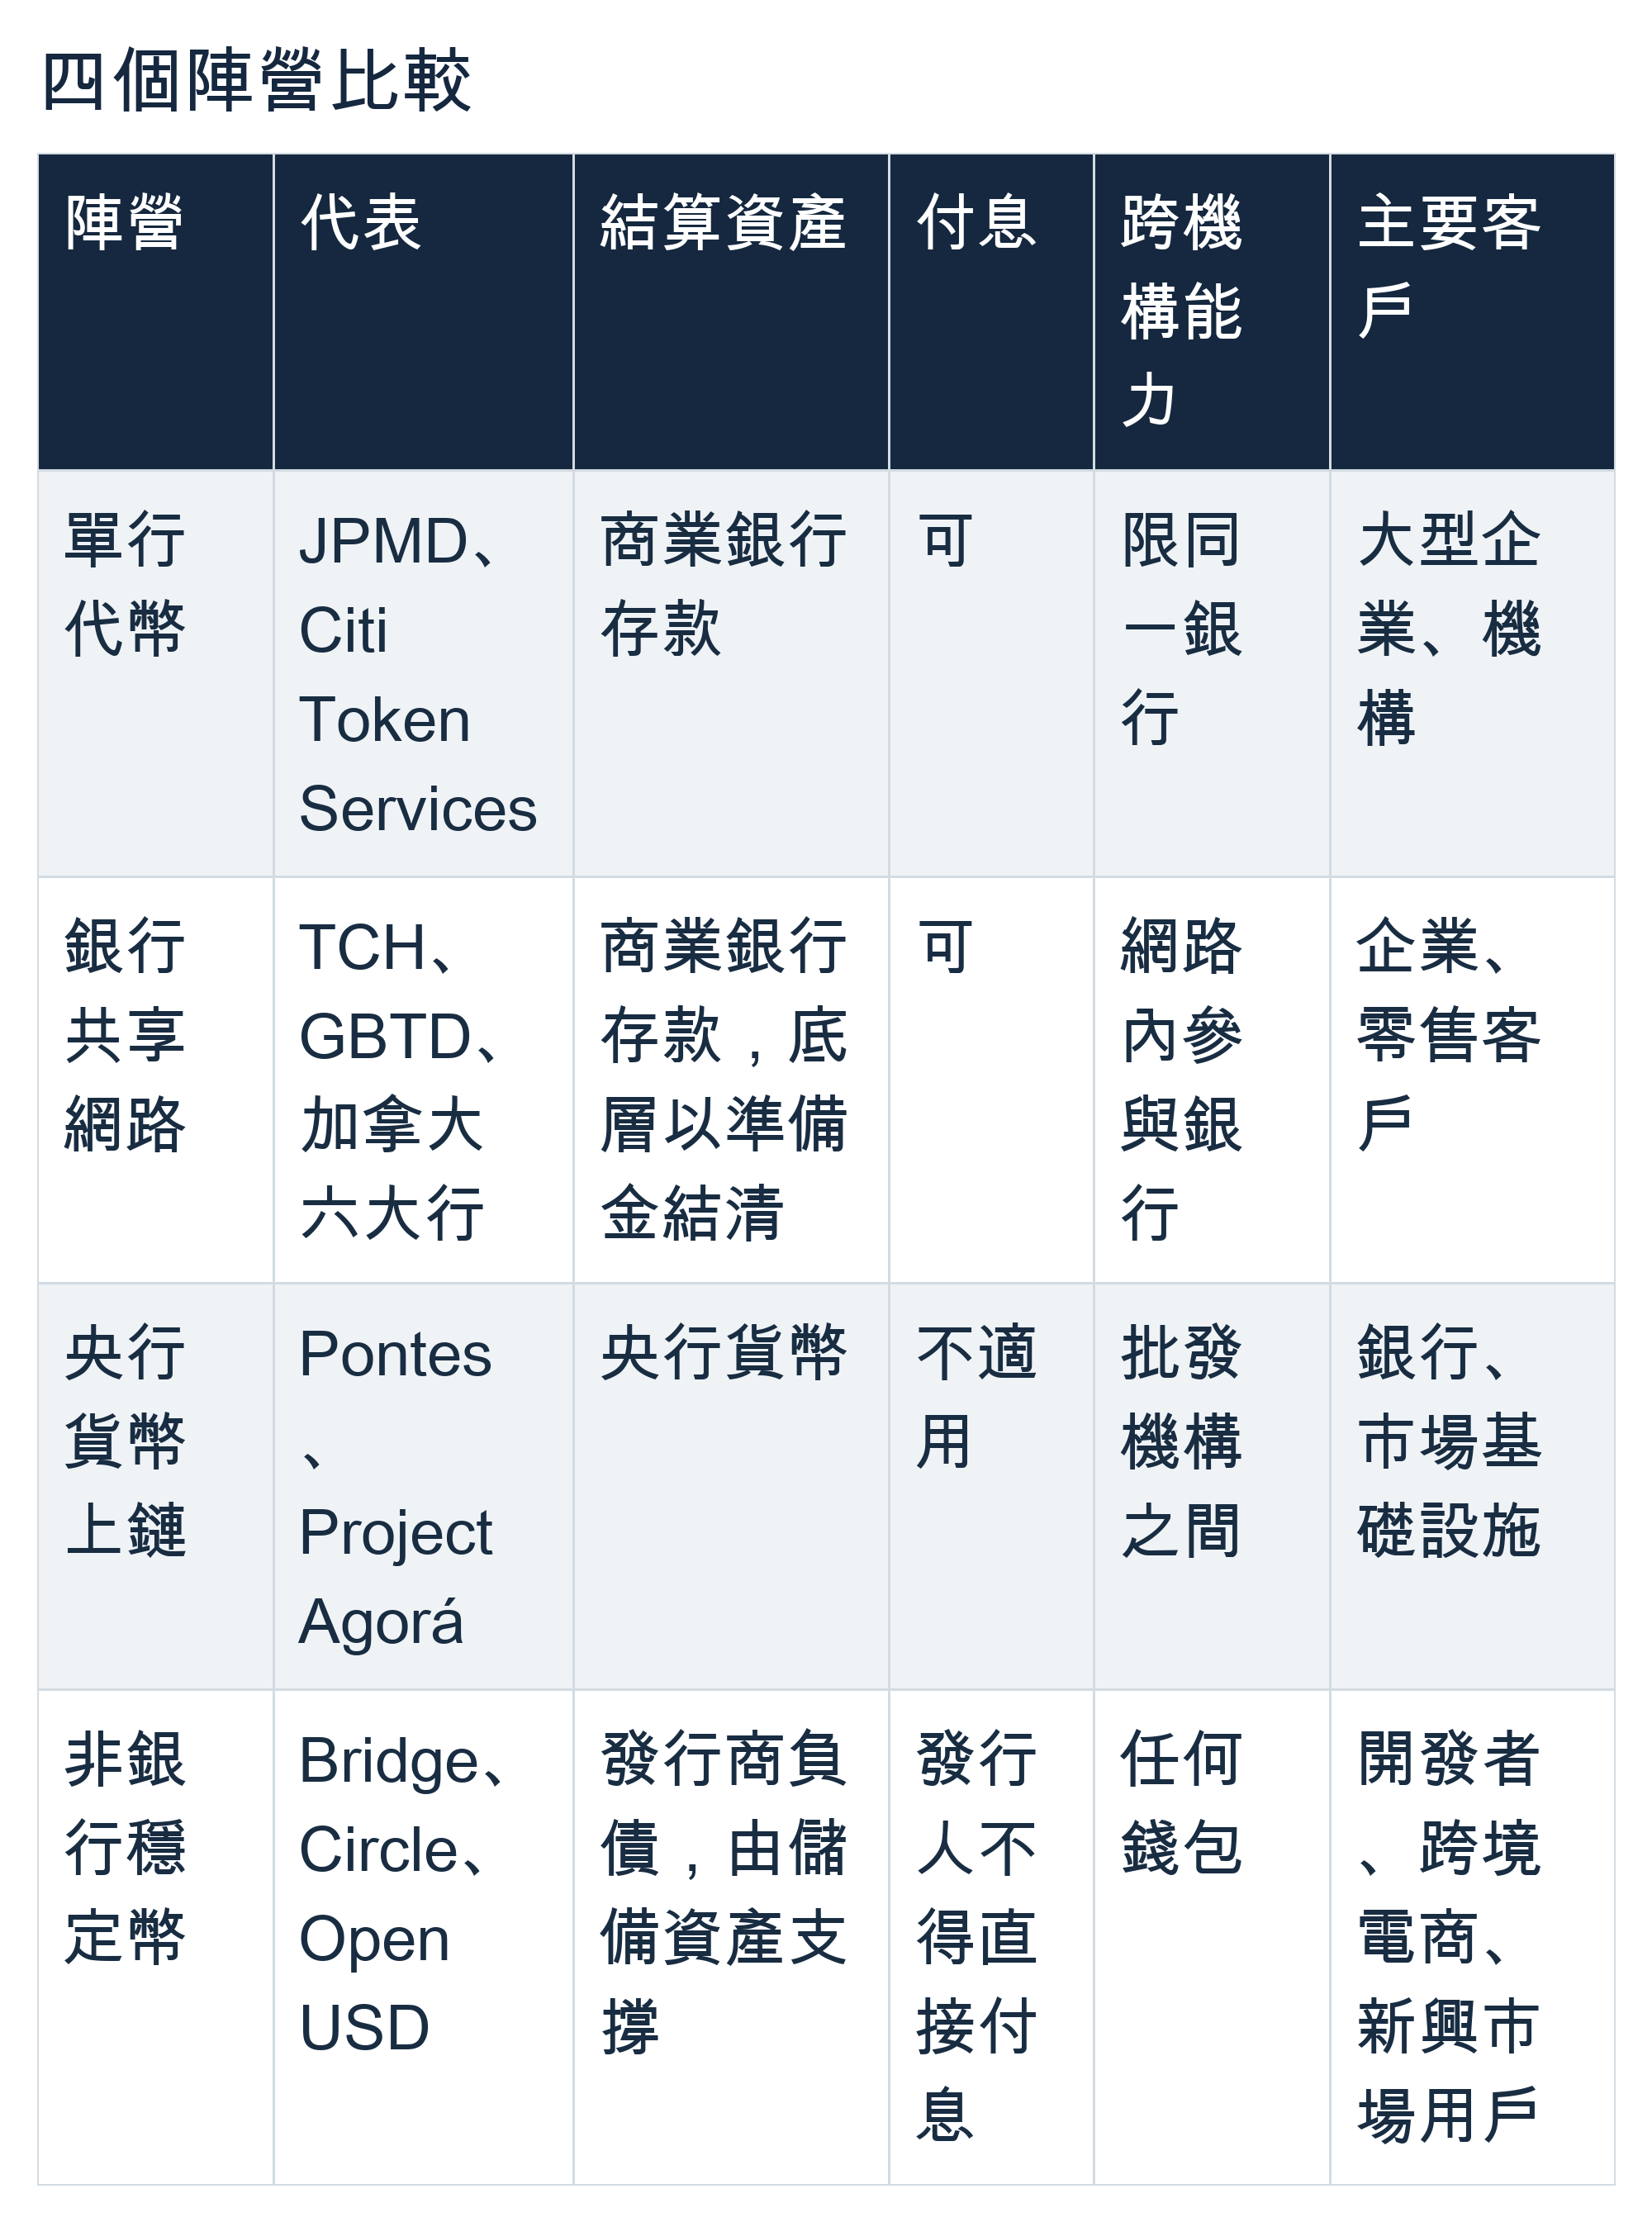
從客戶端看,選擇邏輯相當清楚。大額 B2B 付款與企業司庫調度,重視存保、利息與法律終局性,銀行網路佔優勢。跨境電商、開發者與新興市場的一般用戶,重視隨處可用與開通速度,短期內仍是穩定幣的主場。雙方真正的正面交鋒,會發生在兩者重疊的中間地帶,也就是中小企業的跨境收付與數位資產交割。
技術深潛:一枚存款代幣怎麼「跨行過戶」
兩層帳本,同一瞬間完成
先用一句白話說明:跨行轉帳有兩層。客戶看到的是代幣從 A 銀行移到 B 銀行,銀行之間則必須真正結清準備金。存款代幣網路的核心工程,就是讓這兩層在同一瞬間完成。
傳統跨行轉帳也有兩層,只是兩層之間有時間差。客戶帳戶先扣款、再入帳,銀行之間的債權債務則在後台批次結清。時間差就是風險。付款銀行若在結清前出事,收款銀行就得承擔損失。
讓我們看看實際流程
假設 A 銀行的出口商,要付 100 萬元給 B 銀行的供應商。在共享網路中,流程大致如下:
出口商發出付款指令,A 銀行確認餘額後,鎖定或銷毀 100 萬元的代幣。
交易協調層(Orchestration Layer)同時向結算系統發出指令,把 A 銀行的 100 萬元準備金移到 B 銀行。在歐洲是 T2,在美國是 RTP 或 CHIPS。
準備金結清獲得確認後,B 銀行替供應商鑄造 100 萬元代幣。
若任一步驟失敗,前面的步驟全部回滾,雙方回到原狀。
第四步是整個設計的靈魂,業界稱為原子化結算(Atomic Settlement)。要嘛全成,要嘛全不成,不會出現「錢扣了卻沒到」的中間狀態。
三種原子化做法
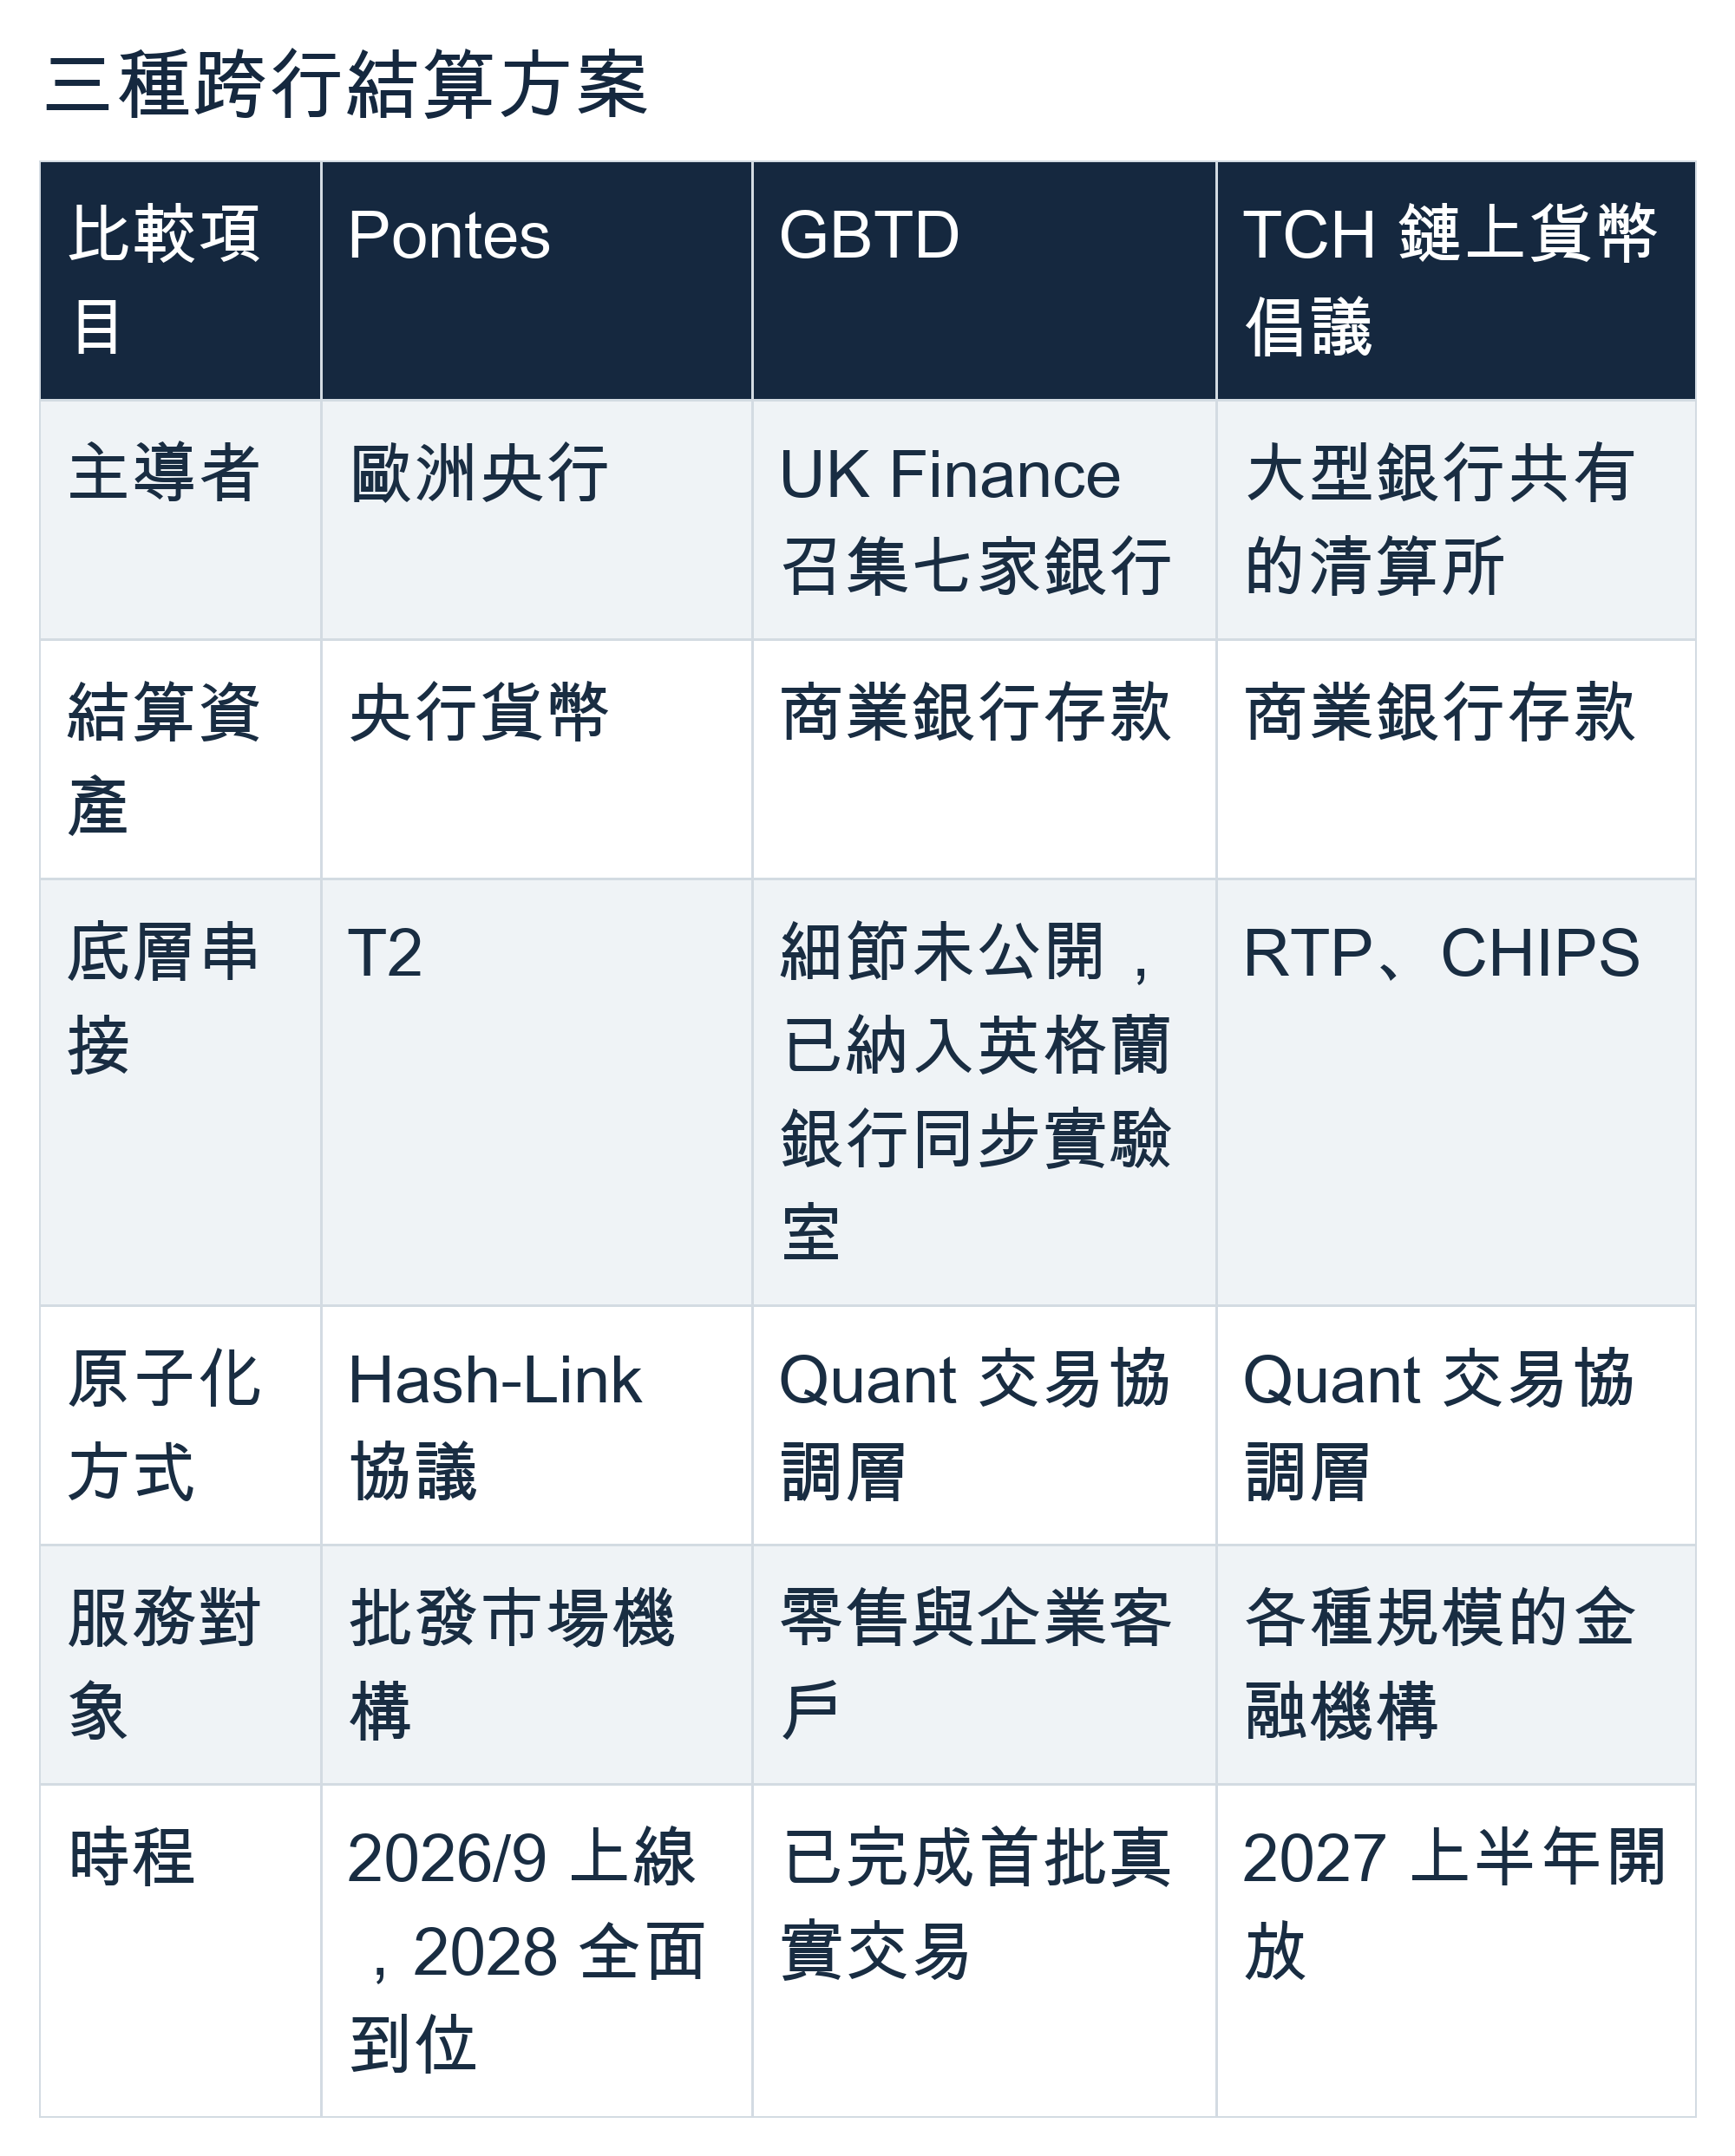
各地實現原子化的方式不同,大致可分為三類。
第一類是 Pontes 的 Hash-Link 協議。依其前身 TIPS Hash-Link 的服務說明,賣方先把資產鎖進市場帳本上的合約。歐元體系確認現金端已用央行貨幣結清後,才放出解鎖密鑰,讓資產交到買方手上。買方逾時未付款,賣方就會拿到取消密鑰,資產退回原處。優點是不要求所有人搬到同一條鏈上。Pontes 正式版的細節 ECB 尚未完整公開,實際設計可能與前身略有差異。
第二類是 Quant 的交易協調層,GBTD 與 TCH 都採用這條路。各銀行保留自己的帳本與核心系統,Quant 的軟體負責在不同帳本之間傳遞訊息、協調順序、處理例外。它的角色像機場塔台。飛機屬於各家航空公司,起降順序則由塔台統一指揮。
第三類是統一帳本,BIS 的 Project Agorá 走這條路。各國央行的批發貨幣與商業銀行的存款代幣,放在同一個可程式化平台上。整合度最高,治理難度也最高,每個參與者都得接受共同的規則。
最不起眼的關鍵:鏈上帳本與核心系統對帳
跨行過戶之外,還有一個容易被忽略的工程問題:銀行的錢同時存在兩本帳上。
一本是鏈上的代幣帳本,另一本是銀行原有的核心帳務系統。客戶的存款餘額、利息計算、存款準備與存保申報,全都還在核心系統裡。代幣帳本上多出或少掉一塊錢,核心系統就必須同步反映,否則就會出現「鏈上有錢、帳上沒錢」的落差。
這也是金管會把「存款帳務與代幣帳本之勾稽、對帳及控管機制」列為五大必備事項之一的原因。對銀行 IT 團隊來說,這一塊往往比寫智能合約更耗工。核心系統多半是運作了數十年的大型主機,批次作業的節奏和鏈上的即時移轉並不一致。
交易協調層方案的賣點之一,就是讓銀行保留原有核心系統,只在旁邊加一層轉接。Quant 在 TCH 新聞稿中表示,任何規模的商業銀行都能透過它的方案發行與移轉代幣,不必自建新基礎設施。對沒有預算大改核心系統的中小銀行,這一點相當關鍵。
可程式化:讓錢自己等條件
原子化解決了「過戶」的問題,可程式化則讓錢可以「等條件」。
GBTD 的轉貸案例就是最好的示範。傳統轉貸交割時,資金常要經過多方帳戶與人工確認才能放款。代幣化存款讓資金留在客戶自己的帳戶裡,只是被智能合約鎖住。條件達成的那一刻,合約自動放款。
對銀行而言,人工核對的步驟變少,作業成本跟著下降。對客戶而言,錢在交割前仍在自己帳上,還能繼續生息。對整個支付體系而言,款項鎖到交貨才放行,詐騙者就少了「先騙到錢再消失」的時間窗。
企業司庫也會受惠。代幣網路若全天運作,資金調度就不再受銀行截帳時間限制。跨國集團可以依各子公司的即時需求,自動在帳戶之間調撥資金,減少各地閒置的備付金。
存款代幣的挑戰、風險與展望
風險一:一家技術商撐起兩大金融中心
英國 GBTD 與美國 TCH 在同一天宣布選用 Quant。這代表英美兩國最重要的代幣化存款網路,底層都依賴同一家私人企業的程式碼與營運。
想像一個壓力情境:某個週五深夜,Quant 的編排軟體被發現重大漏洞。英國與美國的代幣化存款網路可能要同時暫停,兩邊的銀行都得切回傳統系統。網路越普及,這種「一處失火、兩岸停擺」的衝擊就越大。
歐盟的《數位營運韌性法》(DORA)已經建立關鍵資通訊第三方服務商的直接監督機制,英國也有類似的關鍵第三方制度。Quant 的雙重角色,很可能讓它成為監理機關的重點關注對象。
還有一個特殊之處。Quant 發行了在加密市場交易的 QNT 代幣。TCH 消息公布後約 32 小時內,QNT 價格上漲逾四成。銀行基礎設施供應商和一枚投機性代幣的價格互相牽動,這在傳統金融科技供應商身上很少見。
風險二:擠兌速度再升級
2023 年 3 月 9 日,矽谷銀行(SVB)的存戶在一天之內要求提領約 420 億美元。那還是在銀行營業時間、網銀轉帳限額等摩擦都存在的情況下。
存款代幣若能全天候以程式自動贖回,這些摩擦都會消失。大型機構的風控程式可能在偵測到負面消息的幾秒內,就自動把資金轉往其他銀行。監理機關與央行最後貸款人機制的反應時間,可能從幾天被壓縮到幾小時。銀行的日內流動性管理與央行的緊急融通機制,都得跟著升級。
風險三:打破孤島,卻造出新的孤島
單行代幣是孤島,跨行網路本來要解決這個問題。但光是美國,目前就有 TCH、Cari Network、Swift 共享帳本等多個方案並行。英國有 GBTD,歐洲有 Pontes,加拿大有六大行。
這些網路之間若無法互通,孤島只是從「一家銀行」放大成「一個網路」。跨國企業依然得在不同網路之間換手,跨境支付的效益也會打折。
風險四:需求還沒真正到來
台灣只有一家銀行表態。美國銀行的支付主管坦言客戶沒有排隊。加拿大六大行只承諾研究。這一波的主要驅動力來自供給端的防守,需求端的拉力還不明顯。若 2027 年網路上線後使用量不如預期,聯盟的凝聚力將面臨考驗。
跨境法律的未解難題
即使各國都定性存款代幣「仍是存款」,跨境交易還是有法律空白。跨國銀行進入破產處置時,鏈上的代幣移轉該算債權讓與,還是具排他效力的財產移轉,不同法系有不同答案。智能合約一旦執行就難以撤回,這和法院下達凍結令、撤銷令的權力之間存在張力。
展望
短期(2026 年第四季至 2027 年):Cari Network 推出客戶端服務,TCH 網路於 2027 年上半年開放。GBTD 將試做數位資產交割,Swift 共享帳本的首批 17 家銀行也將進入真實交易。台灣則要看台新是否正式遞件,以及是否有第二家銀行跟進。
中期(2027 至 2029 年):Pontes 延長營運時段並在 2028 年全面到位,Appia 藍圖最遲也在同年提出。BIS 的 Project Agorá 已完成真實價值測試,下一步要看跨境的款對款同步交割(PvP)能否從測試走向正式服務。各國網路能否互通,是這個階段的核心議題。
長期(2030 年以後):存款代幣、穩定幣與央行貨幣可能形成分工。存款代幣負責企業與國內支付,穩定幣負責開放網路與跨境零售,央行貨幣作為最終結算的錨。
存款代幣的勝負,取決於銀行能否比穩定幣更快把網路連起來。
馬克碎念
值得想的一個問題:銀行手上真正的牌是什麼。
技術顯然不是。英國和美國的銀行同業,最後都把核心技術交給同一家 Quant。智能合約、原子化結算、可程式化付款,穩定幣業者一樣做得到,而且做得更早。
銀行獨有的牌是利息和存保。GENIUS 法案禁止穩定幣發行人直接付息給持有人,存款代幣卻照付利息,還有存款保險。法案沒有明文禁止關聯方或第三方提供回饋,這個灰色地帶仍有爭議,但發行人本身的限制很清楚。金管會特別強調銀行仍須支付利息,GBTD 也強調客戶在交割前能繼續生息。這些細節看似瑣碎,卻是銀行在這場競賽中最實在的差異化。對企業財務長來說,一筆放在鏈上、照樣生息又受存保保護的錢,吸引力不小。
這次結盟的黏著劑也是大家關注的,過去銀行聯盟的失敗紀錄很長,we.trade 和 Marco Polo 當年也有一線大行背書,最後都沒撐下去。這一次的差別,在於大家有共同的恐懼:存款外流。恐懼是很強的動力,但也可能在威脅看起來沒那麼迫切時迅速退燒。2027 年 TCH 上線後的頭幾個月,會是檢驗這份凝聚力的關鍵時刻。
最後談談台灣。台灣手上有不少其他市場羨慕的條件。財金公司天生就是全體銀行共用的清算層,不需要像美國那樣另組聯盟。央行已經有批發型 CBDC 的試驗成果,完成過公司債的款券同步交割。金管會對存款代幣的法律定性也講得很清楚。
這些積木都在,缺的是把它們接起來的那一步。台灣的存款代幣若只停在一家銀行的行內試辦,就會重演英美加正努力擺脫的單行模式。比較好的做法,是讓財金公司及早參與,把行內試辦設計成日後能接上跨行清算的架構。做到這一步,台灣就有機會成為亞洲少數同時具備央行層與銀行層的代幣化市場。
國外的經驗顯示,存款代幣最難的部分在於讓競爭對手坐上同一張桌子,技術反而容易解決。在台灣,這張桌子早就擺好了。
存款代幣常見問題
金管會開放的存款代幣試辦,一般民眾現在能用嗎?
目前還不行。金管會在 2026 年 9 月 22 日開放銀行申請試辦,目前只有台新銀行表達意願,且尚未正式遞件。銀行局長童政彰舉的例子以企業貿易金流為主,也提到虛擬資產投資可能成為場景。確切服務內容,要等銀行遞件、金管會核准後才會公布。
存款代幣有存款保險嗎?會付利息嗎?
以台灣的規劃來說,兩者都有。金管會定性存款代幣仍屬銀行存款,童政彰也說明銀行照樣要付利息、提存款準備金,存款保險照常適用。加拿大 OSFI 同樣認定,代幣化存款與傳統存款在法律上沒有區別。
存款代幣和穩定幣差在哪裡?
最大差別在發行者與保障。存款代幣由銀行發行,是銀行對存戶的負債,可以付息,也受存款保險保護。美元穩定幣多由非銀行業者發行,靠儲備資產支撐,美國 GENIUS 法案也禁止發行人直接付息給持有人。更完整的三方比較,可參考本站〈數位貨幣三胞胎〉一文。
為什麼跨行對存款代幣這麼重要?
單一銀行發行的代幣,只能在自家客戶之間流動。付款給其他銀行的客戶時,仍得退回傳統電匯。跨行網路讓代幣能在不同銀行之間直接過戶,底層準備金同步結清。英國 GBTD、美國 TCH 與加拿大六大行,都是為了補上這一塊。
歐洲央行的 Pontes 是什麼?
Pontes 是歐元體系在 2026 年 9 月 21 日啟用的結算服務,讓代幣化資產的交易能以央行貨幣結算。它只開放給能使用 T2 的批發市場機構,首批有 13 家市場參與者與 4 家帳本營運商。更長的營運時段與進階功能將逐步推出,ECB 預計 2028 年全面到位。
Quant 是什麼公司?為什麼英美都選它?
Quant 是總部位於英國的區塊鏈互通技術商。英國 GBTD 平台與美國 TCH 鏈上貨幣倡議的核心技術層,都由它負責建置。它的方案讓銀行保留原有核心系統,只在旁邊加一層編排軟體處理跨帳本過戶。兩大網路押在同一家供應商,也讓集中風險成為值得關注的問題。
台灣的存款代幣要怎麼做到跨行?
依童政彰的說明,涉及跨行時,財金公司將扮演關鍵角色。金管會並未限制試辦只能做行內,但目前有意願的銀行只打算先從行內開始,跨行清算還沒有具體時程。