

金融業 AI 裁員潮一分鐘速讀
說法分歧:渣打、Visa 直接把裁員和 AI 連在一起;巴克萊稱 AI 只是「糖霜」,NAB 的交易所公告全文沒有 AI 一詞。
工程師與後台:巴克萊約六成裁減行動與支援部門有關,包括開發人員;Visa 多數裁減在技術與產品團隊,兩家都在擴大 AI 程式工具。
AI 漂白:Challenger 統計今年前 9 月美國約 12 萬個裁員把 AI 列為原因;NBER 調查近 6,000 名高階主管,逾九成說 AI 過去三年沒影響就業。
台灣反向:本國銀行員工 2025 年底約 16.7 萬人,創近年新高,分行卻持續減少;87% 的本國銀行已導入 AI。
真正壓力點:派遣、外包與初階職位最先承壓;台灣的時間差是一段緩衝期,躲不掉後面的衝擊。
巴克萊與 NAB 同週裁員:一家談 AI,一家隻字不提
10 月 20 日清晨,澳洲國民銀行(NAB)向澳洲證券交易所提交公告。NAB 將裁減最多 2,500 個職位,約占員工的 6%,其中最多 1,500 個在 2026 年底前完成。為此,NAB 在 2027 財年提列約 3 億澳元的稅前重組費用;前兩個財年,這筆費用每年只有約 8,000 萬澳元。
公告列出的理由包括經濟環境轉差、客戶期望提高、競爭激烈,以及「快速的科技變革」。整份公告找不到「AI」這兩個字母。
兩天後的 10 月 22 日下午,巴克萊(Barclays)公布第三季財報。財務長 Anna Cross 在法說會上說,巴克萊的相關行動預計減少約 5,000 名全職員工。她對記者說明,這是今年的數字,包含上半年已完成的約 1,000 人。以 2025 年底約 9.3 萬名員工計算,約占 5%。她在法說會上特別提到,約六成行動與支援部門有關,其中包括「因為 AI 讓員工更有生產力而減少的開發人員」。
執行長 C.S. Venkatakrishnan 則在同一場法說會上替 AI 降溫。他說巴克萊會大規模運用 AI,接著補了一句:「AI 是蛋糕上的糖霜,不是蛋糕本身。」在他的說法裡,蛋糕指的是資料標準化、基礎設施現代化與流程整合。
這個時間點會讓人關注的原因是因為, 10 月 5 日巴克萊才宣布擴大導入 Anthropic 的 Claude。目標是在 2026 年底前,讓一半開發人員使用 Claude Code。兩週多之後,開發人員就出現在裁減說明裡。
前一週的台灣,是另一種狀況。10 月 13 日,金管會發布「金融業運用代理 AI 安全諮詢文件」。10 月 15 日,金管會公布 2026 年金融業 AI 應用調查,本國銀行的 AI 導入率達 87%。業者導入 AI 的前兩大目的,是「提升作業效率」和「節省人力」。然而根據金管會銀行局統計,本國銀行員工在 2025 年底約 16.7 萬人,創下近年新高。
把這幾件事放在一起看,金融業的 AI 裁員潮確實存在。不過,「AI 造成多少裁員」和「AI 被拿來解釋多少裁員」,或許需要分開計算。
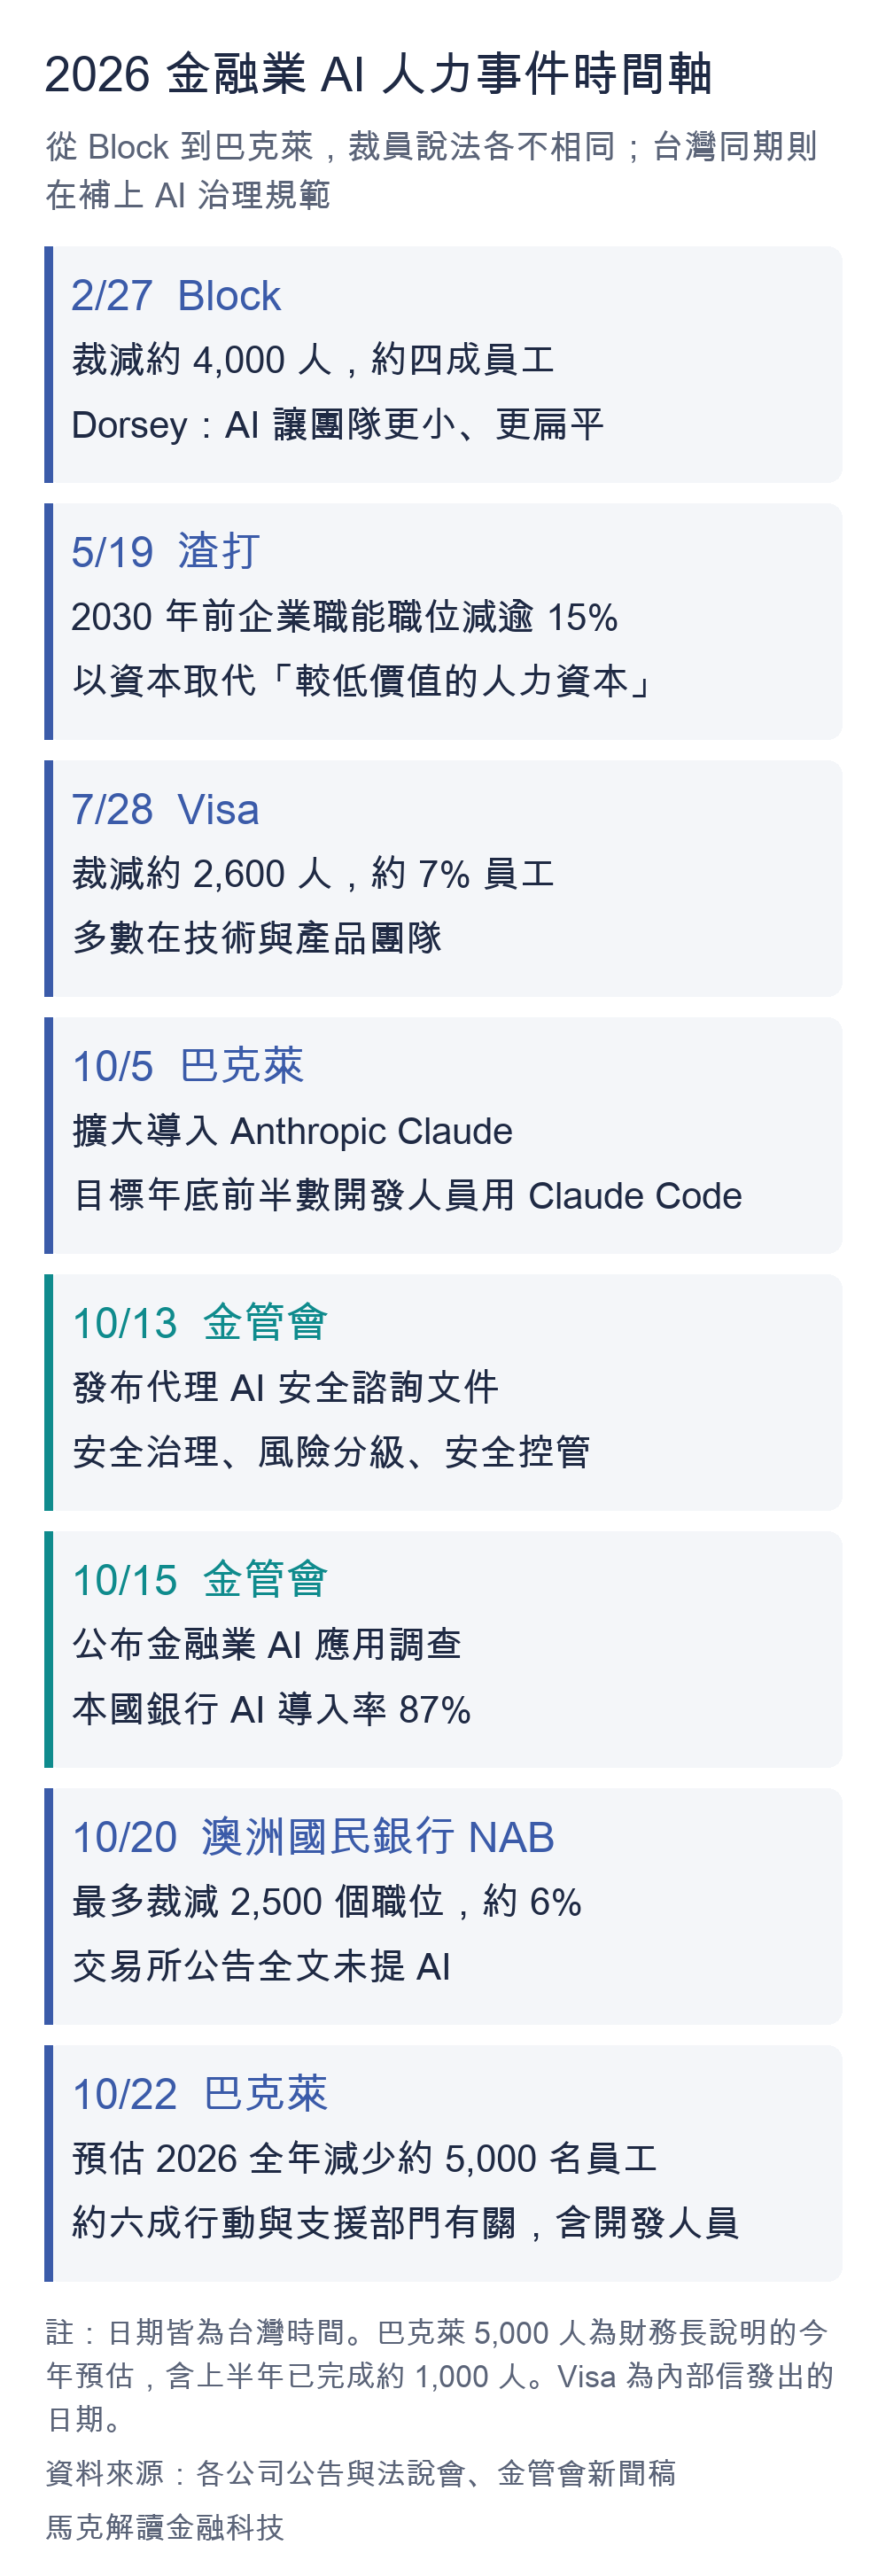
2026 年金融業 AI 裁員與監管事件時間軸,涵蓋 Block、渣打、Visa、巴克萊、NAB 與金管會
為什麼 AI 裁員先衝擊銀行後台與工程師
今年三月時,馬克寫過銀行 AI 客服的發展,當時聚焦在面向客戶的 AI 代理。但現在這一波裁員潮的重心換了位置,衝擊集中在客戶看不到的地方:中後台作業、法遵審查,以及寫程式的工程師。
要理解原因,可以先看研究機構的估算。花旗在 2024 年 6 月發表 Citi GPS 報告《AI & Finance: Bot, Bank & Beyond》。報告指出,銀行業約 54% 的職務具有高度自動化潛力,另有 12% 可被 AI 強化。在所有產業裡,銀行業受影響的比例最高。
彭博行業研究(Bloomberg Intelligence)在 2025 年 1 月,發表對全球銀行資訊長與技術長的調查。受訪者平均預期未來 3 到 5 年人力淨減約 3%;93 位受訪者中,近四分之一預期減少 5% 到 10%。彭博行業研究據此估算,全球銀行可能裁減多達 20 萬個職位,受影響最大的是後台、中台與營運部門。
這兩份報告回答了「哪裡會被影響」。讓 2026 年變得不同的,是工具已經進入日常流程。
工程師為什麼先被點名
軟體開發的工作高度結構化,成效也最容易量化。花旗執行長 Jane Fraser 在 2025 年 10 月的法說會上說,花旗當年的 AI 自動程式碼審查已超過一百萬次。這些審查每週創造約 10 萬小時的產能。若以每週 40 小時換算,約等於 2,500 名全職人力。
到了 2026 年第三季,花旗約有 1.4 萬名工程師使用 AI 程式代理 Devin。花旗也把原本外包的工作收回內部,科技供應商支出因此年減 30%。另有約 100 個最仰賴人工的流程,已經或正在用 AI 與自動化重新設計。
Visa 在 2026 財年第三季法說會揭露的數字更具體。Visa 正把 10 人以上的產品開發團隊,改組成 2 到 4 人的「代理小隊」(agentic squads)。根據公司自述,程式碼提交量增加 80%,需求定義的時間從 30 天縮短到 5 天。
如果 10 人團隊的工作,能由 3 個人加上 AI 代理接手,管理層自然會重新計算人力配置。
人數已經往下走
這些變化已經反映在人數上。彭博統計,美國六大銀行在 2025 年合計減少約 1.06 萬名員工,是 2016 年以來最大的減幅。
美國勞動統計局(BLS)的數據常被拿來佐證金融業萎縮。截至 2026 年 9 月,美國「金融活動」就業比 2025 年 5 月的高點少了約 12.9 萬人。這個類別包含保險與不動產租賃,其中約 9 萬人來自保險業者。銀行本身的減幅小得多,要看清銀行的變化,還是得回到個別銀行的財報。而最容易量化的工作流程,最先被量化,也最先被縮編。
四種 AI 裁員敘事:渣打、Visa、巴克萊與 NAB 的案例
同樣是裁員,各家機構的說法差很多。有的把 AI 放在最前面,有的刻意淡化,有的完全不提。以下按「公司怎麼解釋裁員」分成四種角色,還有兩個極端案例。
渣打:把話說得太白的「人力資本替代」
2026 年 5 月 19 日,渣打(Standard Chartered)在香港舉辦投資人活動。渣打宣布,2030 年前企業職能職位將減少逾 15%。據路透報導,渣打的企業職能員工逾 5.2 萬人,全行近 8.2 萬人。官方沒有公布具體人數;路透換算逾 7,000 個,Fox Business 則估算逾 7,800 個。
渣打營運長與科技營運主管在活動講稿中,點名了會被重新設計的工作流程。名單包括認識客戶(KYC)、開戶與客戶盡職調查、支付作業、人資作業與軟體開發。這些都是規則明確、可以拆成步驟的工作。
此時渣打 2026 年第一季的財富管理收入年增 32%,創下單季紀錄。渣打也提前一年達成 2026 年中期財務目標。新的有形股東權益報酬率(ROTE)目標,訂在 2028 年逾 15%、2030 年約 18%。換句話說,渣打是在獲利最好的時候,主動選擇縮減後台。
5 月 19 日,執行長 Bill Winters 對記者說這不是削減成本;在某些情況下,渣打是用投入的金融資本與投資資本,取代「較低價值的人力資本」。
這句話引起強烈反彈。據彭博報導,新加坡與香港金管局都曾就此詢問渣打;香港金管局另追問,渣打是否把 AI 當成裁員藉口。Winters 在 5 月 20 日的員工信中解釋,職位消失反映的是工作內容的改變,與員工的價值無關。5 月 22 日,他在 LinkedIn 為言論讓同事難過致歉,但沒有收回說法,也沒有改變裁員計畫。
投資人活動的講稿裡,有一組數字比 Winters 的發言更值得注意。渣打財富管理與零售銀行部門(WRB)的整體人力已減少 20%;過去兩年,客戶關係經理(RM)則增加 18%。兩個數字的計算基礎不同,方向卻很清楚。整體人力變少、前線 RM 變多,這正是渣打想要的組織形狀。
渣打的故事說明,公司財務健康時,AI 裁員會被包裝成資本配置。接下來另一家獲利同樣亮眼的公司,則拿出了更多 AI 的證據。
Visa:AI 證據最完整的一家
7 月 28 日晚間,Visa 執行長 Ryan McInerney 發出內部信。Visa 發言人隨後向路透證實,公司將裁減約 2,600 人,約占員工的 7%。隔天清晨,Visa 公布 2026 財年第三季財報,淨營收年增 14% 至 116 億美元,並認列 5.63 億美元資遣費。
Visa 在法說會上說,這次裁減「多數在技術與產品團隊」。加州 Foster City 園區提交的 WARN 裁員通知顯示,320 名受影響員工中,有 6 位副總裁與 37 位資深總監。
這不是 Visa 第一次調整人力。2024 年 10 月底,《華爾街日報》報導 Visa 將裁減約 1,400 名員工與約聘人員。2025 財年 Visa 員工淨增約 8% 至 3.41 萬人,同一年仍認列 2.13 億美元資遣費。人數成長和組織調整,一直同時進行。
McInerney 在內部信中寫道,Visa 必須持續改變工作方式,AI 正在加速這個轉變;釋出的資源將投入「最具潛力的機會」。他在法說會上點名的方向包括穩定幣、商業與資金流(如 Visa Direct 與 B2B 支付)和跨境交易。代理商務與風控等加值服務也在名單上。
Visa 的說法之所以比較可信,在於證據來自同一批團隊。被裁減的是技術與產品部門;Visa 自己公布的 AI 生產力數字,例如代理小隊與 80% 的提交量成長,也來自這些部門。裁減和 AI 部署,發生在同一個地方。
在渣打和 Visa 都在財務健康時主動調整。巴克萊的情況則複雜得多。
巴克萊:糖霜論背後的成本考量
回到 10 月 22 日的巴克萊。那 5,000 人是財務長對 2026 全年的預估,並非一份新的裁員公告。巴克萊在正式財報中,只寫了「預期由科技促成的全職人力縮減」。
巴克萊的財務壓力比渣打明顯。第三季固定收益、外匯與大宗商品(FICC)交易收入年減 19%,降到 10.12 億英鎊。股票交易收入年增 47%,集團總收入約 73.7 億英鎊,年增 3%。其中投資銀行收入 31 億英鎊,低於市場預估的 33 億。稅前獲利年增 12% 至 23.22 億英鎊,仍略低於分析師預估的 24.2 億。
成本目標也是裁員的推力。據衛報報導,財務長 Cross 表示,這次裁員屬於 2027 年節省逾 11 億英鎊的計畫。財報另訂 2026 到 2028 年毛效率節省逾 20 億英鎊。政策面的壓力也在逼近。據衛報報導,財政大臣 John Healey 可能在 10 月 28 日的預算案中調高銀行附加稅;巴克萊執行長 9 月才公開呼籲政府不要對銀行加稅。
這些背景讓工會不買單。英國 Unite 工會秘書長 Sharon Graham 發表聲明,批評巴克萊把 AI 當成裁撤忠誠員工的藉口。她要求公司改為提升員工技能。Unite 也表示,正與巴克萊進行緊急談判。
巴克萊同時在強化 AI 治理。10 月,原集團幕僚長 Anita Tanna 出任巴克萊首任 AI 長。巴克萊的處境是兩件事同時成立:AI 確實讓開發人員更有效率,成本與稅負壓力也確實存在。執行長則把資料、基礎設施與流程的整頓放在 AI 前面,刻意淡化 AI 的角色。在工會和政府面前,這是比較穩妥的說法。
相較之下,巴克萊至少還談了 AI,NAB 則選擇完全不提。
NAB:公告裡找不到 AI
NAB 的裁減集中在企業職能,也會大幅減少顧問與外部承包商,並對高階管理職位做更深的調整。公告強調,面向客戶的銀行職位「不受實質影響」。省下來的資源,將投入擴大商業銀行、存款成長與自營房貸業務。
澳洲金融業工會(FSU)要求 NAB 說明,這次裁員是否和 AI 有關。根據澳洲聯合通訊社(AAP)報導,FSU 副秘書長轉述 NAB 的回應是「需要之後再回覆」。NAB 的科技暨 AI 主管 Pete Steel,則在 10 月 9 日的國會委員會上說過,NAB 沒有因為 AI 而減少全職人力。他說,NAB 是把人轉往面對客戶的職位。
NAB 的背景更接近傳統的成本重整。2025 財年 NAB 的法定淨利年減約 3%,降到 67.6 億澳元;現金盈餘則大致持平。澳洲 9 月失業率升到 4.7%;據 AAP 報導,這是 2021 年 10 月以來最高。NAB 將在 11 月 5 日公布 2026 財年業績,屆時會說明 2027 財年的成本展望。
媒體標題大多把 NAB 寫成「AI 裁員」。從公告內容看,這次更像一場企業職能的瘦身。至於瘦身之後,這些工作由誰來做,NAB 目前沒有回答。
前面四家都有明確的公告。而華爾街大型銀行的做法,則安靜得多。
華爾街的安靜縮編:富國、美銀、花旗、摩根大通
美國大型銀行很少發布大規模裁員公告,不過員工人數卻一直往下走。富國銀行(Wells Fargo)是最明顯的例子。2026 年第三季,富國的員工數季減 2%、年減 8%,比 2020 年第二季的高峰少了 30%,已連續六年每季下降。執行長 Charlie Scharf 在 2025 年 11 月說,認為 AI 不會減少人力的人,要嘛不懂,要嘛沒有完全說實話。他也對路透表示,商業授信備忘錄的準備工作大多應該自動化。
美國銀行(Bank of America)靠的是控管招募。執行長 Brian Moynihan 今年 7 月說,美銀每個月要招募約 1,300 人,才能讓總人數維持持平。只要少招一些,人數就會自然下降。
花旗在 2024 年 1 月宣布,2026 年底前要裁減約 2 萬個職位。以當時約 24 萬名員工估算,約占 8%。截至 2026 年 9 月底,花旗員工約 21.7 萬人,年減約 1 萬人。花旗今年前三季認列的資遣費,累計約 10 億美元。10 月中旬,Fraser 在《財星》(Fortune)最具影響力女性高峰會上被問到,AI 最終會不會讓員工變少。她回答:「老實說,我們還不知道。」
摩根大通的說法最具體。執行長 Jamie Dimon 在 7 月的法說會上說,摩根大通的 AI 應用案例已接近一千個。有些特定領域的職位減少了 30% 到 40%,多數受影響的員工都獲得行內其他職缺。
這四家銀行都沒有發出「AI 裁員」的新聞稿。靠著自然離職、招募控管與內部轉調,人數照樣持續減少。
在光譜的兩端,還有兩個值得一提的案例。
激進與撤回:Block 與 CBA
金融科技公司 Block 走得最遠。2 月 27 日,Block 宣布裁減約 4,000 人,員工從 1 萬多人降到不到 6,000 人,減幅約四成。共同創辦人 Jack Dorsey 明講,AI 讓公司能用更小、更扁平的團隊運作。消息公布後,Block 股價隔日收漲近 18%。據彭博與《華爾街日報》5 月報導,支付公司 PayPal 也在評估裁減最多兩成人力。
另一端是澳洲聯邦銀行(CBA)。2025 年 7 月,CBA 導入 AI 語音機器人後,裁撤了 45 個客服職位。8 月在 FSU 施壓下,CBA 撤回決定並向員工道歉。撤回並沒有讓 CBA 停止縮編;根據 FSU 統計,CBA 今年已裁減超過 1,000 人。
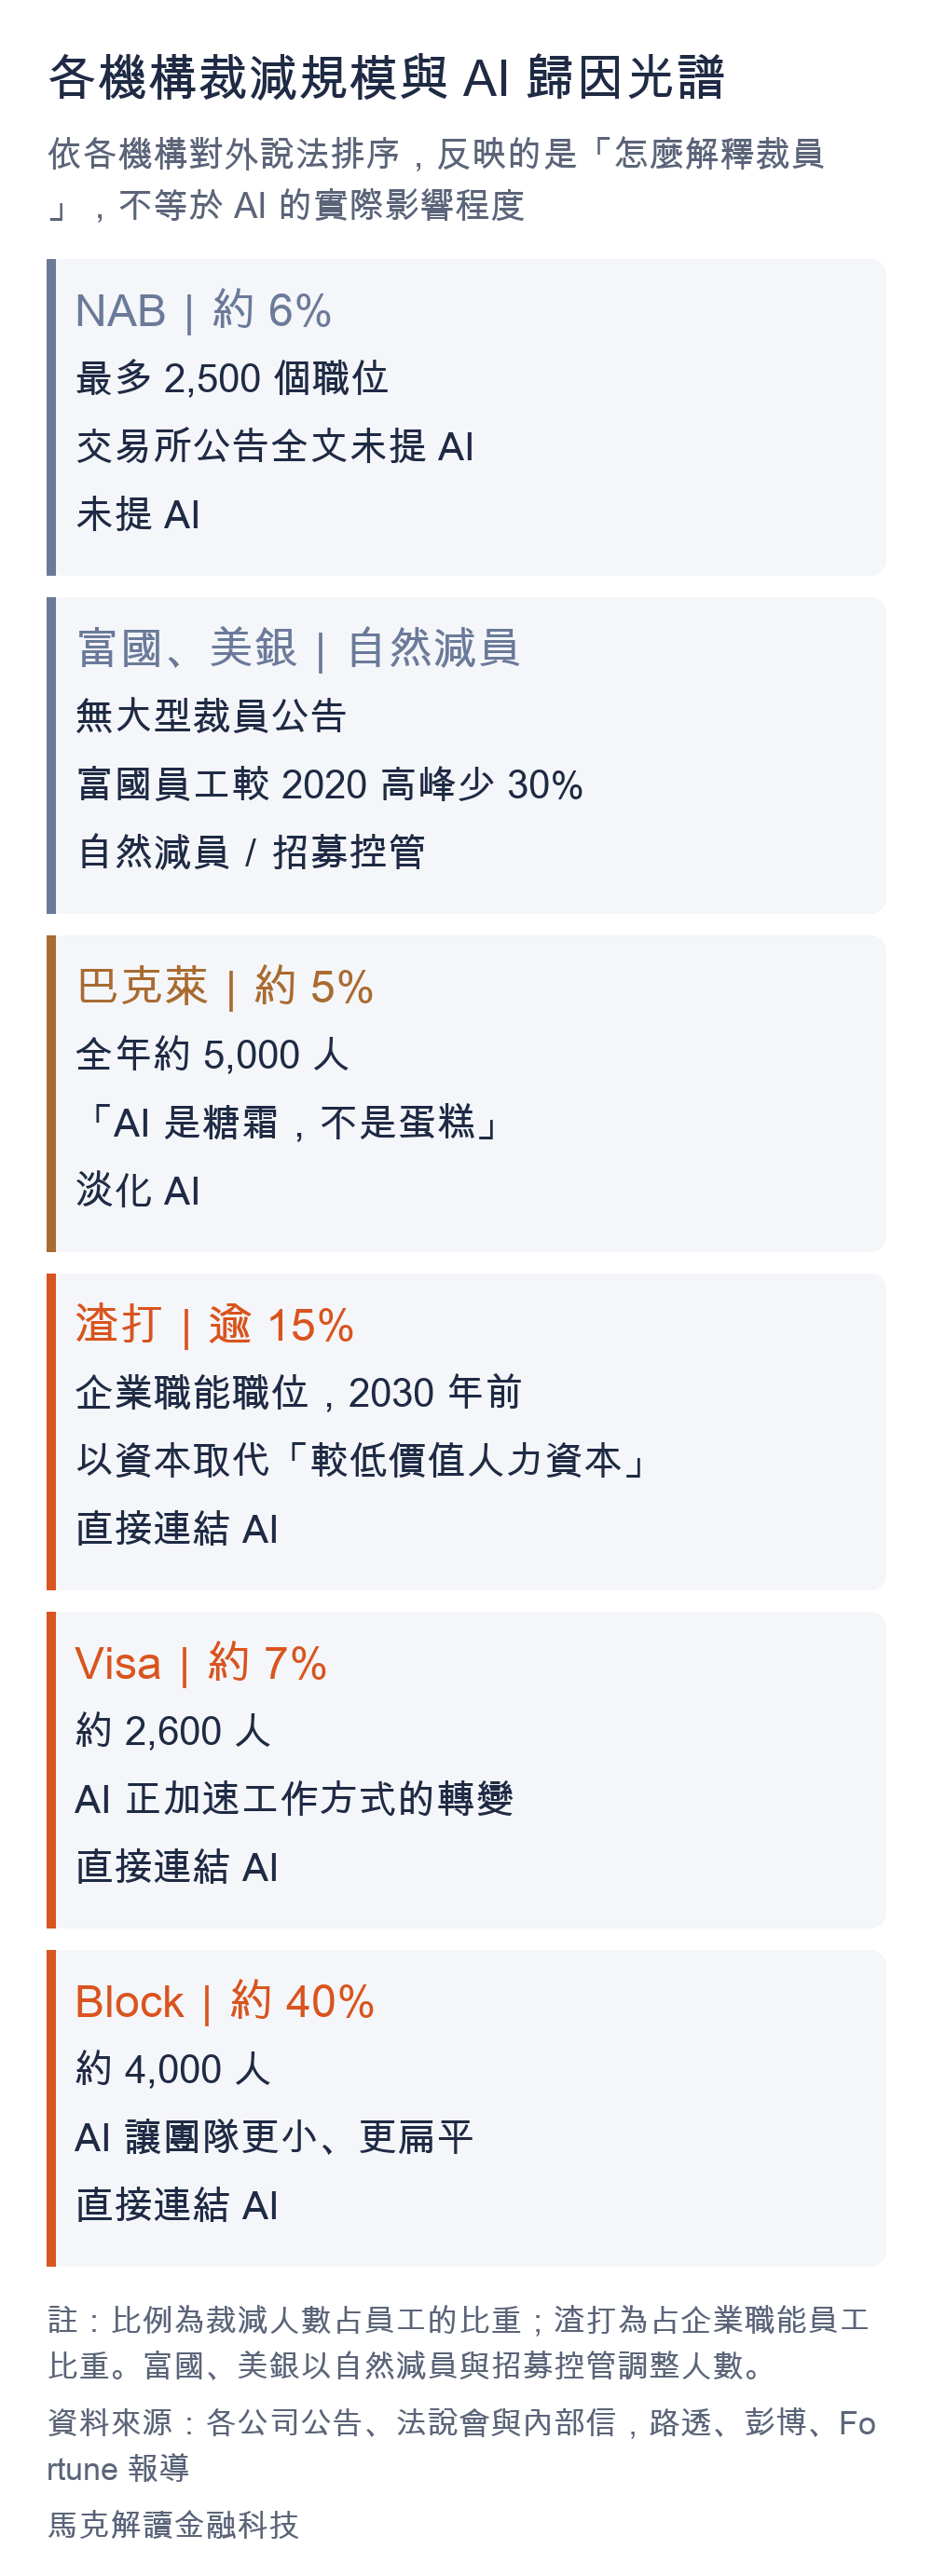
渣打、Visa、巴克萊、NAB、Block 裁員規模與 AI 歸因程度比較圖
AI 漂白還是真替代:判讀銀行 AI 裁員的四個指標
看完這些案例,一個問題浮上來:到底有多少裁員真的是 AI 造成的?
美國再就業顧問公司 Challenger, Gray & Christmas 長期追蹤企業的裁員公告。2026 年上半年,美國把 AI 列為原因的裁員公告涉及 101,743 人,約占總裁員的 23%。到 9 月為止,累計約 12 萬人,占比約 21%。同期金融業各種原因的裁員公告共 23,762 人,比去年同期少約一半;金融科技業則年增 331% 至 7,806 人。這兩個產業數字都不限於 AI 歸因。
企業端的調查則呈現另一面。美國國家經濟研究局(NBER)在 2026 年 2 月發布一份工作論文。Nicholas Bloom 等經濟學家,調查了美國、英國、德國與澳洲近 6,000 名高階主管。69% 的企業已在使用 AI,但逾九成受訪者表示,過去三年 AI 對公司的就業人數沒有影響。他們預期未來三年,AI 會讓就業減少約 0.7%。NBER 在 10 月發布修訂版,樣本擴大到七國近 9,000 名高階主管,結論仍是 AI 對就業幾乎沒有淨影響。
公告數字和企業自評的落差,催生了一個新名詞。德意志銀行的分析師在今年 1 月的報告中預言,「AI 裁員漂白」會是 2026 年的顯著特徵。這個詞的英文是 AI redundancy washing,指企業把裁員歸咎給 AI。OpenAI 執行長 Sam Altman 2 月受訪時也承認,有些企業把原本就會進行的裁員歸咎給 AI;他同時表示,真實的工作取代也確實存在。
既然兩種情況並存,讀者需要一套判讀方法。馬克整理了四個指標。
第一,公司有沒有公布可驗證的 AI 產能數字。 Visa 和花旗都公布了具體數據;巴克萊在法說會與財報簡報中都提到 AI,但沒有量化數字;NAB 則完全沒有。
第二,裁減部門和 AI 部署部門是否重疊。 Visa 的技術與產品團隊、巴克萊的開發人員,都是 AI 程式工具的主要使用者。NAB 的企業職能,則看不出和 AI 部署的對應關係。
第三,財務背景屬於主動重配或被動減壓。 渣打和 Visa 在獲利成長時調整人力。巴克萊面對 FICC 收入下滑與稅負壓力,但稅前獲利仍年增 12%;NAB 則面對法定淨利小幅下滑與經濟轉差。
第四,人數的性質。 巴克萊的 5,000 人是全年預估,包含已完成的部分;富國和美銀主要靠自然減員;渣打的計畫則拉長到 2030 年。
把這四個指標套到前面的案例上,結果如下:
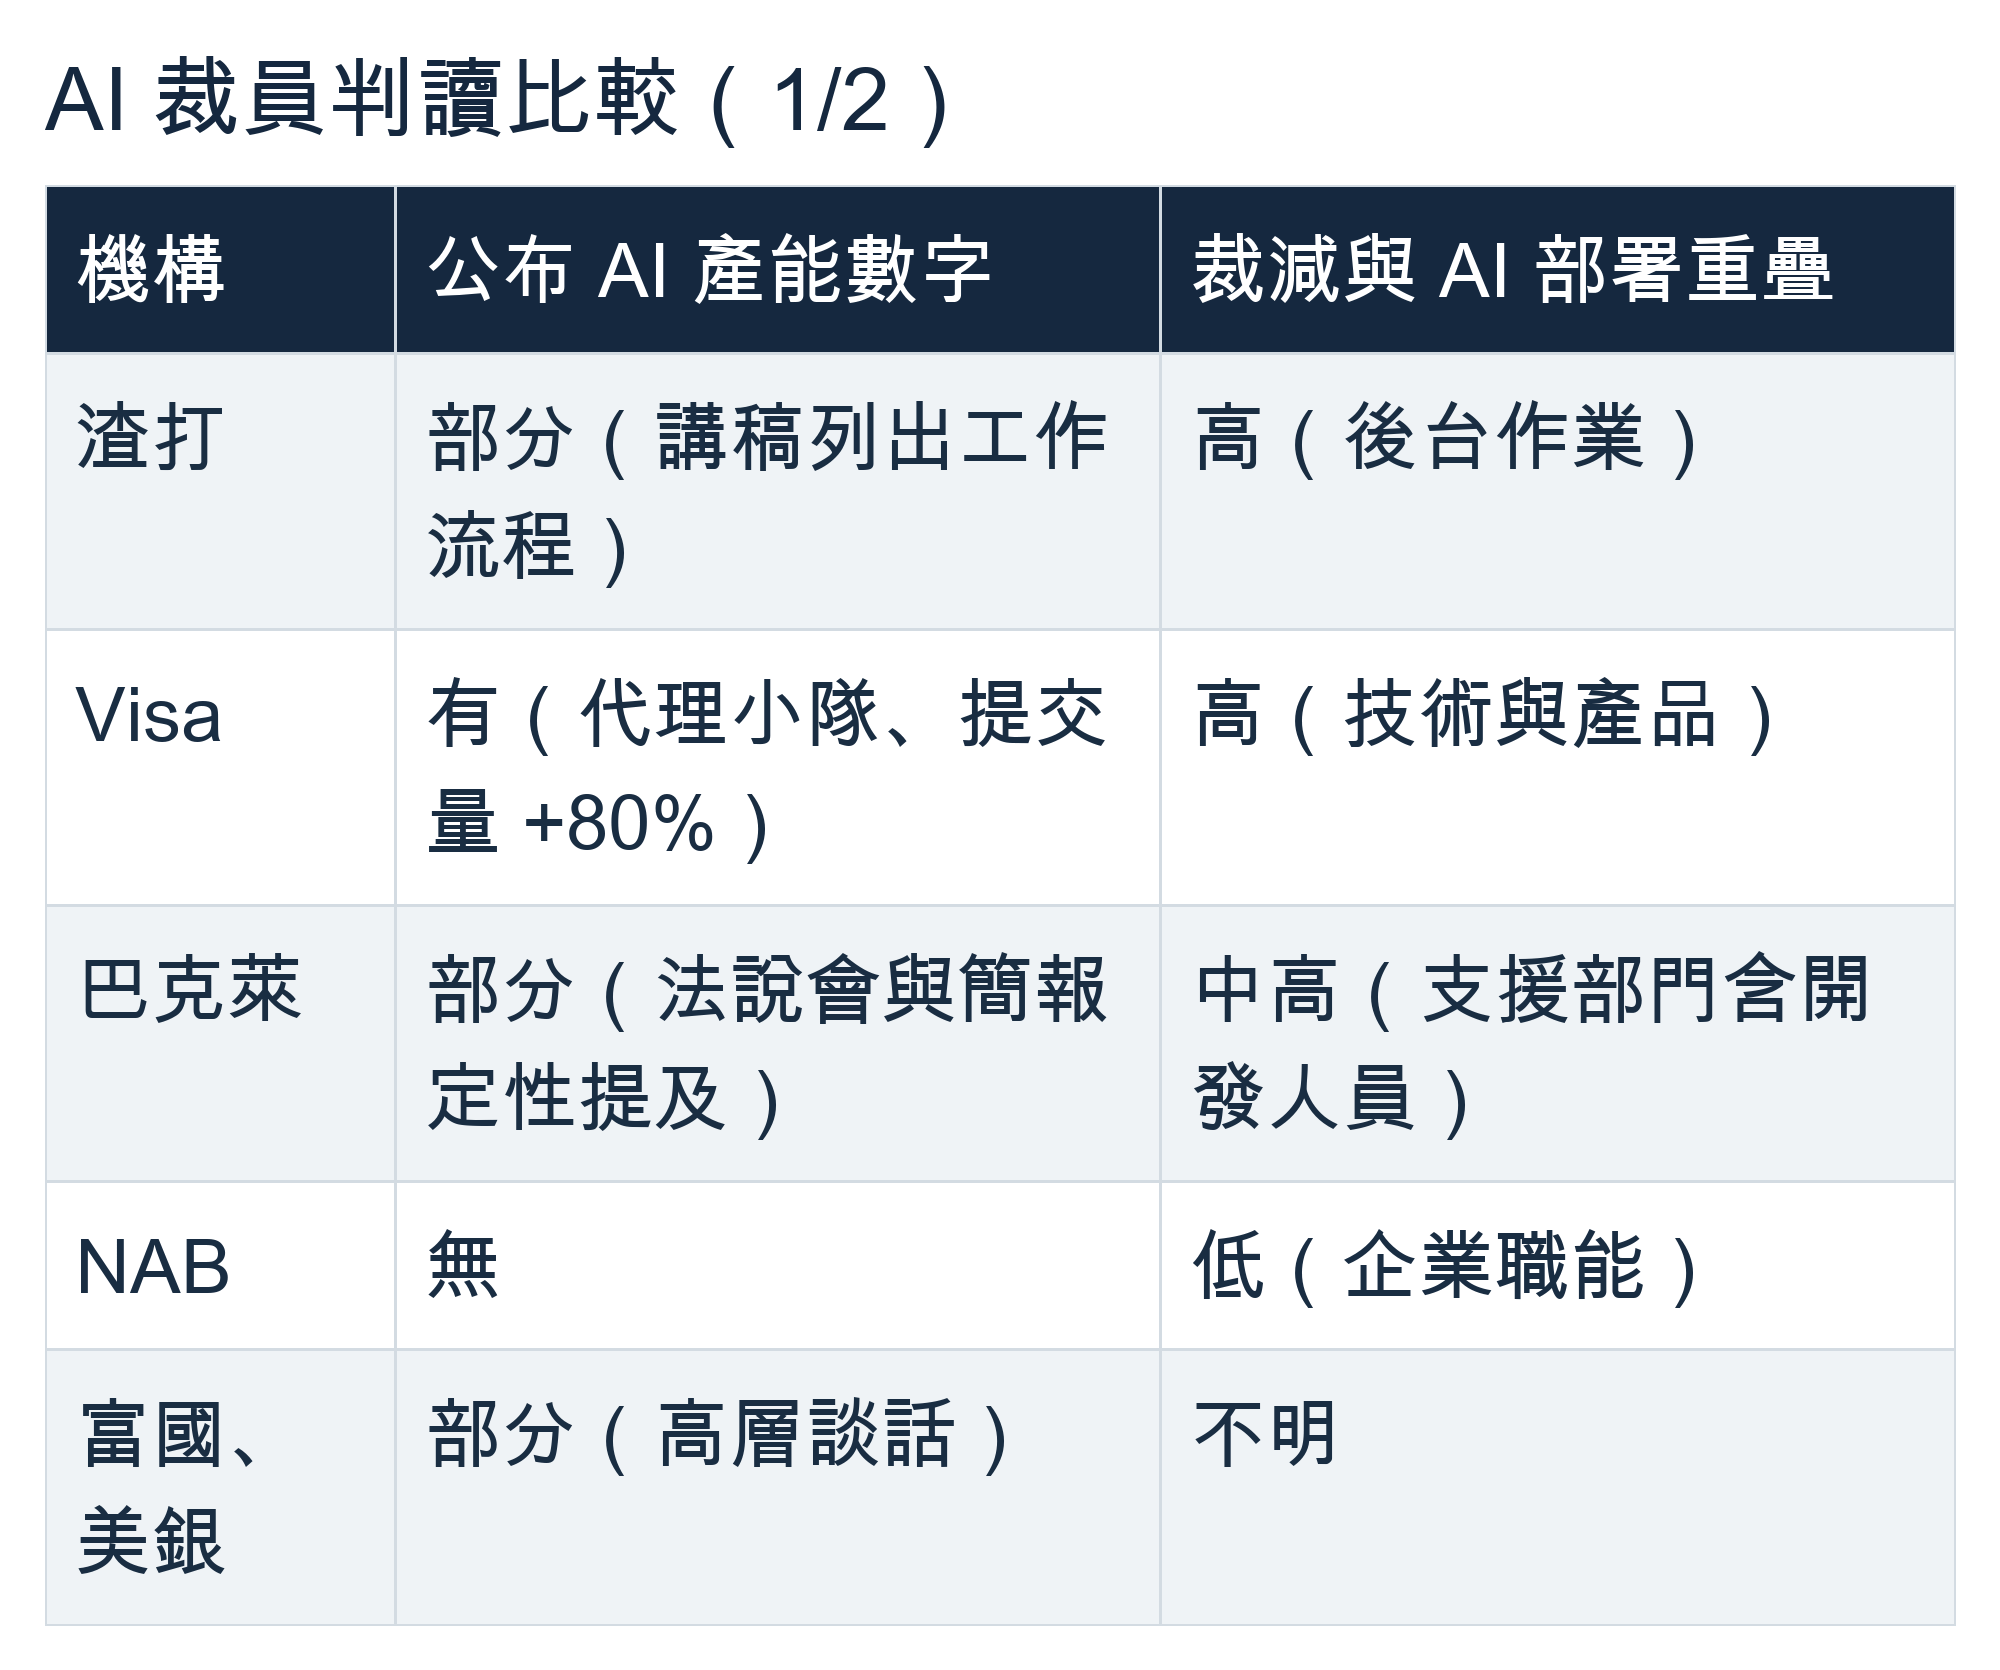
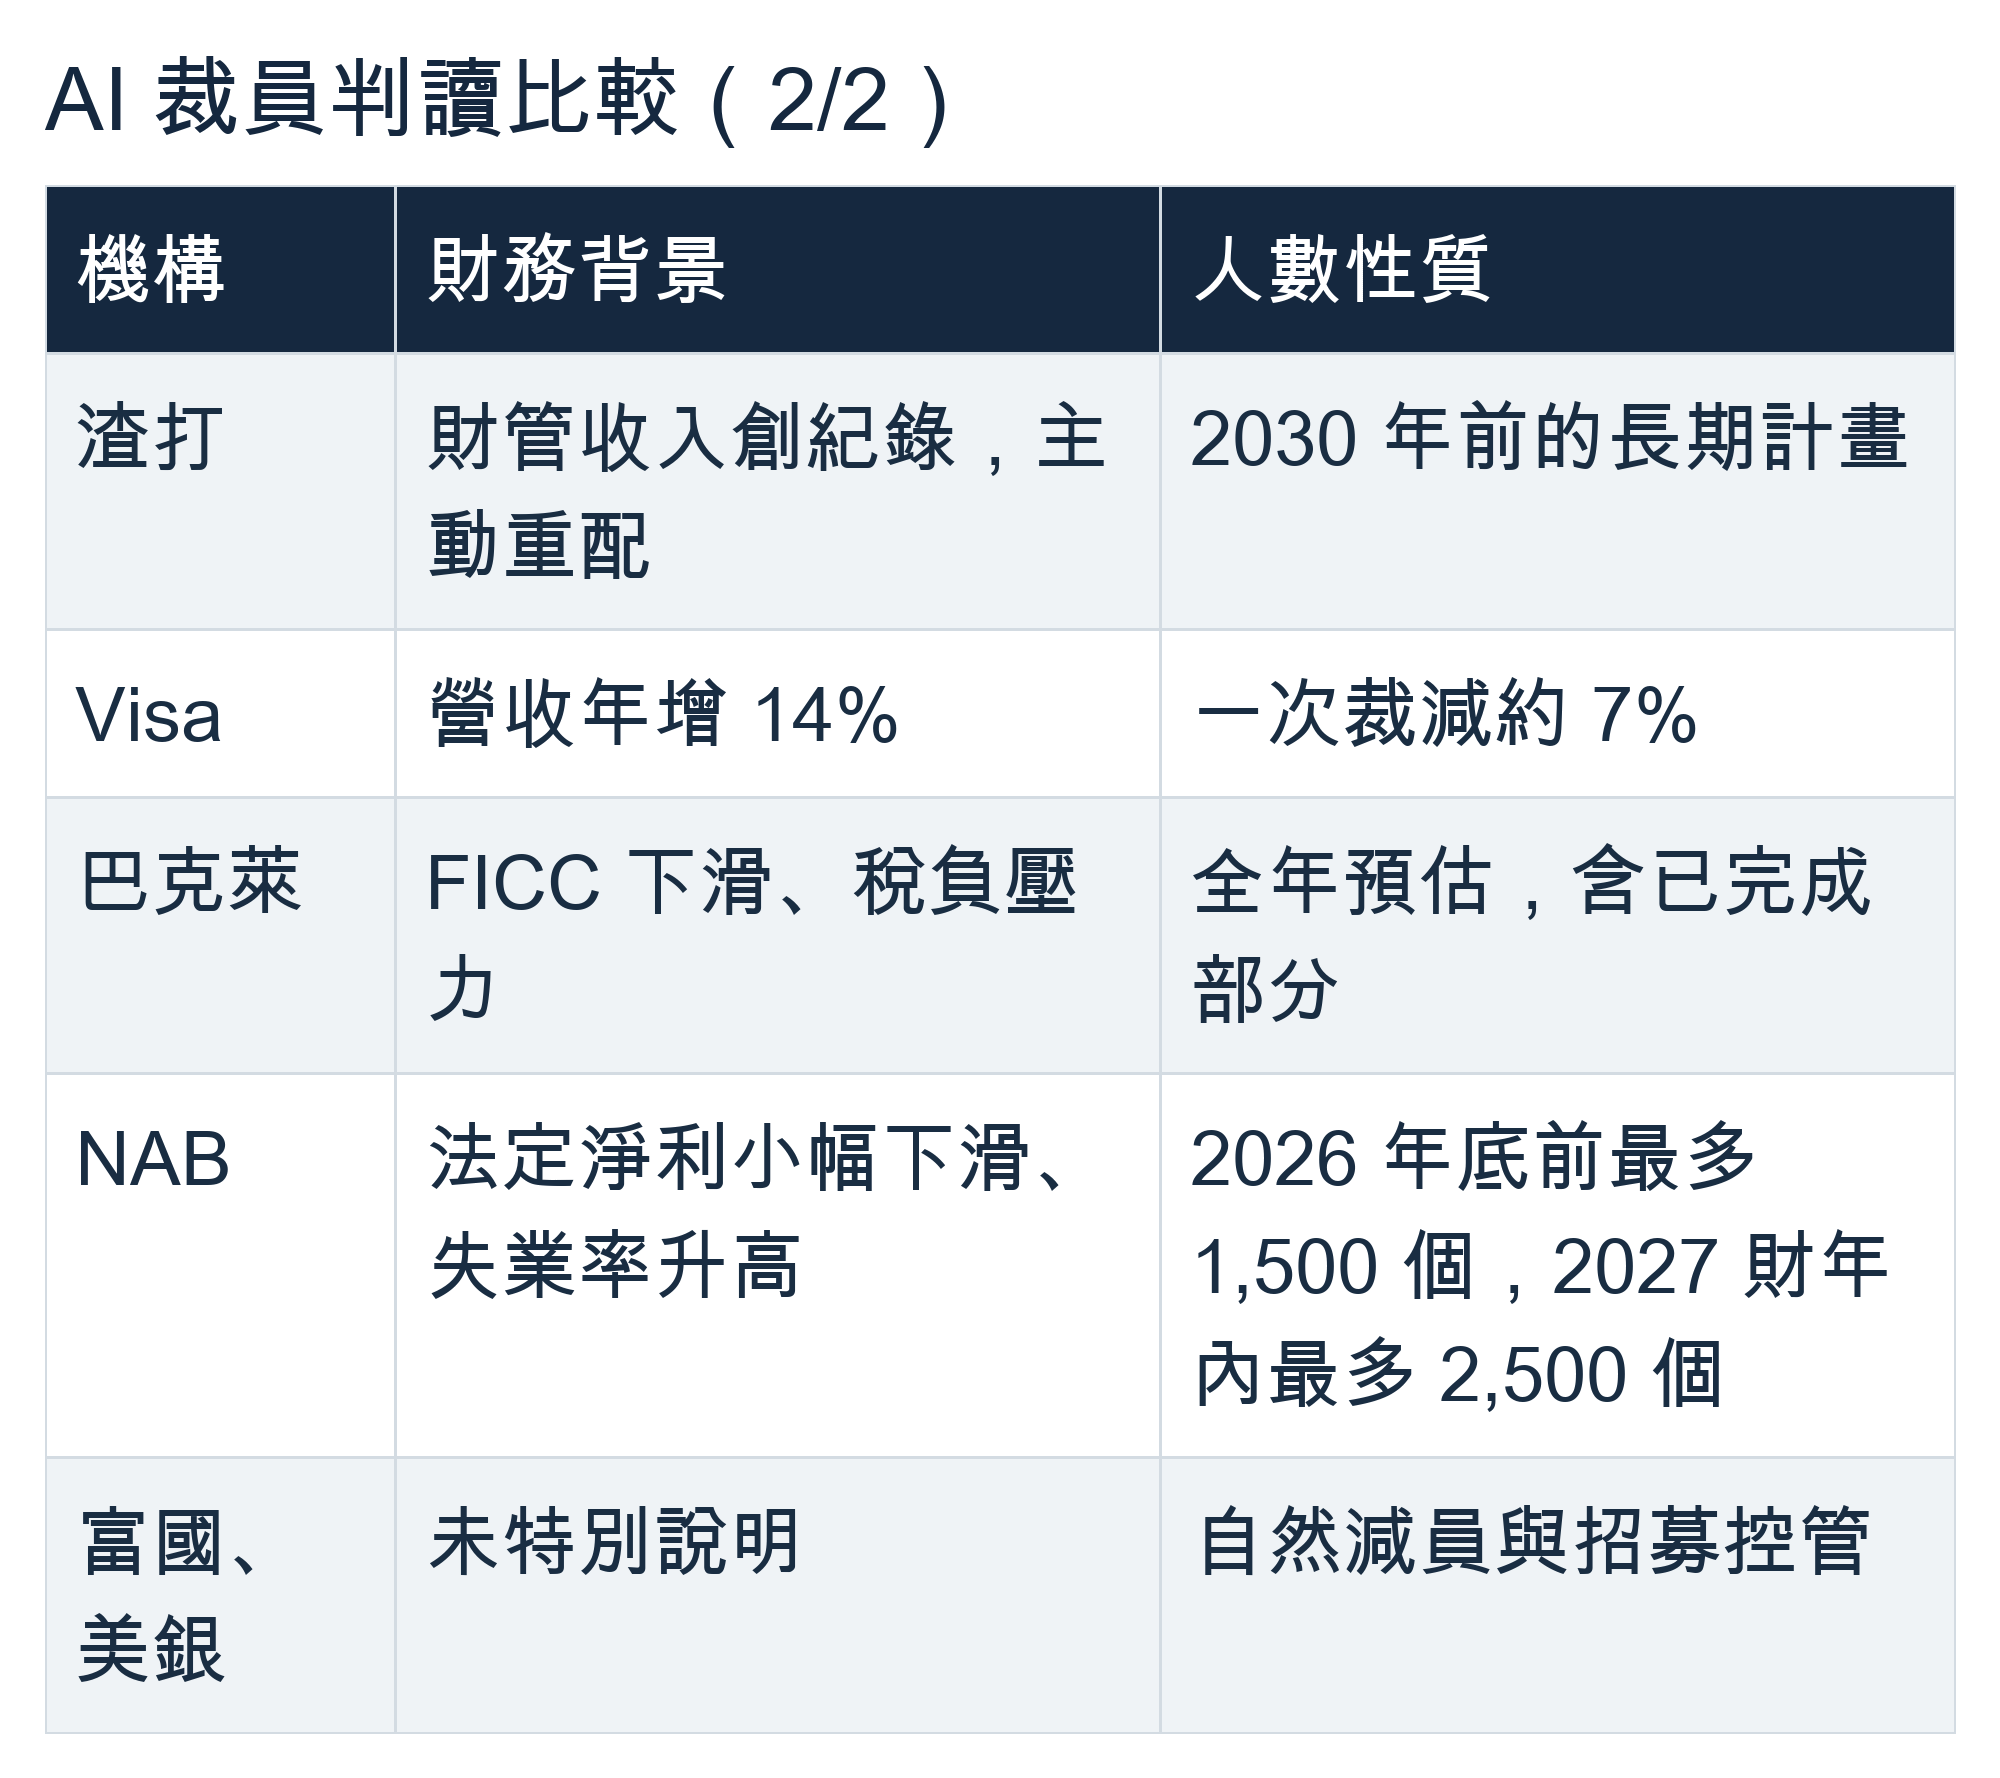
這張表最重要的發現是,AI 漂白和真實替代常常發生在同一家公司裡。巴克萊開發人員的減少確實和 AI 有關。財務長說,整體 5,000 人同時來自組織簡化與 AI 的初步影響;馬克認為,成本計畫與稅負壓力也在背後推了一把。比起追問「這是不是 AI 裁員」,更有用的問題是「這家公司的哪一部分裁員和 AI 有關」。
AI 會取代哪些銀行工作:銀行職能金字塔的重組
用白話說,代理式 AI(Agentic AI)擅長把多步驟、跨系統、規則明確的工作串起來,從頭跑到尾。銀行的中後台,正好充滿這類工作。
一筆企業授信的五個步驟
假設一家企業向銀行申請授信。傳統流程大致分成五步。先蒐集企業資料,再把財報數字建檔,接著由授信人員撰寫授信備忘錄初稿。然後進行風險判斷,最後由有權限的主管核准。
前三步的共同點,是把資訊搬來搬去、整理成固定格式。AI 代理可以自動抓取文件、辨識財報欄位、套用範本寫出初稿,速度遠快於人工。這也是富國執行長 Scharf 認為,商業授信備忘錄的準備工作「大多應該自動化」的原因。法國巴黎銀行(BNP Paribas)9 月與 Google Cloud 宣布合作,計畫導入撰寫授信備忘錄的 AI 代理。這項計畫目前仍在規劃階段。
後兩步就不同了。風險判斷牽涉經驗與情境,核准牽涉法律責任;出了問題,監管機關要找的是做決定的人。在授信流程裡,AI 接手的是中間段,兩端仍需要人。
其他高曝險工作流程
授信之外,還有幾類工作流程正在被重新設計。
認識客戶與開戶:渣打營運長點名的 KYC、開戶與客戶盡職調查,需要比對大量文件與名單。這類工作規則明確,很適合交給 AI 代理先跑一輪。
內部知識搜尋:英國 Lloyds 銀行的客服人員,過去要在 1.3 萬篇知識文章中查資料。導入內部工具 Athena 後,平均搜尋時間從 59 秒降到 20 秒,約減少 66%。花旗近 18 萬名員工可使用內部 AI 工具,2025 年截至 10 月中已使用約 700 萬次。
程式碼審查與編寫:前面提到的花旗 Devin、Visa 代理小隊、巴克萊 Claude Code,都屬於這一類。
金字塔的底座最先變窄
這些工作流程有一個共同點:它們過去是初階員工的訓練場。
《紐約時報》在 2024 年報導,高盛、摩根士丹利等投資銀行正在評估,把初階分析師的招募名額削減最多三分之二;高盛當時回應目前沒有這樣的計畫。到了 2026 年 6 月,麥肯錫 QuantumBlack 的負責人 Debasish Patnaik 對彭博表示,這件事正在發生。銀行正在縮減初階分析師招募,幅度最多達三分之二。他也提到,銀行約 62% 的 AI 人才,正是來自同一批年輕人。
這構成一個結構性矛盾。銀行一邊縮減初階職位,一邊又需要這批人成為未來的 AI 人才與中階主管。
傳統銀行的組織像一座金字塔:底部是大量處理文件與作業的初階員工,往上逐層變少。AI 代理接手中後台工作流程之後,底座與中段開始變窄;人力往兩個方向集中,一端是面對客戶的客戶關係經理,另一端是 AI 治理與工程人才。
渣打 WRB 整體人力減少 20%、RM 卻在兩年內增加 18%,就是這個變化的縮影。對銀行來說,同樣的營收可以用更少的人支撐,獲利能力因此改善。對員工來說,職涯的入口正在變窄。
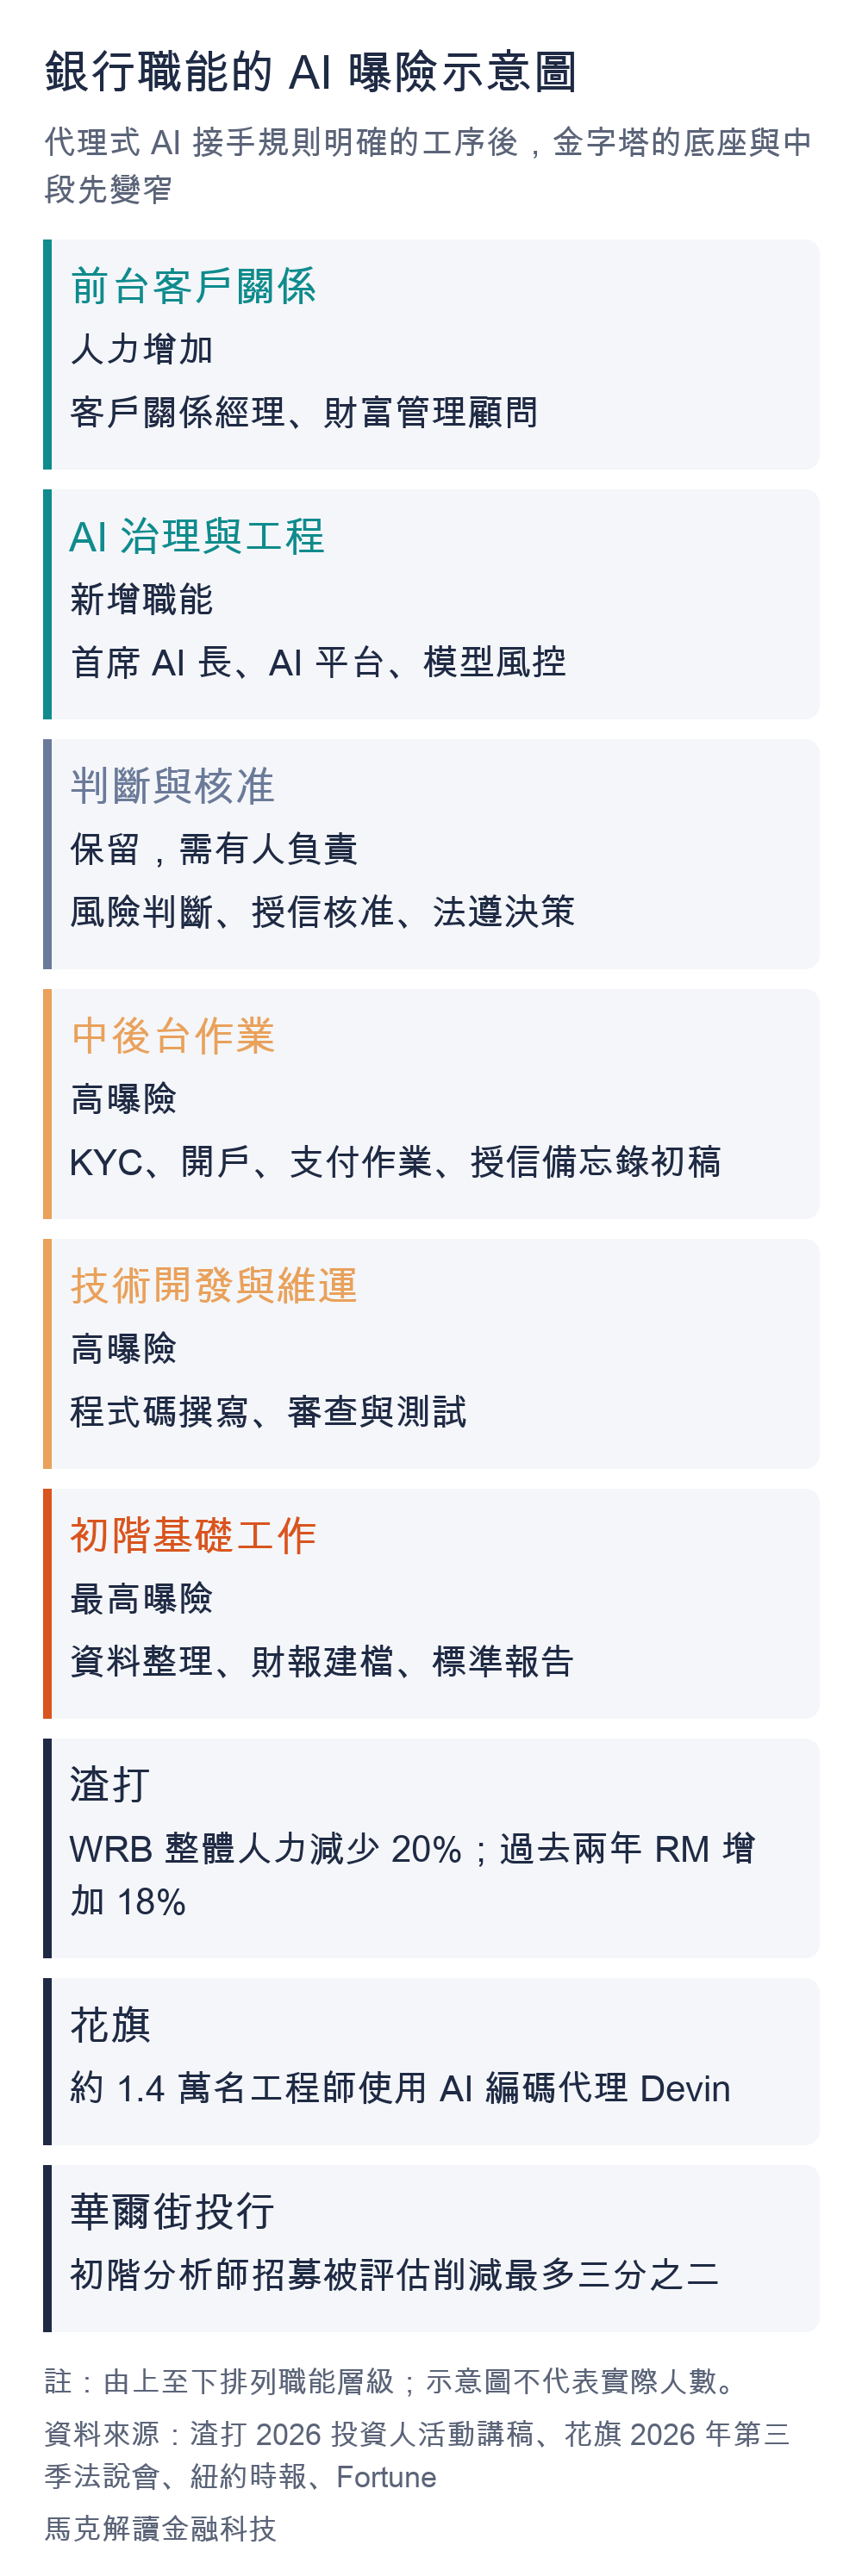
銀行職能 AI 曝險金字塔示意圖,初階工作與中後台作業曝險最高
台灣金融業的反向曲線:分行在減,行員在增
把視線轉回台灣,數據的方向幾乎相反。
數字先行
根據金管會銀行局統計,本國銀行員工從 2014 年底的約 14.2 萬人,增加到 2025 年底的約 16.7 萬人,創近年新高。2026 年 6 月底約 16.6 萬人,比年底少約 1,000 人,但仍比去年同期多約 1,600 人。過去 11 年中,有 9 年的 6 月底人數低於前一年底,這比較像季節性的人力流動。
本國銀行的國內分支機構則整體呈下降趨勢,從 2014 年底的 3,460 家,降到 2026 年 8 月底的 3,350 家。分行在減,行員在增,人力正從櫃台流向其他職能。
人才市場的訊號也一致。104 人力銀行 2026 年 6 月的數據顯示,金融、投顧及保險業每月人才缺口達 3.4 萬人。每位求職者平均可分到 4 個工作機會,是整體求職市場的兩倍。資訊軟體系統類每月徵才約 3,000 人,占 9%,成為金融業第四大招募職類。勞動部的職位空缺調查也顯示,2026 年 6 月底金融保險業職缺約 1.3 萬個,年增 13.4%。
薪資也在往上走。經濟日報彙整 13 家金控揭露的 2025 年度資料,非主管全時員工薪資中位數平均約 133 萬元。這個數字年增 3.6%;從 2019 年到 2025 年,累計成長約 34%。第一金、合庫金、兆豐金、元大金與中信金的中位數,都超過 140 萬元。
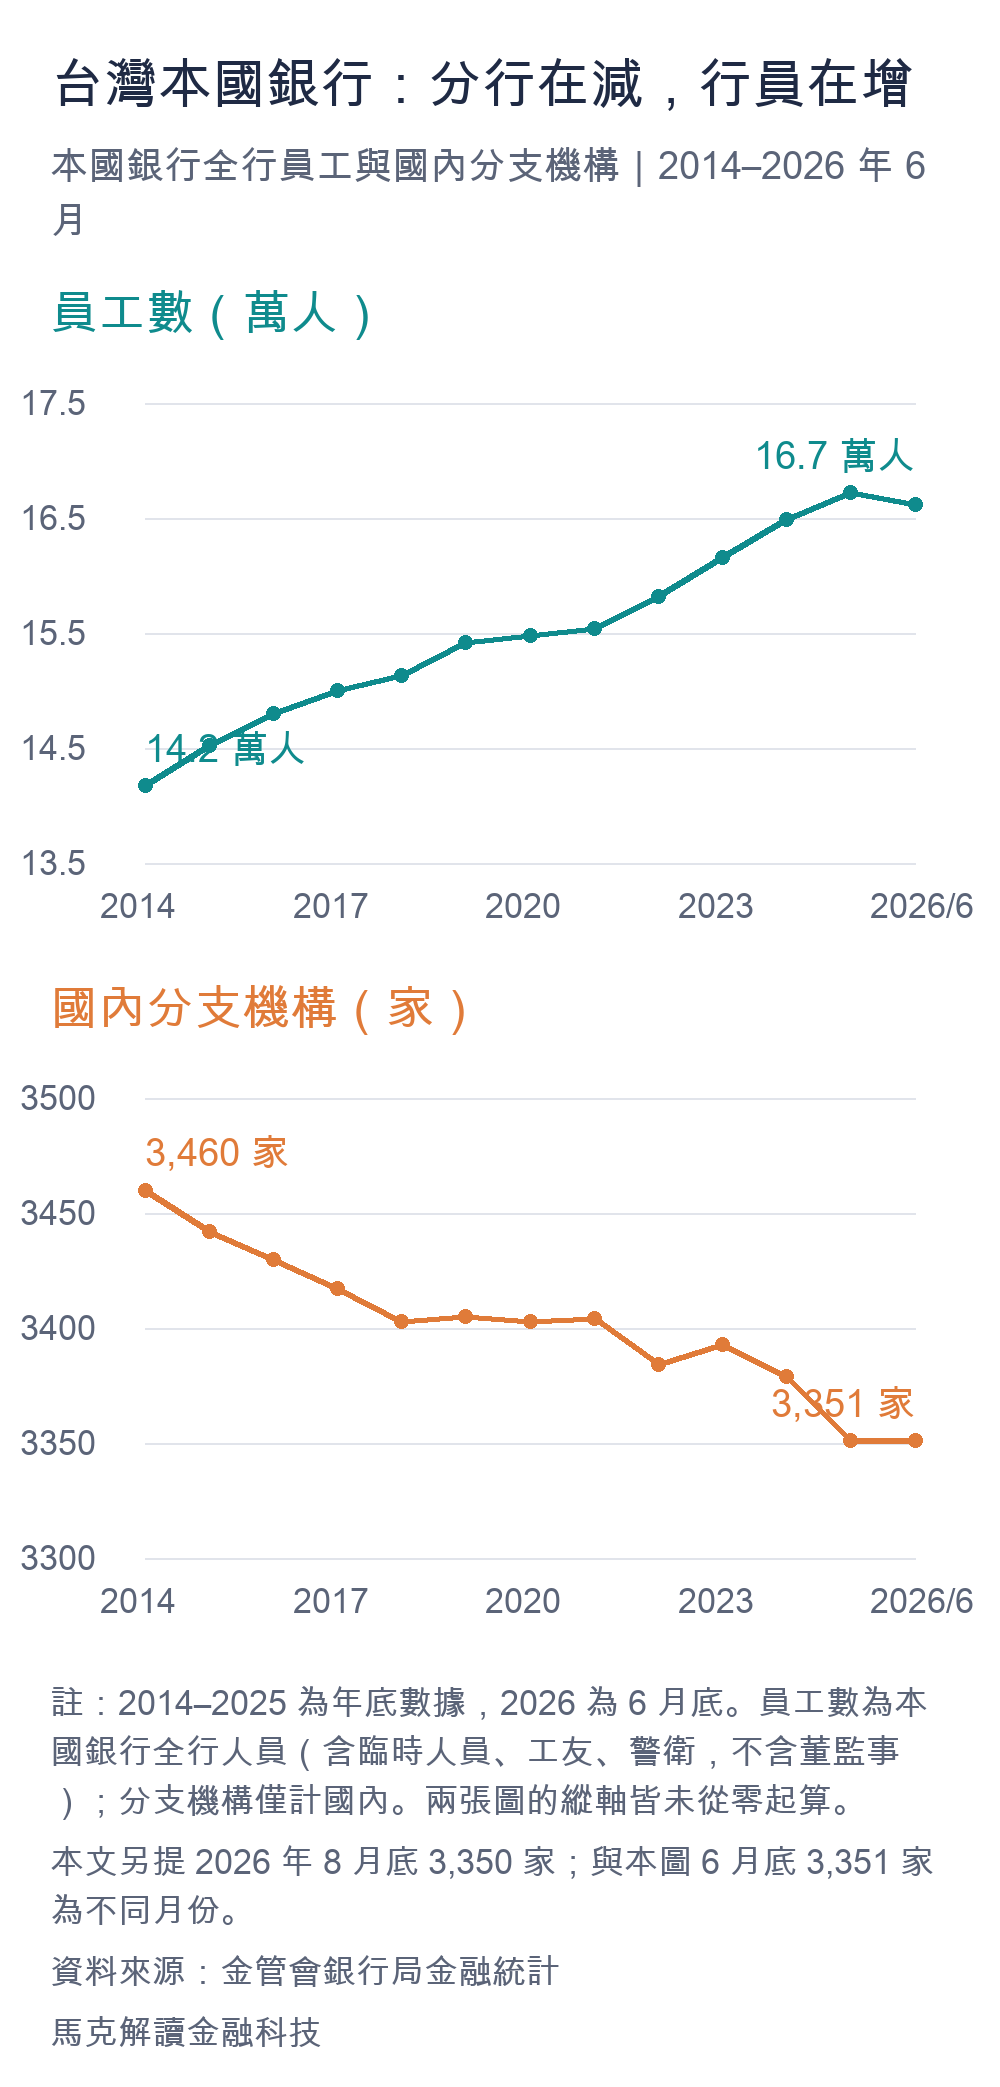
2014 至 2026 年台灣本國銀行員工數與國內分行數趨勢圖
金控在做什麼
台灣金控並沒有忽略 AI。差別在於,它們目前的做法是「加 AI,也加人」。
國泰金控在 9 月的技術年會上,首度公開三位「AI 數位同事」。Vanessa.ai 負責專案管理,Sherlock.ai 負責科技治理審查,Lawrence.ai 負責法務合約初審。國泰表示,策略正從「雲端優先」走向「代理優先」,但重要決策仍由真人把關。國泰金控與五大子公司今年預計招募逾 7,600 名內外勤人員,其中數位科技人才逾 800 名,已連續四年成長。
另一個例子是國泰金控人資部門的 HR 知識助手。人資團隊每月要回應超過 600 件同仁諮詢;導入 AI 助手後,97% 的常見問題可以在 1 分鐘內回覆,每月釋放超過 60 小時的工時。
富邦金控在 2025 年 7 月與五家子公司組成「生成式 AI 應用推動團隊」。富邦 2026 年的儲備幹部(MA)計畫預計招募 70 名,並首度設立「AI 數位服務」組。
玉山金控則是一邊擴編、一邊整合。玉山在 9 月 1 日完成併入三商美邦人壽,12 月 1 日將更名為玉山人壽。截至今年 5 月底,三商壽約有 1.03 萬名內外勤人員;玉山承諾合併後 3 年內不改變其勞動權益。這份承諾有歷史脈絡。2008 年金融海嘯時,剛接任玉山銀行總經理的黃男州與創辦人帶頭減薪兩成,並宣布玉山不裁員。
外商銀行在台灣也還在招人。星展銀行 2027 梯次的儲備幹部計畫,預計招募逾 20 名,不限學科背景。渣打集團的全球裁減計畫沒有公布各市場人數,截至 10 月也未見台灣子行受影響的報導。據工商時報報導,渣打台灣的財管業務獲利排在集團全球前三,高資產新客戶數也較去年倍增。
為什麼台灣銀行還沒出現大規模 AI 裁員
台灣和歐美澳的差異,馬克認為有三個原因。
第一,起點不同。 歐美大型銀行的 AI 工具已進入開發與作業流程,正在收割效率;台灣還在導入期。金管會 10 月公布的調查顯示,在使用 AI 的業者中,採用生成式 AI 的比例從 2024 年的 27% 跳到 76%。但使用代理式 AI 的業者只有 33 家;據經濟日報報導,其中銀行及金控 11 家。金管會也說明,代理式 AI 目前主要用在資料蒐集、報告撰寫與程式碼檢核等內部作業,仍處於發展初期。工具還沒深入到能接手整段工作流程的程度,自然談不上大規模縮編。資訊人才的缺口也說明,台灣金融業現在缺的是能導入 AI 的人。
第二,問責設計。 金管會在 2024 年 6 月 20 日發布《金融業運用人工智慧(AI)指引》。這份指引屬於行政指導性質,第一項核心原則就是「建立治理及問責機制」,期待金融機構為 AI 系統的治理負責。今年 10 月 13 日的代理 AI 安全諮詢文件,聚焦安全治理、風險分級與安全控管,徵詢期 30 天。文件建議金融機構依風險高低,配置覆核、監控、檢查、降級、停用與復原等機制。金管會也表明,這份文件將作為後續發布相關指引的參考。人工智慧基本法則已在 2026 年 1 月 14 日公布施行。金管會表示,正依該法第 16 條盤點金融業 AI 的應用場景與風險,適時研訂管理規範。
這些規範的共同點,是把責任留在人身上。只要 AI 的產出需要有人覆核,出事時需要有人負責,覆核與監控就需要編制。從法理上看,AI 本身並非法律上的權利義務主體,最後承擔責任的仍是金融機構與其人員。
第三,勞動制度與組織文化。 台灣《勞動基準法》第 11 條限定了雇主預告終止勞動契約的事由,例如虧損或業務緊縮,或業務性質變更且無適當工作可安置。人工智慧基本法第 15 條也規定,政府應依工作能力,輔導因 AI 利用而失業的人就業。加上金融業工會的存在,以及玉山這類「不裁員」的企業文化,台灣金控傾向用內部轉訓和自然流動來消化變化。高薪也讓金控有留才的本錢。
水面下的壓力
不裁員,不代表每個職位都安全。台灣有幾個值得注意的壓力點。
第一個是派遣與外包人力。根據台北富邦銀行 2025 年永續報告書,截至 2025 年底,北富銀與兩家子公司共有 10,682 名正職員工。兩家子公司是北富銀創投與富邦華一銀行。此外還有 111 名派遣人員。派遣人員的工作類型,多為客服、信用卡資料登打與徵信審查作業。對照渣打與其他國際銀行點名的高曝險工作流程,這幾類工作高度重疊。金控對正職員工的保障相對周全,非典型人力的合約則更容易調整。
第二個是初階職位與薪資分化。全國金融業工會聯合總會秘書長韓仕賢 10 月中旬在論壇上引述調查指出,AI 目前取代的是工作內容,尚未出現裁員。報導整理他的觀點認為,薪資可能出現 K 型分化,初階工作被取代後也可能出現人才斷層。全金聯 3 月公布的問卷(1,453 份,非隨機抽樣)顯示,約 31% 的受訪者認為,自己 10 年內因 AI 失業的可能性偏高或非常高。
第三個是制度正在補上。勞動部正在研擬「雇主運用人工智慧及勞工權益保障指引」草案,預計年底出爐。這份指引會影響金控未來導入 AI 時,如何和員工溝通、如何調整職務。
外商銀行的招募條件,也透露了人才需求的變化。星展與滙豐的新人培育計畫都不限科系,星展強調要找能駕馭科技、也理解客戶需求的人才。只負責單一流程的事務型工作,職涯空間正在縮小。
銀行 AI 裁員的風險與展望:裁得太快,還是轉得太慢
三個核心風險
風險一:裁得比 AI 成熟得快。 CBA 撤回 AI 語音機器人的案例說明,AI 在實際場景未必能完全補位。研究機構 Forrester 在今年 1 月的報告中也提出警告。許多宣布 AI 相關裁員的企業,其實還沒有成熟、經過驗證的 AI 應用可以接手。Forrester 同時預測,過半數歸因 AI 的裁員,最後會被悄悄撤回。人先走了、系統卻還接不住,營運就會出現斷層。
風險二:初階斷層。 銀行縮減初階分析師與作業人員,短期能省下成本。但五到十年後,銀行需要的中階主管與 AI 人才,原本就該從這批人裡培養。Patnaik 提到的 62%,正是這個風險的量化版本。
風險三:聲譽與監管。 渣打的案例顯示,裁員說法本身就可能成為監管議題。據彭博報導,新加坡與香港金管局都就此要求渣打說明;台灣金管會的代理 AI 諮詢文件,也把安全治理列為第一個面向。未來銀行宣布 AI 相關的人力調整時,說法和證據都會被放大檢視。
馬克碎念
在研究這波裁員潮的過程中,有兩句話很值得大家思考,一句是巴克萊執行長說的「AI 是糖霜,不是蛋糕」,另一句是渣打執行長說的「較低價值的人力資本」。
這兩句話引起的反應天差地別。Venkatakrishnan 的說法很安全,Winters 的說法則讓他公開道歉。仔細看,兩人描述的其實是同一件事。巴克萊財務長說得很清楚,開發人員的減少來自 AI 帶來的生產力;渣打的後台縮編,也伴隨大量資本投入。兩家銀行都在用科技取代一部分人力,差別只在誰的處境允許把話說清楚。
渣打在財富管理創紀錄時宣布,Winters 有底氣講資本配置的語言。巴克萊面對 FICC 收入下滑、工會反彈和可能到來的銀行稅,把 AI 說成糖霜是更穩妥的選擇。新聞稿上的措辭,反映的是公司的處境,未必是 AI 的真實角色。
所以馬克認為,觀察 AI 對金融業人力的影響,組織圖比新聞稿可靠。富國銀行沒發過一份「AI 裁員」公告,員工卻比高峰少了 30%。真正的變化往往發生在沒有新聞稿的地方:一個沒被補上的職缺,一個被合併的團隊,一份被縮短的招募名單。
另一個讓馬克反覆思考的,是台灣的時間差。台灣金控現在還在擴編,薪資也在上升,看起來和這波裁員潮距離很遠。但台灣和歐美的差距,主要是導入階段的差距。國泰的 AI 數位同事遲早會從試辦走向全面部署,代理式 AI 也會從目前的少數業者擴散到整個產業。到那時,歐美現在面對的問題,台灣也要面對。
這段時間差是緩衝期,最該做的事是重新設計初階職位。AI 代理接手資料整理和初稿撰寫之後,新進員工要在哪裡學會判斷?傳統的「從基層做起」,前提是基層有足夠的工作可以累積經驗,而這個前提正在消失。
金管會的代理 AI 諮詢文件,建議依風險配置覆核與停用機制,這其實是一個機會。覆核 AI 的產出、判斷 AI 何時出錯、決定何時該停用,都是新的職能。如果台灣金控能把這些職能設計成新人的訓練路徑,就有機會避開歐美正在擔心的人才斷層。若只是等 AI 成熟,再用自然減員慢慢消化,五年後台灣金控最缺的,可能是懂得管理 AI 的中階主管。
AI 會改變銀行需要多少人,也會改變銀行需要什麼樣的人。後者的影響,可能比前者更深遠。
金融業 AI 裁員常見問題(FAQ)
2026 年有哪些金融機構因為 AI 裁員?
渣打 5 月宣布,2030 年前企業職能職位減少逾 15%,媒體估算約 7,000 到 7,800 個。Visa 7 月裁減約 2,600 人,約占員工的 7%。巴克萊預估今年減少約 5,000 名全職員工,NAB 則最多裁減 2,500 個職位。各家把裁員歸因於 AI 的程度差很多,NAB 的公告甚至沒有提到 AI。
AI 會取代哪些銀行工作?
最容易被取代的,是規則明確、可以拆成步驟的工作流程。例如資料整理、財報建檔、授信備忘錄初稿、KYC 與開戶審查,以及程式碼的撰寫與審查。風險判斷與授信核准牽涉法律責任,目前仍需要有人負責。
為什麼銀行工程師也成為 AI 裁員的對象?
軟體開發的成效最容易量化,AI 程式工具也最成熟。花旗約有 1.4 萬名工程師使用 AI 程式代理 Devin;Visa 正把 10 人以上的團隊,改組成 2 到 4 人的代理小隊。巴克萊財務長也直接點名,AI 讓開發人員所需的人數減少。
什麼是 AI 裁員漂白(AI washing)?
AI 裁員漂白,指企業把原本就會進行的裁員歸咎給 AI。德意志銀行分析師預言,這會是 2026 年的顯著特徵。Challenger 統計,今年前 9 月美國約 12 萬個裁員把 AI 列為原因。但 NBER 調查近 6,000 名高階主管,逾九成表示 AI 過去三年沒有影響公司就業人數。
台灣的銀行會因為 AI 裁員嗎?
台灣目前沒有出現大規模的 AI 裁員。本國銀行員工在 2025 年底約 16.7 萬人,創近年新高;104 人力銀行統計,金融業每月人才缺口約 3.4 萬人。不過派遣、外包與初階職位最先承壓,全金聯也擔心初階工作被取代後會出現人才斷層。
金管會對金融業使用 AI 有哪些規範?
金管會在 2024 年 6 月發布《金融業運用人工智慧(AI)指引》,屬行政指導性質,第一項核心原則是建立治理及問責機制。2026 年 10 月 13 日,金管會再發布代理 AI 安全諮詢文件。文件建議金融機構依風險高低,配置覆核、監控、停用與復原等機制。
金融業從業人員該如何因應 AI?
從國際銀行的做法看,人力正往兩端集中。一端是面對客戶的客戶關係經理,另一端是 AI 治理與工程人才。覆核 AI 產出、判斷 AI 何時出錯與何時該停用,也正在成為新的職能。