

一分鐘速讀
機制定義:永續合約沒有到期日,靠週期性的「資金費率」把合約價格拉回現貨,2016 年 BitMEX 推出後成為加密市場標準。
法規路徑:三家機構啟用 2000 年 CFMA 建立的證券期貨商品(SFP)通知登記制,繞開停擺的新立法直接叩關。
槓桿上限:SEC 與 CFTC 的 15% 保證金下限,把槓桿壓在 6.45 至 6.67 倍,與離岸平台的 20 至 100 倍差一個量級。
結構缺口:三份申報全數在審查階段,夜盤定價與現貨熔斷失靈,是核准前必須先確認好的問題。
為什麼是現在?
四天之內,監管風向轉了兩次
9 月 15 日,CLARITY Act 的推進表決失敗。9 月 16 日,SEC 主席 Paul Atkins 在社群平台表示,有沒有立法,SEC 都會在法定授權內果斷行動;CFTC 主席 Mike Selig 同日表態,已經準備好推出新規則。9 月 17 日,SEC 發布新聞稿 2026-90,推出五年期的「創新豁免」。9 月 18 日,三家機構的規則變更申請送進 SEC。
立法停擺沒有讓監管腳步放慢。既然新法案短期內不會落地,可用的路徑就剩下既有法規的解釋空間,而兩位主席在表決隔天就把這條路徑講明白了。業者的動作說明它們讀懂了訊號,Crypto.com 也在 9 月 17 日提出性質類似的申報。
比特幣永續期貨已經先立下判例
制度上的第一塊磚在四個月前就鋪好了。2026 年 5 月 29 日,CFTC 以第 9240-26 號新聞稿核准 KalshiEX 的比特幣永續合約(BTCPERP),標的價格參照 CF Benchmarks 的比特幣即時指數,以現金結算。「美國首檔」的說法來自產業媒體,CFTC 的公告本身沒有使用這個詞。
這次核准的意義在於確立一條執法路徑:無到期日的衍生性商品,若具備定期的資金費率收斂機制,在《商品交易法》(CEA)之下仍可被界定為期貨。個股永續合約的整套法理論證,就是沿著這條線往上長的。
加密平台需要一條不隨牛熊起伏的收入線
加密交易平台的營收高度綁定四年牛熊週期與鏈上題材熱度,退潮時交易量與手續費同步萎縮。美股市值以數十兆美元計,機構換手跨週期存在,把這類資產納入交易矩陣是平滑營收曲線的直接手段。這項動機會影響平台對「散戶可及性」的偏好強度,評估產品設計時值得放在心裡。
拆解機制:一張沒有到期日的合約怎麼定價
躺了二十多年的第 6(g) 條
1981 年,SEC 主席 John Shad 與 CFTC 主席 Philip Johnson 達成管轄權分工協議,隔年立法確立。《沙德-約翰遜協議》讓寬基指數期貨歸 CFTC 專屬管轄,同時禁止單一股票與窄基指數期貨上市,禁令到 2000 年《商品期貨現代化法案》(CFMA)才解除。
CFMA 同時創設了由兩家機構雙重管轄的「證券期貨商品」(Security Futures Products,SFP)體系。關鍵在《1934 年證券交易法》第 6(g) 條與其下的 Rule 6a-4。已取得 CFTC 指定合約市場(DCM)資格的交易所,只要提交 Form 1-N 通知登記,即被視為國家證券交易所,用途限定在交易證券期貨商品。經紀商則依第 15(b)(11) 條以 Form BD-N 取得資格,並加入 NFA 而非 FINRA。
這條路徑不需要經歷傳統交易所執照的冗長審批,速度差距明顯。前置作業各家在九月上旬就完成:Coinbase 的 Form 1-N 與 BD-N 日期為 9 月 1 日,Bitnomial 的 Form 1-N 在 9 月 4 日遞出、9 月 11 日獲確認受理。9 月 18 日的「同日遞件」指的是規則變更申請,不是整段監管程序。
資金費率如何取代交割日
傳統期貨的價格收斂,完全依靠到期日的強制交割或現金結算,基差在到期時歸零。永續合約沒有這個機制,它改用多空之間的對等轉移支付來達成同樣的效果。
這邏輯不難理解,當合約價格高於底層股票指數價格,資金費率為正,多頭按持倉名義價值向空頭支付費用。持倉成本上升會壓抑做多意願,把合約價格推回指數附近。貼水時方向反過來,空頭補貼多頭。
兩家申報機構的參數設計差異明顯。Coinbase 採高頻滾動結算,每小時劃撥一次。系統每 3 分鐘抓取一次標記價格與指數價格的偏離,一小時共 20 個取樣點做時間加權。單小時費率的上下限鎖在正負 0.10%(10 個基點)。
Kalshi 的設計則與美股作息綁得更緊。依其規則手冊第 14 章,資金費率的採樣時段嚴格限定在常規交易時段(美東時間 09:30 至 16:00),以連續的 60 秒區間逐分鐘取樣,收盤時一次淨額結算。為了濾掉流動性正常擺動造成的噪音,Kalshi 設了 0.002% 的「死區閾值」,偏離未超過這個範圍就不觸發計費,單日費率上限則設在 2.00%。
換算到同一尺度會更清楚。Coinbase 每小時 0.10% 的上限,在極端情境下對應單日 2.4%,與 Kalshi 的 2.00% 日上限落在同一量級。差別在於 Coinbase 把調節動作切得更碎,Kalshi 則把清算壓力集中在收盤後處理,降低日內對保證金系統的即時負荷。
但美股休市時,永續合約的指數價格從哪裡來?
加密現貨全年無休,指數價格永遠有即時成交可以參照。美股不是這樣。工作日夜間流動性稀薄,週末與聯邦假日完全沒有撮合,但永續合約要求維持 24/5 的連續報價。指數價格從哪裡來,成為整套設計裡最吃工程的一段。
Coinbase 的申報附件把這件事寫得最具體。指數價格每秒計算一次,常規與延長交易時段採 Pyth 的直連行情,並與指數移動平均做 2.5% 的偏離健檢。夜盤時段同時引入 dxFeed,兩個來源偏差在 2.5% 以內時取中位數,超出則啟動階層備援規則。這個設計把加密市場成熟的預言機架構搬進了證券衍生性商品,同時也把預言機本身的可靠度寫進了新的風險清單。
備援邏輯的一般形態是逐層降階。常規時段接全國市場系統的即時成交價,盤前盤後改採電子通訊網路的成交量加權平均價,夜盤則整合合規替代交易系統的撮合價。若買賣價差超出異常邊界,定價引擎會退到最佳報價的中間價。
週末與假日的處理最保守。現貨指數鎖定在上一個有效交易時段的官方結算價,訂單簿完全由造市商的雙向報價主導。造市商此時沒有現貨對沖管道,平台通常會暫停資金費率的計息與劃撥,只保留合約內部的多空撮合。
15% 保證金紅線:美股永續合約為什麼只有 6.5 倍槓桿
離岸加密平台普遍提供 20 倍至 100 倍槓桿。這在美國本土框架下不可能複製。單一股票期貨屬於 SFP,受 SEC 與 CFTC 聯合制定的客戶保證金規則約束,無對沖保護的部位必須滿足不低於名義價值 15% 的初始與維持保證金。這個數字在 2020 年 12 月 24 日從原本的 20% 下修而來。
15% 對應的最高名義槓桿約 6.67 倍。各交易所可以往上加碼:Bitnomial 訂 15.25%,對應約 6.56 倍;Kalshi 在規則 14.16 訂 15.50%,對應約 6.45 倍。期貨佣金商還能要求更高的保證金。另一個方向則是有對沖的策略式組合,在現行規則下最低可降到 5%。
清算路徑的差異同樣值得注意。美股永續合約捨棄了離岸平台的自動減倉機制(ADL),回到傳統清算所的階梯式清算瀑布(default waterfall,違約損失分攤順序)。平倉觸發點以平滑後的標記價格為準,用意在阻斷偶發性流動性真空引發的惡意爆倉。穿倉壞帳出現時,依序由清算會員抵押品、清算所風險準備金、全體會員的共同擔保基金承接。
Coinbase、Kalshi、Bitnomial 三家對照
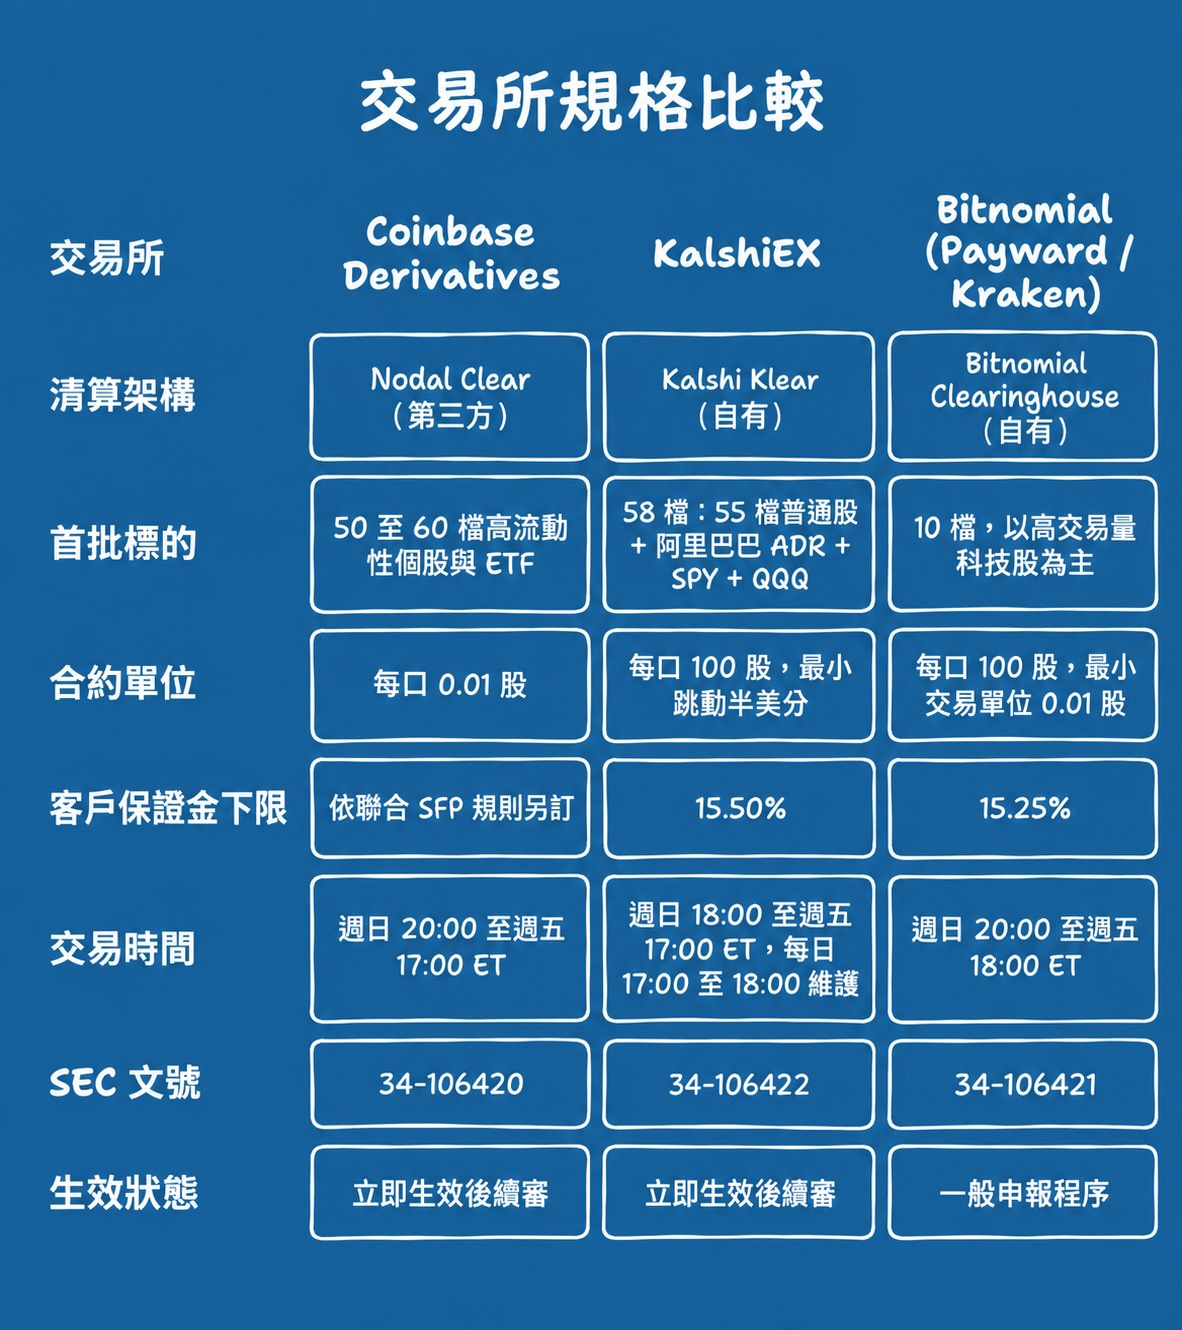
三條路線的商業假設並不相同。Coinbase 把合約單位壓到 0.01 股,蘋果股價若為 225 美元,單口名義價值僅 2.25 美元,走的是散戶零碎敞口路線。Kalshi 一次端出 58 檔完整矩陣並納入寬基指數 ETF,打的是在預測市場之外再建一張平行的衍生性商品流動性網路。Bitnomial 首批只上 10 檔,把造市深度集中在少數標的,同時透過 Payward 的整合完成從交易所、清算所到期貨佣金商的全鏈條佈局。
值得補一句的是,微型化不是 Coinbase 獨有。Bitnomial 的合約雖以 100 股為單位,但最小交易單位切到萬分之一口,換算同樣是 0.01 股。
永續合約、股票期貨、選擇權、差價合約怎麼選
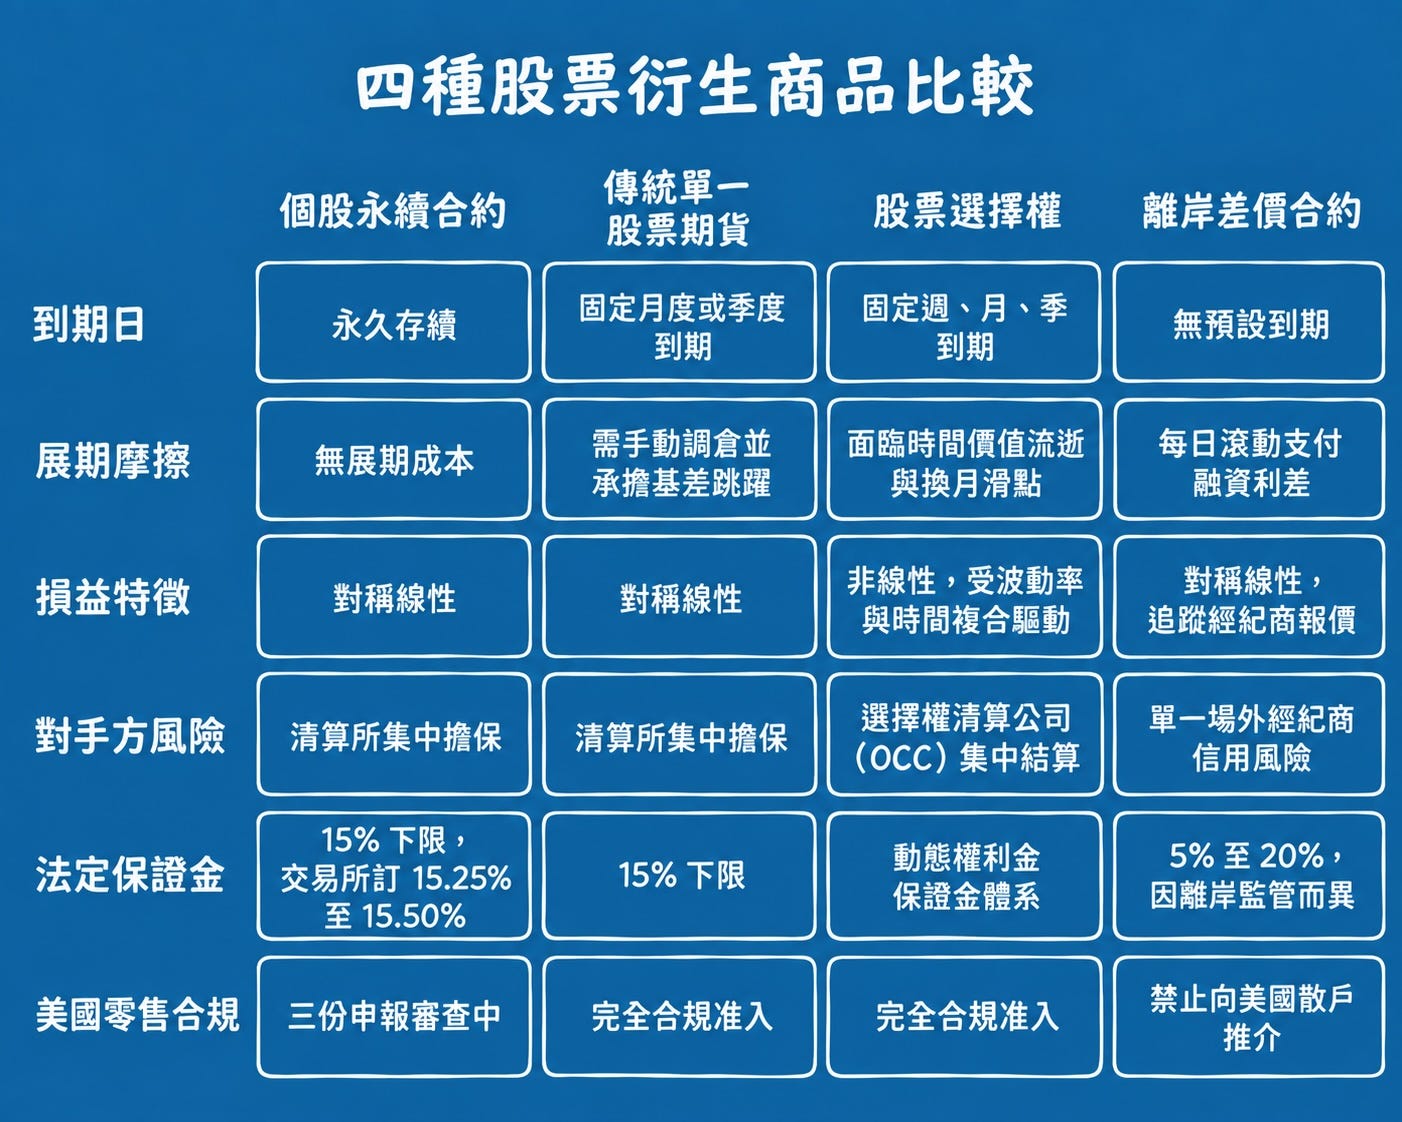
傳統個股期貨在美國有過一次失敗紀錄。OneChicago 從 2002 年 11 月交易到 2020 年 9 月停止營運,問題在於流動性被到期月份切碎,遠期合約缺乏深度,交易集中在近月。
CME 在 2026 年 7 月 27 日重啟這條產品線,掛出 55 檔標準型與 22 檔微型合約,覆蓋五十多檔美股,每日交易約 23 小時,名單裡還放進了未上市的 SpaceX。永續合約取消時間維度後,流動性聚集在單一代碼上,跨期調倉的隱性摩擦消失,這是它相對 CME 新產品線的結構性差異。
相較股票選擇權,永續合約的損益是線性的,交易者不必處理隱含波動率、時間價值衰減與 Gamma 曝險。建模門檻降低的另一面,是它沒有選擇權那種有限損失的保護結構。
與離岸差價合約的差別在信用維度。差價合約是經紀商與散戶對賭的場外雙邊契約,散戶承擔經紀商破產風險與不透明的內部撮合滑點。美股永續合約架在受監管交易所的中央限價訂單簿之上,由合規清算所提供中央對手方擔保。
配息怎麼算,拆股怎麼辦?
永續合約是現金結算的衍生合同,持有人沒有投票權,也收不到實際股息。交易所依公司行動的性質設計了兩條處理路徑。
常規現金股利由資金費率內生吸收。Kalshi 規則 14.10 明確指出,公式中不設額外的人工利息或股利加項。套利者知道現貨價格會在除息日下挫相當於股利的金額,期貨市場會提前反映貼水預期。由此產生的負向資金費率,在現金流上等額補償了多頭未收到的股息。
非常規公司行動則走外生調整。觸發條件寫在 Kalshi 規則 14.10(t) 與 Coinbase 規則 1213:單次現金股利超過除息前收盤價的 10%,或發生股票拆細、反向拆股、資產剝離、換股吸收合併。一旦觸發,交易所會發布正式的公司行動公告,對合約乘數、標記價格與歷史結算基準做等比例修正。標的若因破產、下市或被私有化而失去公開報價,合約將依 Coinbase 規則 1214 進入強制現金終止程序。
核准之前,三個缺口還沒補上
深夜的流動性斷層
重大財報與併購意向多半選在美東 16:00 收盤後或 08:30 開盤前揭露,過去被迫等到次日開盤集中消化,形成隔夜跳空。24/5 連續報價把消化過程提前了。
代價是流動性深度在時間軸上被撕開。美東凌晨 00:00 至 05:00 之間,本土流動性提供商的現貨庫存借貸與融券系統大多離線,掛單深度大幅縮減。此時中等規模的定向市價單就足以造成顯著震盪,使合約價格與現貨估值脫錨。若次日開盤集合競價受前夜波動引導,衍生性商品定價可能反過來影響現貨的開盤價格形成。
個股熔斷機制管不到永續合約
美股現貨市場有一套成熟的波動防護。指數層面是標普 500 的全市場三級熔斷:跌幅 7% 與 13% 在美東 15:25 之前觸發會全市場暫停 15 分鐘,跌幅 20% 則直接休市到當日結束。
個股層面則是限漲限跌機制,運作方式常被誤解。它的核心是價帶,報價與成交不得落在價帶之外,價帶以前 5 分鐘的平均價為基準計算。當最佳賣價貼到下限或最佳買價貼到上限,個股進入限制狀態,若 15 秒內沒有回到帶內才觸發 5 分鐘暫停。標普 500 與羅素 1000 成分股價帶為 5%,其餘多數為 10%。
這套機制在深夜完全無法介入。假設某檔權值股在非交易時段爆出重大負面事件,現貨市場閉市,沒有可執行的撮合價格與有效價帶,LULD 無從觸發。永續合約的訂單簿直接承受單邊拋售,標記價格下挫並連續觸發槓桿帳戶的維持保證金警戒線。
更棘手的是對沖管道同時失效。融券通道與借貸結算系統休眠,造市商無法在現貨端吸收衍生性商品的拋盤,期現套利暫時停擺。演算法強制平倉會持續向枯竭的訂單簿拋出市價單。若下跌速度超越保證金消耗速度,大面積穿倉將衝擊清算所準備金,把極端風險沿清算網路送回傳統金融體系。
期貨還是交換?CME 與 CFTC 的定性之爭
CFMA 在起草時預設所有期貨合約都有預先設定的到期結算日,沒有預料到永續合約的出現。這個立法缺口成為當前爭議的核心。
CME 集團在 2026 年 6 月 18 日向哥倫比亞特區聯邦地方法院控告 CFTC,標的是加密永續合約的核准,不是這次的個股申報。CME 主張,傳統期貨的法理根基在於對未來某個交割日的權利義務約定。無到期日、靠持續互換資金流維持收斂的工具,實質結構更接近《多德-弗蘭克法案》定義的股權交換。CFTC 已於 9 月 2 日聲請駁回,主張 CME 的損害來自它自己拒絕上市同類產品。CME 的回應期限落在 10 月 2 日。
定性問題的商業意涵需要說清楚。依《商品交易法》第 1a(18) 條,個人要取得「合格合約參與者」資格,可自主支配的投資金額須超過 1,000 萬美元,若目的是為既有資產或負債避險則降為 500 萬美元。同法第 2(e) 條規定,不具此資格者只能在指定合約市場上進行交換交易。三家申報機構本身都具備 DCM 身分,所以定性改變不會直接把散戶關在門外。真正的衝擊在於合規負擔。產品將落入交換的即時申報框架,每筆交易須回報交換資料庫。個股標的還可能被歸入 SEC 管轄的證券型交換,適用另一套准入規則。訴訟結果目前無法預判。
結論:邊界被推開,但不是被填平
放回制度脈絡來看,三家機構做的是在既有法規的縫隙中找一條可行路徑,而不是創造新的監管類別。第 6(g) 條的通知登記機制存在了二十多年,直到 CFMA 起草者未曾預期的產品出現才被真正動用。
技術層面的融合相當完整。資金費率保留了消解展期成本的核心創新,15% 紅線與階梯式清算瀑布則擋住了離岸的高槓桿與自動減倉。分層指數模型則是為美股非連續交易特性量身做的改造。
時程上還有幾個關卡。Coinbase 與 Kalshi 的規則變更屬於立即生效類型,但 CFTC 端的 45 天審查期要到 11 月初才屆滿;Bitnomial 走的是一般申報程序,需要 SEC 正式表態。在此之前,所有規格都還是紙上參數。
至於更長期的變化,目前看不到確定答案。SEC 在 9 月 17 日推出的五年期「創新豁免」,開放以通知方式備案的代幣化證券交易場所。這類場所不必註冊為國家證券交易所,即可透過許可型自動做市商撮合上市股票的代幣化版本。若它與永續合約的抵押品體系最終打通,傳統交易所依賴會員資格、行情數據與特定時段手續費的盈利模式會受到擠壓。這條路徑要成立,前提是夜盤流動性、預言機可靠度與清算風險三項問題都拿到可驗證的答案,而這些答案目前都還沒出現。
永續合約用資金費率買下了連續的時間,而帳單,落在沒有人看盤的那幾個小時。
常見問題
美股永續合約什麼時候上線?
目前沒有確定日期。三份申報在 2026 年 9 月 18 日遞進 SEC,Coinbase 與 Kalshi 的規則變更屬於立即生效類型,但 CFTC 端的 45 天審查期要到 11 月初才屆滿,Bitnomial 走的是需要 SEC 正式表態的一般程序。在監理機關完成審查之前,所有規格都還是紙上參數。
美股永續合約最高幾倍槓桿?
約 6.45 倍至 6.67 倍。SEC 與 CFTC 聯合制定的客戶保證金規則要求無對沖部位的初始與維持保證金不低於名義價值 15%,對應最高約 6.67 倍。各交易所可以再往上加碼,Bitnomial 訂 15.25%(約 6.56 倍)、Kalshi 訂 15.50%(約 6.45 倍)。市面上流傳的 10 倍、20 倍甚至 100 倍,指的是離岸平台或去中心化交易所的產品,不是這三份申報的規格。
永續合約的「永續」跟 ESG 永續有關嗎?
沒有關係。這裡的永續是 perpetual 的翻譯,指合約沒有到期日。台灣期貨交易所另有一檔「臺灣永續期貨」,標的是 ESG 指數,與本文討論的產品完全不同。
資金費率是什麼?誰付給誰?
資金費率是多空之間的週期性轉移支付,用來取代到期交割的價格收斂功能。合約價格高於指數價格時費率為正,多頭按持倉名義價值付錢給空頭;貼水時方向相反。Coinbase 設計為每小時結算,單小時上下限正負 0.10%;Kalshi 每日收盤結算一次,單日上限 2.00%,並設 0.002% 的死區閾值過濾噪音。
美股休市的時候,永續合約的價格怎麼定?
靠分層備援的指數價格。Coinbase 的申報附件寫明指數每秒計算一次,常規與延長交易時段採 Pyth 的直連行情並與指數移動平均做 2.5% 偏離健檢,夜盤加入 dxFeed 取中位數。週末與假日則鎖定上一個有效交易時段的官方結算價,並暫停資金費率的計息與劃撥。
美股永續合約跟台灣的股票期貨差在哪?
最大的差別是到期日。台灣期交所的股票期貨有固定到期月份,持倉者必須承擔換月的展期成本與基差跳躍。永續合約沒有到期日,流動性集中在單一代碼,改以資金費率維持價格收斂。兩者的保證金水準其實接近,槓桿都落在個位數倍率。
持有美股永續合約可以領股息嗎?
不能。永續合約是現金結算的衍生性商品,持有人沒有股東投票權,也收不到實際股息。常規現金股利透過資金費率內生吸收:除息前期貨會提前反映貼水預期,由此產生的負向資金費率在現金流上等額補償多頭。若單次股利超過除息前收盤價的 10%,或發生拆股、分拆、換股合併,則由交易所發布公司行動公告調整合約參數。
美股熔斷或個股暫停交易時,永續合約會跟著停嗎?
這正是目前最大的制度缺口。標普 500 的全市場熔斷與個股 LULD 只在現貨交易時段運作,深夜現貨休市時完全無法介入。永續合約的訂單簿此時仍然開著,卻沒有現貨對沖管道,強制平倉單會持續打向流動性枯竭的訂單簿。
CME 告 CFTC 是在吵什麼?
CME 集團在 2026 年 6 月 18 日控告 CFTC,主張無到期日、靠資金費率維持收斂的合約實質上是《多德-弗蘭克法案》定義的股權交換(swap),不該當作期貨核准。訴訟標的是加密永續合約的核准,不是這次的個股申報,但定性結論會外溢到整條產品線。CFTC 已於 9 月 2 日聲請駁回,CME 的回應期限落在 10 月 2 日。
被認定為交換的話,散戶就不能買了嗎?
不會直接被關在門外。《商品交易法》第 2(e) 條規定,不具「合格合約參與者」資格者只能在指定合約市場上進行交換交易,而三家申報機構本身都具備指定合約市場身分。真正的衝擊在合規負擔:產品會落入交換的即時申報框架,個股標的還可能被歸入 SEC 管轄的證券型交換,適用另一套准入規則。