

放貸與估值一分鐘速讀
倍數落差:2026/11/13 收盤,美國大型銀行預估本益比中位數約 10 倍,低放貸金融科技約 25 倍,Revolut 自己的私募價格反而隱含約 66 倍本益比。
收入品質:Monzo 放款只占資產 8%,但約七成營收是利息;Amex 放款占資產七成,股價淨值比仍有 6 倍。市場看的是錢從哪裡來,放貸多寡只是代理指標。
爆米花經濟學:CFPB 統計,2022 年美國通用型信用卡發卡行的交換手續費,扣掉回饋等支出只剩消費額 0.3%;Amex 稅前盈餘近九成來自利息減提列。Revolut 要用信用卡打美國,就得承擔信用風險。
執照潮:2026 年 Revolut、Nubank、Upstart、Mercury 都拿到美國銀行執照的有條件核准。Ramp 反其道申請不收存款、不放款的信託執照,估值約 30 倍營收。
台灣對照:LINE Bank 放款全部是信貸,靠信貸轉盈;電支依法不得授信,多數仍在拚損益兩平。台灣的問題還停在「能不能賺錢」。
一週之內的三個數字
2026 年 11 月 4 日,Revolut 宣布完成估值 1,150 億美元的交易,這輪是老股轉讓,Revolut 7 月時已向路透證實;據媒體引述消息人士,公司本身沒有募集新資金。
這個價格有多高,Fintech Brainfood 做了一組對照。紐約梅隆銀行(BNY)市值約 990 億美元,Barclays 約 740 億,Lloyds 約 710 億。一家 2015 年成立的公司,私募價格已經超過三家老牌銀行。以 2025 年約 60 億美元營收計算,等於營收的 19 倍左右。
六天後,執行長 Nik Storonsky 上了 Podcast《Cheeky Pint》。節目主持人是 Stripe 共同創辦人 John Collison。被問到 Revolut 會不會走傳統放貸銀行的路,他的回答是盡量不放貸,理由之一就是估值倍數。
他的說法是公司一旦踏進放貸業務,估值倍數就會向銀行看齊。科技公司通常能拿到 40 到 50 倍本益比,銀行則是「you’ll be lucky if you get 10 PE」。他也說,Revolut 的目標是放款不到資產負債表的 10%,其餘貸款證券化賣掉。
隔兩天,巴西數位銀行 Nubank 公布第三季財報。股東權益報酬率(ROE)32%,高於多數華爾街大銀行。90 天以上逾期率卻從上一季的 6.9% 升到 7.3%。一家把放貸做到極致的數位銀行,同時交出高獲利與升高的信用風險。
11 月 13 日,Fintech Takes 作者 Alex Johnson 發文反駁。他直言,拿估值倍數替商業模式辯護,是「a very bad argument」。商業模式該選能替客戶創造最大價值的那一個,投資人終究會回報好生意。他也指出,美國信用卡業務的獲利,幾乎都來自承擔信用風險。
把這幾件事放在一起看,會發現一個矛盾。2026 年,Revolut、Nubank、Upstart、Mercury 都拿到美國聯邦銀行執照的有條件核准;Affirm、Klarna 申請了工業銀行執照,PayPal 則在 2025 年底提出申請。整個產業都在往「成為銀行」移動,最值錢的那一家卻說放貸是估值陷阱。
今天要討論的問題很簡單:金融科技越不放貸,公司就越值錢嗎?
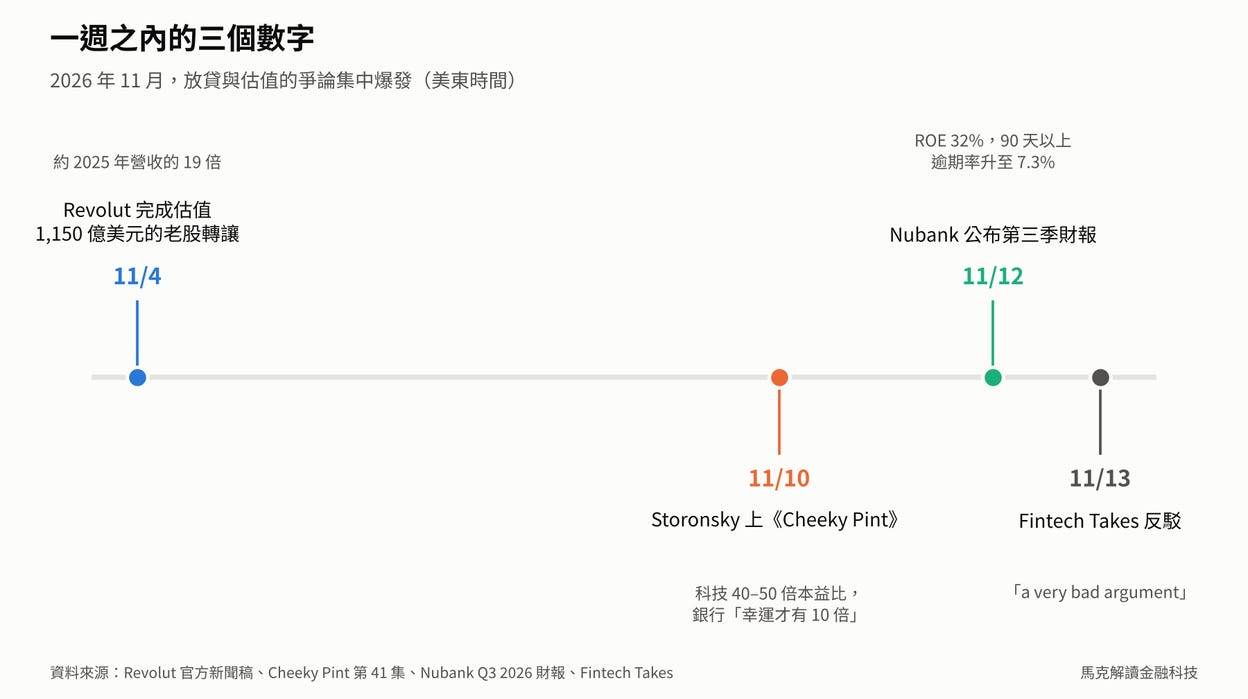
圖 1|2026 年 11 月金融科技放貸與估值爭議時間軸
Revolut 的帳本:一家幾乎不放貸的銀行
要評估 Storonsky 的說法,先看 Revolut 自己的帳本。
Revolut 2025 年營收 45.2 億英鎊,年增 46%;稅前淨利 17.1 億英鎊,淨利 13 億英鎊。換成美元,營收約 60 億、稅前約 23 億,是連續第五年淨獲利。年報特別強調,手續費類收入占總營收 76%,並坦言這對銀行集團來說並不典型。
資產負債表更能說明問題。2025 年底 Revolut 總資產 430 億英鎊,淨放款只有 21.5 億,占總資產 5.0%。年報揭露的存放比是 6.2%,九成資產是現金與國庫投資。路透 10 月的專題做過對照:HSBC 的存放比約 55%,法國興業銀行約 86%。
但這不代表 Revolut 不賺利息。2025 年利息收入 9.74 億英鎊,占營收 21.6%。關鍵在利息的來源:只有 1.51 億來自客戶放款,約占利息收入 15.5%;其餘約 84% 來自現金與國庫投資。
換句話說,Revolut 的利息收入主要是「浮存金收益」。客戶把錢放在 Revolut,Revolut 再把錢放在央行與短期公債賺利差。從收入組成推估,Revolut 對利率的敏感度高於對信用的敏感度。降息會直接壓縮這塊收入,借款人違約的影響反而很小。公司本身沒有揭露利率敏感度,這是馬克的推論。
估值兩年翻了一倍半
Revolut 的估值在兩年內漲了一倍半。2024 年 8 月老股轉讓的估值是 450 億美元。2025 年 9 月啟動、11 月 24 日完成的老股轉讓,估值來到 750 億。2026 年 11 月,再跳到 1,150 億。
拿財報數字反推,1,150 億美元約是 2025 年營收的 19 倍、淨利的 66 倍。股價淨值比更驚人,以 2025 年底權益計約 17 到 18 倍。
這裡出現第一個反差。Storonsky 說科技公司能拿 40 到 50 倍本益比,Revolut 自己的私募價格卻隱含約 66 倍,比他口中的科技倍數還高。
三種放款上限的說法
Storonsky 對「要放多少」說過三種版本,分母各不相同。
11 月的 Podcast 說的是不到資產負債表的 10%。9 月接受 FT 專訪時,他說放款曝險不打算超過 10% 到 20%,上表的貸款也會整批出售或證券化,目標是讓業務幾乎零風險。英國執行長 Francesca Carlesi 10 月則表示,Revolut 的存放比要維持在接近 6%。
三個說法指向同一個方向:放款最多只占存款的一、兩成。以 2025 年的數字來看,Revolut 已經做到了。
放貸其實正在加速
實際動作比口頭說法積極。Revolut 歐洲子行 Revolut Bank UAB 的季報顯示,2026 年 6 月底客戶放款 32.9 億歐元。比起 2025 年底的 24.4 億,半年成長 35%。同期信用減損費用 7,610 萬歐元,約為 2025 年上半年的 3 倍。
英國方面,Revolut 3 月正式結束銀行執照的過渡期,10 月 26 日推出無擔保個人信貸。額度 2,000 到 25,000 英鎊,年利率 6.9% 到 29.3%。路透報導,信用卡近期就會推出,最終目標是做房貸。
美國是更大的變數。美國貨幣監理署(OCC)9 月 2 日有條件核准 Revolut 設立全國性銀行。路透報導,Revolut 預計 2027 年上半年開業,仍需 FDIC 與聯準會核准。OCC 要求另行核可的四項業務是外匯遠期、收單、境外非關係企業通匯業務與零售外匯,放貸與信用卡都不在其中。Storonsky 在 Podcast 上也明說,美國產品一定要由信用卡帶頭。
Storonsky 曾估計,估值要到 2,000 億美元,淨利需要 50 億到 60 億。Alex Johnson 算出這等於 33 到 40 倍本益比。Storonsky 自己設定的估值目標,已經預告倍數會往下走。
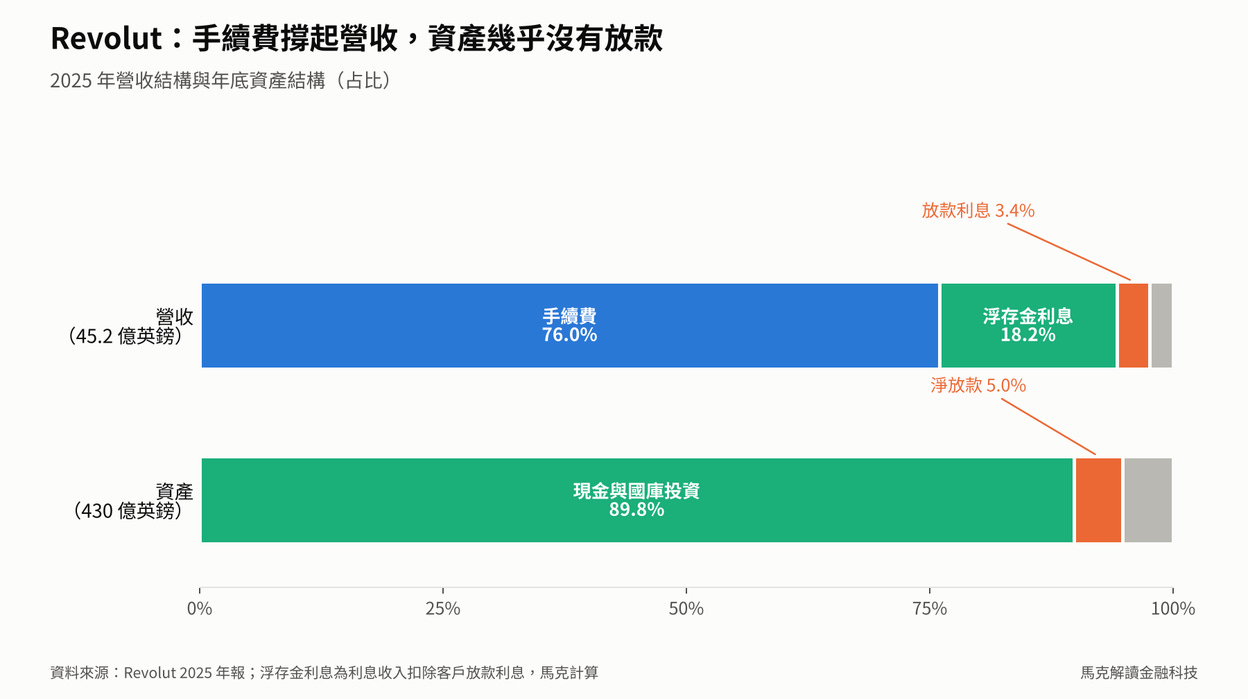
圖 2|Revolut 2025 年營收結構與資產結構
為什麼放貸會拉低估值:本益比、股價淨值比與銀行倍數
本益比在問什麼
本益比(P/E)是股價除以每股盈餘,意思是市場願意為公司每賺一塊錢付多少錢。股價淨值比(P/B)是股價除以每股淨值,代表市場願意為公司每一塊錢帳面淨值付多少錢。
兩個倍數背後是同一個問題:這家公司未來的獲利有多穩、能成長多快。獲利越可預期、成長越快,市場就願意付越高的倍數。
Storonsky 的三層邏輯
Storonsky 認為放貸會拉低倍數,理由可以拆成三層。
第一層是會計。每承作一筆貸款或發一張信用卡,銀行就要先提列預期損失。放款成長越快,當期獲利被壓得越低。
第二層是不確定性。提列多少,取決於對未來違約的預測。投資人無法完全看穿這些假設,只能用較低的倍數反映這份不確定。
第三層是尾端風險。他把放貸比喻成賣選擇權:連續十年收權利金,到了第十一年,可能一次賠光。
市場真的把銀行當公用事業
McKinsey 2022 年 2 月在《The Week in Charts》提出一個觀察。依賴資產負債表的傳統銀行,估值跟公用事業差不多;金融科技則被當成科技公司定價。McKinsey《2026 全球銀行業年度報告》第一部也寫,銀行業的股價淨值比與本益比,仍是所有產業中最低。
2022 年的崩跌讓這個印象更深。聯準會升息後,放貸型金融科技首當其衝。SoFi 年底市值從 2021 年的 127.6 億美元跌到 42.8 億,蒸發約三分之二;Upstart 從 124 億跌到 10.8 億,跌掉九成。
估值修正一路延續到 IPO 市場。Chime 2025 年 6 月上市時估值 116 億美元,不到 2021 年私募高點 250 億的一半。
為什麼現在討論這件事
這個問題在 2026 年變得迫切,有兩個原因。
第一個原因是執照潮。美國監理態度轉向後,金融科技排隊申請銀行執照。有了執照,就能吸收有存款保險的存款,用更便宜的資金放貸。但一旦成為銀行,市場會不會改用銀行倍數重新定價,是每個申請者都要面對的問題。
第二個原因是公開市場的檢驗即將到來。FT 4 月報導,Revolut 最快 2028 年才會上市,高層討論過 1,500 億到 2,000 億美元的目標估值。公司方面則表示,沒有正式的估值目標。Storonsky 10 月也表示,偏好在美國主要掛牌。私募市場的 19 倍營收,遲早要在公開市場重新算一次。
背後還有一層 AI 熱潮。PitchBook 與美國創投協會(NVCA)統計,2026 上半年美國創投金額 4,127 億美元,AI 約占 86%。資金集中在 AI 的時候,金融科技要說服投資人,就得把自己講得更像科技公司。
案例矩陣:從 Monzo、Amex、Nubank 到 Ramp,放貸多寡和倍數對不上
如果 Storonsky 是對的,放貸越少的公司應該越貴,放貸越多的越便宜。實際比對下來,例外比想像中多。
Monzo:放貸很少,市場卻把它當好銀行
英國數位銀行 Monzo 是最直接的反例。依 Monzo 的 Pillar 3 揭露,截至 2026 年 3 月底,淨放款 23.1 億英鎊,總資產 276 億。放款約占資產 8%,和 Revolut 同一個量級。
收入結構卻完全不同。FT 5 月的分析指出,Revolut 的利息收入只占營收 21.6%,Monzo 約七成。Monzo 的放款規模小,利息收入有相當部分來自把存款放在央行與債券。用 Storonsky 的分類,Monzo 是一家不怎麼放貸、卻靠利差吃飯的銀行。
獲利能力也有落差。Monzo 2026 財年營收約 17 億英鎊,年增 39%;法定稅前淨利 8,730 萬英鎊,調整後稅前淨利為 1.73 億。Fintech Blueprint 估算 Monzo 的 ROE 約 7%,低於 Lloyds 與 Barclays 的約 10%。
市場給的價格反映了這些數字。9 月 26 日,Sky News 與 FT 相繼報導 Nubank 洽購 Monzo,估值區間 80 億到 100 億英鎊。Nubank 9 月 30 日發聲明,表示不進行交易。之後 Monzo 和私募基金 Advent、TPG、CVC 洽談出售最多 15% 股權,期望估值約 80 億英鎊,談判停滯。FT 11 月報導,Monzo 改向創投募資,估值約 75 億英鎊,比收購傳聞時又低了一截。
Fintech Blueprint 的報導說,在 Monzo 提高報酬率之前,市場很可能繼續把它當成「a very good bank rather than a fintech」。同一篇文章算出,Revolut 約為 2025 年營收的 19 倍;Monzo 以去年員工股份出售的估值計,約 3 倍。
Monzo 的例子說明,放貸少本身換不到溢價。存款利差也是利息收入,一樣跟著利率起伏。反過來,也有放貸很重、卻拿到高倍數的公司。
American Express:放貸很重,股價淨值比卻有 6 倍
American Express(Amex)是另一個方向的反例。依 2026 年第三季財報,Amex 的卡片餘額(卡片貸款加應收帳款)約占總資產 69%,加計其他貸款約 73%。這個比例,和 Capital One、Synchrony 這類信用卡銀行相近。
市場給 Amex 的價格卻完全不同。11 月 13 日收盤,Amex 股價淨值比 6.01 倍,預估本益比 16.5 倍。Capital One 分別是 1.12 倍與 8.5 倍,Synchrony 的預估本益比只有 7.2 倍。
差別在收入結構。Amex 2025 年營收 722 億美元,最大一塊是向商家收取的折扣費(discount revenue),共 374 億。年費約 100 億,淨利息收入 174 億,只占營收 24%。Capital One 信用卡部門的淨利息收入,則約占卡片淨營收八成(依財報計算)。
但如果看獲利來源,Amex 依然靠放貸。2025 年 Amex 支付給持卡人的回饋是 184 億美元,約為折扣費的一半。淨利息收入扣掉 52.6 億的信用損失提列,約占稅前淨利 138 億的 88%(馬克推算,未分攤營業費用)。Alex Johnson 形容 Amex 的商業模式像「鯔魚頭」(mullet,前短後長)髮型:前面是支付,後面是放貸。
Amex 的案例說明,市場不只看資產負債表有多大。客群的信用品質、收入組成與品牌,讓同樣重度放貸的公司拿到完全不同的倍數。
Amex 是美國的例子。在巴西,有一家數位銀行把放貸做成了高 ROE 的生意。
Nubank:高 ROE 放貸者的天花板
Nubank 是全球規模最大的數位銀行之一。2026 年第三季客戶 1.43 億,總營收 63 億美元,淨利 11 億美元。它的獲利引擎就是放貸:信用組合 416 億美元,以固定匯率計年增 33%,以信用卡與無擔保信貸為主。
Nubank 的 ROE 是 32%。McKinsey《2026 全球銀行業年度報告》也點名幾家高 ROE 的金融科技。Nubank 約 30%,Revolut 與 Wise 都在 35% 左右。市場確實為這份獲利能力付錢:股價淨值比 4.46 倍,遠高於美國大型銀行。
本益比卻停在銀行區間。11 月 13 日 Nubank 的預估本益比 12.9 倍,和 JPMorgan 的 13.8 倍相近。市場願意為高 ROE 付出高淨值比,卻不願意給高本益比。馬克認為,原因是獲利本身會隨信用週期起伏。
風險正在累積。第三季 90 天以上逾期率 7.3%,比上一季再升。巴西徵信機構 Equifax BoaVista 6 月發表研究,追蹤數位銀行的信用卡用戶。以人數計的逾期比例,從 2021 年的 7.71% 升到 2025 年的 20.31%。若以金額計,數位銀行信用卡餘額的逾期比例為 11.16%。
Storonsky 自己也承認市場差異。他在 Podcast 上說,如果 Revolut 是從巴西或墨西哥起家,一定會以信貸業務為主。他的理由是,巴西與墨西哥的信貸監理比歐洲寬鬆,可以收取高得多的利率。
Nubank 也在往美國走。2026 年 1 月取得 OCC 有條件核准,9 月 10 日推出 Nu US。
持有貸款的風險太大,那把貸款賣掉、只賺手續費呢?美國的先買後付業者已經試過這條路。
Affirm、Klarna、Upstart:把貸款賣掉,也沒換到科技倍數
「輕資本放貸」就是 Storonsky 想走的路線:放款,再把貸款賣給其他投資人,自己只賺手續費。這個模式在美國已經跑了好幾年,市場的定價並不慷慨。
Klarna 執行長 Sebastian Siemiatkowski 在 2026 年 5 月的法說會上表態。他說 Klarna「spend-centric, not lend-centric」。意思是以消費為中心,放貸只是配角。Klarna 和避險基金 Elliott 簽了遠期購貸協議(forward flow),把貸款持續賣給對方。3 月額度擴大到 20 億美元,在剩餘三年內最多可累計支撐 170 億美元的美國放款。
即使如此,Klarna 的股價依然疲弱。2025 年 9 月以每股 40 美元上市,估值約 151 億美元。2026 年 11 月 13 日收盤 13.80 美元,比 IPO 價低約 65%。2 月 19 日公布第四季財報當天,財報不如預期、財測保守,加上信用損失提列年增 59%,股價單日重挫約 27%。Klarna 預定 11 月 17 日開盤前公布第三季財報。
Affirm 的模式介於兩者之間。2026 財年底,表上的投資用貸款淨額約 90 億美元,第三方投資人與表外證券化另持有約 100 億,表上比重約一半。Affirm 的預估本益比 29.2 倍,2027 財年第一季營收年增 35%,成長速度撐住了倍數。
Upstart 則示範了輕資本模式的弱點。2022 年 8 月,Upstart 揭露部分放款方與機構投資人暫停或減少購貸,第三季營收財測比第二季下滑 25%。貸款賣不出去,手續費也就跟著消失。現在 Upstart 的預估本益比只有 7.2 倍,和信用卡銀行同一水準。
三家公司最後都走向同一步:申請銀行執照。Affirm 1 月申請內華達州工業銀行,Klarna 7 月申請猶他州工業銀行,Upstart 7 月取得 OCC 有條件核准。經歷過資金方喊停的業者,最後都選擇自己吸收存款。
放貸型業者拿不到科技倍數。完全不放貸的支付公司,是不是就一定很貴?
Wise、PayPal:不放貸,也沒有溢價
跨境匯款公司 Wise 幾乎不放貸。2026 財年淨收入 25 億美元,年增 19%;跨境匯款約占一半,客戶餘額的淨利息約占四分之一。它在 Nasdaq 的預估本益比 17.6 倍,高於銀行,離科技倍數仍很遠。
原因是 take rate 持續下滑。Wise 長期把營運槓桿的成果回饋為降價,以換取更多交易量。2026 財年 take rate 為 0.52%,2027 財年第二季再降到 0.49%。單位收費越來越低,市場對它的成長天花板也打了折扣。
PayPal 更明顯。依 2026 年第三季 10-Q,放款與應收利息淨額只占總資產約 7%,比 Monzo 還低。預估本益比卻只有約 10 倍,和美國大型銀行股的中位數幾乎一樣。PayPal 年底市值從 2021 年的 2,216 億美元,跌到現在約 492 億,市場懲罰的是成長停滯與市占流失。PayPal 2025 年 12 月也申請了猶他州工業銀行,要直接對中小企業放款。
這兩個例子說明,放貸少只是條件之一。成長放緩,一樣會把手續費型公司壓回銀行倍數。
Ramp、Brex、Mercury:企業金融的收入品質光譜
企業金融領域提供了最乾淨的對照。三家都服務新創與中小企業,收入結構卻各不相同。
Mercury 是企業數位銀行。Fintech Blueprint 11 月報導,Mercury 年化營收突破 10 億美元,年增約 50%。營收有很大一部分,來自客戶存款的利息。5 月 Series D 的估值是 52 億美元,以 11 月的年化營收計約 5 倍。Mercury 選擇走向全功能銀行,4 月取得 OCC 初步有條件核准。執行長 Immad Akhund 2024 年在 Newcomer 的 Podcast 上還說過,不當銀行反而能提供更安全的產品。
Brex 以企業卡交換手續費為主。2026 年 1 月以 51.5 億美元賣給 Capital One,4 月完成交割。Brex 2022 年的估值曾達 123 億美元,最後售價約為營收 7 倍。
Ramp 的收入同樣以交換手續費為主,研究機構 Sacra 估計約占七成。10 月 Ramp 卻以 600 億美元估值募資 18.5 億美元,年化營收超過 20 億,倍數約 30 倍。這個估值約是 Brex 售價的 12 倍。Ramp 同時申請了國家信託銀行執照,明言不收存款、不承作商業貸款。
三家公司放貸都不多,倍數卻從 5 倍拉到 30 倍。Ramp 和 Brex 同樣以交換手續費為主,差距來自成長速度與 AI 敘事;Mercury 的利息收入,讓它更像一家銀行。
另外兩個消息也值得一提。美國數位銀行 Chime 第三季平台相關收入年增 52%。動能來自預支薪水的 MyPay 與小額貸款 Instant Loans,類放貸產品成長快過交換手續費。Robinhood 第三季淨利息收入年減 9%,交易收入年增 19%,收入正往手續費移動。
市場怎麼替金融科技估值:三個陣營與六個變數
案例看完,回到整體數字。馬克把在美國掛牌的 19 家銀行與金融科技(含 Nubank、Klarna)分成三組,比較 2026 年 11 月 13 日收盤的估值。
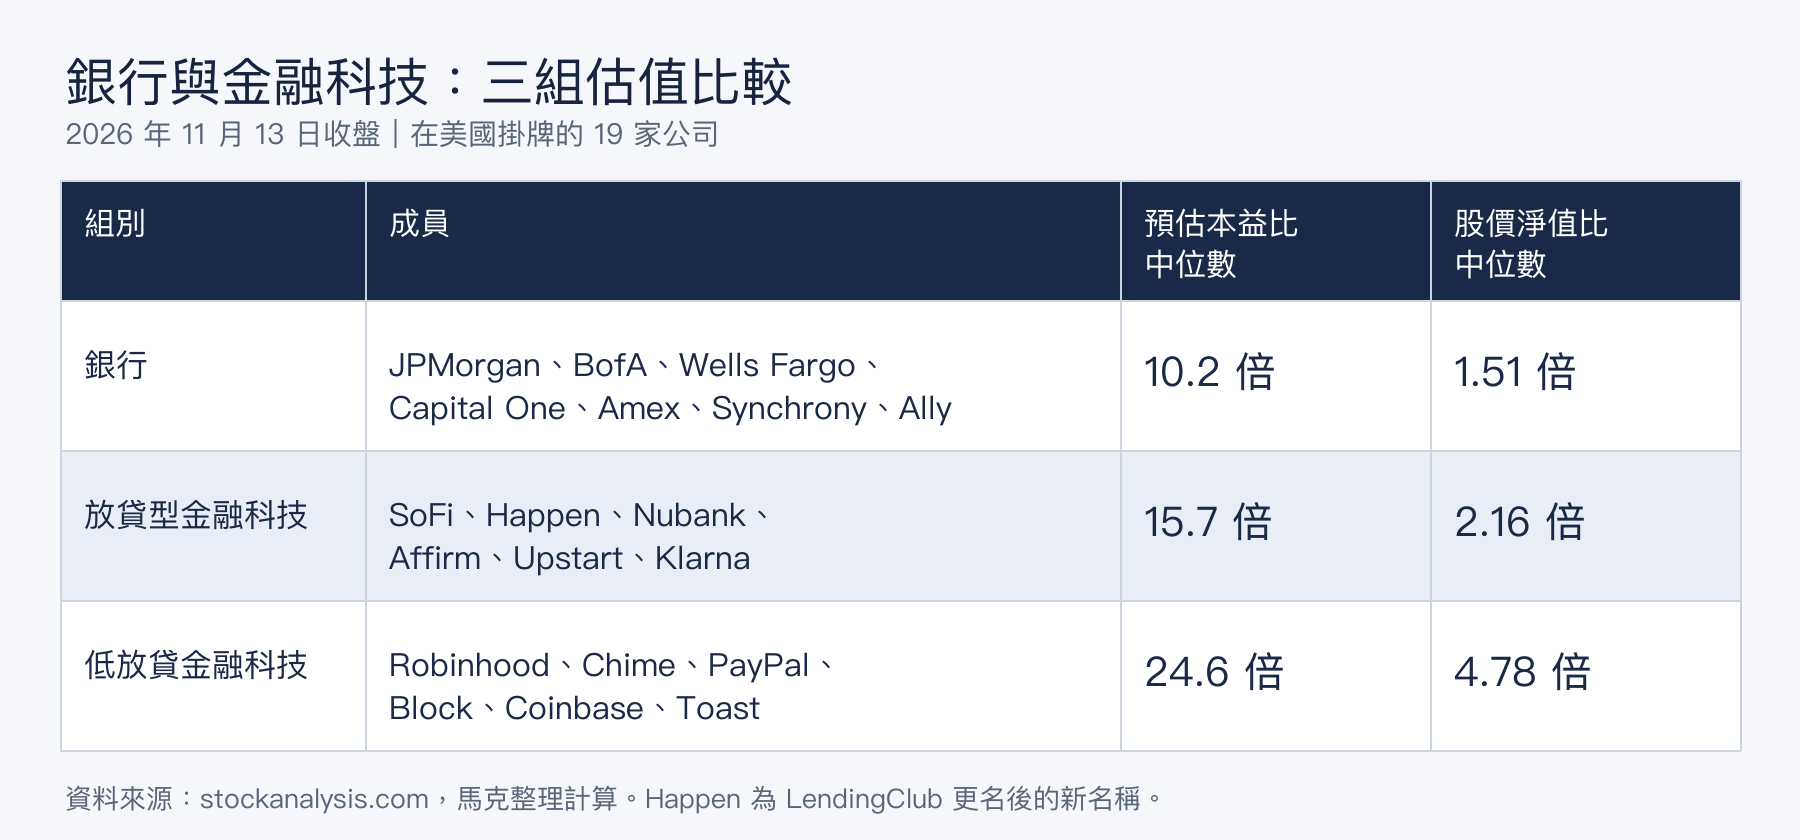
資料來源:stockanalysis.com,馬克整理計算。Happen 為 LendingClub 更名後的新名稱。
三組中位數由低到高排列,方向符合 Storonsky 的說法。但拆開來看,他的兩個數字只對了一半。
先看「銀行 10 倍」。銀行組中位數 10.2 倍,BofA 10.2 倍、Wells Fargo 11.1 倍,和他的說法吻合。JPMorgan 卻有 13.8 倍,Amex 有 16.5 倍;信用卡業務集中的 Capital One、Synchrony、Ally,只有 6.6 到 8.5 倍。「幸運才有 10 倍」低估了最好的銀行,也高估了信用風險集中的放貸機構。
再看「科技 40 到 50 倍」。在上市金融科技裡,這個數字幾乎找不到。獲利正常的低放貸業者,預估本益比多半落在 17 到 35 倍;Visa 與 Mastercard 這兩家卡組織,也只有 28 到 30 倍。超過 40 倍的只有 Coinbase 的 89 倍與 Klarna 的 58.6 倍,馬克判斷,兩者都是近期盈餘偏低、分母太小造成的。40 到 50 倍比較接近私募輪的定價。
統計上的關係也比想像中弱。馬克用有揭露放貸比例的 19 家公司計算,放貸占總資產比和預估本益比的等級相關係數約 −0.31。p 值約 0.19,未達統計顯著。方向是負的,但例外太多,放貸占比只能解釋一小部分的倍數差異。
ROE 的解釋力好得多。依 Fintech Brainfood 的整理,JPMorgan 約 20%,股價淨值比 2.62 倍;Wells Fargo 15% 對 1.63 倍;BofA 14% 對 1.30 倍。這幾家大型銀行的數字,比較接近有形普通股權益報酬率(ROTCE)。Nubank 第三季 ROE 32%,股價淨值比 4.46 倍。上市公司的股價淨值比,大致跟著 ROE 走。Revolut 的 ROE 約 35%(以平均權益估算,非公司揭露;Brainfood 也列 35%),私募股價淨值比卻有 17 到 18 倍,遠遠偏離這條線。
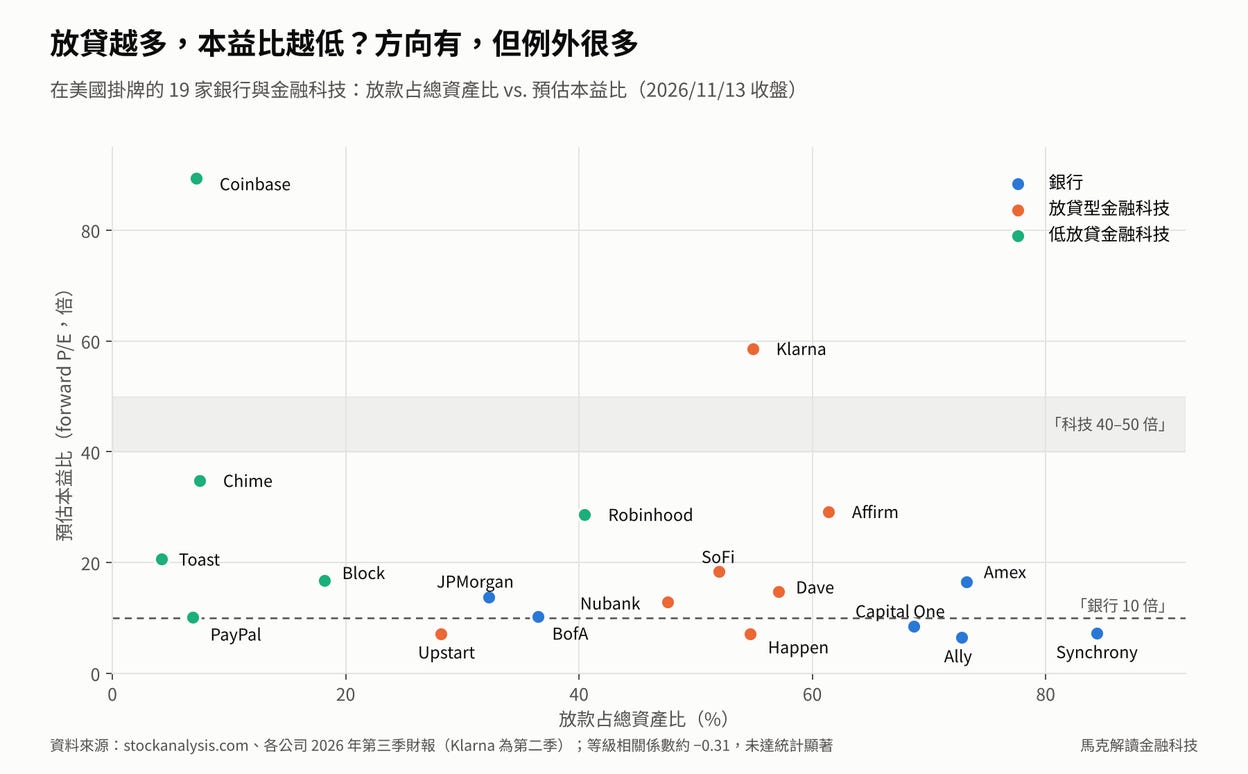
圖 3|在美國掛牌的 19 家銀行與金融科技:放款占總資產比與預估本益比
把案例與數字放在一起,馬克整理出影響倍數的六個變數,依證據強弱排列:
收入品質:手續費與軟體收入相對於利息收入的比例。存款利差也算利息,Monzo、Mercury 都被這點拉低。
ROE:股價淨值比大致跟著 ROE 走,Nubank、JPMorgan 都是例子。
成長率:Ramp 和 Brex 的差距、Wise 的 take rate 下滑、PayPal 的停滯。
利率與信用週期:Revolut 的浮存金收益怕降息,Nubank 的逾期率走升壓住本益比。
信用風險由誰承擔:Upstart 2022 年資金方喊停、Klarna 的提列衝擊。
市場類型與敘事:私募或公開市場、有沒有 AI 故事,Revolut 與 Ramp 最明顯。
放貸占比是這些變數的代理指標。放貸多的公司,通常利息收入占比高、獲利隨信用週期波動,但兩者並不等同。
學術研究也指向收入結構。Baele 等三位學者 2007 年在《Journal of Banking & Finance》發表研究。他們分析 17 國、143 家歐洲上市銀行在 1989 到 2004 年的資料。他們發現,非利息收入占比越高,市場給的特許價值(Tobin’s Q)越高。同一份研究也發現,這類銀行的市場 beta 也越高。手續費收入換來較高評價,也帶來較高的系統性風險。
最後要提醒時點。11 月 5 日 AI 資料中心類股遭拋售,S&P 500 單日下跌 4.4%,是 2025 年 4 月關稅衝擊以來最大跌幅;Robinhood 當天跌約 10%。表中的倍數是急跌之後的數字,高倍數公司與銀行平常的差距可能更大。
技術深潛:放貸的會計、資金與信用卡經濟學
前面的數字說明了市場怎麼定價。要理解背後的原因,得拆開放貸的三個機制。
提列準備:放款越快,帳面越難看
美國的 CECL 要求銀行在承作貸款的當下,就預估整個存續期間的損失並先行提列。國際的 IFRS 9 則先提列未來 12 個月的預期損失,信用風險顯著上升後,才改提存續期間的損失。對先買後付這類期限多在一年內的貸款,兩者差別不大,損失幾乎都在放款當季入帳。
Klarna 曾在一支說明影片裡用過一個例子。一個 10 億美元、年利率 10% 的貸款組合,一年可收 1 億美元利息。預期損失率 4%,也就是 4,000 萬美元,要在放款當季全數提列,利息收入卻要之後幾季才陸續認列。這筆提列等於吃掉第一年利息收入的四成。放款成長越快,新提列的準備越多,帳面獲利就被壓得越低。
Klarna 2 月就碰到這個問題。第四季信用損失提列年增 59%,股價單日重挫約 27%。Wells Fargo 分析師 Jason Kupferberg 當天的報告寫道,這屬於時間差,結構面沒有問題。不過他也提醒,Klarna 每季對財測的執行力需要改善。市場還是先賣了再說。
這就是 Storonsky 說的,這份不確定性會被投資人定價,反映在較低的倍數上。同樣的經濟獲利,在準備金會計下,成長期的帳面盈餘會偏低。
有些業者改用公允價值選擇權處理。SoFi 的個人信貸、學貸與房貸都以公允價值入帳。Happen Bank 自 2026 年起,新承作的貸款也改用公允價值,舊貸款仍按 CECL 提列。這種做法用預期現金流估算貸款價值,不必在放款當下一次提列損失。
公允價值改變的是損益認列的時點,信用風險仍在。信用惡化時,折現率與違約假設一調整,帳面價值會立刻反映。
遠期購貸:把貸款賣掉的代價
輕資本放貸的核心工具,是遠期購貸協議(forward flow)。業者事先和投資人約定,未來一段期間承作的貸款,按約定條件賣給對方。業者賺取出售利得或手續費,信用風險轉給買方。
SoFi 的貸款平台業務(Loan Platform Business)是典型例子。第三季 SoFi 替第三方承作約 38 億美元貸款,帶來約 1.53 億美元收入(含轉介費與服務費),約為放款金額的 4%(馬克計算)。
這門生意的買方,越來越集中在私募信貸。WSJ 4 月引述 Jefferies 的估計。2025 年新發放的個人信貸,約四分之一由 forward flow 出資,前一年只有約 6%。私募信貸巨頭 Blue Owl 光是 2025 年,就簽下近 180 億美元的協議。合作對象包括 PayPal、SoFi 與 LendingClub。
問題在於買方可以喊停。WSJ 指出,forward flow 的資金方要抽手並不難,理由從逾期率升高到總體經濟轉差都有。Upstart 2022 年的遭遇就是例子。Alex Johnson 的說法很到位:想把貸款賣出去,得先證明自己很會評估與定價風險。
這也解釋了 Affirm、Klarna、Upstart 為什麼都在申請銀行執照。自己吸收存款,資金來源才不會被別人掐住。
信用卡經濟學:票房打平,靠爆米花賺錢
Storonsky 說美國產品要由信用卡帶頭,這就牽涉到美國信用卡怎麼賺錢。
美國消費者金融保護局(CFPB)2023 年的報告,用的是 2022 年資料。通用型信用卡發卡行收到的交換手續費,約占消費額 1.8%。扣掉回饋等相關支出後,只剩約 0.3%。真正的利潤,來自循環信用利息。
大型發卡行的財報印證了這一點。JPMorgan 2025 年信用卡消費額約 1.35 兆美元,消費者銀行部門的卡片收入卻從 31.4 億美元降到 22.3 億。主因是淨交換手續費收入下降,加上新開卡成本攤銷增加。Amex 的稅前盈餘近九成來自利息減提列,前面已經算過。
Alex Johnson 用電影院比喻 Chase 的信用卡生意。票房是交換手續費與年費,扣掉回饋與合作夥伴分潤後大概打平;戲院靠爆米花賺錢,也就是循環餘額的利息與費用。點數與機場貴賓室是招攬與留住客戶的成本,真正的產品是貸款。
監理還在持續壓縮交換手續費。Visa、Mastercard 與美國商戶的和解方案,6 月獲得法院初步核准。平均信用卡交換手續費至少降 10 個基點,為期五年;標準消費卡費率上限 1.25%,為期八年。原告方專家估計,到 2031 年可替商戶省下 380 億美元。最終核准聽證排在 11 月 16 日,Payments Dive 預估法官最快年底前才會裁決。簽帳金融卡方面,第八巡迴上訴法院 10 月 26 日維持原判,撤銷聯準會 21 美分的交換手續費上限。聯準會必須重訂,判決正式生效前,現行上限暫時適用。
把這些放回 Revolut 身上,張力就出現了。高回饋信用卡靠交換手續費撐不起來,最後還是要吃循環利息、承擔違約。Alex Johnson 也指出,信用卡比分期貸款更難證券化。美國業務要由信用卡帶頭,放款又要壓在一成以下,兩個目標不容易同時達成。
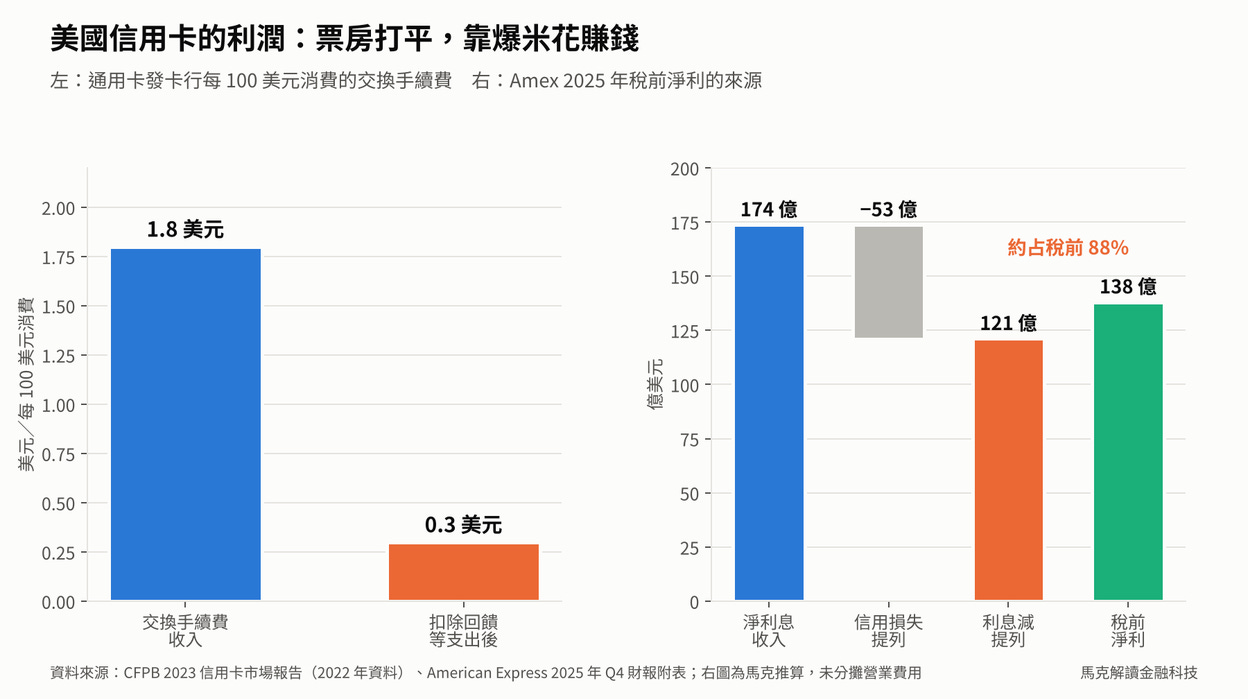
圖 4|美國信用卡的利潤:交換手續費與 Amex 稅前淨利來源
台灣與亞洲:純網銀與電支還停在「能不能賺錢」
把視角拉回台灣,故事完全不同。台灣的數位金融業者,還沒走到「賺哪種錢比較值錢」的階段。它們要先解決能不能賺錢。
純網銀:唯一賺錢的那家,靠的是信貸
台灣三家純網銀中,LINE Bank 是唯一轉盈的一家。2025 年 12 月首度單月獲利,2026 年前七月稅前盈餘 1.99 億元,連續八個月獲利。
LINE Bank 的獲利來源很單純:信貸。經濟日報 9 月報導,LINE Bank 放款餘額約 870 億元,全部是信貸。依各行半年報,LINE Bank 的貼現及放款平均利率 4.74%,將來銀行只有 2.53%,樂天 2.81%。工商時報的分析直接點出,LINE Bank 強推信貸,信貸成為獲利主力。中央社 1 月的報導則指出,手續費等非利息收益只占約 11%。
另外兩家仍在虧損。依金管會統計,2026 上半年將來銀行稅前虧 5.5 億元,樂天國際商銀虧 3.45 億,三家合計虧 7.25 億。存放比方面,LINE Bank 約 83%,將來約 75%,樂天約 69%,和 Revolut 的 6% 是完全不同的世界。
三家累積虧損在 2025 年底合計 90.72 億元;樂天 6 月減資彌補虧損後,6 月底降至 69.41 億元。LINE Bank 最快 2028 年上市,會是台灣市場第一次替純網銀定價的機會。
電支:法規直接擋住放貸
電子支付機構的處境更特別。《電子支付機構業務管理規則》第 24 條規定,電支機構不得對使用者與特約機構提供透支、放款等授信或信用額度。唯一例外是搭乘大眾運輸或停車時,餘額不足可以單次墊款。
這代表台灣的電支業者沒有放貸這個選項。它們只能靠手續費與規模經濟賺錢,這條路走得很辛苦。街口支付到 2026 年 6 到 8 月才連續三個月單月獲利,目標是全年損益兩平。
台股的倍數對照
台股有一組現成的對照。LINE Pay(連加網路,7722)營收以支付手續費為主,中租-KY(5871)則是典型的放貸機構。依證交所 11 月 13 日資料,LINE Pay 本益比 31.5 倍,中租-KY 只有 9.5 倍。
只看本益比,Storonsky 的說法在台灣成立。改看股價淨值比,LINE Pay 是 1.49 倍,中租-KY 是 1.02 倍,差距縮小很多。原因是 LINE Pay 的 ROE 只有約 5%,中租約 11%(以淨值比除以本益比推算)。
「銀行倍數」本身也因市場而異。玉山金股價淨值比約 2.78 倍,高於 BofA 的 1.30 倍與 JPMorgan 的 2.62 倍;本益比約 20 倍,也遠高於「幸運才有 10 倍」的說法。
亞洲:數位金融先靠利息活下來
亞洲幾家指標業者的路徑也類似。韓國 KakaoBank 2026 年前三季非利息收入約占營收 35%,逾期率 0.49%。股價淨值比約 1.5 倍,市場給的是成長型銀行的倍數。
日本 PayPay 3 月在美國上市,定價 16 美元,低於詢價區間,稀釋後市值約 108 億美元。PayPay 2025 財年營收中,利息收入約占 31%。來源主要是 PayPay 卡的循環、分期與預借現金,以及 PayPay 銀行的房貸。金融相關營收已占總營收 41%。
菲律賓 GCash 母公司 Mynt 10 月上市,最終定價每股 6.60 披索,只有上限價 10 披索的六成六。馬克在先前的 GCash 文章分析過,GCash 正在沒有銀行執照的情況下往放貸轉型,投資人的疑慮反映在定價上。
台灣的純網銀,以及街口、全支付等專營電支的業者都還沒上市;已上市的 LINE Pay 營收仍以支付手續費為主。市場還沒有機會用倍數獎勵或懲罰放貸。在台灣,放貸仍是數位金融最現實的獲利途徑。
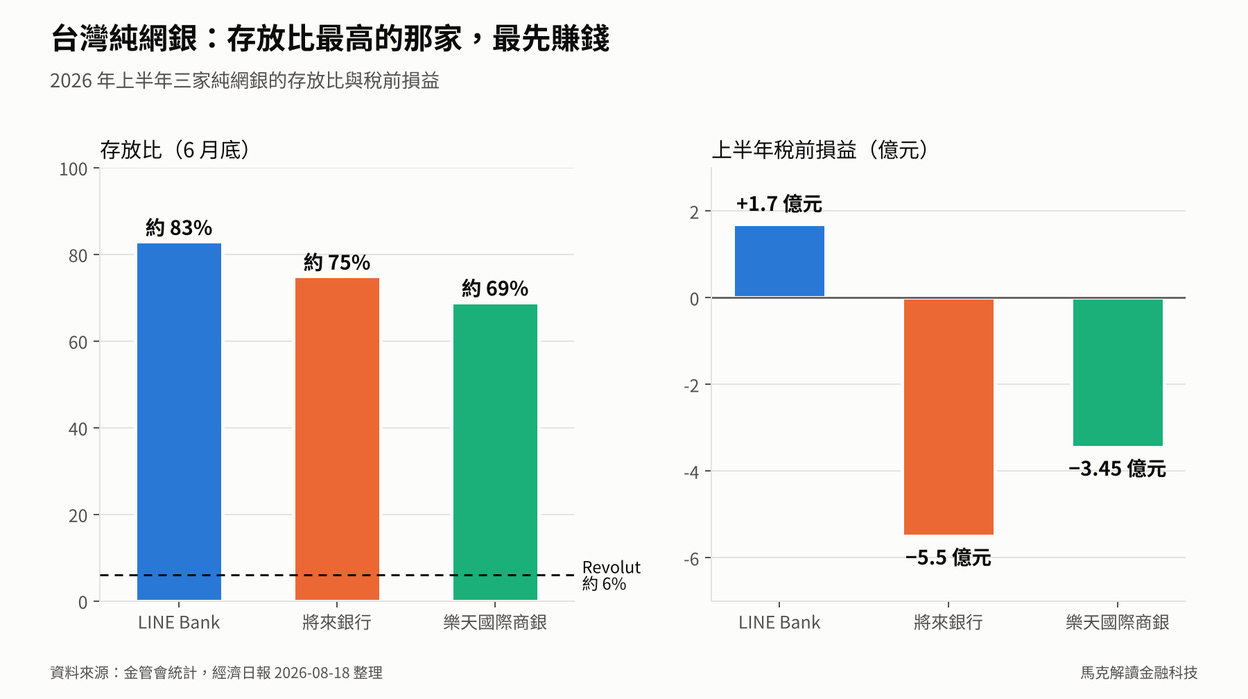
圖 5|台灣三家純網銀的存放比與 2026 上半年稅前損益
挑戰、監管與未來展望
三個核心挑戰
第一,Revolut 在美國的張力。 美國業務要由信用卡帶頭,對手是 Amex 與 Chase 的高端卡。交換手續費可能被和解方案壓縮,高回饋卡最後得靠循環利息賺錢。Revolut 若不想承擔更多信用風險,就得接受美國業務的獲利偏低。
第二,輕資本放貸的資金方風險。 forward flow 的買方集中在私募信貸。Blue Owl 旗下兩檔未掛牌的私募信貸基金,2026 年連續幾季湧入大量贖回申請,每季都只按 5% 上限買回。這兩檔基金以企業與科技業放款為主。目前還沒看到金融科技的 forward flow 被取消,但資金方的胃口,是業者無法控制的變數。
第三,誘因設計。 Storonsky 持股約 29%,股權獎勵依估值分階段解鎖。FT 8 月報導,Storonsky 正與投資人洽談第二套方案,門檻約為 5,000 億美元估值。Alex Johnson 指出,這套獎勵只看估值,沒有獲利、ROE 或客戶相關的指標。執行長的獎勵綁在估值上,商業模式的選擇也容易被倍數牽著走。
監管動態
美國的監理環境正在快速變化。S&P Global 統計,2026 年截至 9 月 11 日,美國已核准 29 張銀行執照,是 2025 全年 14 張的兩倍多。Revolut、Nubank、Upstart、Mercury 都拿到 OCC 的有條件核准。美國獨立社區銀行協會(ICBA)10 月 2 日起訴 OCC,挑戰它把不收存款的加密貨幣公司核准為全國性信託銀行的權限。交換手續費方面,信用卡和解方案與簽帳金融卡的 Durbin 判決都還在走程序。
台灣則維持支付與授信分開的架構。電支不得授信,純網銀的放款以信貸為主。金融科技若要吸收存款或發信用卡,就得拿銀行執照或與銀行合作;不收存款的分期與租賃業者則另有空間。
未來展望
短期(1 到 2 年):先看交換手續費和解的最終核准、Klarna 第三季財報與 Monzo 募資是否成交。接著是 Revolut 英國信用卡上路,以及 Revolut 美國子行預計 2027 年開業。這些事件會決定,「少放貸」的路線能不能在美國走得通。
中期(3 到 5 年):Revolut 最快 2028 年 IPO,私募倍數第一次接受公開市場檢驗。Mercury Bank 開業後,市場會不會改用銀行邏輯替它定價,也值得觀察。LINE Bank 最快 2028 年上市,將是台灣第一個純網銀估值的實測點。
長期(5 年以上):McKinsey 2025 年的全球銀行業年度報告做過估算。如果 AI 代理能把 5% 到 10% 的支票帳戶餘額搬到收益更高的地方,銀行業的存款利潤可能減少兩成。2026 年報告第二部延續這個情境,並把「替掌握客戶 AI 代理的一方提供資產負債表」列為銀行的策略選項之一。
這讓 Storonsky 的問題有了新版本。未來最值錢的,可能是掌握客戶關係的那一方;只負責提供資產負債表的一方,只能拿到公用事業的倍數。
市場的定價邏輯其實很一致:倍數會跟著生意的品質走,生意不會跟著倍數調整。
馬克碎念
當深入研究 Revolut 這次的估值爭論時,馬克一直想起 Collison 在節目上的一個反應。Storonsky 講完倍數理論後,Collison 說,他對用倍數來論證商業模式一向存疑,因為一門生意終究只有好或不好。
這句話點出了整場爭論的盲點。倍數是結果,是市場看完一家公司的收入品質、獲利能力與風險之後給的價格。把倍數當成目標,回頭挑選商業模式,就是倒果為因。Revolut 的股權獎勵綁在估值上,讓這個傾向更明顯。
研究過程中,第二個體會是爆米花本身沒有錯。Amex 與 Nubank 都靠放貸賺大錢,市場也願意為它們的高 ROE 付出高淨值比。放貸生意的關鍵在風控能力。風控好的放貸機構可以拿到好價格,風控差的連貸款都賣不出去。
這也是 Revolut 真正的考驗。它目前的低放貸,有一部分是因為放貸業務才剛起步。歐洲子行上半年放款比年初成長 35%,信用減損卻比去年同期放大到 3 倍,數字已經在提醒:放貸的成本,會跟著規模一起來。
第三個體會來自台灣。台灣的數位金融還停在「能不能賺錢」的階段。LINE Bank 的放款全是信貸,平均放款利率 4.74%,跑出了獲利;將來銀行的平均放款利率只有 2.53%,到現在仍在虧損。電支業者被法規擋在授信門外,只能靠手續費慢慢磨。
對台灣業者來說,國外這場倍數爭論有一個實用的提醒。與其先問要不要放貸,不如先想清楚收入從哪裡來、能不能持續成長、風險由誰承擔。執照的形式可以之後再選,收入的品質才決定最後值多少錢。
下次看到金融科技的估值新聞,馬克建議大家先找兩個數字:它的 ROE,以及營收中有多少來自利息。這兩個數字,比「有沒有放貸」更能說明一家公司值多少錢。
常見問題(FAQ)
Q1:為什麼金融科技一放貸,估值就會變低?
放貸要在承作當下先提列預期損失,放款成長越快,帳面獲利就被壓得越低。獲利也會隨信用週期起伏,市場因此給較低的本益比。不過放貸多寡只是代理指標,Amex 放款占資產近七成,股價淨值比仍有 6 倍。
Q2:評估金融科技公司的估值,要看哪些指標?
先看兩個數字:ROE,以及營收中有多少來自利息。接著看成長率、利率敏感度,以及信用風險最後由誰承擔。存款利差也算利息收入,Monzo 放貸很少,約七成營收卻是利息,估值仍停在銀行等級。
Q3:銀行股該看本益比,還是股價淨值比?
銀行獲利受利率與信用週期影響,本益比容易失真,市場多半搭配股價淨值比與 ROE 一起看。依 Fintech Brainfood 的整理,JPMorgan 約 20%、股價淨值比 2.62 倍;BofA 約 14%、股價淨值比 1.30 倍。股價淨值比大致跟著 ROE 走。
Q4:為什麼金融科技都在申請銀行執照?
有了銀行執照,就能吸收有存款保險的存款,用更便宜、也更穩定的資金放貸,不必依賴隨時可能喊停的私募資金方。2026 年 Revolut、Nubank、Upstart、Mercury 都拿到美國貨幣監理署(OCC)的有條件核准。Affirm、Klarna 今年申請了工業銀行執照,PayPal 則在 2025 年底提出申請。代價是市場可能改用銀行倍數重新定價。
Q5:Revolut 估值多少,為什麼比 Barclays 還高?
2026 年 11 月,Revolut 以 1,150 億美元估值完成老股轉讓,約為 2025 年營收的 19 倍。這個價格高於 Barclays 約 740 億美元的市值。投資人看重的是 76% 營收來自手續費、ROE 約 35%,以及 46% 的營收成長。這是私募價格,還沒有經過公開市場檢驗。
Q6:台灣的電子支付可以放貸嗎?
不行。《電子支付機構業務管理規則》第 24 條規定,電支機構不得提供透支、放款等授信或信用額度。唯一例外是搭乘大眾運輸或停車時,餘額不足可以單次墊款。
Q7:台灣純網銀現在賺錢了嗎?
三家之中只有 LINE Bank 轉盈,2026 年前七月稅前盈餘 1.99 億元,放款全部是信貸。將來銀行與樂天國際商銀仍在虧損,三家 2026 上半年合計稅前虧損 7.25 億元。