

一分鐘速讀
規則是什麼:VASP 之間移轉虛擬資產時,雙方身分資料要跟著資產一起「帶上路」,源自 FATF 第 16 項建議。
怎麼分級:不論金額都要傳姓名與錢包地址;逾新台幣 3 萬元,自然人加傳生日與住址,接收端還要比對自家客戶資料。
卡在哪裡:各家傳輸系統能否互通、中英文姓名比對落差,以及個資在平台間擴散。
跟你有關的:10 月起境內平台互轉先適用,境外交易所 2027 年底納入;轉帳前先把各平台的 KYC 資料對齊。
金管會 2026/08/04 宣布修正《提供虛擬資產服務之事業或人員防制洗錢及打擊資恐辦法》。這次修正要分兩階段推動虛擬資產轉帳規則(Travel Rule)。草案自 8 月 14 日起預告 30 天,預告期已在 9 月 14 日結束。
依規劃,第一階段預計 10 月起適用於境內虛擬資產服務商(VASP)之間的移轉,也就是國內合規虛擬貨幣交易所彼此互轉。第二階段預計 2027 年底施行,擴及境內與境外業者之間的移轉。
新制最受關注的是一條金額分水嶺。單筆移轉價值逾新台幣 3 萬元時,自然人轉出方要附上出生日期與住所地址。收款平台則要把轉出端提供的收款人資訊,拿來比對自家的客戶檔案。證期局副局長黃仲豪說明,違反規定可處 50 萬元至 1,000 萬元罰鍰。
過去台灣的虛擬資產監理,重點放在開戶時的 KYC。這次新制把身分核驗延伸到每一筆跨平台移轉。錢包地址從此不再只是一串英數字,背後要掛上一個查得到的名字。
擱置五年的條文:Travel Rule 為什麼現在上路
Travel Rule 這個名字,來自傳統電匯的老規矩。美國財政部在 1995 年依《銀行保密法》(Bank Secrecy Act)訂下這項規定,1996 年起施行。金融機構處理 3,000 美元以上的電匯時,匯款人資料必須隨款項「一起旅行」到下一家銀行。
2019 年,防制洗錢金融行動工作組織(FATF)把這套邏輯延伸到虛擬資產業者,要求比照第 16 項建議辦理。背後的理由很直接。區塊鏈帳本公開記錄每一筆轉帳,卻只看得到錢包地址,看不到地址背後是誰。平台之間若只交換地址,一旦出現可疑金流,就很難追到真正的交易人。
台灣的腳步其實不算慢。2021 年 6 月 30 日發布的防洗錢辦法第 7 條,就已經納入 Travel Rule 的原則。但這條規定寫了五年,一直沒有施行。
卡住的原因,業界稱為「日出問題」。Travel Rule 要求收付兩端都有能力傳送與接收資料,就像打電話,兩頭都要有人接。對手國若還沒實施,或雙方的傳輸系統不相容,本地平台準備得再好,資料也送不出去。金管會新聞稿點出的障礙也是同一件事:各國法規要求不同、傳輸規格不一,以及跨境系統難以介接。
五年後重新啟動,背後有三股推力。
推手一:境內業者名單底定。 金管會在 2025 年 9 月 22 日公布完成洗錢防制登記的 VASP 名單,舊制業者沒完成登記就不得繼續營業。證期局 9 月初更新的名單上,共有 10 家業者完成登記。圈子變小、邊界變清楚,主管機關與 VASP 公會才有辦法統一推動技術對接。
推手二:專法三讀。 立法院在 2026 年 6 月 30 日三讀通過《虛擬資產服務法》,VASP 將從登記制升級為許可制。許可制的監理密度更高,每一筆資產移轉的資訊管理,順理成章成為下一個要補的缺口。
推手三:國際進度追上來了。 證期局盤點全球 109 個國家,約 83% 已完成 Travel Rule 立法。實際執行的比例則約 40%。歐盟、日本、韓國與美國都已上路。對手方陸續就位,日出問題的阻力也跟著降低。
3 萬元分水嶺:「上限強化型」資訊蒐集怎麼分級
這次修正的核心,是金管會所稱的「上限強化型」資訊蒐集機制。字面有點拗口,意思卻很單純。所有移轉都要走 Travel Rule,金額越過門檻時,要帶的資料再往上加一層。
市場上常見一種誤解,以為 3 萬元以下完全不受管。實際規定是不論金額多寡,VASP 都要傳遞雙方姓名與錢包資訊。3 萬元劃出的,是「基本資料」與「強化資料」的界線。
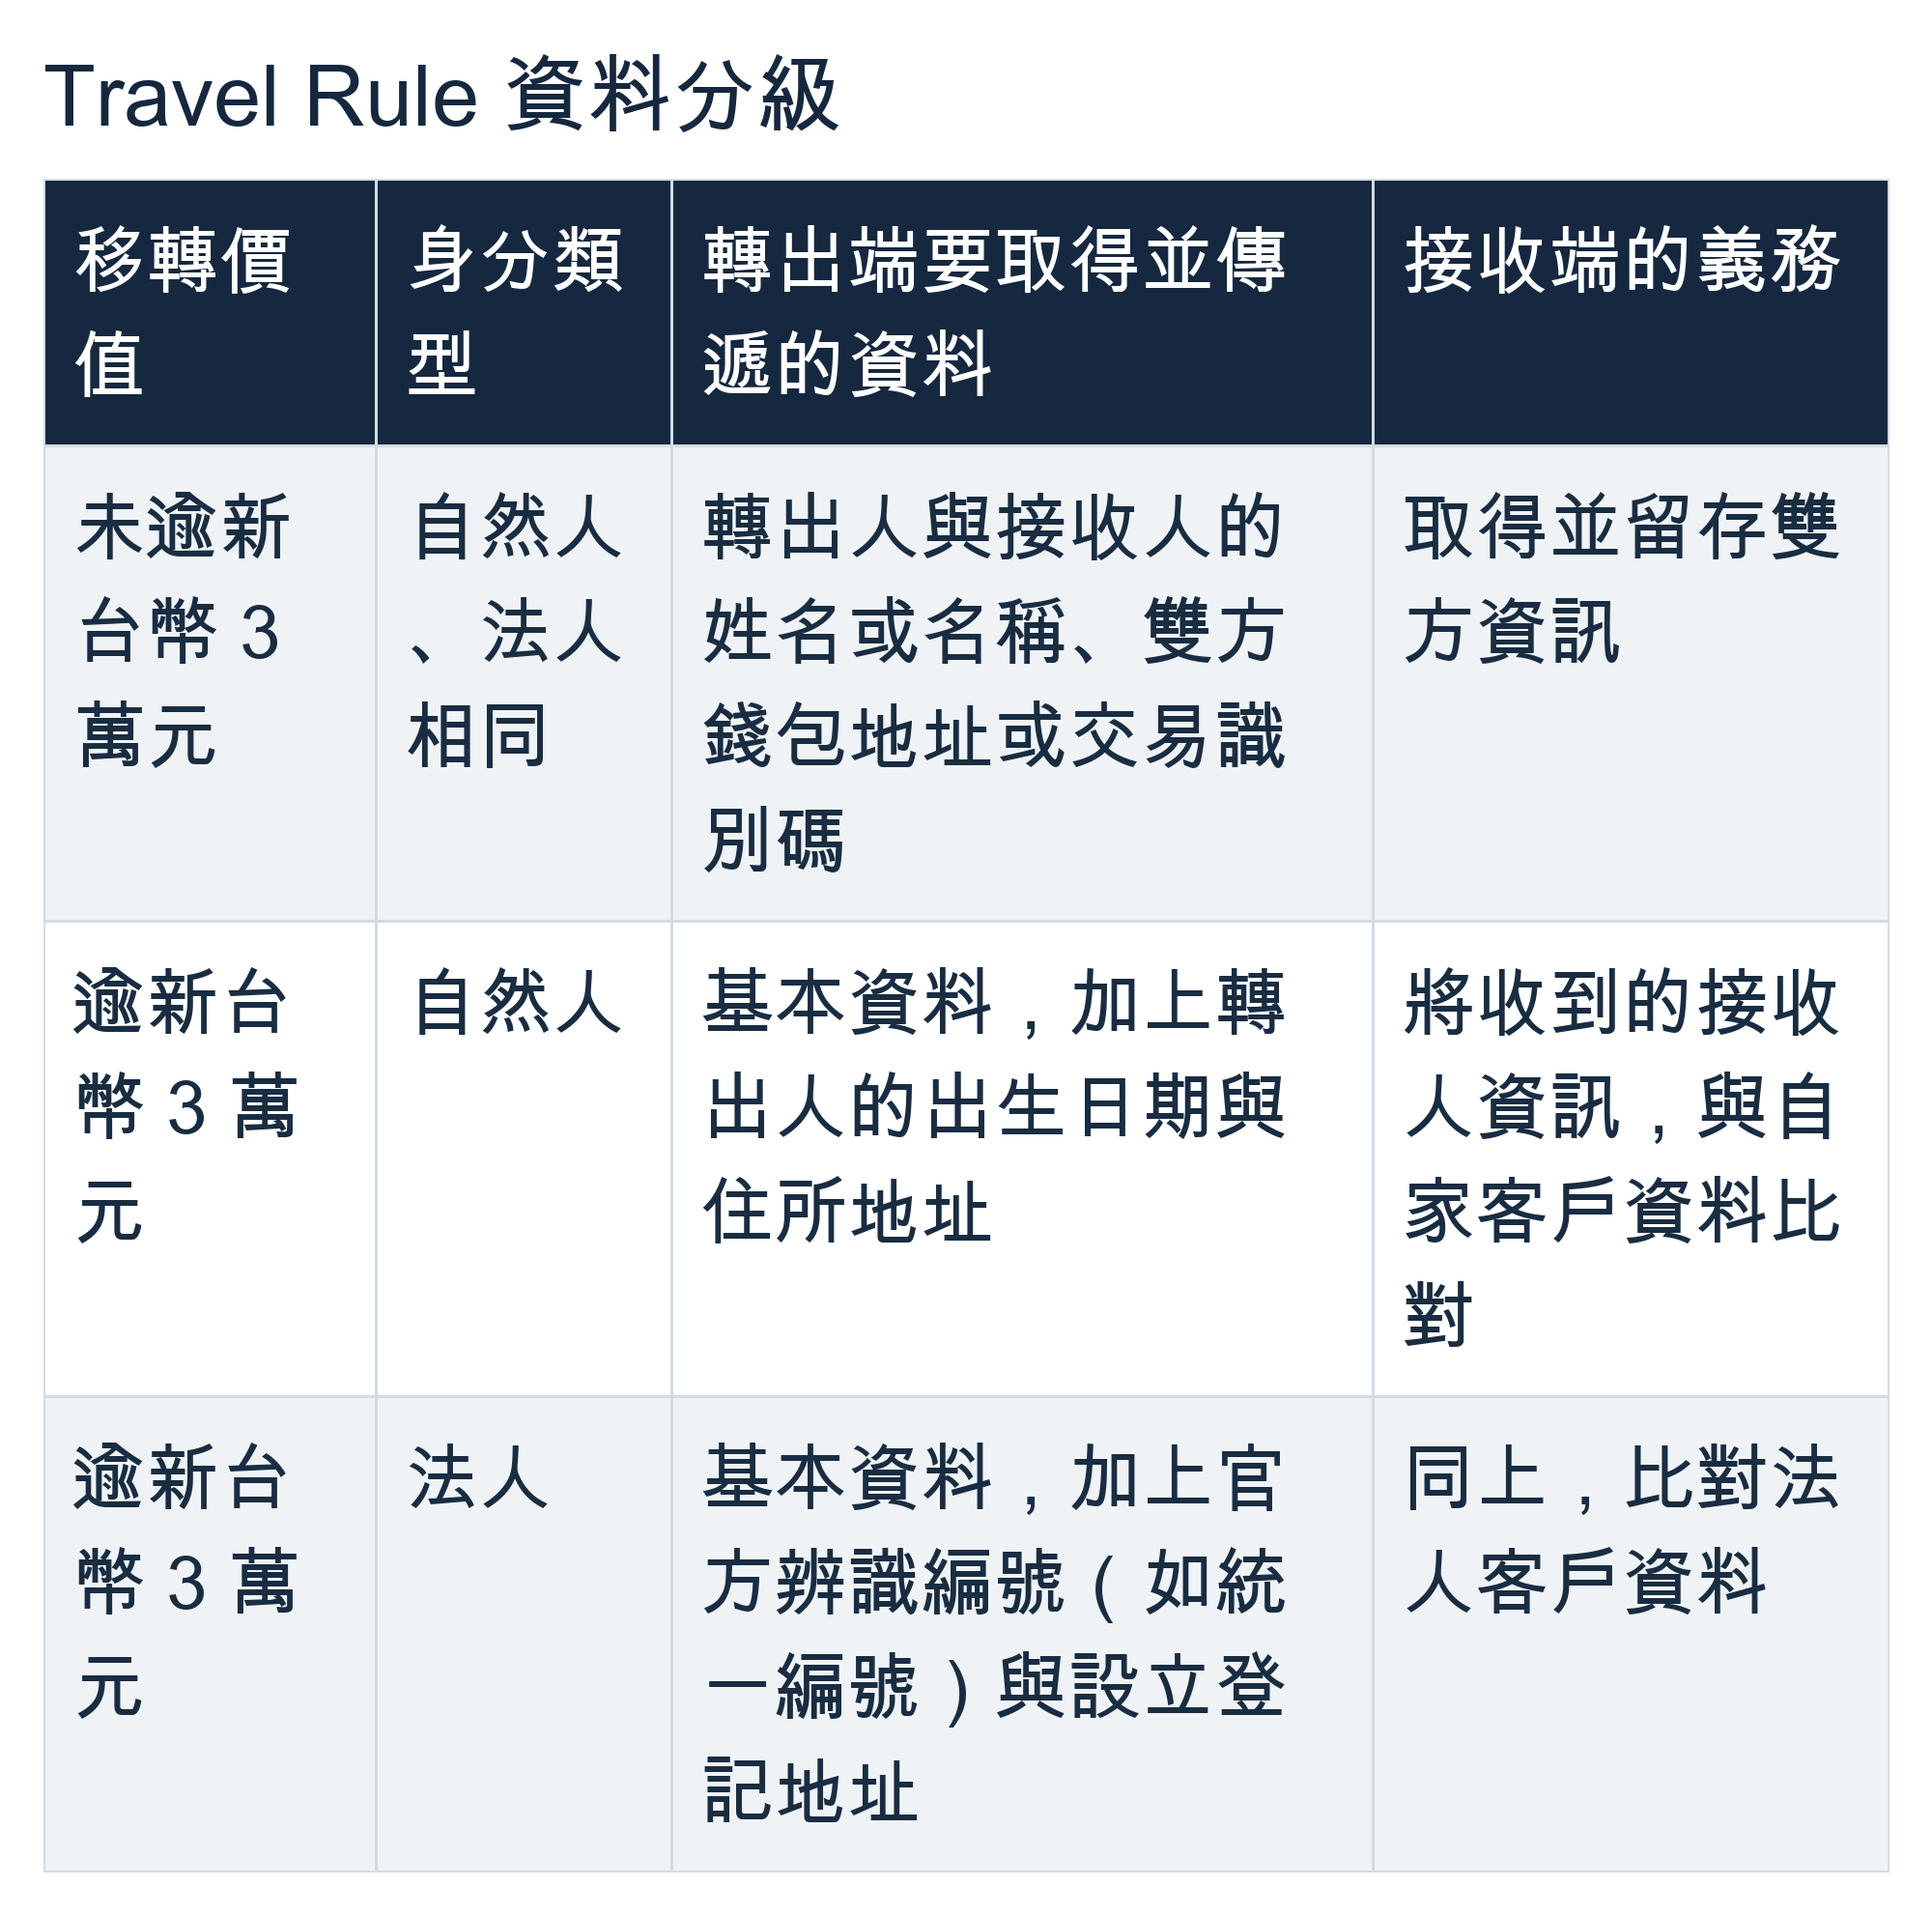
3 萬元這個數字,對應的是 FATF 建議的 1,000 美元/歐元門檻,換算後約在新台幣 3 萬元上下。
門檻高低是一道取捨題。定得太低,每筆小額轉帳都要填生日住址,用戶體驗與平台成本都吃不消。定得太高,洗錢者只要把大額拆成多筆小額,就能繞過強化查核。1,000 美元是國際間磨合出來的平衡點。
「接收端核對義務」是這次新增的條文,也是實務上最容易卡關的一段。過去收款平台只要把入帳記好即可。新制上路後,收款平台必須拿轉出端送來的「接收人資訊」,與自家開戶時建檔的 KYC 資料逐一比對。依經濟日報報導,要確認的包括接收人的國家、城市或法人辨識資料是否一致。
打個比方,3 萬元以下像帶著名片出門,對方看一眼知道你是誰就好。3 萬元以上改成帶身分證,而且對方門口站著一位查驗員,要拿證件跟訪客名單核對。
那為什麼偏偏要生日與住址?答案在中文姓名的特性。台灣同名同姓的比例高,羅馬拼音又有威妥瑪、漢語拼音、通用拼音等不同系統。同一位「王小明」,在 A 平台可能登記為 WANG HSIAO-MING,在 B 平台則是 WANG XIAO-MING。多了出生日期與地址,比對的準確度才撐得起來。
國內業者重量科技也提醒,用戶提供的資訊若不足、有誤,或與接收方資料不一致,都可能影響該筆移轉的處理。
境內互轉、海外交易所與冷錢包:新規各管到哪
台灣用戶的幣,大致沿著三條路移動:境內平台互轉、境內轉往境外交易所,以及進出自己保管的錢包。新規對這三條路的要求,差異相當大。
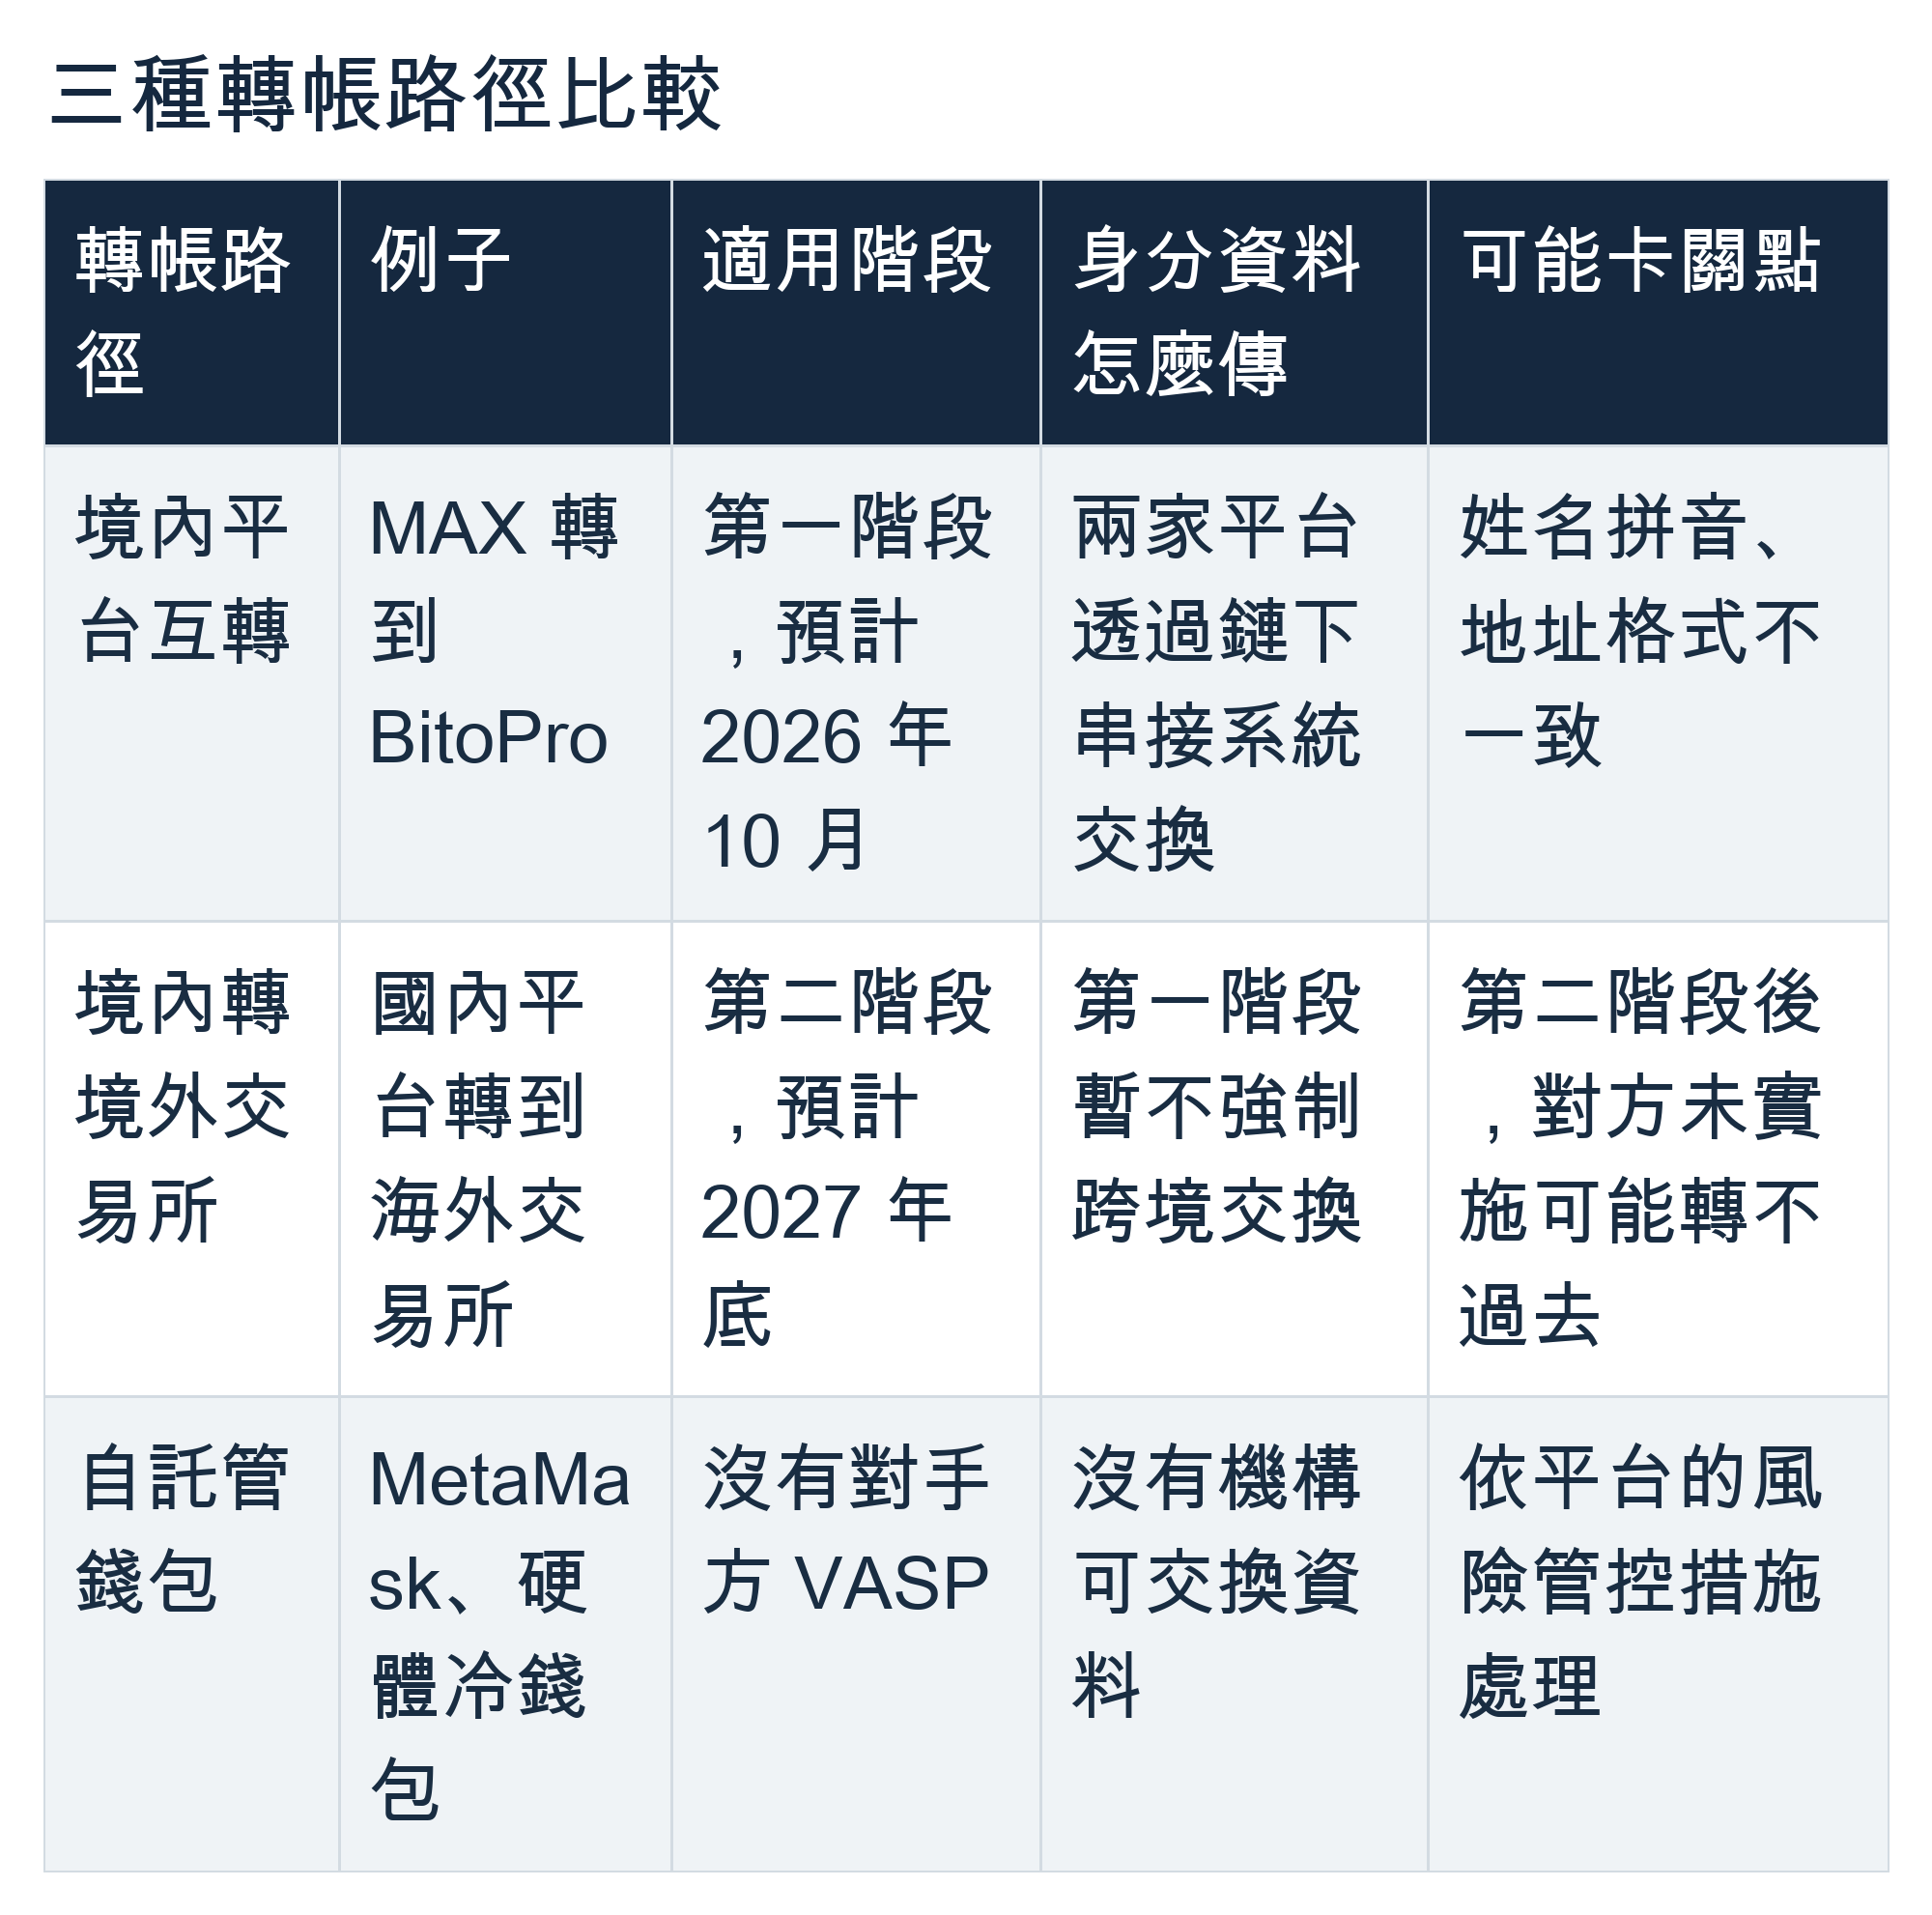
境內互轉是這次的主戰場,流程會變得很像跨行匯款。你在轉出平台送出提領後,系統先調出你的已驗證身分,再請你確認收款方資訊。XREX 集團說明,交易所會先檢查收款人姓名與錢包地址,看是否觸發風控機制或特定名單。確認沒有異常,才透過台灣 VASP 之間的串接系統把資料送到收款平台,接著在鏈上轉出資產。
境外路徑在第一階段維持原狀,但時間壓力已經浮現。第二階段上路後,境外 VASP 若沒有實施 Travel Rule,確實可能無法完成轉帳。習慣在國內外平台之間搬資金的用戶,要提早把 2027 年底這個時間點放進行事曆。
自託管錢包是最模糊的一塊。金管會新聞稿沒有說明這類移轉的具體流程。FATF 指引對個人錢包的要求,集中在風險基礎措施,因為另一端沒有機構可以交換資料。
國際間常見的做法有兩種。一是請用戶用私鑰對指定訊息簽章,證明地址屬於自己。二是從該地址發送一筆極小額的測試轉帳,業界稱為 Satoshi Test。兩者通常再搭配鏈上分析工具,追查資金來源。台灣業者最後採用哪種方式,要看各平台公告。
鏈上走幣、鏈下走人:拆解 Travel Rule 技術架構
Travel Rule 的技術設計,核心是一套「雙軌」架構。資產照常在公鏈上廣播,所有人都看得到。個人可識別資訊(PII)則完全不上鏈,改走機構之間的加密通道。
這樣設計的原因很實際。區塊鏈的資料寫上去就改不掉,生日與住址一旦上鏈,就等於永久公開。所以幣走鏈上、人走鏈下,兩條線最後在收款平台會合。
第一層是資料格式。 全球主流方案多採用 IVMS 101(InterVASP Messaging Standard)。這套標準統一定義姓名、出生日期、地址與法人編號等欄位,讓不同語系、不同系統的平台,都看得懂彼此送來的資料。
第二層是傳輸協定。 這一層沒有全球統一標準,市面上有 TRISA、TRUST、Sygna、VerifyVASP、Notabene 等多套方案。其中 Sygna 由台灣團隊庫幣科技(CoolBitX)開發起家。2026 年 4 月,Sygna 被 Upbit 集團旗下的 VerifyVASP 收購,併入其全球驗證網路。
台灣的整合路線也經過一番討論。工商時報 4 月報導,VASP 公會曾評估集結業者合資,成立本土 Travel Rule 公司。但專法進度超出預期,業者人力優先投入合規準備,短期可行性不高。報導也提到,若最後沒有成立合資公司,業界不排除採取「統一規格、統一合作廠商」的模式。
到了 8 月,路線逐漸明朗,業者已就傳輸規格與系統 API 介面達成共識。VASP 公會理事長鄭光泰則說,規格書已討論完成,預計 9 月完成境內交易所之間的系統串接。
依 XREX 集團與國內業者的說明,一筆逾 3 萬元的境內轉帳,流程大致如下,實際細節依各家實作而異:
用戶在轉出平台送出提領,填寫或確認收款方資訊。
轉出平台檢查收款人姓名與錢包地址,看是否觸發風控機制或特定名單。
確認沒有異常後,轉出平台透過境內 VASP 之間的串接系統,把雙方資料送到收款平台。
轉出平台在鏈上轉出資產。
收款平台將收到的接收人資訊與自家 KYC 資料比對,確認一致後才入帳。
整套流程最脆弱的環節,在於互通性。動區動趨的分析點出,只要對手方沒有相容的系統,資料就送不出去,條文寫得再細也無法落地。10 月能否順利上路,關鍵在各家業者的系統能不能真正接起來。
Travel Rule 上路後的三個副作用
Travel Rule 補上了洗錢防制的缺口,也帶來幾個用戶會直接感受到的變化。
結算時間拉長。 過去平台間轉帳的速度,取決於區塊確認時間與鏈上手續費。新制在中間插入了鏈下的資料交換與比對。一旦遇到系統維護、中文編碼錯亂或姓名比對異常,就可能出現「鏈上已經到帳,平台卻暫扣」的狀況。重量科技也建議用戶,轉帳時預留額外的核對與處理時間。
個資的攻擊面擴大。 生日與住址不會上鏈,但會隨著每一筆轉帳,從開戶平台流向收款平台。你轉過錢的平台越多,握有你完整身分資料的機構就越多。今年 6 月,PChome 集團旗下的 Pi 拍錢包證實收到駭客勒索訊息,駭客宣稱握有約 350 萬筆用戶個資。Travel Rule 等於把資料治理的壓力,一併轉給每一家接收端平台。
稅務軌跡更容易拼湊。 Travel Rule 本身屬於防洗錢規範,並不直接決定你要繳多少稅。它的影響在於,每一筆跨平台移轉都會留下「實名、地址、時間、金額」的完整紀錄。過去有人把資產分散在多家交易所,讓資金流向難以還原,這條路會越來越窄。
若台灣未來與 OECD 的加密資產申報框架(CARF)接軌,跨平台甚至跨境的資金流向,都會更容易被稅務機關勾稽。馬克之前寫過 CARF 對台灣散戶的影響,有興趣可以參考文末的延伸閱讀。
轉帳卡住怎麼辦:擋下、暫扣與退回
新制上路初期,轉帳卡關很難完全避免。依發生的時間點,大致可以分成三種情況。以下依國際實務與國內業者說明整理,實際處理方式仍以各平台公告為準。
情況一:出發前就被擋下。 大額轉出時若缺少必要欄位,例如平台沒有你的完整住址,或你無法提供收款方資訊,轉出平台會在交易上鏈前終止申請。這是代價最小的卡關,資產還在原平台,補齊資料再送就好。
情況二:幣到了,人還沒對上。 鏈上交易已經完成,但鏈下資料沒有送達,或收款人姓名拼音與開戶資料不符。收款平台通常會先暫扣這筆資產,再通知收款人在期限內補件,進行人工核驗。
情況三:補件失敗,原路退回。 若收款人無法說明資金來源,或平台確認這是第三方名義轉入,資產可能被退回。區塊鏈交易無法撤銷,退回等於再轉一次,來回兩趟的鏈上手續費多半由用戶吸收。退回的資產也可能先進入轉出平台的共用錢包,需要聯繫客服人工認領,處理時間難以預估。
結論:3 萬元門檻背後,是一條查得到的資金路線
對一般用戶來說,新制上路前可以先做兩件事。
第一,登入常用的每一家平台,核對 KYC 資料中的中英文姓名、出生日期與地址是否一致。這是避免情況二的最有效方法。
第二,第一次跨平台大額轉帳前,先用低於 3 萬元的金額試轉。確認兩端平台串接順暢後,再移轉大額資產。
對業者來說,挑戰集中在兩處。一是跨系統的互通測試,確保不同協定之間的資料送得出、收得到。二是接收端的個資治理,收進來的生日與住址,要用金融等級的權限控管保存。
時間軸上,2026 年 10 月由第一階段先行。《虛擬資產服務法》最快 2027 年首季上路並開放許可申請,既有業者須在兩年內取得執照。2027 年底第二階段擴及境外交易所,跨境轉帳的遊戲規則才會真正改寫。
Travel Rule 做的事情,是把傳統金融運作了數十年的匯款規矩,搬進區塊鏈的世界。區塊鏈讓錢跑得飛快,Travel Rule 則要求它出門之前,先報上自己的名字。
常見問題 FAQ
Travel Rule 是什麼?
Travel Rule 中文稱為「轉帳規則」,源自 FATF 第 16 項建議。虛擬資產在交易所之間移轉時,轉出人與接收人的身分資料要跟著一起傳送。這樣每一筆移轉都能查到是誰轉給誰。
台灣 Travel Rule 什麼時候上路?
依金管會規劃,第一階段預計 2026 年 10 月施行,適用境內交易所之間的移轉。第二階段預計 2027 年底施行,擴及境內與境外交易所之間的移轉。正式日期以金管會發布的條文為準。
虛擬貨幣轉帳 3 萬元以下,也要提供資料嗎?
要。不論金額大小,平台都要傳遞雙方姓名與錢包地址。單筆移轉價值逾新台幣 3 萬元時,自然人才需要再提供出生日期與住所地址。
轉到幣安等海外交易所,現在就要報生日住址嗎?
第一階段只管境內合規交易所之間的移轉,轉到海外交易所暫不適用 Travel Rule 的資料交換。第二階段預計 2027 年底上路。屆時海外交易所若沒有實施 Travel Rule,轉帳可能無法完成。
轉到 MetaMask 或冷錢包也受規範嗎?
自託管錢包沒有對手方交易所可以交換資料,金管會新聞稿也沒有說明這類移轉的流程。國際上常見的做法,是請用戶以簽章或小額測試轉帳,證明錢包屬於自己。實際要求以各平台公告為準。
Travel Rule 會讓國稅局知道我的加密貨幣收益嗎?
Travel Rule 屬於防洗錢規範,不會直接決定你要繳多少稅。但它會留下完整的實名移轉紀錄。台灣若未來與 OECD 的加密資產申報框架(CARF)接軌,跨平台資金流向會更容易被勾稽。
轉帳資料不一致會怎樣?
轉出前發現資料不全,平台會在交易上鏈前擋下申請。資產已經到帳但姓名拼音對不上,收款平台可能先暫扣,再請你補件。轉帳前先核對各平台登記的中英文姓名、生日與地址,是最簡單的預防方式。