

一分鐘速讀
市場痛點:美國財富管理的顧問費收入 2024 年約 2,600 億美元,後台卻還停在紙本與試算表,顧問約七成時間耗在非面客的中後台流程。
技術護城河:Savvy 自建 Co-Pilot 作業系統、SWIM 投資引擎與 Savvy Intelligence 代理層,把原本要採購二十多套的第三方軟體收進同一底層,官方稱顧問每週最多省下 19 小時。
資本驗證:2026 年 9 月完成 1 億美元 C 輪融資,公司對外稱估值來到 6 億美元,由 Qualtrics 創辦人 Ryan Smith 共同創立的 Halo Fund 領投。
用戶成長:客戶資產從 2025 年初的 10 億美元衝到 2026 年 9 月的 90 億美元,ARR 逼近 1 億美元,財富管理進入軟體公司兼任受託機構的新型態。
兩千六百億顧問費的後台,還在跑紙本與試算表
要看懂 Savvy Wealth 為什麼能在四年內把客戶資產做到 90 億美元,得先看懂美國財富管理的後台有多舊。依 McKinsey 統計,美國財富管理的費用制顧問收入從 2015 年的約 1,500 億美元成長到 2024 年的約 2,600 億美元。這個數字背後的作業現場卻相當原始。
Savvy 在自家行銷材料中引用 McKinsey 的研究,指出顧問約有七成的時間耗在中後台流程上,而非面對客戶。Kitces Research 針對上千名顧問的調查則給出另一個切法:顧問每週真正與客戶開會的時間只佔兩成左右,直接服務客戶的工作合起來不到一半。兩份研究的口徑不同,指向同一件事:面客時間是這個行業最稀缺的資源。
這不是單一工具好不好用的問題,而是採購結構造成的。一家傳統顧問機構要運作,通常要向外部供應商採購並拼裝多達二十餘款分散的第三方軟體。CRM 一套、財務規劃一套、帳單計費一套、電子簽名一套、合規歸檔又是一套。每一套都有自己的資料格式與登入介面,彼此之間靠人工複製貼上。顧問每多服務一個家庭,這些摩擦就等比增加一次。產業裡稱這些為資料孤島,實際上它們是顧問服務容量的硬天花板。
Savvy Wealth 的創辦人 Ritik Malhotra 是在自己找財務顧問的過程中撞上這個問題的。他的背景與財富管理無關,卻剛好是讀懂這個問題的人。Malhotra 在加州大學柏克萊分校就讀電機工程與資訊科學,是 Y Combinator 校友與 Thiel Fellowship 成員,創業並出售過兩家軟體新創:2014 年把 Streem 賣給雲端協作平台 Box,2019 年把 Elph 賣給金融科技獨角獸 Brex。在 Brex 擔任產品管理總監期間,他主導建構了核心現金管理產品線 Brex Cash。
做過企業現金管理產品的人,對資金流動的底層管道特別敏感。當 Malhotra 坐下來與財務顧問討論自己的資產配置,他看到的是一個比他做過的任何系統都粗糙的作業流程。這個觀察直接變成了公司使命的定調。Savvy 從一開始就拒絕了「用演算法取代人類顧問」這條路,把技術定位成專業服務的放大器。
公司成立於 2021 年,總部設於紐約。創業初期最關鍵的決策是架構而非產品:公司拆成雙軌。母公司 Savvy Wealth, Inc. 專注於軟體平台的研發、數位基礎設施與行銷支援;子公司 Savvy Advisors, Inc. 於 2022 年成立,同年四月完成美國證券交易委員會註冊,是實際提供顧問服務的投資顧問(RIA)機構。加入平台的顧問受聘於 Savvy Advisors,依法承擔受託人(Fiduciary)責任。
這個切分看似只是法務安排,實際上決定了後面所有商業模式的可能性。軟體公司負責產品與估值,RIA 實體負責受託與收入,兩者共享同一套底層資料。後面會看到,資本市場對這家公司的定價邏輯,就是從這個架構長出來的。
Co-Pilot 與 SWIM:先收掉行政,再收掉投資作業
Savvy 不對外賣軟體。它自己就是那家顧問公司,顧問加盟進來時,開業要的東西公司都備好了:軟體、合規、託管帳戶串接、後台人力與法務。顧問帶著自己的客戶名單來,幾週內就能開始接案。
這比較接近餐飲加盟的邏輯。總部把店面、廚房設備、供應鏈與收銀系統全部備妥,加盟主只負責做菜與顧客人。Savvy 的特別之處在於那套「廚房設備」是自己造的,市面上買不到。也因為是自己造的,它得把顧問日常要碰的每一層都重寫一遍。拆解這套架構最清楚的方式,是看它按順序收掉了哪些工作。
第一層是行政。顧問端的營運中樞叫 Co-Pilot,所有模組原生整合在同一個儀表板裡。客戶生命週期的起點是開戶,Co-Pilot 提供全數位化的開戶導引與資產轉移流程,自動串接 Charles Schwab 與 Fidelity 等主流託管機構。原本要來回寄送數週的文書,壓縮成線上流程。
日常維繫的部分則交給大型語言模型。平台會自動記錄會談要點、提取後續行動清單、起草符合合規標準的跟進通訊,並依客戶生命週期階段自動派發客製化的教育與行銷內容。更難複製的是 Savvy 在後端配了一支專屬的營運與客服團隊,直接承接調帳、出入金審核與日常帳務查詢。顧問無須自己招行政助理,也就沒有那筆固定成本。Savvy 官方的說法是,顧問每週最多能省下 19 小時的中後台工作時間。
第二層是投資作業。傳統獨立顧問要管理資產,通常得把這塊整包外包給外部的資產管理方案商,業界稱為 TAMP,代價是高昂的收費與調不動的投資模型。Savvy 於 2024 年初推出內部專有的投資管理服務 SWIM(Savvy Wealth Investment Management),把這筆外包成本收回來。
SWIM 的投資決策由內部投資委員會主導,使用量化、低成本的模型,在價值、成長與股息等因子上做傾斜。依 Savvy Advisors 向 SEC 提交的 Form ADV,組合再平衡「至少每年一次,並依客戶需求與市場事件提高頻率」。公司在 2026 年又推出 Savvy Total Portfolios 與 Savvy Thematic Portfolio 兩套自有模型組合,把這層的產品線拉得更寬。
針對高淨值客戶的應稅帳戶,Savvy 早在 2023 年就推出直接指數化工具,顧問可以在單一獨立管理帳戶(SMA)下自訂選股權重,並在客戶同意後由系統執行稅損收割(Tax-Loss Harvesting)。平台同時對接避險基金、私募股權與房地產等另類資產,交割與報告收進同一套流程。
把投資作業收回來的意義,不在省下 TAMP 的費用。外包的模型改不了,而自建的引擎能跟著顧問的客戶結構調,這是招募高淨值顧問時的實際籌碼。
第三層是終端客戶的介面。Savvy Client App 除了展示由 Savvy 顧問託管的帳戶餘額與績效,還能把外部帳戶整合進來,把客戶分散在外部機構的房地產、未上市公司股權與第三方存款納入同一個淨資產儀表板。對習慣了消費級 App 的客戶來說,這是判斷顧問專不專業的第一印象。
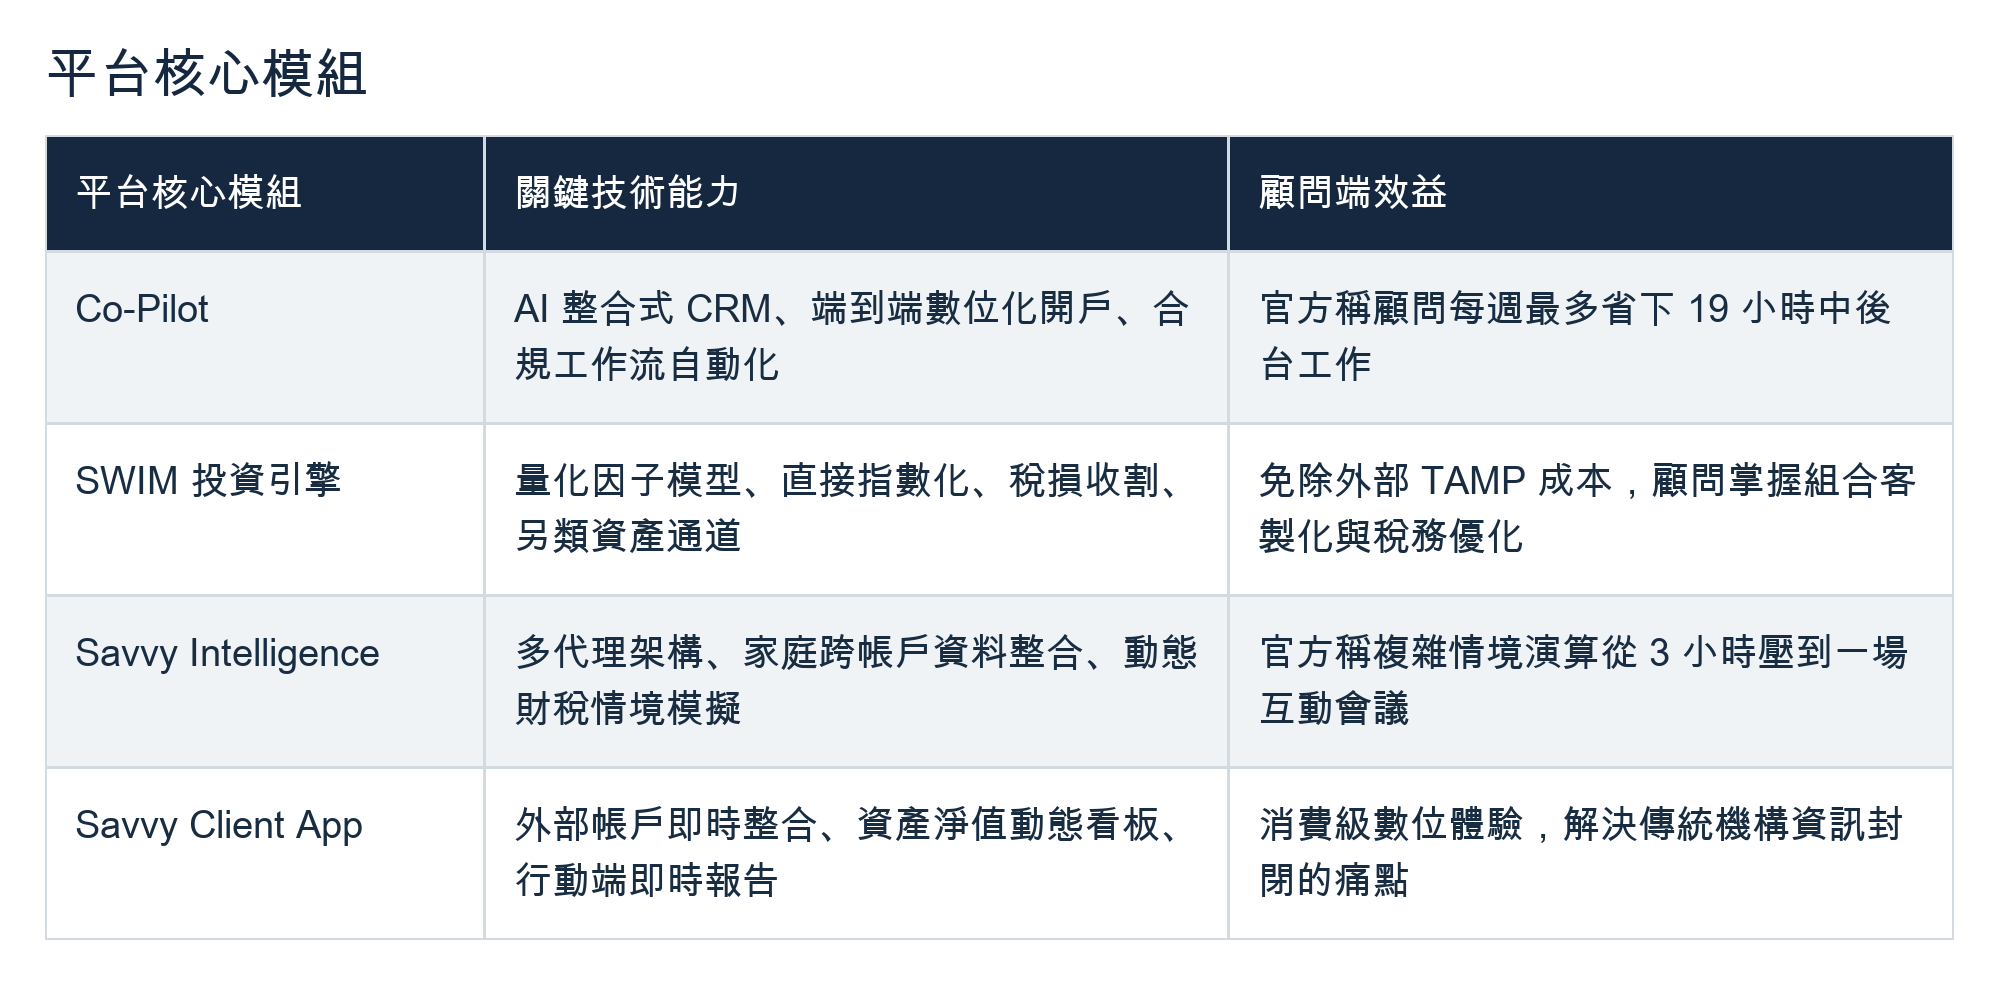
表裡四個模組分開看,每一個都能在市面上找到對應的第三方產品。真正的槓桿在於它們跑在同一層資料上:顧問在 Co-Pilot 裡改一筆客戶資料,SWIM 的稅損收割與 Client App 的淨值看板同步更新,不需要任何串接作業。這也是下一個模組能夠存在的前提。
Savvy Intelligence:把跨年度稅務推演做成互動畫布
2026 年 4 月,Savvy 推出代理型 AI 架構 Savvy Intelligence。這是整套系統裡技術密度最高的一層,也是公司從「後台效率工具」跨到「決策輔助平台」的分界點。
市面上大多數標榜財富管理 AI 的產品,實際上是套在現有系統外面的對話介面,能回答問題但拿不到底層數字。Savvy Intelligence 的差別在於它建立在全家庭跨帳戶的底層資料層之上。一個高淨值家庭可能有夫妻各自的退休帳戶、應稅帳戶、信託、未上市股權與不動產,這些資料原本分散在不同系統裡,而 Savvy 的代理模型能一次看到全部。
首發模組是財務規劃代理(Financial Planning Agent)。顧問在互動畫布上用自然語言下指令,即時模擬動態財務情境。具體能跑的題目包括不同退休年齡設定、提領順序策略、羅斯 IRA 轉換(Roth Conversions)、聯邦醫療保險附加費(IRMAA)門檻優化,社會安全福利的請領時點、強制提領(RMD)推算,以及虛擬股權(Phantom Stock)的稅負影響分析。
這些題目的共同特徵是參數互相牽動。以羅斯轉換為例,客戶今年轉多少退休金到羅斯帳戶,會同時改變當年的應稅所得、未來的強制提領額、傳給下一代的遺產稅基礎,而且如果該年所得跨過 IRMAA 門檻,客戶兩年後的醫療保險保費會跳一級。顧問要手動排算這種跨年度財稅分析,在 Excel 裡通常要花數小時,而且每改一個假設就要重算一次。
Savvy 在產品頁上給的說法是,過去要花 3 小時的規劃情境現在一場互動會議就能跑完,並引述顧問回饋說收入規劃推算「20 分鐘」就做完。這兩個數字是公司自己的行銷說法而非獨立測試,但方向合理。更重要的是系統能即時匯出具視覺化與合規審計軌跡的正式提案。審計軌跡這四個字比速度更關鍵,因為它決定了這個工具能不能真的拿出去用。
在安全架構上,Savvy 表示它與所有合作的基礎模型供應商都簽署了零資料留存與禁止訓練協議,客戶的敏感財務數據僅用於當下推論。這是受託機構導入生成式 AI 的必要前提,沒有這張協議,合規部門根本不會放行。
同樣重要的是公司對決策權的態度。Savvy 反覆強調 AI 只扮演輔助角色,最終投資與規劃決策由人類顧問保留。這個設計既是產品哲學,也是法律防線,第六段討論風險時會回到這一點。
從產品邏輯來看,Savvy Intelligence 改變的不只是效率。過去顧問向高淨值客戶提案時,只能拿出一套預先算好的方案,客戶問「如果我晚兩年退休呢」就只能回去重算。現在這個問題在會議室裡就能當場回答,提案從靜態文件變成可以一起調的模型。這是財富管理交付型態的變化,也是 Savvy 拿來招募顧問時最有說服力的 demo。
為什麼華爾街的顧問願意搬家:獨立 RIA 的第三條路
技術再好,財富管理的資產還是跟著顧問走。Savvy 的 AUM 在四年內從幾億美元衝到 90 億,靠的不是產品上架,而是一個一個把華爾街的資深顧問挖過來。
美國財富管理市場正處於資深顧問大規模尋求獨立的浪潮中。長期隸屬於摩根士丹利、美林證券或瑞銀的頂尖顧問,對三件事日益不滿:繁複的產品推銷指標、官僚化的合規審批,以及分成比例的天花板。
華爾街大行的分成是按業績分級的,做得越多領得越高。摩根士丹利 2025 年的級距從 28% 到 55.5%,瑞銀只有年度營收貢獻達 2,000 萬美元的頂級顧問能領到 60%。對一個做到中段的顧問來說,這條曲線很快就平了。
自立門戶設立純獨立 RIA 又是另一種苦。顧問團隊必須獨自面對技術選型、網路資安、法規申報、薪酬核算與租賃辦公室等固定成本,最後陷入追求獨立卻淪為行政雜務奴隸的困境。Savvy 卡的位置就在這兩者之間:顧問攜帶自己的客戶資產加盟,維持獨立品牌運作,同時在零資本支出的前提下用到頂級的數位營運基礎設施。
真正讓 Savvy 拉開距離的,是它把矽谷科技新創的人才激勵手段搬進了金融業。
現金層面,Savvy 採取具市場競爭力的經常性資產管理費分成,並透過過渡期本票(Promissory Notes)為顧問在轉換機構的第一年提供保障性的流動性支援。資產搬遷期間收入會掉一塊,這筆錢就是止血帶。
更具殺傷力的是第二項。Savvy 為所有加盟的持證顧問提供母公司 Savvy Wealth 的實質股權激勵(Equity Ownership)。顧問的身分從體系內的銷售代表或繳交管理費的平台租戶,變成科技公司的早期股東,直接分享平台估值成長帶來的資本溢價。對一個已經在美林做了十五年、每年領分成的顧問來說,這是他職涯裡沒出現過的選項。
第三項是專人全程代辦的遷移支援。法務、技術與營運專家全程主導客戶資料遷移、授權簽署與託管帳戶劃轉。轉換期的摩擦是客戶流失的主因,把這段流程接手過來,直接降低了顧問點頭的心理成本。
不過招募資深顧問靠的不只是條件,還有行業信譽。2025 年 7 月的 7,200 萬美元 B 輪融資由 Industry Ventures 領投,而真正讓全美顧問圈注意到這輪的,是新入局的 Vestigo Ventures。Vestigo 的創辦人是 Mark Casady,全美最大獨立券商與託管平台 LPL Financial 的前執行長兼董事長,他在這輪之後親自加入 Savvy 董事會。Casady 過去十五年在 LPL 建構數萬名顧問網絡,他帶進來的不是資金,而是讓一個猶豫中的資深顧問願意接電話的名字。
高管團隊的招募也往同一個方向走。2025 年,Savvy 先後延攬 Eric Hurkman 出任首任 CTO,以及 David Weiner 出任首席成長長(Chief Growth Officer)。Hurkman 在股權管理平台 Carta 早期擔任過技術長,後來回鍋擔任工程副總四年;Weiner 則有二十年新創與 SaaS 的銷售與成長管理經驗,待過的公司包括房地產科技獨角獸 Compass。一個管企業級 SaaS 的產品研發,一個管全美分散式銷售網絡,這兩個位子的人選直接說明了公司把自己當成什麼公司。
資本把它當 SaaS 定價,而不是 RIA
從種子輪到 C 輪,Savvy 累計籌集的股權資本已突破 2 億美元。公司從未揭露過 C 輪以前任何一輪的估值,唯一的數字是發言人向媒體表示估值「在過去 15 個月內成長 6.6 倍」到 6 億美元。值得注意的是,15 個月前是 2025 年六月,落在 B 輪完成之前,這個基準點公司並未說明。
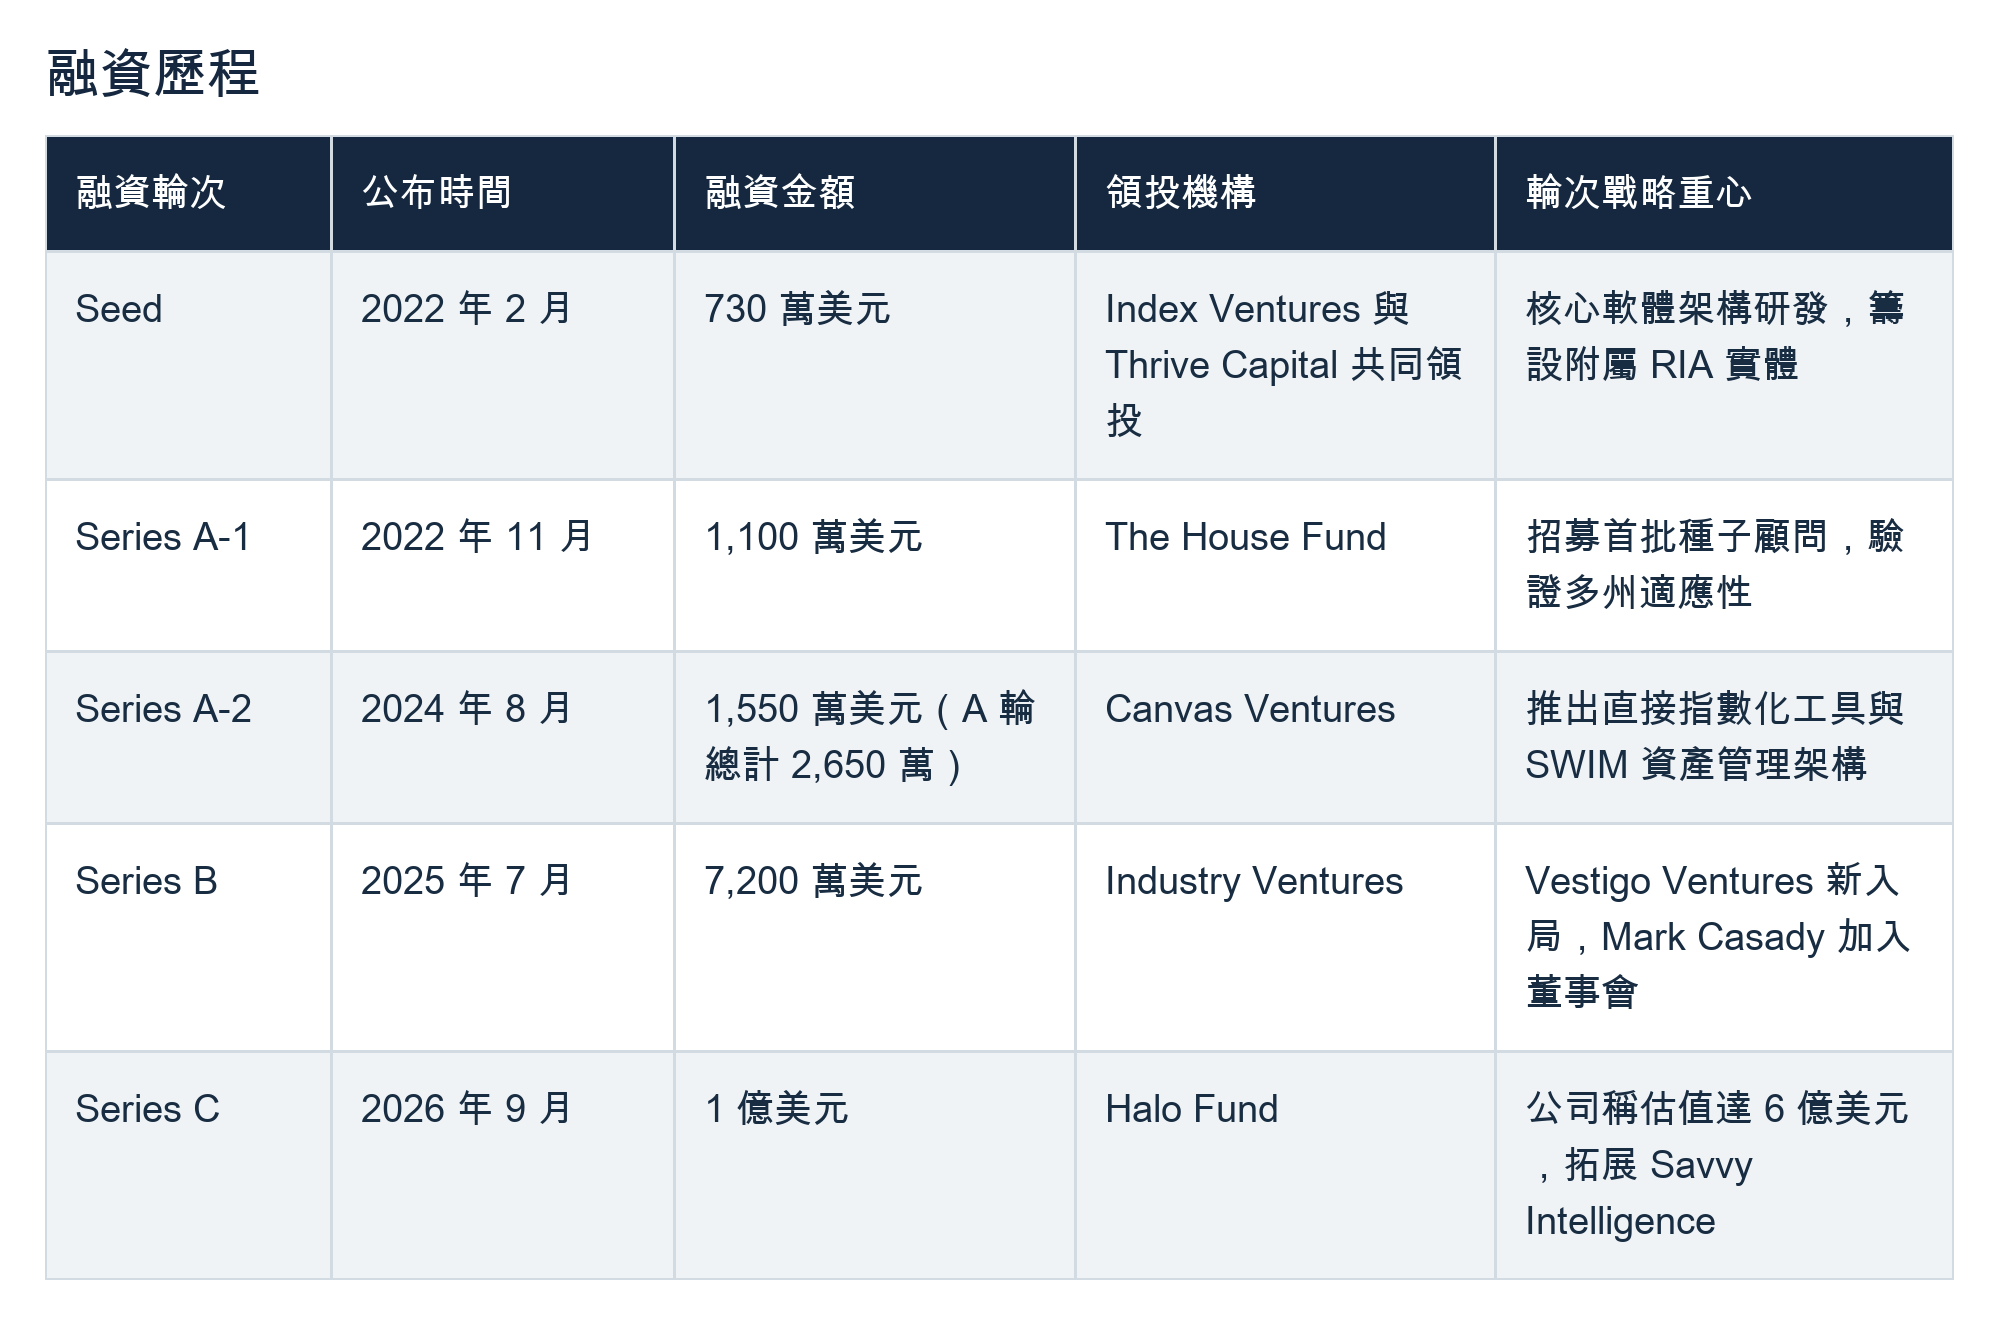
兩件事要說明。一是上表的估值數字只有 C 輪這一個,而且它並未出現在新聞稿裡,是公司發言人向 AdvisorHub 與 WealthManagement.com 陳述的。二是領投 C 輪的 Halo Fund 由 Qualtrics 創辦人 Ryan Smith 與前 Accel 合夥人 Ryan Sweeney 共同創立,Thrive Capital、Index Ventures、Industry Ventures 與 Vestigo Ventures 參與投資。
資本市場對這家公司的定價邏輯,已經跨出了財富管理併購的常規。傳統 RIA 交易多以稅前息前折舊攤銷前獲利(EBITDA)的 8 到 14 倍進行估值,買的是一門現金流生意。Savvy 的 C 輪則由 Qualtrics 創辦人 Ryan Smith 與 Accel 合夥人 Ryan Sweeney 掌舵的 Halo Fund 領投,Thrive Capital、Index Ventures、Industry Ventures 與 Vestigo Ventures 參與投資。這批成長型科技資本在意的是淨收入留存率(NRR)與技術槓桿,他們是拿垂直型 AI SaaS 的尺規在量一家受託機構。
這個定價邏輯的轉換本身,就是 Savvy 最大的成就。它也埋下了後面最難處理的風險。
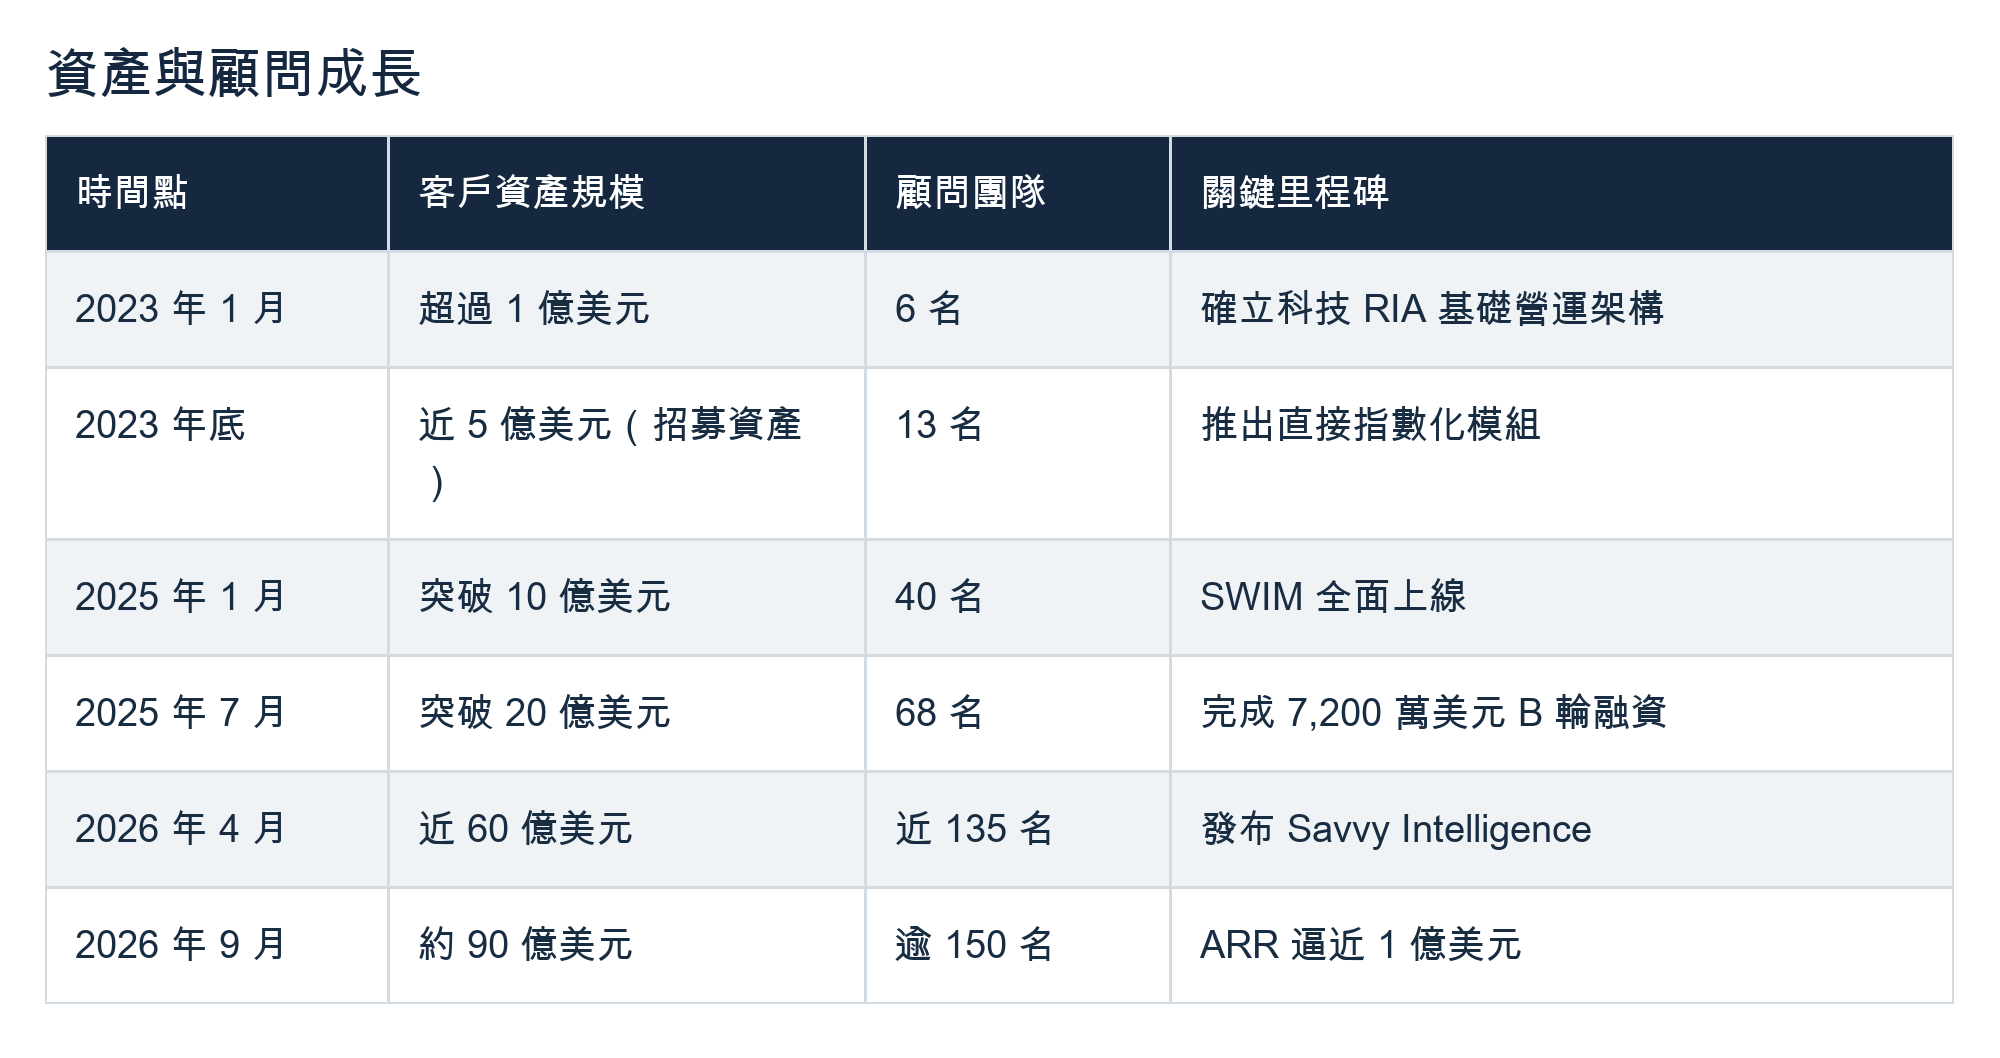
兩張表對起來看會發現一件事:資產規模的增速明顯快過顧問人數的增速。顧問從 68 人到 150 人大約翻倍,客戶資產從 20 億到 90 億則是四個半倍。光 2026 年平台就吸納了超過 40 億美元的新增招募資產,這代表新加入的顧問平均帶進來的客戶資產越來越大。依 Savvy Advisors 在 2026 年 3 月提交的 Form ADV,全公司員工約 170 人,其中 101 人實際執行投資顧問與研究職能。
這裡有一個值得註明的落差。上表的 90 億美元是公司對外公布的客戶資產,而 Savvy Advisors 向 SEC 申報的法定管理資產截至 2025 年底是 50.0 億美元,涵蓋 14,645 個帳戶。兩者的差距一部分是時間差,一部分是定義差(法定 AUM 只算持續監管的證券組合,不含宣布招募但尚未入帳的資產)。看這類平台的規模數字時,得先分清楚它報的是哪一種。
財務端的增速更大。截至 2026 年 9 月,Savvy 的年化經常性收入逼近 1 億美元。在《Inc.》雜誌公佈的 2026 年度 Inc. 5000 全美最具成長力民營企業榜上,Savvy Wealth 登上總榜第 11 名,並獲評為全美排名第 1 的金融服務企業,Inc. 官方數據顯示其 2022 到 2025 年的三年營收成長率為 13,086%。
財富科技競合格局:Farther、Altruist 與三個會斷的地方
財富科技(WealthTech)這個領域裡有性質差很大的四種公司,把它們放在同一張表裡比較,比單看 Savvy 更能看出它的卡位。
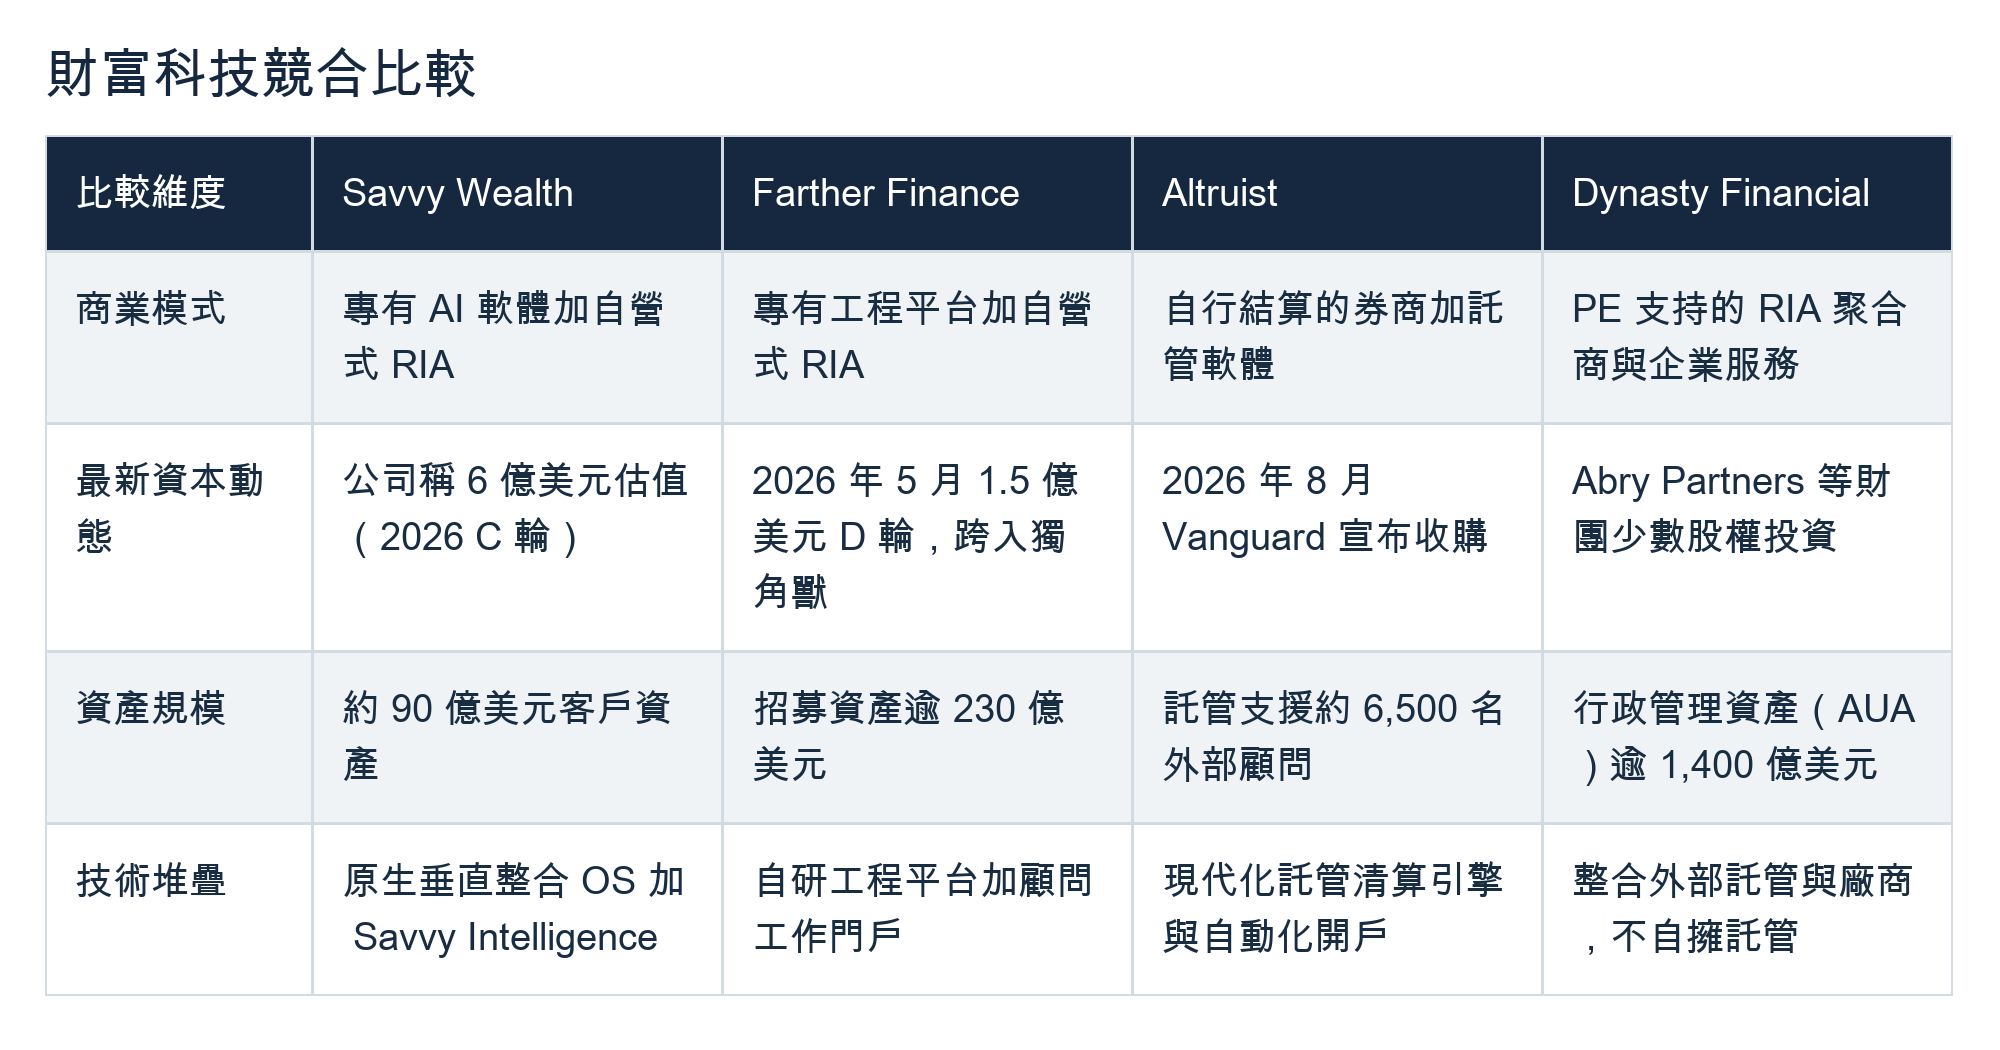
Altruist 走的是產業基礎設施路線,自建數位結算與託管系統並對外授權,本身不招募顧問、不經營受託 AUM,收入來自閒置現金利息、證券出借與軟體訂閱。它的結局是本文最重要的產業註解:Vanguard 於 2026 年 8 月 26 日宣布收購 Altruist,雙方未揭露價格,Axios 報導約 46 億美元現金,Forbes 則稱這筆交易把 Altruist 的估值拉到 40 到 50 億美元。對照 2025 年 4 月 F 輪的 19 億美元估值,一年多翻了兩個多倍。值得一提的是,Vanguard 本來就是 Altruist 2021 年 B 輪的領投方。
Dynasty Financial Partners 與 Focus Financial Partners 則是典型的私募股權聚合商。Focus 在 2023 年被 Clayton, Dubilier & Rice 與 Stone Point Capital 以超過 70 億美元企業價值私有化;Dynasty 截至 2026 年第二季行政管理資產超過 1,400 億美元、網絡顧問逾 750 名。這類聚合商的共同特徵是匯聚資產規模而非自擁底層,平台建立在整合外部託管商與軟體廠商的基礎上。
Savvy 最直接的對手是 Farther Finance,兩家同樣是科技型自營 RIA,同樣在挖華爾街出走的明星顧問。Farther 在 2026 年 5 月完成由 General Atlantic 領投的 1.5 億美元 D 輪,跨入獨角獸門檻(具體估值未揭露),招募資產超過 230 億美元,在私人銀行家(Private Bankers)招募上表現亮眼。兩家都要注意同一件事:招募資產不等於管理資產,它包含尚未入帳的部分。Savvy 的後發優勢則在於代理型 AI 工作流、家庭級跨帳戶資料整合與股權激勵機制,垂直整合架構消除了系統間的資料對齊成本。
宏觀層面上,Savvy 正好順著兩股結構性風。第一股是財富代際傳承。依 Cerulli Associates 在 2024 年底的最新推估,到 2048 年將有 124 兆美元的資產發生移轉,其中 105 兆流向繼承人,X 世代與千禧世代合計接手約 85 兆。不過這個數字有個常被誤讀的細節:約 54 兆是配偶間的橫向移轉,其中近 40 兆流向嬰兒潮及更年長世代的喪偶女性。真正往下一代走的比例,比市場常講的要低。
對 Savvy 這類平台而言,這仍然是順風。不論資產是橫向移給配偶還是往下給子女,接手的人都會重新審視自己要不要繼續用這個顧問,而這正是顧問流動的窗口。第二股風是顧問生產力邊界的重構,代理型 AI 承接常規行政與運算,單一機構的服務容量跟著放大。
順風歸順風,這家公司有三個地方可能會斷。
一、顧問留存與資產遷徙阻力。 財富管理高度依賴人際信任,資產本質上綁在顧問個人身上。顧問轉入 Savvy 的過程中,會面對原機構的法律抗辯與競業限制,部分客戶也會因為搬家繁瑣而選擇留在原機構。公司承諾的過渡期本票在顧問到職前就已發出,若首年的客戶資產遷移比例不如預期,這筆錢就成了實存的資金沉澱與信用風險。以目前的招募速度,這個曝險部位只會變大。
二、生成式 AI 在受託人義務下的法律責任。 美國 SEC 與 FINRA 對演算法介入財務規劃與資產配置的審查正在趨嚴。Savvy 反覆強調 AI 僅為輔助,但隨著 Savvy Intelligence 深入動態稅務預測與複雜情境推算,這個防線的實質強度有待檢驗。演算法在特定邊界條件下出現幻覺或邏輯瑕疵,間接導致客戶蒙受重大稅負損失,平台與其關聯 RIA 就會直接面對受託人責任訴訟。財稅情境模擬這類功能的麻煩在於錯誤不會當場發現,往往要等到報稅季才曝出來。
三、估值倍數與 AUM 連動的體質。 C 輪以 6 億美元估值對應約 1 億美元的預期 ARR,隱含股價營收比(P/S)約 6 倍。以純軟體 SaaS 的視角看,這個倍數不算高。問題在於 Savvy 的實質收入高度掛鉤於管理資產規模的百分比抽成。一旦宏觀經濟陷入衰退或資本市場遭遇深度回撤,平台管理資產的縮水會直接傳導到營業收入。純 SaaS 公司沒有這種曝險,而這正是 6 倍 P/S 在多頭市場看起來便宜、在空頭市場看起來昂貴的原因。
這三項風險有一個共同點:它們都不是產品問題。Savvy 把自己能控制的部分做得相當好,而它的成敗取決於人、法規與市場這三個它沒辦法寫進程式碼的變數。
馬克碎念
財富管理的競爭重心,已經從客戶移到顧問
過去十年的財富科技投資人都在打客戶端。Wealthfront 與 Betterment 那一代的論述是用演算法把顧問這個成本項目拿掉,直接用低費率服務終端投資人。Savvy 與 Farther 這一代把牌翻了過來:顧問是通路,而非成本。
這個轉向背後是獲客成本的算術。拿下一名管理 5 億美元的顧問,等於一次拿下他背後數百個高淨值家庭,而且這些家庭已經被教育過、已經付得起費用。機器理財當年花在廣告上的獲客成本,怎麼算都算不贏這個模型。可以遷移的洞察是:在信任密集型的行業裡,收購通路比自己一個個獲客便宜。
股權是這一代平台真正的武器
把 Savvy 與 Dynasty、Focus Financial 這類私募股權聚合商對比,最大的差別不在軟體,而在顧問的身分。聚合商模式下,顧問是被收購的標的,交易完成後他們的利益與平台就逐漸脫鉤。Savvy 模式下,顧問是股東,平台估值成長與他的個人利益綁在一起。
這讓公司在現金分潤上不必勝過對手,卻能拿到對手拿不到的人。同樣的邏輯在保險經紀、髮廊設計師、醫美診所都成立。凡是客戶跟著人走的行業,股權都比分潤有效,因為分潤只能買到今年的產能,股權買的是他不走。
回看台灣
台灣沒有 RIA 制度,財富管理高度集中在銀行財富管理部與券商。理專是銀行員工而非獨立受託人,客戶也屬於銀行。在這個結構下,Savvy 那套帶著客戶搬家的模型在台灣直接複製不了。股權激勵更是選項之外,金控體系不可能把母公司股權發給理專。
但有兩件事可以搞。一是金管會推動的高資產客戶財富管理方案與安養信託,已經拉出一個類似受託架構的雛形,而缺的正好是 Savvy 那層把客戶全資產串在一起的後台。二是理專的行政負擔在台灣只有更重,KYC、適合度評估、銷售紀錄留存幾乎全是手工流程,而且每間銀行都在重複造輪子。
所以台灣的機會不在複製 Savvy,而在把 Co-Pilot 那一層做成賣給銀行與券商的 B2B 軟體。這個切入點的客戶數量有限、銷售週期漫長,卻是少數不需要等待法規鬆綁就能開始的題目。
常見問題
Savvy Wealth 是什麼公司?
Savvy Wealth 是 2021 年成立於紐約的財富科技公司,採雙軌架構:母公司做軟體平台,子公司 Savvy Advisors 是在 SEC 註冊的投資顧問(RIA)機構。它的生意模式是把自建的 AI 作業系統搭配股權激勵,從摩根士丹利、美林這些傳統券商招募資深顧問加盟。截至 2026 年 9 月,平台有逾 150 名顧問、約 90 億美元客戶資產。
RIA 是什麼?和台灣的理專有什麼不同?
RIA 是 Registered Investment Adviser,在美國 SEC 或州主管機關註冊的投資顧問機構,依法承擔受託人(Fiduciary)責任,必須以客戶最佳利益為優先。台灣沒有對應制度,理專是銀行員工而非獨立受託人,客戶關係也屬於銀行。這是 Savvy 模式在台灣無法直接複製的根本原因。
Savvy Wealth 的估值與管理資產規模是多少?
2026 年 9 月完成 1 億美元 C 輪融資,公司對外稱估值 6 億美元(該數字未寫在新聞稿裡,是發言人向媒體陳述的)。累計融資超過 2 億美元。資產規模要分兩種看:公司公布的客戶資產約 90 億美元,而 Savvy Advisors 向 SEC 申報的法定管理資產截至 2025 年底是 50 億美元。
Savvy Intelligence 能做什麼?
這是 Savvy 在 2026 年 4 月推出的代理型 AI 架構,跑在全家庭跨帳戶的底層資料上。首發的財務規劃代理讓顧問用自然語言在互動畫布上模擬複雜情境,包括羅斯 IRA 轉換、IRMAA 門檻優化、提領順序策略與虛擬股權稅負。最終投資決策仍由人類顧問保留。
Savvy Wealth 與 Farther Finance、Altruist 差在哪裡?
Farther 與 Savvy 最像,都是自營式科技 RIA,都在挖華爾街顧問,Farther 規模較大且已是獨角獸。Altruist 則不招顧問,它是自清算經紀商與託管軟體供應商,服務外部 RIA,已於 2026 年 8 月被 Vanguard 宣布收購。
台灣有類似 Savvy Wealth 的服務嗎?
目前沒有。台灣的財富管理集中在銀行與券商體系,沒有 RIA 制度,金控也不可能把母公司股權發給理專。較可行的方向是把 Savvy 這層作業系統做成賣給銀行與券商的 B2B 軟體,鎖定理專的 KYC、適合度評估與紀錄留存等手工流程。