

一分鐘速讀
它是什麼:聯徵中心與證交所修正資料交換規範。2026/10/31 起,銀行與券商可在客戶同意下互查授信餘額,不再只限負面紀錄。
誰會被查:銀行端只要新貸款用途是投資理財,不論金額都在範圍內;券商端是授信額度達 3 億元或券商淨值 1%,取其高者。
爭議在哪:兩端門檻差距大,大型券商門檻可能達 17 億元;銀行看到券商每日資料,券商只看到銀行上月底資料。
跟我有什麼關係:新制不是額度管制,但藏在另一本帳的槓桿會被納入審核;申貸用途務必照實填。
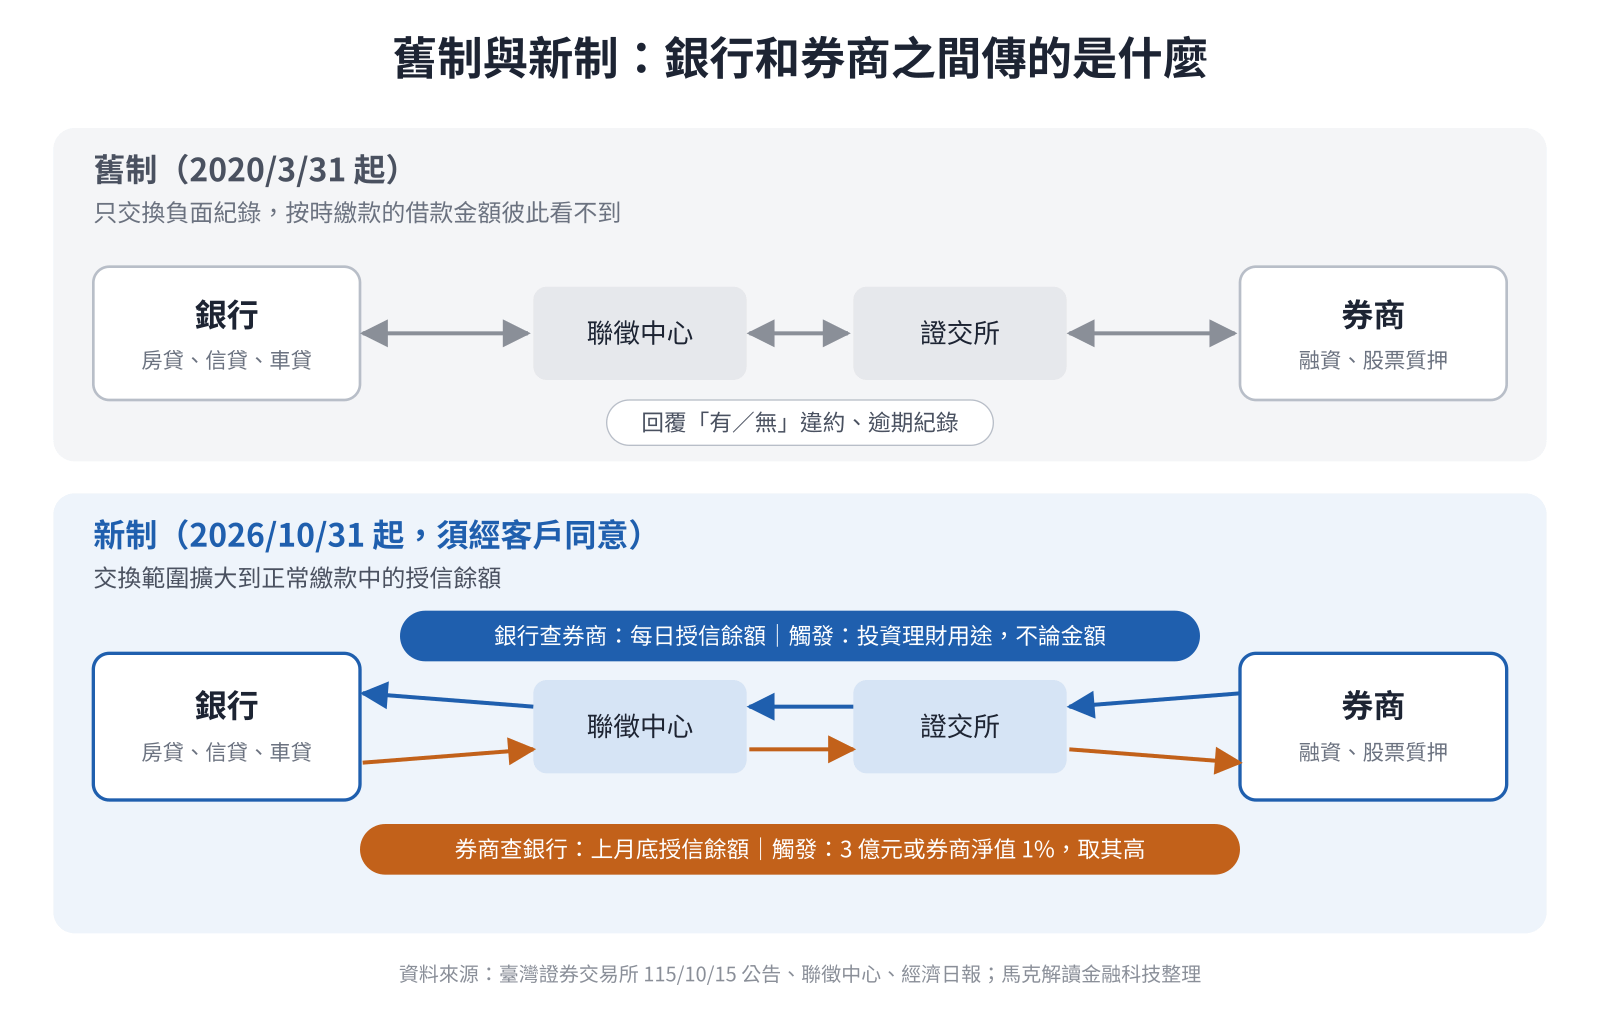
2026 年 10 月 31 日,台灣的銀行與券商之間多了一條新管道。過去兩邊只互通「這個人有沒有違約或逾期」。從這天起,雙方在客戶同意下,可以看到對方帳上的授信餘額。
媒體把它叫做「跨業聯徵」。推動它的那股力量,是今年最熱門的金融流行語:四貸同堂。
四貸同堂從哪來:一個市場用語,逼出一套跨業機制
從房市專家的示警開始
2026 年 5 月下旬,房市趨勢專家、吉家網不動產董事長李同榮,用「兩貸、三貸、四貸同堂」形容層層加碼的借錢方式。他列出的借款來源,包括房貸、增貸、股票融資、車貸、信貸與信用卡分期。
各方的定義略有出入。金管會 7 月向部分銀行了解時,看的是同時有房貸、信貸、車貸與股票質押的客戶;媒體則常把券商端的融資也算進來。我們這裡採用較寬的說法:同時背負房貸、車貸、信貸,以及股票融資或質押。
6 月 18 日央行理監事會後,總裁楊金龍表示,這已成為市場一般名詞,「有點誇張」。7 月下旬那一波急殺,讓這個話題再度升溫。
兩天跌掉 3,595 點
台股在 6 月 23 日盤中創下 48,218 點,是當時的歷史新高。7 月 28 日與 29 日兩天,指數重挫 3,595 點,29 日盤中最低來到 39,384 點。
復華投信計算,這波自高點修正約 18%。法人把原因歸給韓股去槓桿、記憶體類股重挫,以及市場對升息的預期。
行情一急跌,借錢買股的風險就浮上檯面。金管會 7 月 30 日公布,6 月底券商融資餘額 8,187 億元,不限用途款項借貸 4,742 億元。兩者合計約 1.29 兆元。連同證券業務借貸款項,三項業務合計約為券商淨值的 185%,距離 4 倍的上限還有空間。
這裡的「不限用途款項借貸」,就是市場俗稱的股票質押。投資人把手上的股票交給券商當擔保,借出現金,用途不受限制。很多人借出來之後,又再拿去買股票。
違約交割與週轉金同步升溫
違約交割也在增加。Business Insider 台灣依證交所違約公告資料統計。2026 年截至 10 月 28 日,違約買進與賣出合計約 110.3 億元。這個數字約為 2025 年全年 38.6 億元的 2.9 倍;買賣互抵後的淨額約 9.7 億元。
銀行端的資金也在往理財方向流。太報依央行 10 月 29 日公布的金融統計月報整理,9 月個人週轉金占個人放款的比重達 40.66%,是 2024 年 11 月以來新高。2018 年至 2025 年的年底數字,多落在 34% 至 39% 之間。
增量更加集中。依太報計算,今年前 9 個月個人週轉金較去年底增加 1.16 兆元,約占新增個人放款的 73.22%。這個比重在 2025 年是 64.34%,2024 年是 48.10%。雖然週轉金不等於投資,但它是銀行統計裡最接近「借錢理財」的一項。
銀行說很少,券商說是黑洞
整體數字持續上升,個別銀行的清查結果卻很小。
金管會銀行局副局長王允中 7 月 28 日表示,國銀逾放比維持在 0.14% 至 0.16%。背負多重貸款者,只占個金客戶數的「低個位數」比例。兆豐金暨兆豐銀董事長董瑞斌 7 月 29 日說,兆豐銀符合四貸同堂的客戶只有 4 戶。中信金總經理高麗雪 8 月 18 日在法說會上表示,比對聯徵資料約 50 人,曝險約 7 億元。
券商的看法不同。太報 11 月 1 日的報導中,有不具名券商業者形容這是沒人知道實際狀況的「黑洞」。
這兩種說法有可能同時成立。每家機構只能清查自家客戶。一個人若在甲銀行辦增貸、在乙銀行辦信貸,再到丙券商質押股票,沒有任何一家機構看得到全貌。癥結出在制度設計,這要從舊制說起。
舊制只回答一個問題:有沒有違約
2020 年起的負面資料互通
銀行與券商之間交換資料,並不是今年才開始。2020 年 3 月 31 日起,聯徵中心與證交所就已建立一套介接機制。
在舊制下,銀行可以透過聯徵中心,查客戶在券商的融資、借貸款項有沒有違約或違規紀錄。券商則可以透過證交所,查客戶在銀行有沒有逾期、催收或呆帳,信用卡不在範圍內。
這套機制的回覆以「有」或「無」為主。依聯徵中心的作業說明,銀行最多能知道客戶在券商「有授信往來」;只有客戶已有負面紀錄時,才會揭露未清償餘額。換句話說,一個人只要按時繳款,他在另一個產業借了多少錢,對方完全看不到。
打個比方,舊制像兩家醫院只交換「這位病人有沒有住過加護病房」。至於他正在吃哪些藥、劑量多重,彼此一無所知。
同一家金控也不能隨意互通
有人會問:很多銀行和券商隸屬同一家金控,內部難道看不到?
依《金融控股公司法》第 42 條,金控與子公司對客戶資料負有保密義務。第 43 條規定,子公司間共同行銷時,運用姓名、地址以外的客戶資料,須依個資法辦理。2009 年訂定的「金融控股公司子公司間共同行銷管理辦法」也規定,交互運用姓名、地址以外的資料,須經客戶簽約或書面明示同意。
實務上,同一家金控旗下的銀行與券商要互看客戶負債,同樣得先過個資這一關。兆豐金總經理張傳章 8 月 27 日在法說會上表示,公司受限於個資法規範,正配合主管機關研議跨業信用資訊交換機制。
跨業聯徵怎麼查:雙向打通,但兩邊門檻差很大
依據是金管會函文與證交所公告
這次上路的機制,金管會沒有另發新聞稿,依據是金管會的函文與證交所的公告。
金管會在 2026 年 10 月 6 日發函(金管銀國字第11501469001號、第11501469003號)。證交所再於 10 月 15 日發布公告(臺證交字第1150206064號)。公告宣布,證交所與聯徵中心共同修正「介接交換授信業務信用資料管理規範」。
新規範的名稱,少了舊版的「負面」兩字。這個變化正好點出改革重點:交換範圍從負面紀錄,擴大到正常繳款中的授信餘額。
施行日是 10 月 31 日,券商端實際從 11 月 2 日這個營業日開始適用。
兩邊各看得到什麼
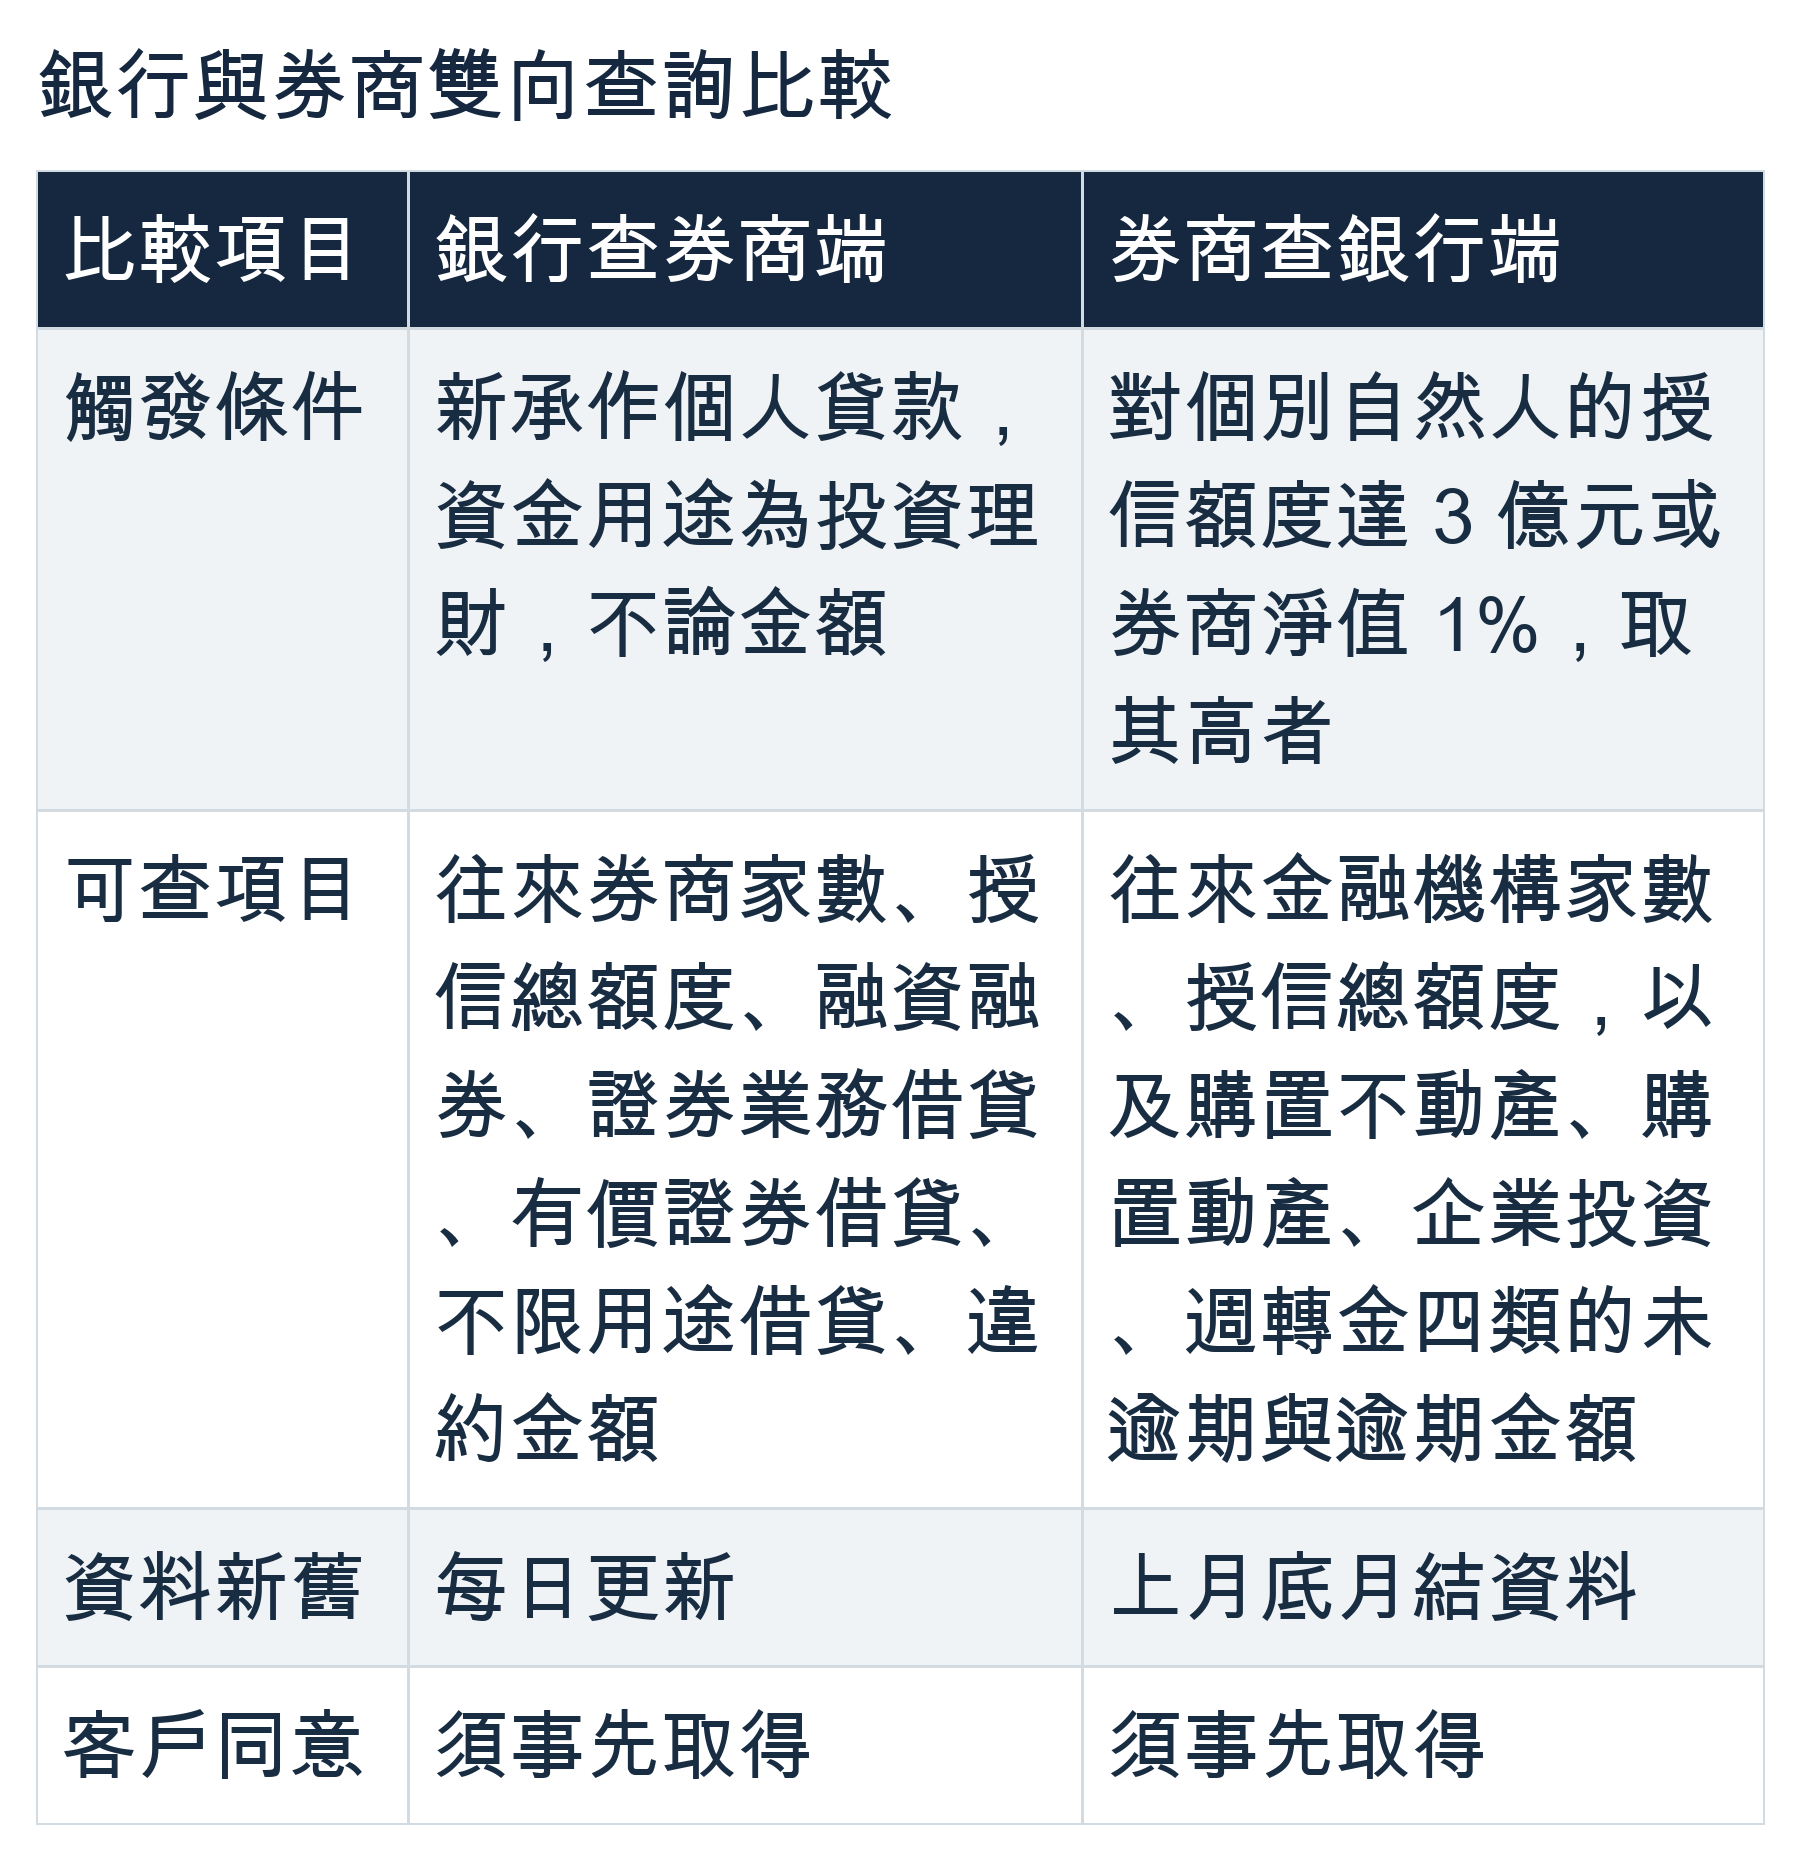
兩個細節值得注意。券商查銀行端時,信用卡不在範圍內。銀行端的週轉金也沒有再細分用途,券商只看得到一個週轉金總數。
不對稱一:門檻
銀行端的門檻很低。只要新承作的個人貸款用途是投資理財,不論金額大小都納入查詢範圍。金管會 10 月 29 日對外說明時,銀行局副局長張嘉魁強調,查詢結果只是授信審核的參考之一。
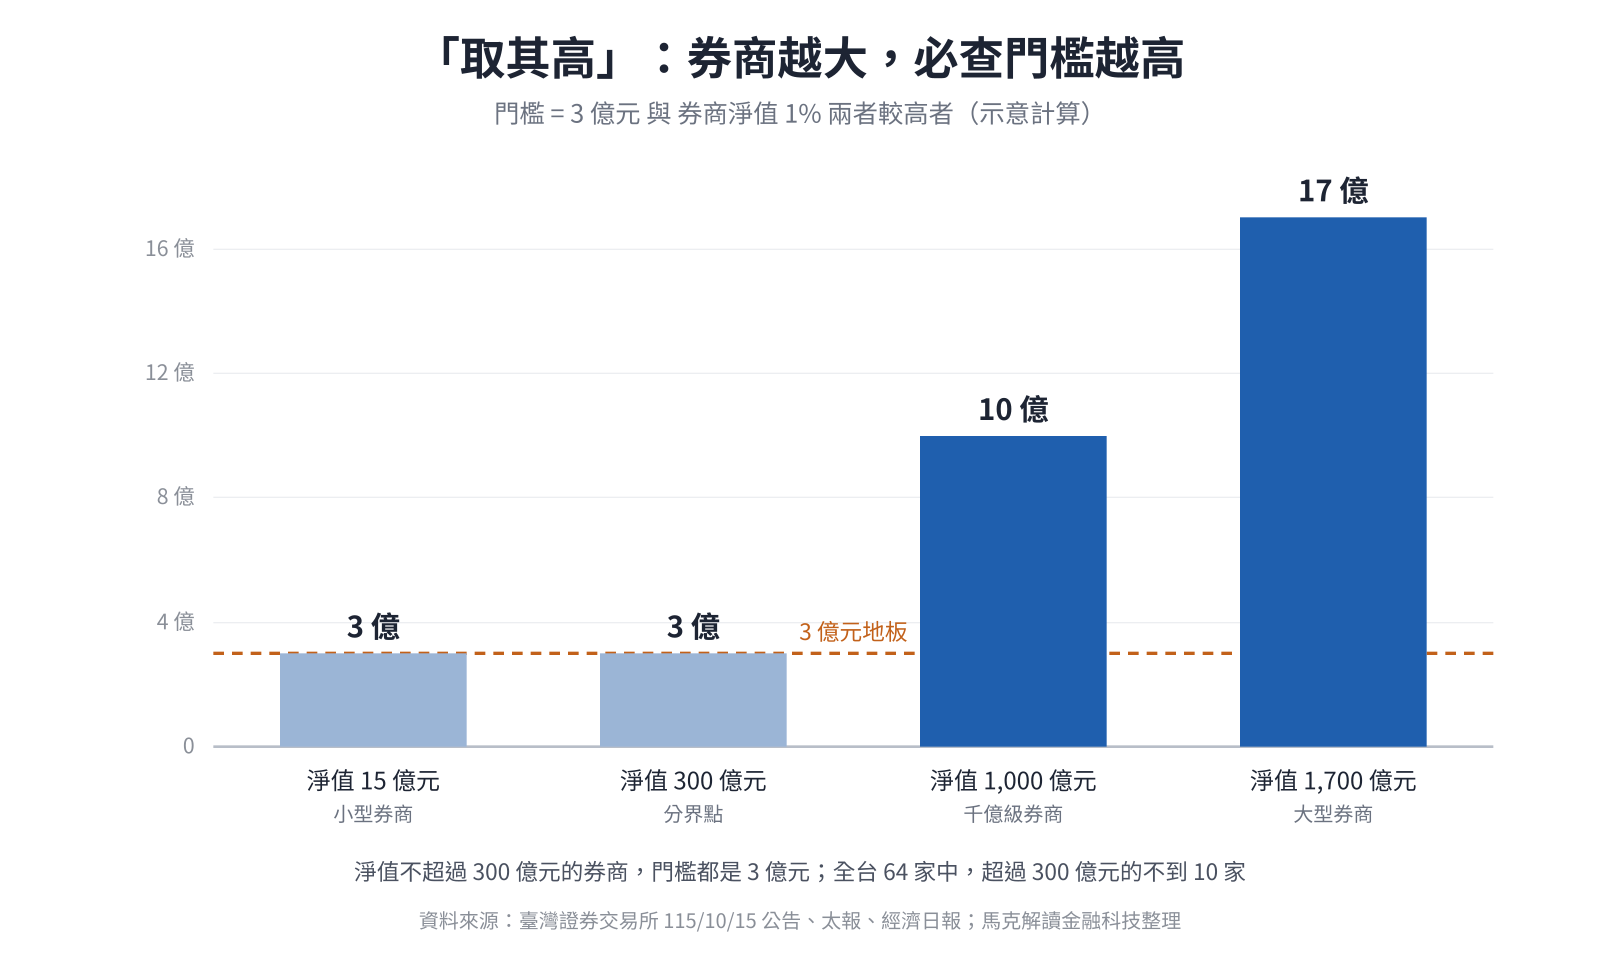
券商端的門檻高得多。證交所公告寫明,對個別自然人的授信額度達 3 億元,或達券商淨值的 1%,以兩者較高者為準,就應透過這套機制查詢。公告沒有寫「累積」二字,媒體多半解讀為既有額度加上新增額度。
「取其高」讓不同規模的券商面對完全不同的標準。太報引用證交所統計,全台共有 64 家券商;該報也指出,淨值超過 300 億元的不到 10 家。淨值低於 300 億元的券商,1% 不到 3 億元,門檻一律是 3 億元。
經濟日報則以淨值逾 1,700 億元的 A 大券商為例,淨值 1% 就是 17 億元。換算下來,約是 3 億元門檻的 5.7 倍。同一位大戶,在中小券商借到 3 億元就要被查;換到這類大型券商,借到十幾億元都可能還不必查。這是新制上路後,券商圈討論最多的地方。
不對稱二:資料新舊
銀行看到的券商資料每日更新,券商看到的銀行資料則是上月底的月結數字。這和兩邊原本的資料節奏有關:證券交易逐日結算,聯徵中心的銀行授信資料則按月更新。
對券商來說,這代表看到的銀行資料有時間差。依證交所公告附件,聯徵中心一般在每月 15 日前才更新到前一個月底。月初查詢時,券商看到的可能是前前月底的資料,落差最長約 6 週。證期局副局長黃厚銘表示,雙方公會討論後認為風險可控,因此沿用現行的更新頻率。
上路的實務細節
業界轉述,系統採批次回覆,送出查詢後約需 10 至 20 分鐘才會收到結果。費用方面,券商查詢銀行資料的費用,10 月 31 日至 11 月 30 日免收,12 月 1 日起每筆由 20 元降為 15 元。
並非每家券商都已準備好。證交所公告要求,券商系統須在 2027 年 3 月 31 日前完成建置,來不及的應以人工方式或適當替代措施辦理。太報報導,有券商預計 11 月底完成串接程式開發、12 月進行系統測試。過渡期間,則以人工方式發 Email 請證交所撈取所需資料。
別和「理財週轉金申報」搞混
同一時期還有另一項新規定,常被混為一談。王允中 8 月 4 日宣布,本國銀行自 10 月起按月申報個人理財週轉金,首次申報 9 月資料。
這份申報分成理財型房貸、信貸、股票質押融資與其他週轉金四類,供金管會做監理分析。經濟日報 10 月 29 日的報導指出,這些資料不在券商可查詢的範圍內,和跨業查詢是不同的項目。
金管會的定調
王允中 10 月 1 日受訪時說:「金管會從來沒有『四貸同堂』管制措施」,這「只是一個信用交換機制」。
新制沒有設定任何借款上限。它讓授信機構在審核時,看得到原本看不到資訊。
信貸勾選「投資理財」的那一刻,就決定會不會被查
申貸流程多了一份同意書
對一般人來說,最直接的變化發生在銀行的貸款申請書上。以星展銀行的信貸申請書為例,資金用途須單選,選項包括居家修繕、消費支出、投資理財等。勾選投資理財,銀行就會請你簽一份跨業查詢同意書,授權它透過聯徵中心調閱你在券商的授信資料。
規範要求業者事先取得同意,客戶不同意,業者就不能查。證期局副局長黃厚銘 10 月 29 日表示,客戶不同意的話,券商也不會承作這筆授信。銀行端客戶不同意時如何處理,官方並未明說。張嘉魁則表示,查詢結果只是依 5P 原則審核的參考之一。
金管會 10 月 29 日說明時表示,新制只適用新增的授信。已經在繳、沒有增貸的舊貸款,原則上不受影響。
DBR 22 倍不變,但銀行還有別把尺
很多人第一個擔心的是 DBR 22 倍。依金管會 97 年金管銀(四)字第 09600523370 號函,DBR 是個人在全體金融機構的無擔保債務總餘額除以平均月收入。這個倍數不宜超過 22 倍。計入的項目包括信用卡、現金卡與信用貸款。
券商融資與股票質押都以股票作為擔保,屬於有擔保授信。數位時代 8 月的報導指出,券商融資與不限用途借貸並不是 DBR 的計算項目。銀行承作的股票質押,十足擔保的部分原則上也不計入。
DBR 只是其中一把尺。銀行審核時還會看月付收支比,也就是每月還款總額占月收入的比例。台灣房屋曾指出,房貸收支比最好在六成以內;渣打銀行則建議月負債比低於七成,過高會影響核貸。這些都是業界慣例,並非法規。券商端的借款一旦攤在桌上,銀行評估還款能力時,就多了一筆要考慮的負債。
兩種還款壓力疊在一起
信貸和股票質押的風險形狀不同。信貸每月固定還本付息,壓力穩定但躲不掉。股票質押和融資不必按月還本,卻每天盯市,維持率跌破門檻就會被追繳,補不出錢,股票就會被處分。
試想 7 月 28 日那種行情。指數兩天跌掉 3,595 點,質押的股票市值縮水,券商的追繳通知送到時,信貸的扣款日也剛好到了。兩筆錢擠在同一週,靠薪水支撐的人很難同時應付。
銀行在意的,正是這種現金流兩頭同時被抽乾的情境。
改填「裝潢」能避開查詢嗎
網路上最常見的疑問,是申貸時不勾投資理財,改填裝潢或家庭消費,能不能就此避開查詢。
前端確實不會觸發跨業查詢,後端的風險卻更大。金管會 2011 年 3 月 23 日發函(金管檢銀字第 1000154032 號),要求銀行撥貸後確實查證資金流向與繳款來源。函中把「實際放款資金流向與申貸用途不符」列為主要缺失,貸款契約也可以約定,用途不符時銀行能要求加速到期。
這份函是為防範利用他人名義申辦貸款而發,但查證資金流向的要求並未限於人頭案件。申貸時寫裝潢,撥款後幾天錢就轉進證券交割帳戶,這種軌跡留在銀行帳上,貸後檢核時很容易被視為異常。虛報用途換來的,可能是一筆被要求提前清償的貸款。
券商端:3 億元是地板
有不具名券商業者向太報表示,3 億元或淨值 1% 只是最低標準,各家可能以更嚴格的內控自行下修。淨值十多億元的小券商,很難等到客戶借到 3 億元才查。
據券商透露,首波會優先查詢三類客戶:授信大戶、當沖虧損過大者,以及大量質押債券 ETF 的投資人。券商不會立即收回已撥貸的資金。做法是先註記風險,再以到期不續借、調高利率、限制融資成數等方式逐步調整。
債券 ETF 的質借部位也是券商關注的重點。以群益 ESG 投等債 20+ 為例,截至 10 月 27 日,質借張數約 101.4 萬張,價格較高點下跌 16.86%。
市場怎麼看:散戶分兩派,銀行與券商各說各話
散戶的兩種反應
四貸同堂在 5 月底剛成為話題時,社群上的反應就分成兩派。有人認為不必過度擔心:「銀行又不是亂借,沒還款能力根本貸不到」、「能玩四貸的人,不用替他擔心」。也有人自嘲「全民炒股時代」、「還沒過熱,繼續借來買QQ」。
另一派則憂心風險:「如果全部變呆帳不就金融風暴?」、「放給股市崩才知道有沒有過熱」。
對只有自住房貸、信用卡正常繳款的上班族來說,新制的影響確實有限。只要不申請投資理財用途的新貸款,就不會觸發查詢。
真正有感的,是靠多重借款維持部位的投資人。過去,先在券商把股票質押借滿,再回頭向銀行申請信貸,銀行看不到券商那一端。現在,只要申貸用途是投資理財,這段資訊落差就被補起來了。
續貸則是另一個還沒有答案的問題。既有貸款沒有新增額度,不在查詢範圍內;但到期續約或轉貸是否視為新案,官方尚未說明。
專家:監理從單筆違約轉向總槓桿
李同榮在經濟日報 9 月 29 日的報導中指出,這套機制代表監理思維的轉變。過去只問「這筆貸款有沒有違約」,現在要看「這個人的總槓桿到底多高」。
他建議後續觀察三個面向:資金流向、整體槓桿,以及槓桿集中度。他在 8 月 3 日也曾提醒,失控的槓桿會在多頭反轉時浮現風險,要慎防「股房雙殺」。
財經專家葉育碩則在數位時代 9 月 30 日的報導中指出,同一份資產反覆疊加槓桿的「一資多借」空間,可能會因此縮小。
銀行與券商的認知落差
銀行端的清查數字都很小,從兆豐銀的 4 戶到中信銀的約 50 人。券商端的看法則有分歧。有業者形容是「黑洞」;也有證券業者向太報表示,融資與不限用途借貸餘額沒有脫離股市趨勢,目前看不出非常嚴重的狀況。
這種分歧本身,就說明了新制的價值。在兩本帳接起來之前,沒有人能拿出一個可信的全貌數字。
放到國際看:台灣站在美日與南韓之間
美國:券商融資不進信用報告
美國的三大徵信機構 Experian、Equifax 與 TransUnion,主要收錄信用卡、房貸、車貸、學貸等消費信貸。馬克在〈信用分數:跟著你一輩子的評分制度〉一文中,介紹過這套評分體系。
Experian 2026 年的說明寫得很清楚:用融資買股票不會影響信用分數,券商帳戶一般不報送徵信機構。融資的日常餘額不會進信用報告;投資人還不出欠款、債權被轉給催收公司時,才可能出現。另外,申請融資帳戶時,部分券商會調閱信用報告,可能留下一筆硬查詢紀錄。
美國對券商融資的控管,主要靠保證金規定。聯準會 Regulation T 規定初始保證金為 50%,也就是最多借到買價的一半。FINRA Rule 4210 要求維持保證金至少為市值的 25%,許多券商自訂的標準在 30% 至 40% 之間。Experian 也指出,以證券擔保的貸款一般不查信用,成數約為擔保品的 50% 至 95%。
英國:看擔保品,監理焦點在別處
英國私人銀行常見的 Lombard 貸款,是以投資組合作為擔保的借款,主要依擔保品價值放款。依業者公開資料,分散型股票組合的貸款成數約 50% 至 70%,政府債與投資級債券可達 80% 至 95%。
英格蘭銀行 2026 年 7 月的《金融穩定報告》確實談到股市槓桿。報告點名全球避險基金的主經紀商融資餘額創新高。報告也引述市場情報,指出散戶是美國槓桿型 ETF 的主要持有者。報告沒有提到 Lombard 貸款,也沒有討論對個人的證券擔保放款。
日本:三家機構分工,券商自成一套
日本的個人信用資訊由三家機構分工:全國銀行個人信用情報中心(KSC)、CIC 與 JICC。三家透過 CRIN 交換延滯等資訊,CIC 與 JICC 之間另依《貸金業法》透過 FINE 交換借款餘額。
券商的信用交易(類似台灣的融資融券)審核,主要看投資人的金融資產、投資經驗與年齡,條件由各券商自訂。以 SMBC 日興證券為例,開戶條件之一是金融資產 300 萬日圓以上,公開資料沒有提到查詢信用資訊機構。保證金方面,法令規定的委託保證金率下限為 30%。
南韓:最接近台灣,也還沒完全打通
南韓是最值得對照的例子。南韓散戶借錢買股的規模龐大。依金融投資協會統計,證券公司信用交易融資餘額在 2026 年 6 月 24 日創下 38.6 兆韓元新高,8 月初回落到約 27 兆韓元。
以大信證券的商品說明書為例,證券擔保融資的資料會提供給信用資訊集中機構,再分享給其他金融機構。不過,金融委員會主導的 DSR(總負債本息償還比率)規範,目前不計入證券公司的信用融資與股票擔保貸款。
對這一塊,南韓改用券商端的總量工具。韓國經濟週刊 8 月的報導指出,主管機關以「授信總額不得超過券商自有資本」來限制;保證金率的法規下限則是 40%。
今年 9 月 23 日,金融投資協會再推自律措施。10 家大型券商自 10 月起把授信上限降為自有資本的 9 成,單一個股融資占比超過 15% 須自律調降。業界現行 45% 的保證金率,協會也規劃年內提高到 50%。
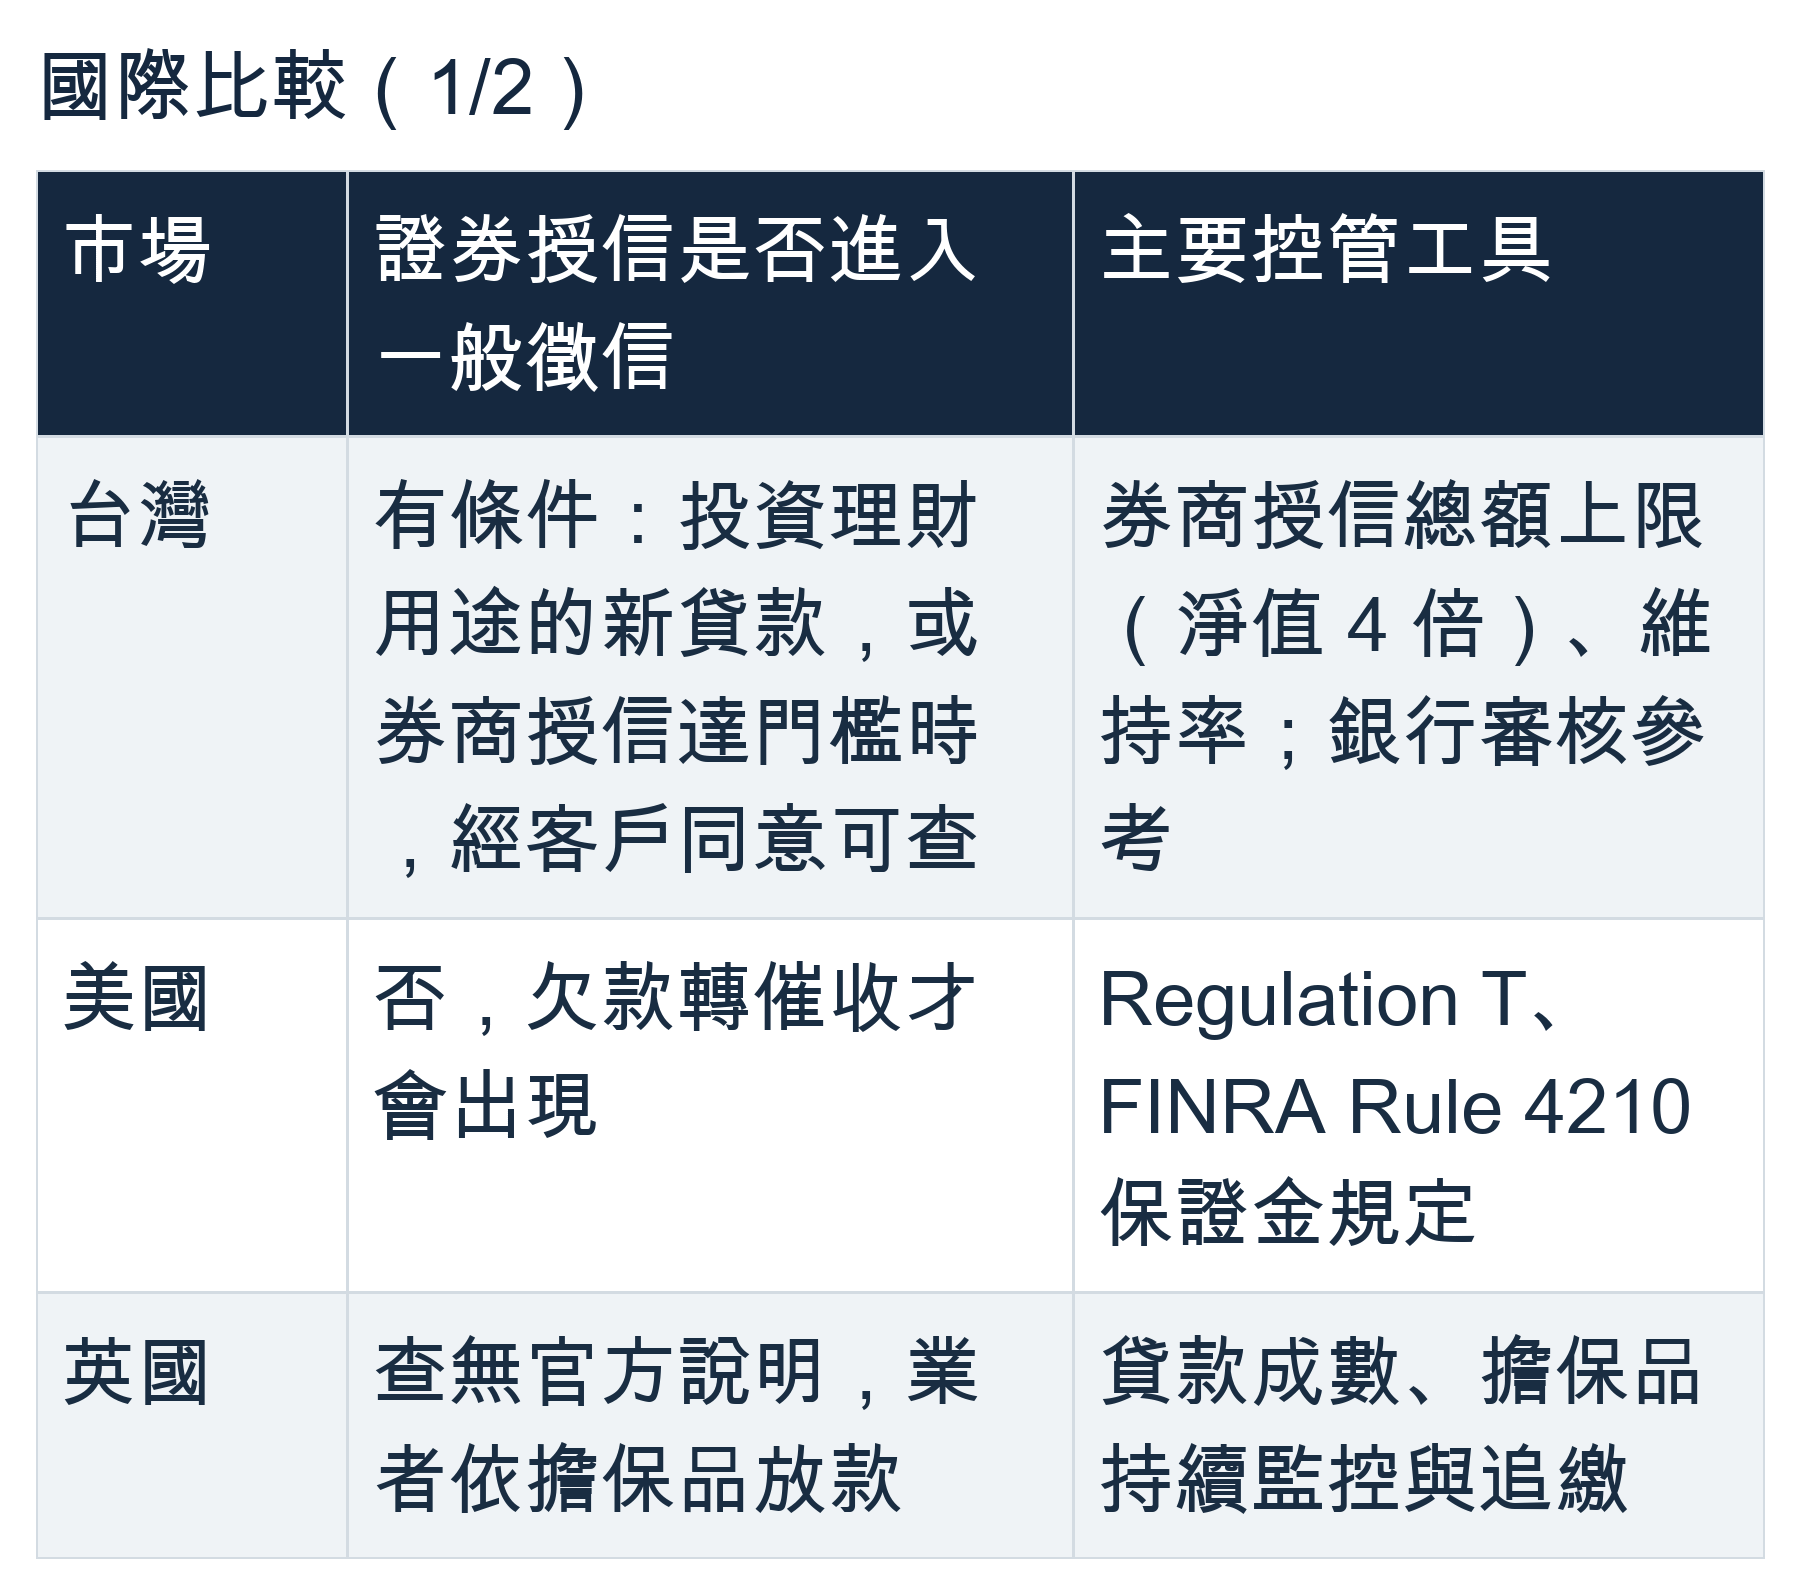
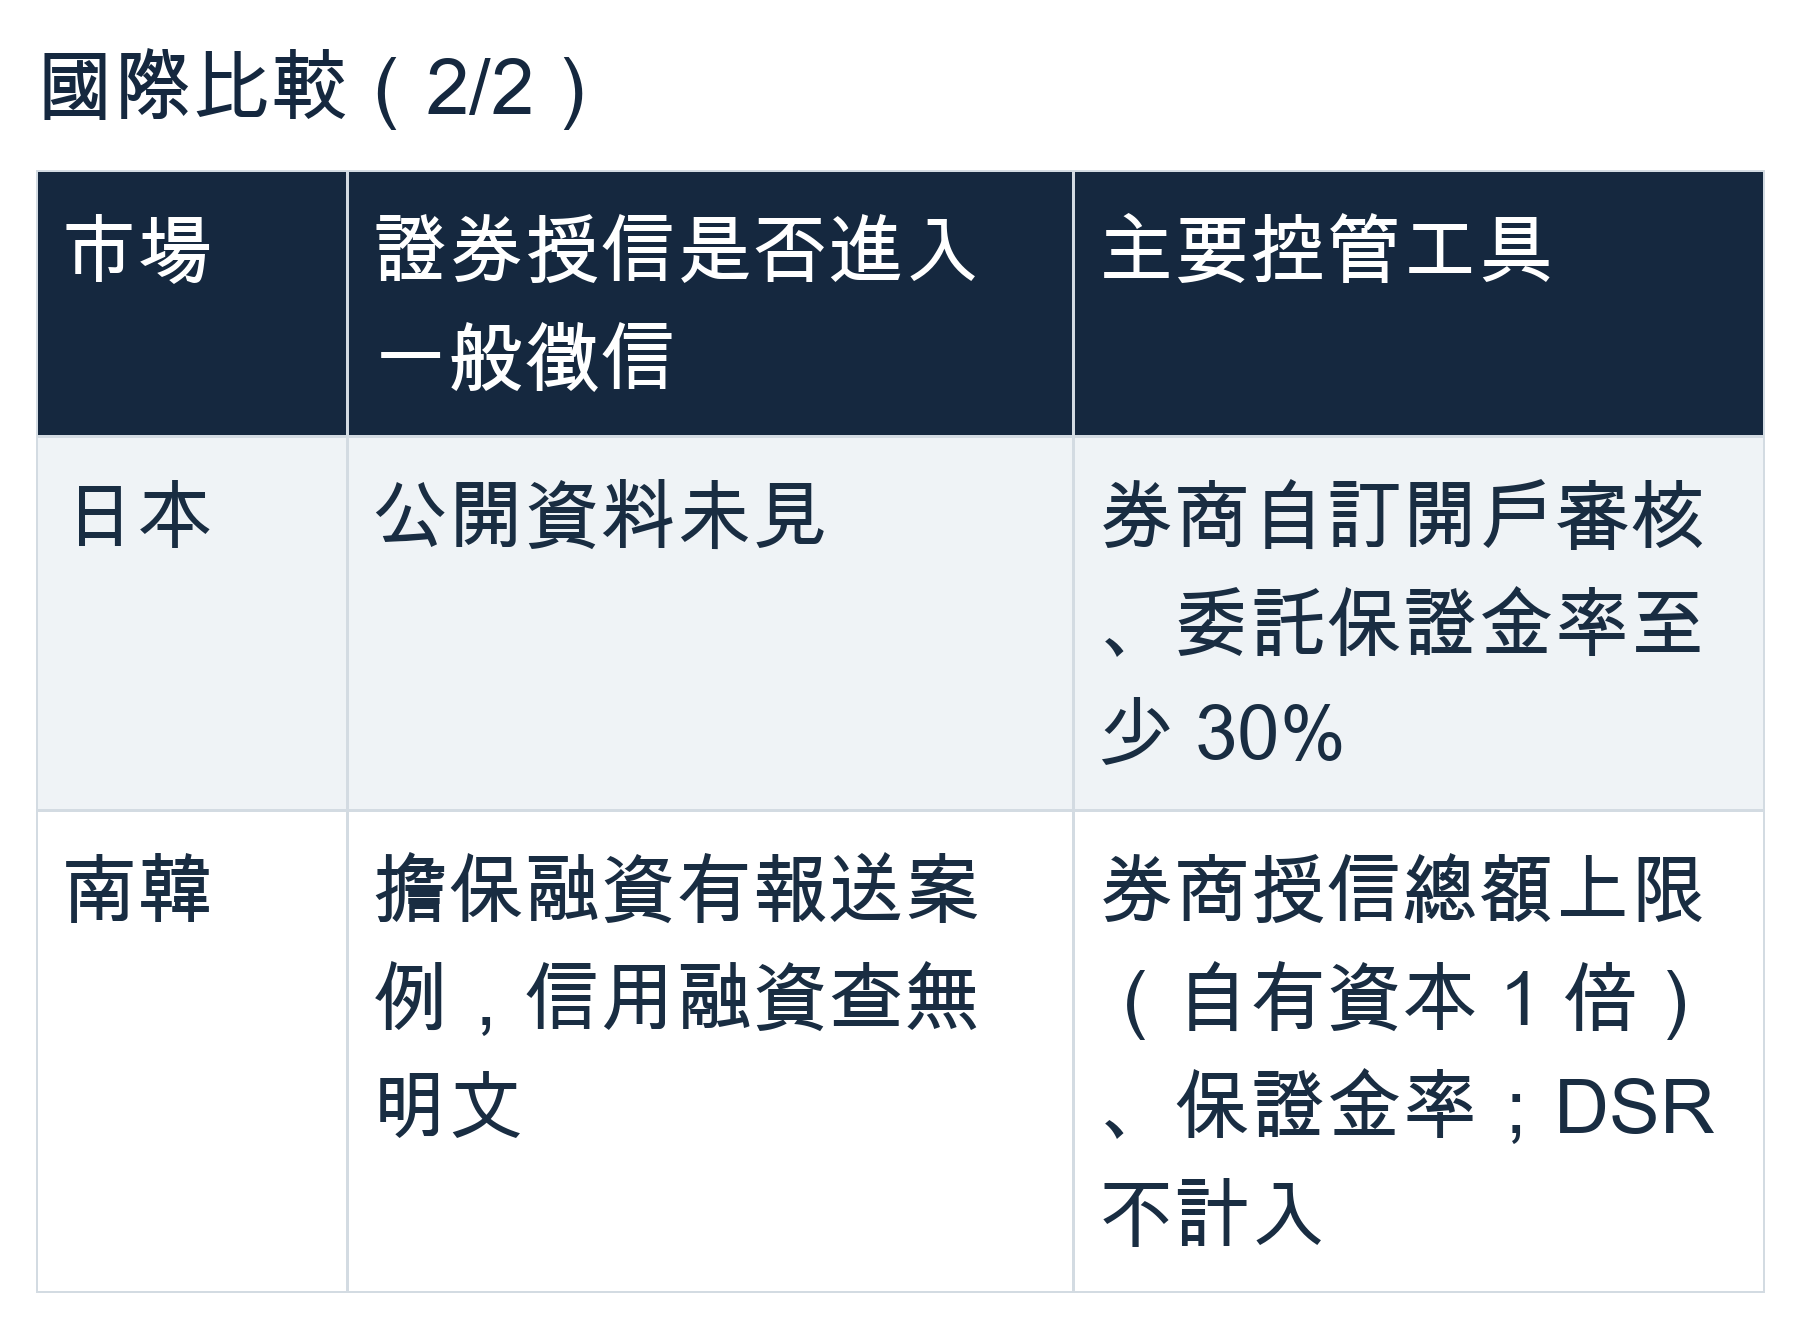
從這張表來看,美、英、日都把證券借款視為以擔保品為主的另一套體系,和看薪資現金流的消費信貸分開處理。在美國,法律並不強制報送徵信,券商不報是業者的選擇;槓桿則由聯準會依法訂定的保證金規則控管。
台灣與南韓都面對散戶大量借錢買股,兩地的券商授信也都有總量上限。台灣規定融資、證券業務借貸與不限用途借貸合計,不得超過券商淨值的 4 倍;南韓是自有資本的 1 倍,今年再自律降到 9 成。
差別在於下一步。南韓持續收緊券商端的總量,台灣這次先讓銀行與券商的資訊流通,把個案判斷權留給各家授信機構。
結論:新制沒有收緊額度,揭露原本的資訊死角
跨業聯徵上路後,借款上限和 DBR 22 倍都維持原樣。新制補上的,是一個人在銀行與券商之間分散借款時,授信機構只看得到一半的死角。
給借款人三個建議:
申貸用途照實填:虛報用途可能在貸後檢核中被發現,換來加速到期的風險,代價比被查一次高得多。
把兩種還款壓力放在同一張表:信貸月付金和質押維持率一起算。若台股再來一次兩天跌 3,595 點的行情,自己的薪水和存款撐不撐得住追繳,最好事先有答案。
提早規劃增貸與轉貸:已經多重借款的人,若要為投資理財申請增貸,就會進入查詢範圍。到期續約或轉貸如何認定,官方尚未說明,最好預留時間向銀行確認。
接下來值得觀察的,首先是 2027 年 3 月 31 日券商系統全數完成串接後,查詢量會不會明顯增加。各家券商是否陸續下修內控門檻,也會影響大戶的流向。
另一項配套是違約交割新制。金管會 9 月 23 日核備,2027 年 4 月 1 日施行,首次違約者將被預收款券 10 個交易日,再犯者 30 個交易日。
兩本帳攤在同一張桌上之後,借錢買股的人得先想清楚一件事。槓桿從來沒有消失,消失的只是那本別人看不見的帳。
常見問題 FAQ
跨業聯徵是什麼?什麼時候上路?
跨業聯徵是俗稱。它指聯徵中心與證交所修正授信資料交換規範後,銀行與券商可在客戶同意下互查授信餘額的機制。依證交所公告,新制 2026 年 10 月 31 日施行,券商端從 11 月 2 日開始適用。
申請信貸會被查到股票質押嗎?
信貸的資金用途若填「投資理財」,不論金額,銀行都可在取得你的同意後查詢。查詢範圍包括你在券商的融資、不限用途借貸等授信資料。用途不是投資理財,就不會觸發這項查詢。
券商什麼情況下會查我的銀行貸款?
券商對個人的授信額度達 3 億元或券商淨值 1%,以兩者較高者為準,就應在取得同意後透過證交所查詢。券商看得到往來金融機構家數、授信總額度,以及購置不動產、購置動產、企業投資、週轉金四類借款金額。信用卡不在範圍內。
股票質押或融資會算進 DBR 22 倍嗎?
DBR 計算的是信用卡、現金卡與信用貸款等無擔保債務。券商融資與不限用途借貸以股票擔保,媒體報導指出並非 DBR 的計算項目。不過,銀行看到這些負債後,仍可能納入整體還款能力的評估。
不簽跨業查詢同意書會怎樣?
業者沒有取得同意,就不能查詢。證期局表示,客戶不同意的話,券商也不會承作這筆授信;銀行端如何處理,官方沒有明說。
申貸用途改填裝潢,就能避開查詢嗎?
前端確實不會觸發跨業查詢。但金管會 2011 年的函令要求銀行撥貸後查證資金流向,用途不符列為主要缺失,契約也可約定加速到期。資金撥下後直接轉進證券交割帳戶,就可能被要求提前還款。
已經在繳的貸款會受影響嗎?
新制只適用新增的授信,沒有增貸的舊貸款原則上不受影響。到期續約或轉貸是否視為新案,官方尚未說明,建議事先向銀行確認。