

一分鐘速讀
起源:黑天鵝本來指「不可能存在的東西」。1697 年西澳發現黑天鵝後,它變成「一個反例推翻千年經驗」的象徵。
機制:股市報酬帶有「肥尾」,常態分佈模型卻把崩盤算成幾乎不可能,崩盤一來就顯得「不可思議」。
爭議:真正的黑天鵝要同時滿足無法預見、衝擊巨大、事後看似合理。許多被稱為黑天鵝的股災,事前其實有公開訊號可查。
實務:與其猜下一隻黑天鵝,不如降低槓桿、保留現金,讓投資組合挺得住意外。
2026 年 7 月 17 日,台股加權指數收盤重挫 2,953.71 點,收在 42,671.27 點,改寫史上最大單日跌點。台積電當天跌 180 元、收在 2,290 元,同樣寫下個股紀錄。
這已經是不到兩年內第三次刷新紀錄。2024 年 8 月 5 日,台股在日圓套利交易平倉潮中崩跌 1,807.21 點。2025 年 4 月 7 日,美國宣布對等關稅後的首個交易日,台股又跌了 2,065.87 點。
台灣媒體習慣用日期替股災命名,例如「805 股災」「47 慘案」「717 股災」。另一個常被搬出來的詞是「黑天鵝」,從日圓套利到美國關稅,都曾被冠上這個名號。美國聯準會 2025 年發表的一篇工作論文也指出,金融危機經常被冠上黑天鵝之名。
這篇文章想回答兩件事:「黑天鵝」這個詞為什麼會黏上股災,以及這些股災是否真的符合它的定義。
黑天鵝是什麼意思?從「不可能」到「一個反例就夠」
羅馬詩人的諷刺修辭
黑天鵝最早可追溯到西元 2 世紀的羅馬諷刺詩人 Juvenal。他在第六首諷刺詩裡挖苦當時的婚姻:一位美貌、富有又貞潔的妻子,稀有得像地上的黑天鵝。
當時歐洲人見過的天鵝全是白色的。黑天鵝在這句話裡的意思很單純,就是世上不存在的東西。直到 16 世紀,倫敦人還用這句話形容不可能發生的事。
天鵝河上的反例
1697 年,荷蘭探險家 Willem de Vlamingh 率船隊探勘西澳海岸。船員在一條河上看見成群的黑天鵝。德弗拉明據此把這條河命名為 Swan River,它今天流經西澳首府伯斯。
一群活生生的黑天鵝,讓上千年的常識瞬間失效。這個詞的意思也跟著翻轉,從「不可能存在的東西」,變成「被認定不可能、後來卻真的出現的東西」。
哲學家的歸納法教材
18 世紀的蘇格蘭哲學家 David Hume 提出著名的「歸納問題」。他指出,過去觀察到的規律,在邏輯上無法保證未來仍然成立。19 世紀的英國哲學家 John Stuart Mill,則把黑天鵝當成說明這個困境的例子。
這個例子的力量在於一種不對稱。看過一百萬隻白天鵝,也無法證明「天鵝都是白的」;但只要看到一隻黑天鵝,就足以推翻這句話。
20 世紀的科學哲學家 Karl Popper 把這個不對稱發展成「否證論」。在他看來,科學理論無法被經驗完全證實,只能不斷接受反例的檢驗。
塔雷伯把黑天鵝帶進華爾街
從交易室走出來的理論
把黑天鵝帶進金融圈的,是 Nassim Nicholas Taleb。他在成為作家之前,是華爾街的選擇權交易員。據 The Motley Fool 整理,他在 1987 年黑色星期一的崩盤中大賺一筆,這段經歷成為黑天鵝理論的起點。
塔雷伯在 2001 年的《隨機騙局》(Fooled by Randomness)中,首次用黑天鵝討論金融市場。2007 年的《黑天鵝效應》(The Black Swan)再把這個概念擴展到歷史、科技與社會事件。這本書暢銷之後,「黑天鵝」也從哲學名詞變成財經媒體的日常用語。
三個缺一不可的條件
塔雷伯給黑天鵝下了嚴格的定義,一個事件必須同時具備以下特徵:
離群值:它落在常規預期之外,過去的經驗找不到任何跡象指向它會發生。
衝擊極大:一旦發生,影響範圍與破壞力都遠超平常。
事後可解釋:事發之後,人們會編出一套說法,讓它看起來早有脈絡、可以預測。
其中第三點最常被忽略,卻是理解股災的關鍵,後文會再回來談。
火雞問題:黑天鵝看觀察者
Taleb 另一個重要觀點,是黑天鵝取決於觀察者。他用「火雞問題」(The Turkey Problem)來說明。
一隻火雞連續 1,000 天被農夫細心餵養。每多吃一天,牠對「人類很友善」的信心就多一分。到了第 1,001 天,也就是感恩節前夕,等著牠的是屠宰台。
對火雞而言,這是毫無預兆的毀滅性事件;對農夫來說,這一天早就寫在行事曆上。Taleb 也舉 911 事件為例:它對多數人是黑天鵝,對策劃攻擊的人則否。他的建議因此很直白:別當那隻火雞,盡量把自己可能碰上的黑天鵝變成白天鵝。
為什麼股災常被稱為黑天鵝?
股災會被習慣性地叫做黑天鵝,背後至少有四個原因。前兩個來自市場本身的統計特性,後兩個來自人性。
模型說「不可能」,市場偏偏發生
Taleb 把世界分成兩種環境。第一種叫「平庸斯坦」(Mediocristan),例如身高與體重。就算把全世界最高的人放進樣本,人類的平均身高也幾乎不會動。這類數據大致服從常態分佈,極端值罕見,影響也有限。
第二種叫「極端斯坦」(Extremistan),例如財富、書籍銷量,以及股價報酬。在這裡,單一的極端值可以主導整體結果,一天的崩跌就可能吃掉好幾年的累積報酬。這種分佈的兩端特別厚,統計上稱為「肥尾」(Fat Tail)。
問題在於,金融業許多主流模型仍假設報酬接近常態分佈,例如部分銀行使用的風險值模型。用常態分佈去量肥尾的市場,就像拿量身高的尺去量財富,會系統性地低估崩盤的機率。
1987 年 10 月 19 日的黑色星期一是經典例子。道瓊工業指數當天下跌 508 點、跌幅 22.6%,至今仍是美股史上最大的單日跌幅。若以常態分佈估算,這是偏離平均值 20 個標準差以上的事件,機率低到在宇宙的年齡內都不該出現一次。當模型認定不可能的事真的發生,「黑天鵝」就成了最順口的形容詞。
越平靜,越危險
火雞問題放到市場上,對應的是一個殘酷的現象。平穩期拉得越長,風險指標看起來越低,市場上累積的槓桿反而越高。
1998 年的長期資本管理公司(Long-Term Capital Management,LTCM)就是這樣倒下的。這檔避險基金的合夥人中,有兩位諾貝爾經濟學獎得主。他們是 Myron Scholes 與 Robert Merton。他們靠著二十多倍的槓桿,押注債券之間的利差終將收斂。
同年 8 月,俄羅斯宣布債務違約,全球資金湧向最安全的美國公債。利差不但沒有收斂,還急速擴大。最後由紐約聯邦準備銀行出面,召集 14 家金融機構注資約 36 億美元接管。
LTCM 的模型建立在過去幾年的數據上。那幾年越平靜,模型就越有信心,倉位也就越大。這就是站在第 1,000 天的火雞。
事後,每次都有完美解釋
黑天鵝的第三個特徵,在每一次股災後都會準時上演。崩盤當天收盤後,財經媒體會整理出「幾大導火線」,分析師會指出哪些訊號早已出現。
以 717 為例,事後的主流解讀有四種。分別是台積電法說會後「利多出盡」、美股半導體股前一晚重挫、美伊衝突升溫,以及市場對 AI 高估值的疑慮。每一條事後看來都言之成理。
Taleb 提醒的正是這種錯覺:解釋寫得越順,人們就越相信下一次也能預測。股災幾乎百分之百符合「事後可解釋」這個條件,這讓黑天鵝的標籤看起來格外貼切。
一張好用的免責標籤
最後一個原因跟責任有關。把虧損歸咎於「無法預見的黑天鵝」,等於宣告這件事沒有人該負責。
2020 年 3 月,新冠疫情引爆全球股災,市場普遍稱之為黑天鵝。Taleb 本人卻公開反對,在彭博的訪談中把疫情定位為「白天鵝」。他的理由是,全球大流行病在歷史上反覆出現,科學界也早有警告,只是政府與企業沒有準備。
學界對同一事件的分類也不一致。開頭提到的聯準會工作論文,由 Daniel Barth 與 Stacey Schreft 撰寫。他們把 1987 年股災與 LTCM 歸為「灰天鵝」(Grey Swan)。灰天鵝指的是大家知道可能發生、但機率難以估算的事件。同一篇論文卻把新冠疫情與 2008 年金融海嘯歸為黑天鵝,理由是它們徹底改寫了人們對世界運作方式的理解。
這場分類爭議本身就說明,「黑天鵝」很容易變成一張萬用標籤。標籤一旦貼上去,就不必再追問風險是誰忽略的。
黑天鵝、灰犀牛、白天鵝:三種風險分清楚
要討論一場股災是否符合黑天鵝的定義,得先認識另外兩種動物。
灰犀牛(Gray Rhino)出自政策分析師 Michele Wucker 2016 年的著作《灰犀牛》。它指的是發生機率高、衝擊也大的風險。這類風險徵兆明顯,卻長期被忽視。一頭犀牛朝你衝過來,看得見、聽得到,人們卻往往選擇拖延,直到被撞上。
白天鵝(White Swan)則是塔雷伯用來指稱「衝擊雖大,但在統計上遲早會發生」的事件。它有歷史規律可循,本該被納入平時的防禦清單。
三者的差別整理如下:
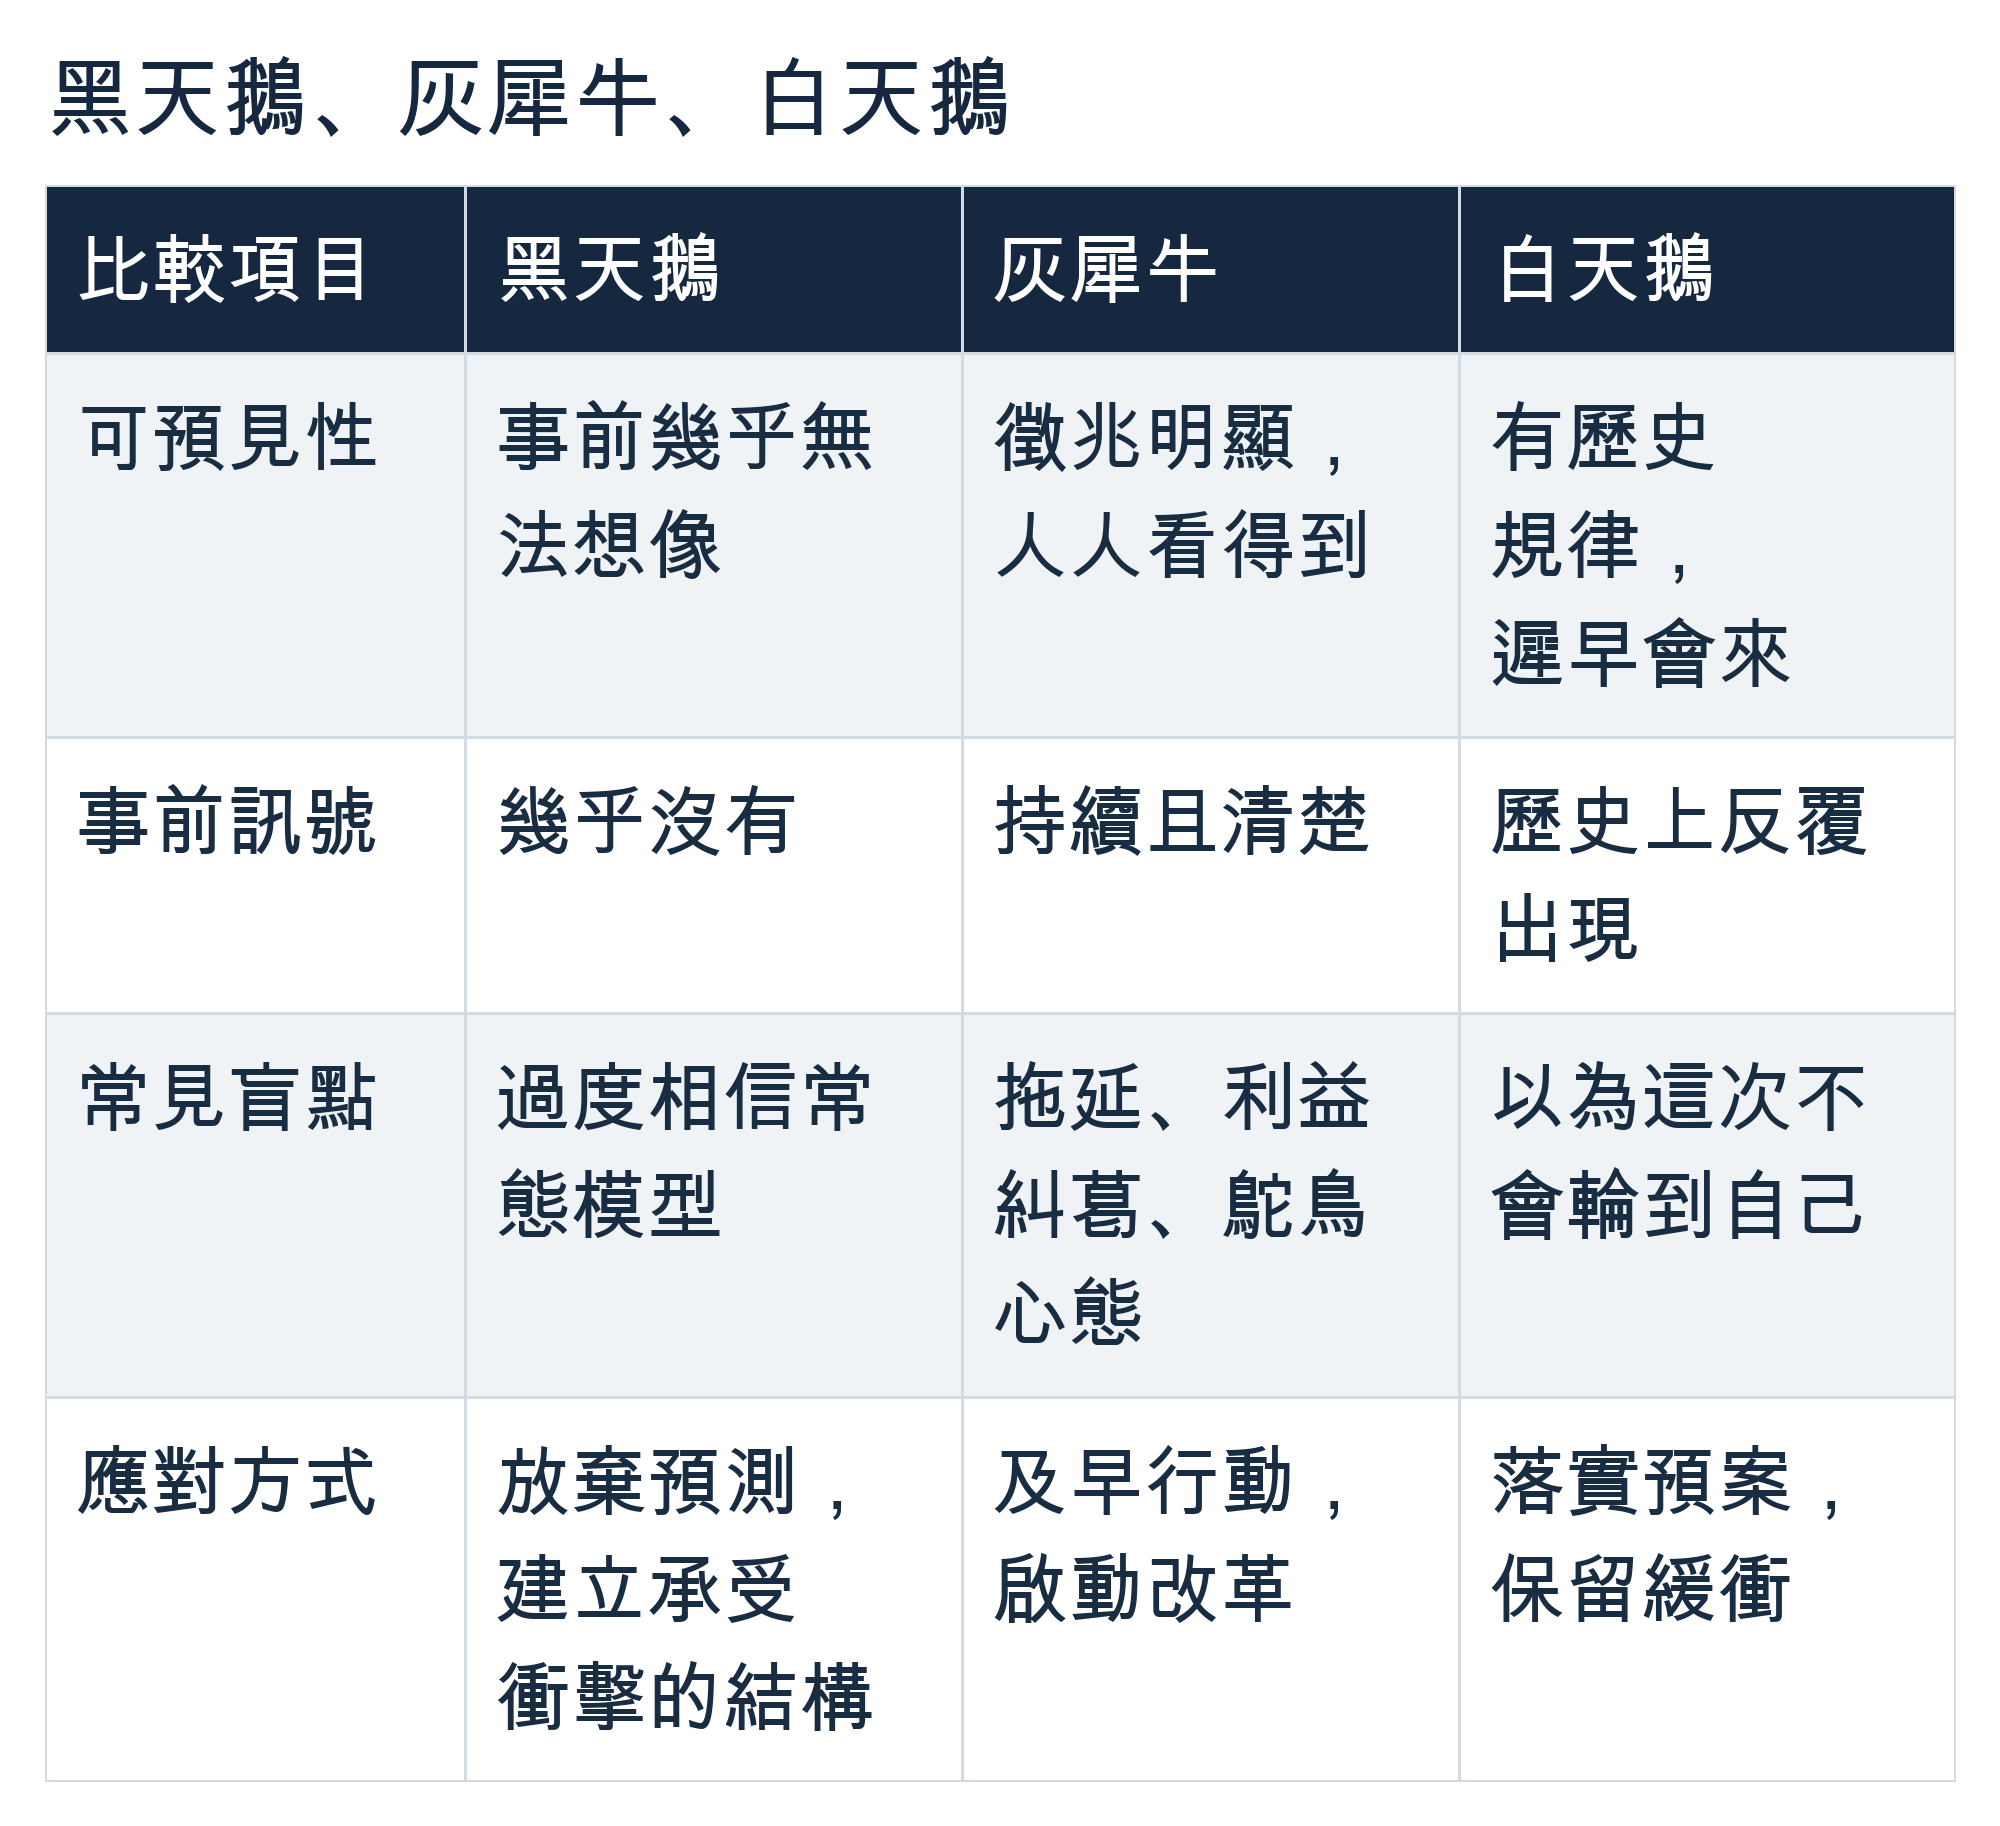
簡單來說,黑天鵝考驗體系的承受力,灰犀牛考驗決策者的行動力,白天鵝考驗平時的準備功夫。
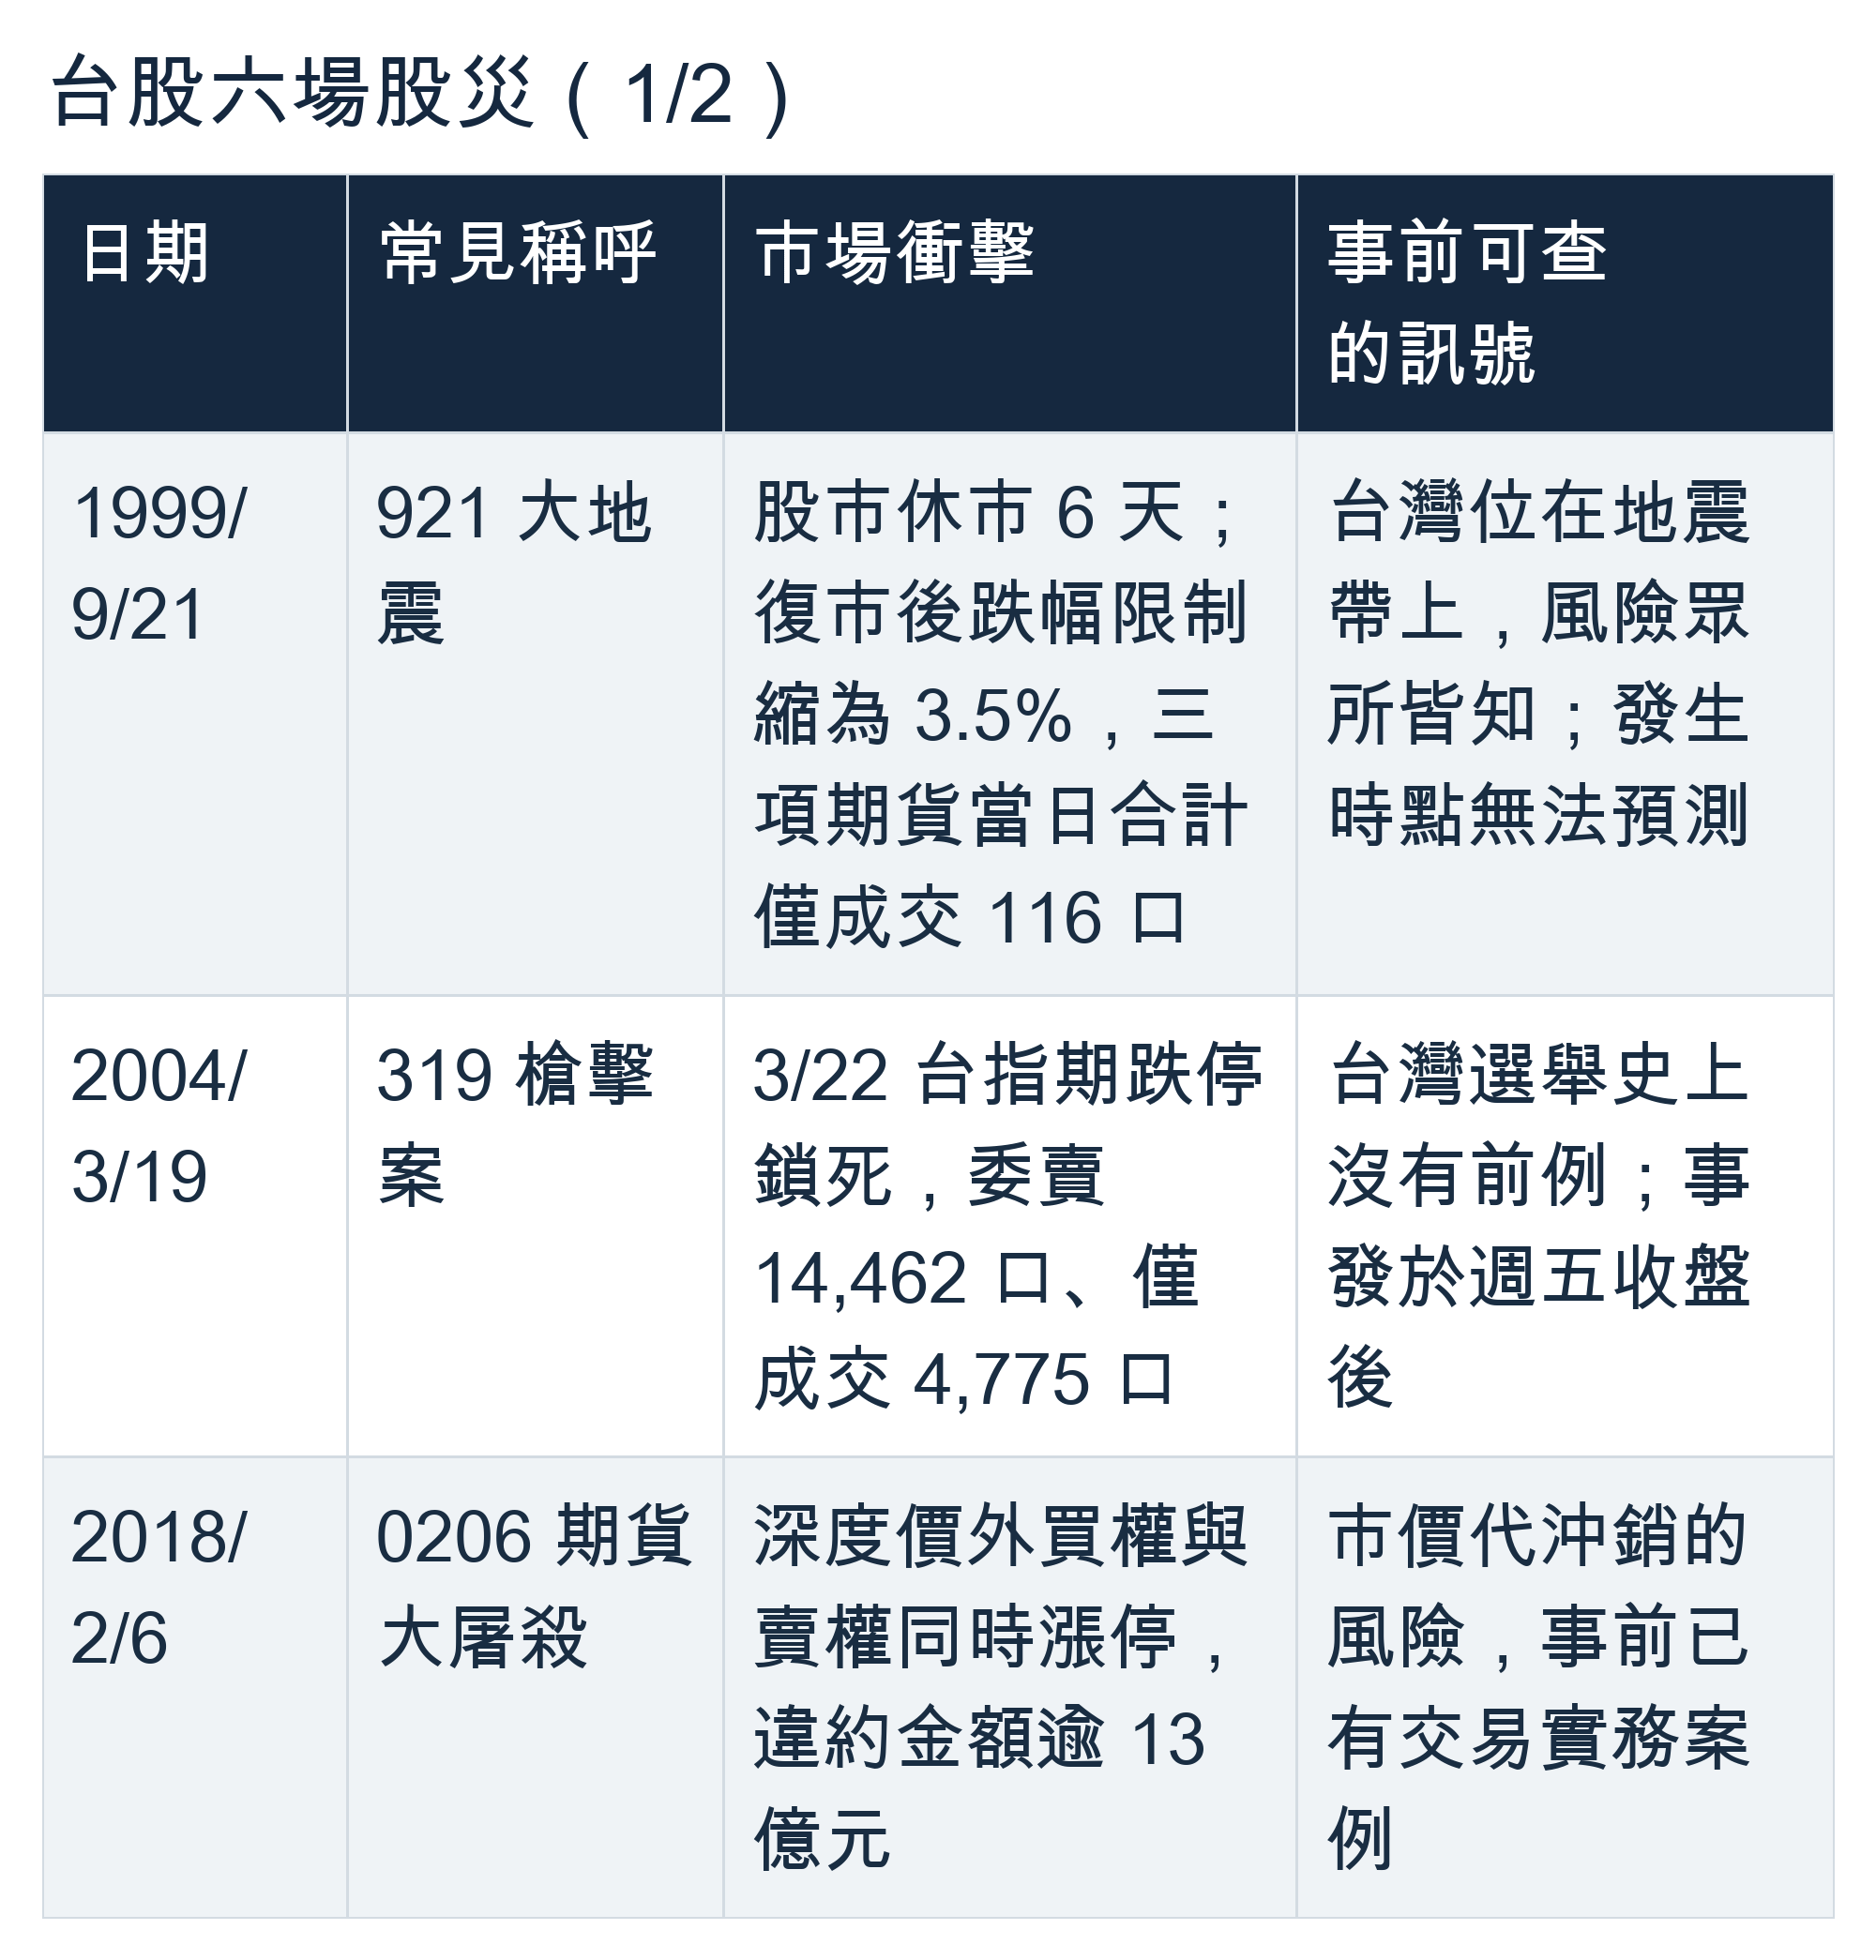
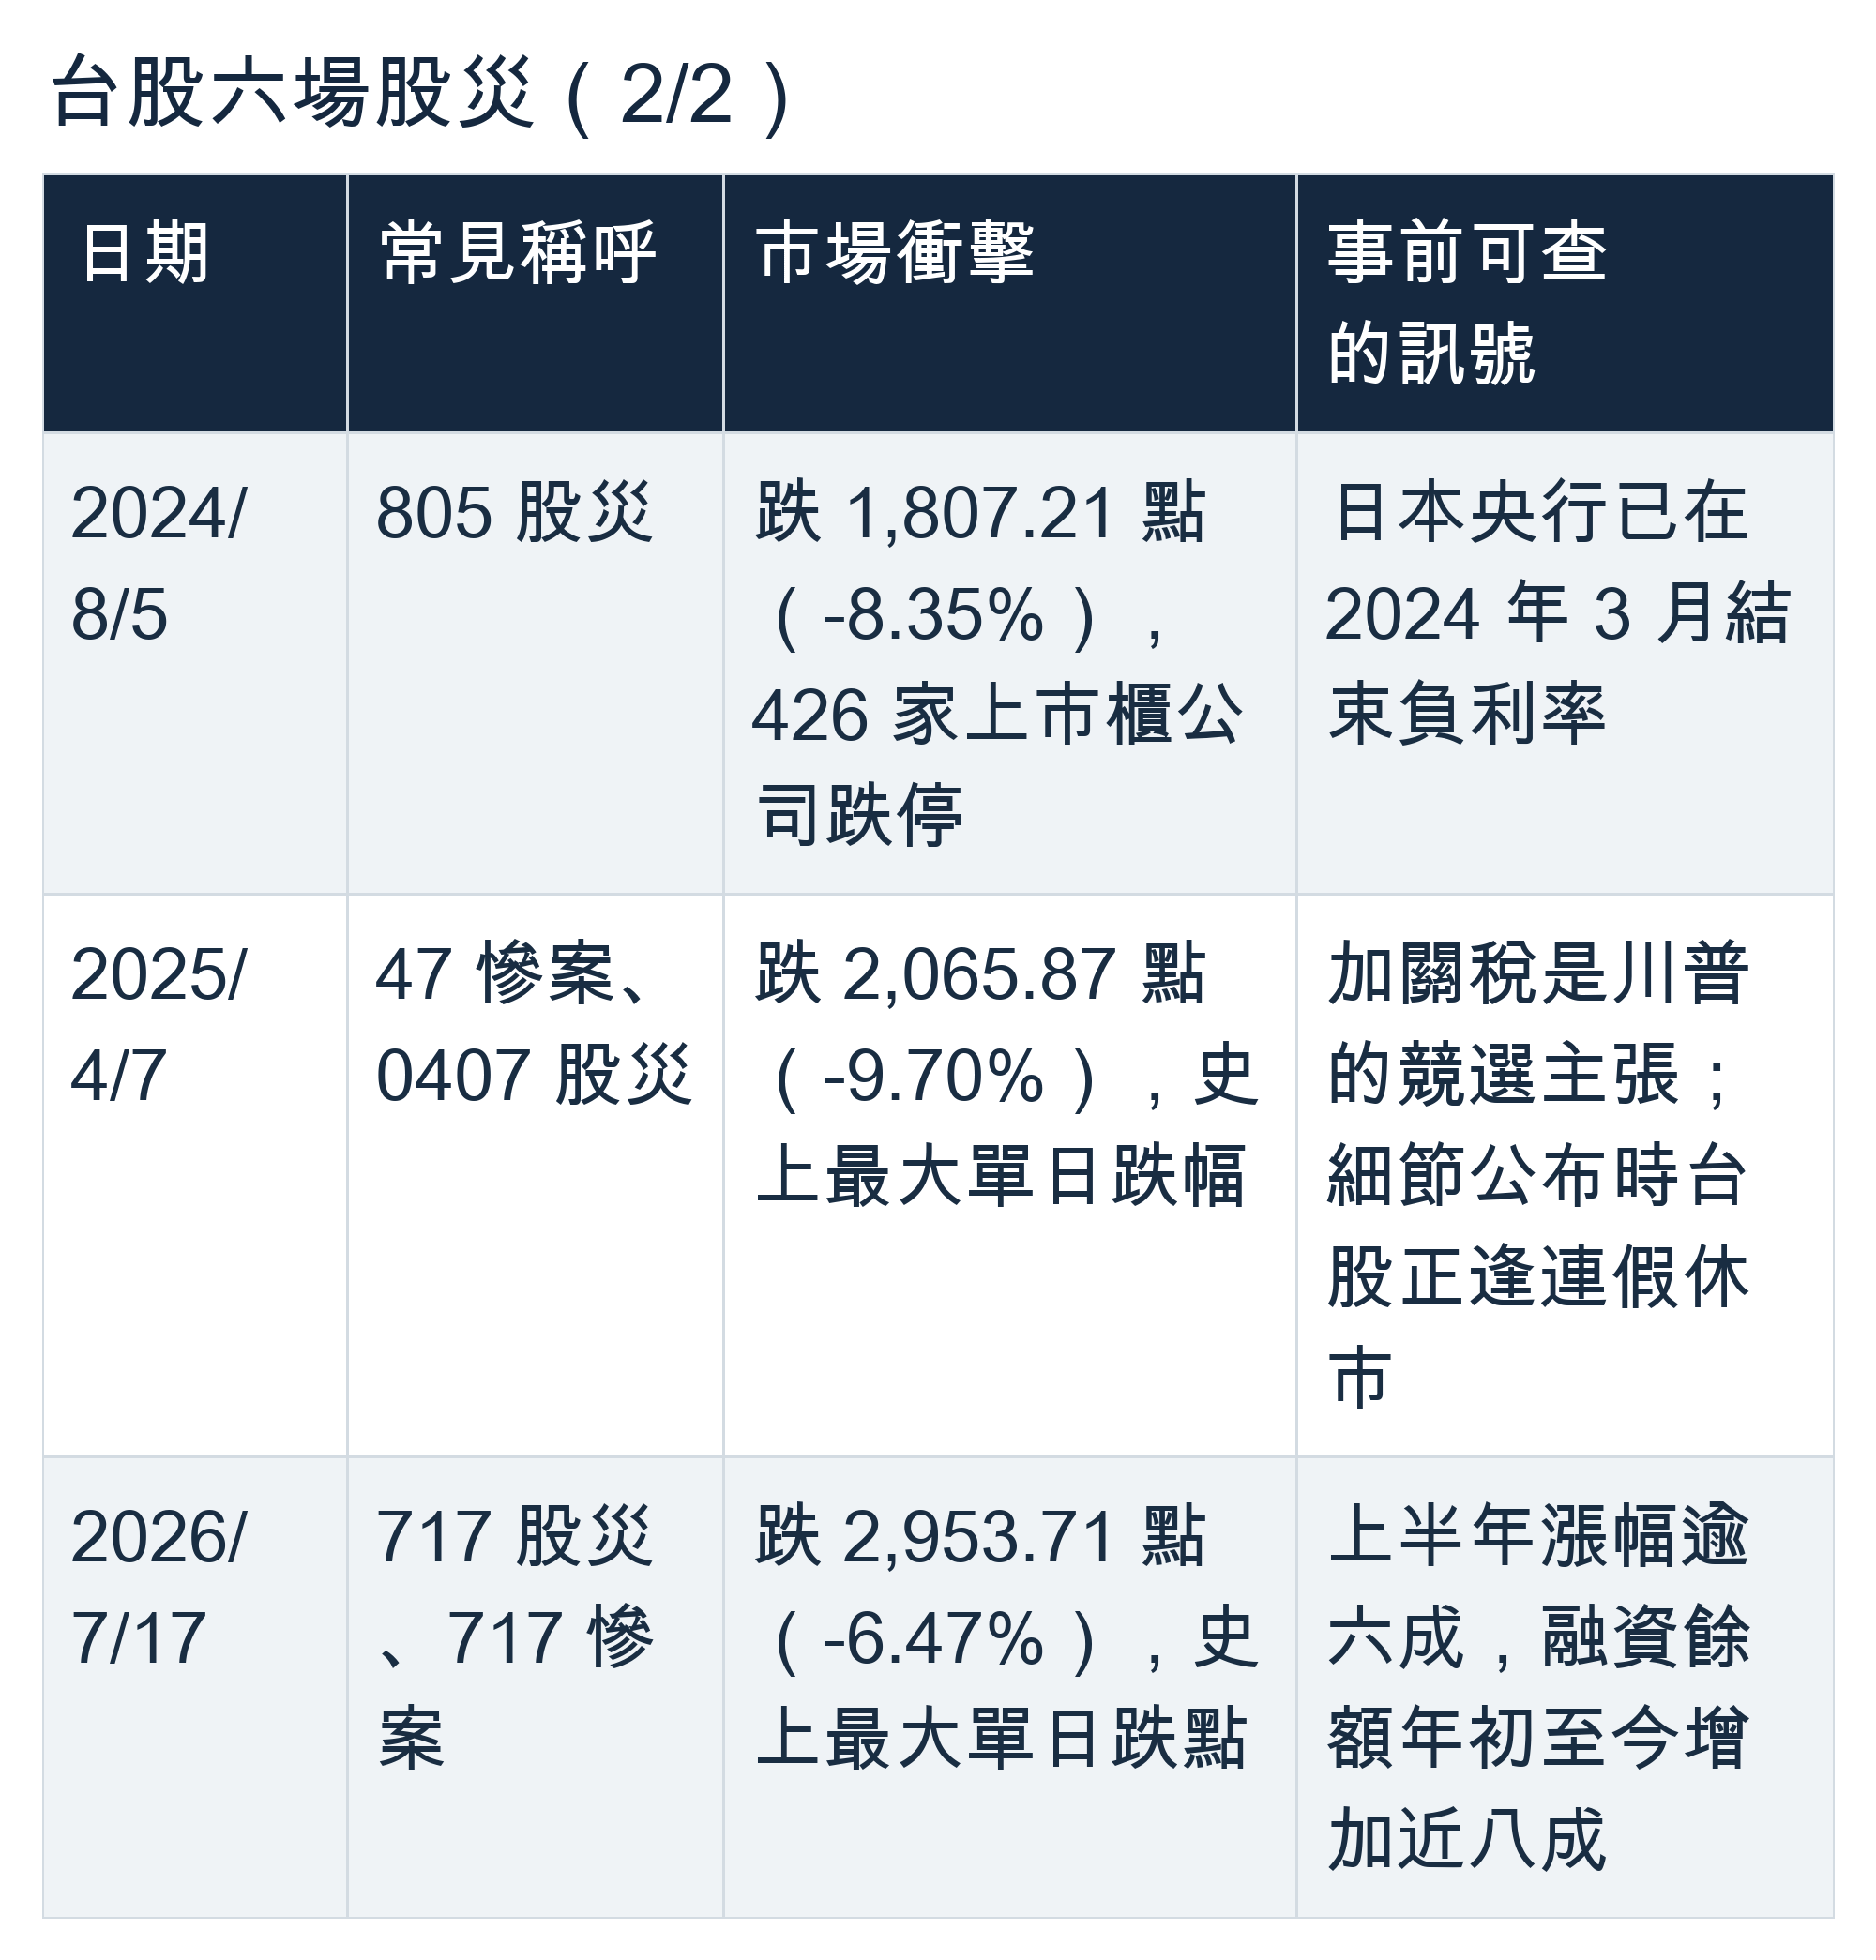
台股歷年六場股災:當時怎麼稱呼,事前看得到什麼
台灣市場替股災取名,多半直接用日期或事件,再加上「股災」「慘案」這類字眼。「黑天鵝」則零星出現在評論裡,並沒有固定套用在哪一場。
這一節不替這些事件重新貼標籤,只列出兩件查得到的事:當時的常見稱呼,以及事前有沒有公開訊號。後者對應的,正是 Taleb 的第一個條件。
319 與 921:事前難以想像的衝擊
319 槍擊案發生在總統大選投票前一天,尋求連任的候選人在掃街拜票時中槍。選前許多期貨交易人留倉多單,槍擊又發生在週五收盤之後。
週一開盤,台指期從 6,830 點直接殺到跌停價 6,359 點,委賣堆積到 1.4 萬口以上。據信傳媒整理,選前持有一口台指期多單,3 月 22 日一天就虧損 95,600 元。
921 大地震的時點同樣無法預測,但台灣位在地震帶上,大地震遲早會來是常識。財政部在復市前一天將跌幅限制從 7% 減半為 3.5%,漲幅則維持 7%。信傳媒的回顧指出,這項措施反而讓賣單賣不出去:台指期、電子期、金融期復市當天合計只成交 116 口,創下期貨市場開市以來最低紀錄。
0206:外部衝擊有限,制度放大了傷害
0206 當天的外部衝擊,是前一晚美股重挫。台指期開盤跌約 2.6%。
災難來自市場機制。選擇權流動性稀薄時,期貨商以市價單強制平倉,把深度價外的買權與賣權同時推上漲停。異常價格又被代入風險指標,引發下一輪強制平倉。
事件後,期貨公會規定代為沖銷的第一筆委託不得使用市價單。自然人與一般法人也自 2018 年 6 月 20 日起,停用整戶風險保證金計收方式(SPAN)。
805、0407、717:衝擊前都有公開數據
805 的導火線是日本央行升息,引發全球日圓套利交易(Yen Carry Trade)大規模平倉。日本央行在同年 3 月就已結束負利率,升息方向並不意外。
0407 的關稅方向,在川普競選期間就已公開。意外之處在於稅率的幅度,國泰投信董事長張錫當時就指出,這波關稅大幅超出經濟學家與法人的預期。
717 之前,台股上半年累計漲幅逾六成。融資餘額年初至今增幅近八成,槓桿堆積的速度超過指數漲幅。
有公開訊號,不代表當時的人都看得懂。市場知道日本會升息,卻未必算得出套利部位有多大;知道川普要加關稅,卻沒料到稅率這麼高。這三場股災算不算黑天鵝,取決於你怎麼看待這些訊號。這也吻合塔雷伯「黑天鵝看觀察者」的說法。
數字小提醒:跌點紀錄會隨著指數水位不斷被刷新。717 的 2,953.71 點雖然是史上最大跌點,跌幅卻只有 6.47%。以跌幅計算,0407 的 9.70% 至今仍是台股最慘的一天。判斷股災的嚴重程度,跌幅比跌點更有參考價值。
打不過就準備好挨打:反脆弱與槓鈴策略
如果黑天鵝本質上無法預測,花力氣猜下一隻黑天鵝就是一條死路。塔雷伯在 2012 年的續作《反脆弱》(Antifragile)中,把焦點轉向如何在衝擊中活下來。
他把事物面對衝擊的反應分成三類。脆弱的東西像玻璃杯,平時好好的,一摔就碎,高槓桿部位就屬此類。強韌的東西像石頭,摔了不壞,但也不會因此變好。反脆弱的東西則能從波動中獲益,越亂越強。
落到投資實務,他提出「槓鈴策略」(Barbell Strategy)。做法是把 85% 至 90% 的資產放在極度安全的標的,例如短期國庫券與現金。剩下的 10% 至 15%,則押在報酬不對稱的標的,例如深度價外的賣權或極早期的新創。
槓鈴兩端之間的配置,則盡量避開。塔雷伯的理由是,中度風險的部位看似穩健,往往藏著沒被定價的尾端風險。
這個策略有明確的代價。市場平靜時,買保險的那一端會持續虧掉權利金,績效常常落後大盤。能不能忍受這段「慢性失血」,是槓鈴策略最難的地方。
對多數投資人來說,不必真的去買價外選擇權。槓鈴的精神可以簡化成兩件事:控制融資與槓桿,避免在崩盤時被迫賣在最低點;以及保留足夠的生活預備金,讓股票部位撐得過最壞的那幾天。
結論:分辨天鵝的顏色,比猜它何時飛來更重要
股災之所以常被稱為黑天鵝,一半是因為市場確實屬於極端斯坦,常態模型算不到肥尾。另一半是因為這個詞太好用,既能解釋虧損,又能卸下責任。
回頭看台股這六場股災,有的事前確實難以想像,有的則早有公開數據可查。把後者也一併稱為黑天鵝,容易讓本該記取的教訓被輕輕放過。
分辨這兩者對投資人有實際意義。面對灰犀牛,下一次可以更早看見牠,提前降低槓桿。面對黑天鵝,能做的就只有讓自己挺得住。
市場從不缺黑天鵝,缺的是承認自己沒見過所有天鵝的謙卑。
同場加映
綠天鵝:氣候變遷帶來的金融風險
2020 年 1 月,國際清算銀行(BIS)與法國央行的研究人員發表報告《綠天鵝》(The Green Swan)。他們用這個詞描述氣候變遷可能引發的金融危機。
綠天鵝與黑天鵝有兩個關鍵差異。第一,氣候風險幾乎確定會發生,難以預測的只有時點與路徑。第二,它的衝擊可能不可逆,事後補救的空間更小。報告因此主張,央行不能只靠歷史數據建模,必須納入前瞻性的情境分析。
有趣的是,前文提到的聯準會論文把綠天鵝歸為灰天鵝。理由很簡單,大家都知道它可能發生。
Universa:專門押注崩盤的黑天鵝基金
把槓鈴策略做成生意的,是 2007 年成立的避險基金 Universa Investments。創辦人是馬克·史匹茲納格爾(Mark Spitznagel),塔雷伯擔任科學顧問。
Universa 的做法是長期買進深度價外的選擇權。市場平靜時,這些選擇權大多到期作廢,策略持續小幅虧損。一旦崩盤,選擇權價值就會暴增。
2020 年 3 月新冠疫情股災期間,Universa 在致投資人信中表示,其尾端避險策略當月報酬率達 3,612%。
這個數字需要一個重要註腳。3,612% 的計算基礎是投入避險部位的資金,整體投資組合的報酬則小得多。依該公司的說法,假設一個組合把 96.7% 投資於標普 500、3.3% 配置於 Universa。在標普當月下跌 12.4% 的情況下,這個組合幾乎毫髮無傷。
這就是槓鈴策略的真實樣貌:用一小塊持續失血的保險,換取大部位在崩盤時不被擊垮。
常見問題(FAQ)
黑天鵝是什麼意思?
「黑天鵝」原本是羅馬詩人比喻「世上不存在的東西」。1697 年荷蘭船隊在西澳看見真正的黑天鵝後,這個詞改指「被認定不可能、後來卻發生的事」。現在金融圈用它形容難以預測、衝擊巨大的事件。
Taleb 定義的黑天鵝要符合哪些條件?
Taleb 要求三個條件同時成立:事前找不到跡象的離群值、極大的衝擊,以及事後被人整理出看似合理的解釋。只符合其中一兩項,都不算他定義的黑天鵝。
黑天鵝和灰犀牛差在哪裡?
關鍵在事前看不看得見。黑天鵝在發生前幾乎無法想像。灰犀牛則是機率高、徵兆明顯的風險,問題出在大家選擇忽視或拖延。
為什麼股災常被稱為黑天鵝?
原因有兩層。股價報酬帶有肥尾,以常態分佈為基礎的模型會低估崩盤機率,崩盤一來就顯得不可思議。這個詞也很好用,把虧損歸給無法預見的意外,就不必追問風險是誰忽略的。
台股史上最大的單日跌點與跌幅是哪一天?
截至 2026 年 10 月,最大單日跌點出現在 2026 年 7 月 17 日,加權指數跌 2,953.71 點。最大單日跌幅則是 2025 年 4 月 7 日的 9.70%,當天跌了 2,065.87 點。
新冠疫情算是黑天鵝嗎?
看法分歧。塔雷伯認為大流行病在歷史上反覆出現,因此稱它為「白天鵝」。美國聯準會 2025 年的一篇工作論文則把它歸為黑天鵝,理由是疫情改寫了人們對傳播速度與供應鏈的理解。
一般投資人該怎麼面對黑天鵝?
塔雷伯的建議是放棄預測,轉而建立承受衝擊的能力。對一般投資人來說,可以從控制融資與槓桿、保留生活預備金做起,避免在崩盤時被迫賣在最低點。
什麼是槓鈴策略?
槓鈴策略是塔雷伯在《反脆弱》中提出的資產配置方式。他建議把 85% 至 90% 的資產放在極度安全的標的,其餘押在報酬不對稱的標的。介於兩端之間的中度風險部位,則盡量避開。
延伸閱讀
金融現象用詞:金融市場中的動物隱喻現象:灰犀牛、鱷魚法則、死貓彈等市場動物一次看懂。
韓股熔斷半年七次:記憶體大缺貨卻股災連連:717 股災背後,韓國槓桿 ETF 與融資的連鎖反應。
即時掌握股市買賣時機!?了解「恐懼與貪婪指數」!:用市場情緒指標觀察恐慌程度。
SVB 矽谷銀行破產:分析與整理:2023 年矽谷銀行倒閉的來龍去脈。